Подробный разбор обновления AAVE V4: как модульность переосмысливает кредитование и получит ли старая монета новую волну роста?
Автор: Umbrella, TechFlow
Вечером 25 августа пост основателя AAVE Стани о скором запуске версии V4 быстро привлек огромное внимание и вызвал многочисленные обсуждения, а недавние споры между AAVE и WLFI относительно предложения распределить 7% токенов также вызвали большой резонанс на рынке.
В одночасье все внимание рынка сосредоточилось на этом старейшем кредитном протоколе — AAVE.
Хотя споры между AAVE и WLFI пока не имеют окончательного решения, за этой «драмой», похоже, скрывается иная картина — «новые токены приходят и уходят, а AAVE остается непреложным фактором».
По мере появления всё большего количества новых токенов, под влиянием устоявшегося спроса на токенизированное кредитование в ончейн-среде, AAVE безусловно обладает сильными фундаментальными показателями и катализаторами роста.
Обновление версии V4, возможно, позволит нам чётко увидеть её будущую мощную конкурентоспособность в сфере DeFi, а также корни постоянного роста объёма операций.
От кредитного протокола доDeFiинфраструктуры
Когда мы обсуждаем AAVE V4, прежде всего необходимо понять ключевой вопрос: почему рынок ожидает это обновление?
От ETHLend в 2017 году до сегодняшнего гиганта DeFi с TVL в 38,6 млрд долларов, будучи старейшим протоколом, каждое предыдущее обновление версий AAVE фактически представляло собой оптимизацию, которая тем или иным образом влияла на ликвидность ончейн-активов и механики их использования.
История версий AAVE — это по сути история эволюции кредитования в DeFi.
В начале 2020 года, когда появилась версия V1, общий объём заблокированных средств в DeFi ещё не достигал 1 млрд долларов. AAVE заменила P2P-модель пулами ликвидности, превратив кредитование из «ожидающего соответствия» в «мгновенное исполнение». Это изменение помогло AAVE быстро завоевать долю рынка.
V2 была запущена в конце 2020 года, её ключевыми инновациями стали молниеносные кредиты и токенизация долга. Молниеносные кредиты породили экосистемы арбитража и ликвидации, став важным источником дохода для протокола. Токенизация долга позволила передавать позиции, проложив путь для последующих агрегаторов доходности. Версия V3 2022 года делала упор на кроссчейн-взаимодействие, позволяя большему количеству ончейн-активов поступать в AAVE и становясь коннектором многоцепочечной ликвидности.
Более важно то, что AAVE уже стала эталоном ценообразования. При разработке процентных ставок DeFi-протоколы всегда ориентируются на кривые спроса и предложения AAVE. При выборе коэффициента залога новые проекты также сверяются с параметрами AAVE.
Однако, несмотря на статус инфраструктуры, ограничения архитектуры V3 становятся всё более очевидными.
Главная проблема — фрагментация ликвидности. В настоящее время TVL AAVE на Ethereum составляет 60 млрд долларов, на Arbitrum — лишь 4,4 млрд, а на Base — того меньше. Каждая сеть представляет собой отдельное королевство, средства не могут перемещаться эффективно. Это не только снижает эффективность капитала, но и ограничивает развитие малоизвестных сетей.
Вторая проблема заключается в инновационном ограничении. Внедрение любой новой функции требует прохождения полного процесса управления, и от выдвижения предложения до реализации обычно проходят месяцы. В условиях стремительно развивающейся среды DeFi такая скорость явно не соответствует рыночному спросу.
Третья проблема — невозможность удовлетворить запросы на индивидуализацию. Проектам RWA требуется KYC, GameFi нуждаются в залоге NFT, институциональным инвесторам нужны изолированные пулы. Однако единая архитектура V3 с трудом способна удовлетворить эти дифференцированные потребности. Либо полная поддержка, либо полное отсутствие поддержки — промежуточных вариантов нет.
Это и есть центральная проблема, которую должна решить V4: как превратить AAVE из мощного, но ригидного продукта в гибкую открытую платформу.
Обновление V4
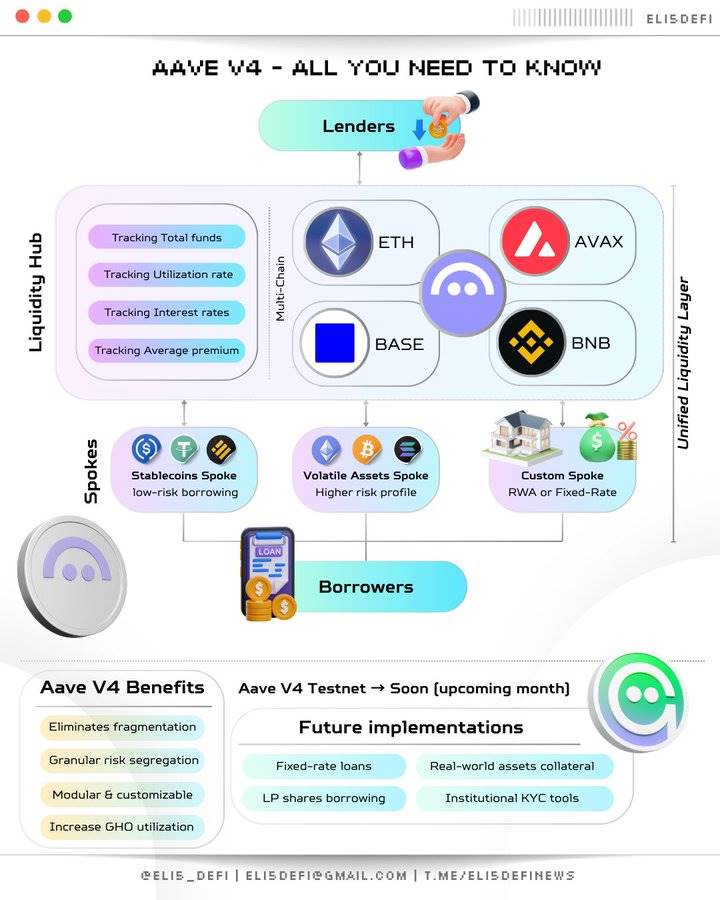
Согласно опубликованной информации, основное направление улучшений V4 заключается во внедрении «единого слоя ликвидности» (Unified Liquidity Layer), использующего модель Hub-Spoke для изменения существующего технического дизайна и даже бизнес-модели.
Источник изображения: @Eli5DeFi
Hub-Spoke: решение проблемы «получить всё сразу»
Проще говоря, Hub аккумулирует всю ликвидность, а Spoke отвечает за конкретные операции. Пользователи всегда взаимодействуют через Spoke, при этом каждый Spoke может обладать собственными правилами и параметрами риска.
Что это означает? Это означает, что AAVE больше не нужно обслуживать всех по единым правилам, вместо этого различные Spoke смогут обслуживать разные потребности.
Например, Frax Finance может создать специализированный Spoke, принимающий исключительно frxETH и FRAX в качестве залога с более агрессивными параметрами; в то же время «институциональный Spoke» может принимать только BTC и ETH, требовать KYC, но предлагать более низкие ставки.
Оба Spoke используют общую ликвидность одного Hub, но при этом риски строго разделены.
Гениальность этой архитектуры заключается в решении сложной задачи одновременного достижения противоположных условий. Необходимы глубокая ликвидность и разделение рисков; централизованное управление и гибкая индивидуализация. Раньше в AAVE эти требования были противоречивы, но модель Hub-Spoke позволяет им сосуществовать.
Механизм динамической риск-премии
Помимо архитектуры Hub-Spoke, V4 также внедряет механизм динамической риск-премии, революционизируя способ установления кредитных ставок.
В отличие от единой модели процентных ставок V3, V4 динамически корректирует ставки в зависимости от качества залога и рыночной ликвидности. Например, такие высоколиквидные активы, как WETH, пользуются базовой ставкой, тогда как более волатильные активы, такие как LINK, требуют уплаты дополнительной премии. Этот механизм автоматически выполняется смарт-контрактами, что не только повышает безопасность протокола, но и делает стоимость кредитования более справедливой.
Умные счета
Функция умных счетов в V4 делает взаимодействие пользователей более эффективным. Раньше пользователям приходилось переключать кошельки между разными сетями или рынками, а управление сложными позициями отнимало много времени и усилий. Теперь умные счета позволяют управлять многоцепочечными активами и кредитными стратегиями через единый кошелек, сокращая количество шагов.
Пользователь может корректировать залог WETH на Ethereum и займы на Aptos в едином интерфейсе без необходимости ручной кроссчейн-трансферации. Упрощенный пользовательский опыт позволяет как розничным инвесторам, так и профессиональным трейдерам легче участвовать в DeFi.
Кроссчейн-интеграция и RWA: расширение границ DeFi
Версия V4 обеспечивает мгновенное кроссчейн-взаимодействие через Chainlink CCIP и поддерживает сети, не являющиеся EVM, такие как Aptos, позволяя большему количеству активов бесшовно подключаться к AAVE. Например, пользователь может заложить активы на Polygon и получить займ на Arbitrum, выполняя всю операцию в одной транзакции. Кроме того, интеграция активов реального мира (RWA), таких как токенизированные государственные облигации, открывает новые пути для институционального капитала в DeFi. Это не только расширяет охват активов AAVE, но и делает кредитный рынок более инклюзивным.
Реакция рынка
Несмотря на то, что на этой неделе AAVE вместе с общим рынком криптовалют пережила резкое падение, сегодня ее импульс восстановления заметно превосходит показатели других крупных DeFi-активов.
Объем торгов токеном AAVE в течение 24 часов после пережитого крипторынком падения на этой неделе достиг 18,72 млн долларов, что значительно превышает показатели Uni в 7,2 млн долларов и Ldo в 3,65 млн долларов. Это отражает активную реакцию инвесторов на инновации протокола, а рост торговой активности дополнительно укрепляет ликвидность.
TVL более наглядно демонстрирует степень признания рынка. По сравнению с началом августа объем TVL AAVE в этом месяце увеличился на 19%, приблизившись к отметке в 70 млрд долларов и установив исторический максимум, заняв первое место по TVL в блокчейне Ethereum. Данный рост существенно опережает средние показатели рынка DeFi, а увеличение TVL с другой стороны подтверждает эффективность стратегии мультиактивной поддержки AAVE V4, что, возможно, сигнализирует о тихом входе институциональных капиталов.
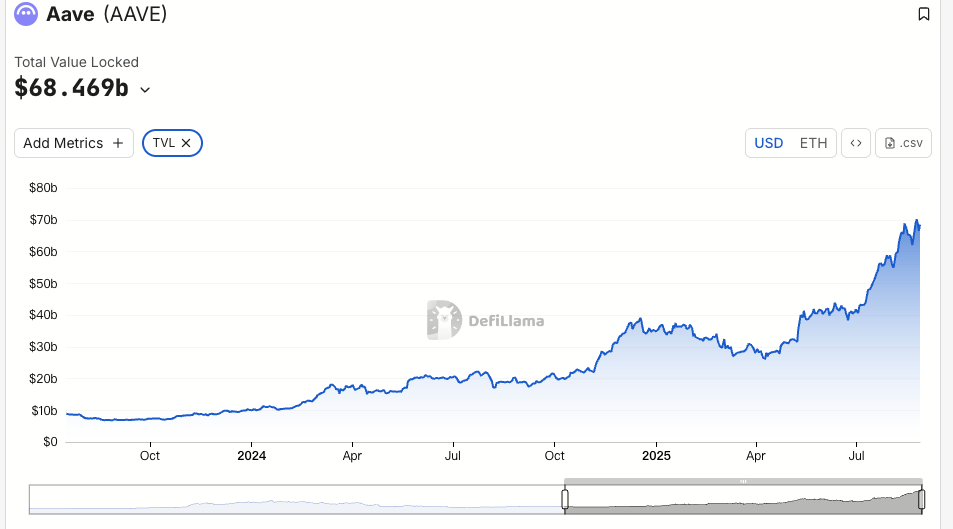
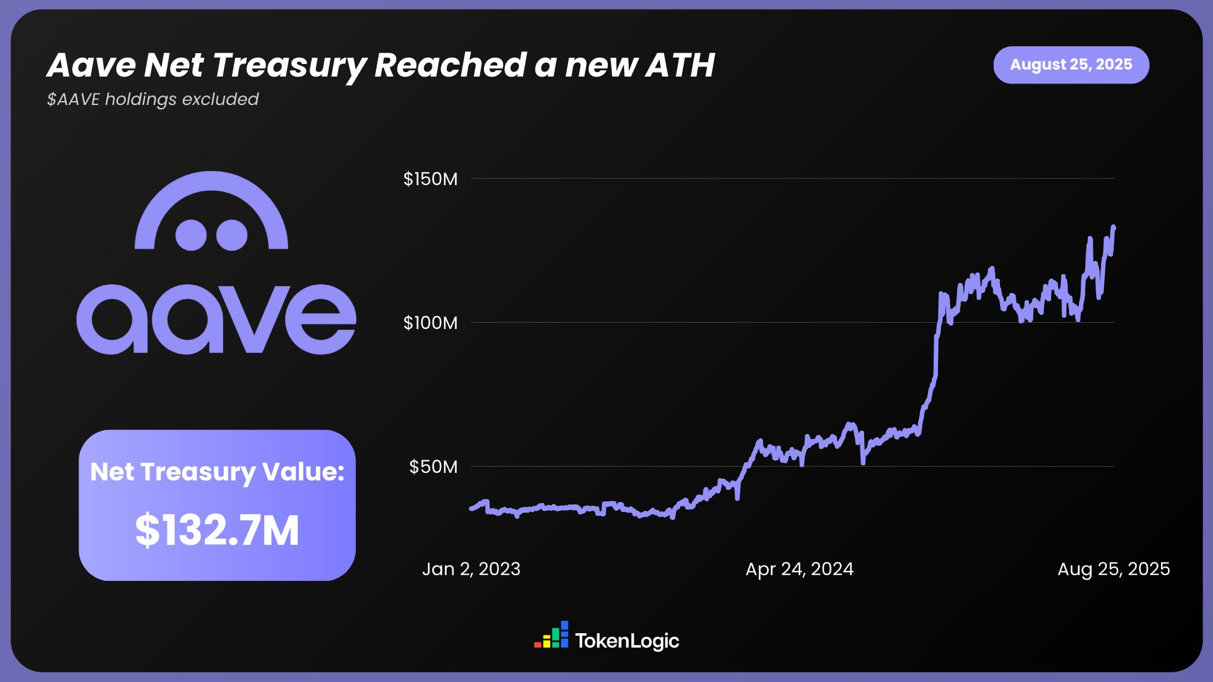
Согласно данным TokenLogic, совокупный чистый капитал AAVE уже достиг нового исторического максимума в 132,7 млн долларов (без учета позиций по токенам AAVE), показав рост примерно на 130% за последний год.
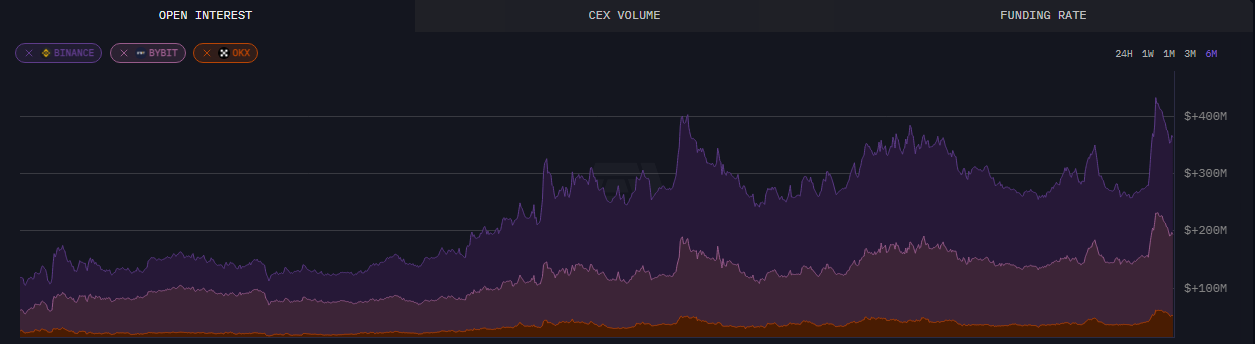
Что касается данных on-chain, то по состоянию на 24 августа объем открытых позиций на платформе AAVE превысил 430 млн долларов, установив новый максимум за последние шесть месяцев.
Помимо очевидных цифр, это обновление AAVE также вызвало широкое обсуждение в сообществе. Предварительная информация о V4 уже получила масштабную поддержку и одобрение, особенно в вопросах эффективности использования капитала и композибельности DeFi, что дает рынку дополнительные возможности и потенциал.
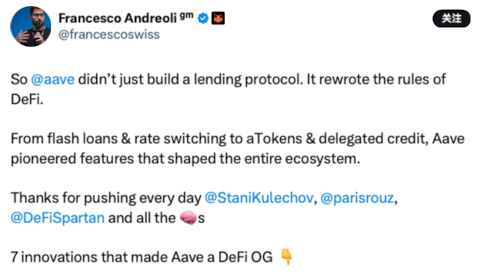
Сделаем DeFi великим снова
Если анализировать уже раскрытый контент обновлений, это обновление AAVE с высокой вероятностью выведет рынок DeFi на новый уровень. Такие преимущества обновления, как модульная архитектура, кроссчейн-расширение и интеграция RWA, не только разожгли рыночный энтузиазм, но и способствовали росту цен и увеличению TVL.
И его основатель Стани, похоже, полон уверенности в том, как обновление V4 повлияет на сектор DeFi.
Возможно, уже в ближайшем будущем AAVE, воспользовавшись волной ликвидности, которая придет с криптобычьим рынком, устремится вверх, открывая перед собой бесконечные возможности.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow