


Методы оценки функциональных токенов с добавленной ценностью: аналитическая модель на основе уравнения денежного обращения
Авторы:
Джессика Фэн, инвестиционный менеджер фонда Hash Global BNB;
Джеймс (КК) Шэнь, основатель Hash Global.
CZ (основатель Binance):
“Моделирование оценки стоимости – не моя сильная сторона, но предыдущие прогнозы Hash Global несколько раз оказывались верными. Стоимость токена складывается из множества факторов, и если такой лаконичный формулы действительно удается уловить всю многогранность ценности, это впечатляет. Рыночная цена часто отклоняется от фундаментальных показателей: иногда завышается, иногда занижается. Binance будет продолжать развивать инфраструктуру и укреплять фундамент стоимости BNB, а оценку рыночной цены я оставляю таким экспертам, как Hash Global.”
Лян Синьцзюнь (сооснователь группы Fosun Group):
“Мы сотрудничаем с командой Hash Global уже много лет. Меня особенно привлекает то, что их инвестиционные решения всегда принимаются на основе рационального анализа, а не слепого фетишизма, даже когда случаются ошибки. Они очень рано обсудили со мной перспективы экосистемы Binance и ценность BNB, и я еще тогда инвестировал в стейкинг узлов и фонд BNB, получив хорошие результаты. По биткоину и эфирю я читал множество аналитических отчетов разных институтов; в части BNB я считаю анализ от Hash Global самым ранним и качественным в индустрии.”
Чэн Лун (генеральный секретарь ассоциации Luohantang, основатель Weex, бывший главный стратегический офицер Ant Group):
“Хотя Web3 становится все более важным опорным столпом финансовой системы, консенсуса относительно методов оценки стоимости цифровых активов по-прежнему нет. Аналитическая структура на базе уравнения обмена, предложенная Hash Global, дает чрезвычайно ценный ракурс для понимания этого вопроса.
Если скорость роста денежной массы страны синхронизирована с экономическим ростом, инфляция не возникает – это известный всем эффект сеигнажа. Это означает, что для нормального функционирования экономических транзакций требуется монетарное смазывание. При стабильной скорости обращения денежной массы общая стоимость денег должна расти пропорционально объему экономической активности.
Именно исходя из этого принципа аналитическую структуру на базе уравнения обмена можно применять для оценки совокупной стоимости экологического токена через призму объема транзакций. Этот метод опирается на ряд допущений, но его логика строится на фундаменте реальной экономики, что является явным прогрессом по сравнению с большинством существующих подходов к оценке цифровых активов и заслуживает постоянного изучения и совершенствования. Возврат к первопричине создания стоимости – хорошее отправное point.”
Ван Цзинбо (основатель Nuwa Wealth Management):
“Как крупнейшая платформа управления богатством, ориентированная на глобальных китайских клиентов, Nuwa始终关注 появление новых классов активов и их ценность. США, Гонконг и другие регионы активно развивают регуляторную базу для цифровых активов, и мы наблюдаем, как цифровой класс активов интегрируется в мейнстримный рынок. Мы придаем огромное значение тому, чтобы помогать инвесторам своевременно изучать и понимать ценность цифровых активов. За последние два года мы неоднократно приглашали команду Hash Global проводить обучающие сессии для наших клиентов. Их исследования и анализ “функциональных токенов с ценностными характеристиками” предоставили нам много свежих перспектив и когнитивных обновлений. Их подход и методы заслуживают внимания и изучения широкой аудиторией.”
Вэй Чжидже (руководитель частного банкинга KGI International):
“Работая в сфере управления капиталом много лет, я постоянно помогаю семейным офисам различных типов решать задачи межпоколенческой трансформации и распределения активов. KGI注意到 цифровые активы оказывают оптимизирующее влияние на соотношение риска и доходности в портфельных комбинациях, и поэтому мы направляем клиентов к рациональному пониманию и ускоряем выделение активов в цифровые инструменты. Мы уделяем особое внимание функциональным токенам с четкой экономической моделью и реальными сценариями применения. Инновационные исследовательские работы Hash Global в этой области новых активов вдохновили нас на многие идеи. Мы совместно исследуем ценность таких активов и продвигаем осознание их стоимости среди инвесторов традиционных финансовых институтов.”
1. Введение
В последние годы стремительное развитие финансовой инфраструктуры Web3 переопределяет правила функционирования рынков капитала. Ее программируемость и открытость реконфигурируют источники ценности активов, стимулируя появление совершенно новой формы активов. Такие новые активы не только отражают традиционную долевую стоимость (выступая репрезентацией ценности платформ, протоколов или экосистем); они также обладают четкой потребительской ценностью, которая может использоваться для оплаты комиссий, получения скидок на услуги, разблокировки доступа к привилегиям и так далее. В данном отчете мы объединяем此类 новые активы под общим термином “ценностно-функциональные токены”, определяя их как комплексные носители стоимости, обладающие двойной природой: “инвестиционным активом” и “правом использования”.
Появление новых активов способствует эволюции самого понятия “ценности”, а методология оценки стоимости для инвесторов, придерживающихся принципов стоимостного инвестирования, также должна развиваться. Как революция интернета начала XXI века породила новую логику оценки интернет-акций, так и сегодня криптоактивы требуют адаптации подходов. Ранний сторонник стоимостного инвестирования в криптовалюты Джон Пеффлер отмечал: “Первый принцип стоимостного инвестирования заключается в самостоятельном мышлении на основе надежных логических моделей оценки. Когда новый класс активов только появляется, соответствующей оценки еще нет; задача стоимостных инвесторов – стремиться найти новую логическую модель.”
По нашему мнению, наиболее ярким представителем ценностно-функциональных токенов на сегодняшний день является нативный токен крупнейшей в мире криптовалютной биржи – Binance Coin (BNB). С одной стороны, он отражает ценность платформы, с другой – обладает практической полезностью в экосистеме, являясь ранним и наиболее зрелым эталоном данного класса активов. Binance завершил проектирование токеномики BNB еще в 2017 году, первыми определив этот класс активов. В 2019 году, руководствуясь первым принципом стоимостного инвестирования, мы использовали BNB в качестве шаблона и предложили оценочную рамку на базе уравнения обмена (MV = PQ) для анализа логики генерации стоимости BNB и других функциональных токенов.
За прошедшие шесть лет мы выпустили пять выпусков отчетов, получив множество запросов и обратной связи от инвесторов и институциональных участников. Мы непрерывно оптимизировали нашу модель, и она уже прошла предварительную проверку рынком.现将这套方法论整理如下,希望能帮助资产管理机构、投资者、行业研究者及项目方在对价值功能型代币做投资评估、资产定价和代币经济设计等方面时的分析与决策。
Технология распределенных реестров Web3 уже навсегда изменила фундамент рынков капитала и будет делать это впредь. Более эффективная и прозрачная финансовая система Web3 неизбежно станет ядром будущей финансовой инфраструктуры. По мере совершенствования глобальной регуляторной базы для цифровых активов, например, принятия недавнего Закона о ясности цифровых рынков США (“CLARITY Act”) и вывода на регуляторный уровень законов о стейблкоинах в США и Гонконге, мы ожидаем массового появления ценностно-функциональных токенов, подобных BNB. Как Tesla выпускает новые “акции”, будущие корпоративные акции могут выпускаться в виде ценностно-функциональных токенов на базе Ethereum или Binance Chain, обладая не только “долевой ценностью”, но и возможностью получать скидки на зарядку электромобилей за счет экосистемных токенов. Мы рассчитываем, что именно ценностно-функциональные токены станут главной формой носителя стоимости в будущих рынках капитала!
2. Определение и характеристики ценностно-функциональных токенов
Под ценностно-функциональными токенами, определенными в данном отчете, понимаются криптоактивы, одновременно обладающие двумя базами ценности:
1. Активная собственность / свойства, аналогичные долевой: представляют собой отображение ценности конкретной платформы, протокола или экосистемы. Их стоимость обычно драйвится макросоциальными факторами, такими как размер экосистемы, рост пользователей и активность торговли, имея по своей логике сходство с корпоративными акциями.
2. Функциональная собственность / свойства, аналогичные монетарным: выполняют практические функции в конкретных сценариях использования, например, оплата комиссий, покрытие расходов за газ (Gas), стейкинг, участие в управлении, обмен на услуги или получение скидок на платформе.
Для этого класса активов при выборе уравнения обмена (MV = PQ) для построения оценочной модели были приняты во внимание следующие два ключевых фактора:
Во-первых, хотя ценностно-функциональные токены обладают определенными “долеподобными” признаками, их активная природа все же отличается от традиционных ценных бумаг. На примере BNB: данный токен не представляет собой долю собственности или право на денежный поток компании Binance. Команда основателей, исходя из интересов развития экосистемы, с момента основания проекта связала интересы всех участников (акционеров, руководства, пользователей и прочих стейкхолдеров) вместе, закрепив рост ценности экосистемы в единственном нативном токене BNB, что полностью соответствует духу совместного создания и распределения ценностей, пропагандируемому в Web3. Начиная с 2021 года, Binance дополнительно изменил механизм уничтожения BNB с “выкупа и сжигания, привязанного к прибыли” на “автоматическое сжигание на основе ончейн-транзакций”, намеренно разорвав прямую связь между стоимостью токена и финансовой результативностью платформы, чтобы избежать классификации в качестве ценной бумаги.
В 2025 году американский законопроект CLARITY Act четко провел границу между “цифровыми товарами” и “токенами, классифицируемыми как ценные бумаги”. В рамках данного регуляторного вектора мы полагаем, что в будущем ценностно-функциональные токены будут эволюционировать в сторону “цифровых товаров”. Хотя они будут получать поддержку стоимости от традиционных долевых показателей, при их проектировании будут избегаться критерии “инвестиционного контракта” и теста Хауи для токенов-ценных бумаг. Следовательно, такие токены не обладают юридическими признаками традиционных долевых активов; в методологии оценки также невозможно напрямую применять корпоративные модели оценки на основе дисконтирования денежных потоков (DCF).
С другой стороны, ценность функциональных токенов преимущественно проистекает из их реального использования внутри экосистемы. Они выполняют в платформах функции оплаты, покрытия газа, стейкинга, участия в Launchpad, управления и др., по сути функционируя как обращение денег в экономике. Их стоимость зависит от масштаба экономической активности экосистемы, частоты использования токенов и механизмов регулирования предложения. Поэтому, по сравнению с методами оценки ценных бумаг, уравнение обмена лучше подходит для захвата “монетообразных” атрибутов таких токенов и интеграции множественных источников ценности в единую логическую систему моделирования.
Таким образом, ключевое преимущество оценки ценностно-функциональных токенов через уравнение обмена заключается в следующем: эта модель предоставляет структурированную, количественно измеримую и гибкую аналитическую рамку, способную комплексно охватить все источники ценности данного класса токенов.
3. Построение оценочной модели
Настоящая методология сочетает уравнение обмена (MV = PQ) и метод дисконтированных денежных потоков (DCF), формируя системную оценочную модель, адаптированную для ценностно-функциональных токенов:
MV = PQ: используется для формирования структурной логической основы генерации стоимости токена
+
DCF: дисконтирует и суммирует “рост монетарной стоимости”, обусловленный будущим расширением экосистемы, конвертируя его в текущую теоретическую цену токена
3.1 Ознакомление с уравнением обмена (MV = PQ)
Уравнение количества денег было предложено экономистом Ирвигом Фишером как классическая теория, объясняющая взаимосвязь между общим объемом денежной массы и экономической активностью.其中:
· M: предложение денег (Money Supply)
· V: скорость обращения денег (Velocity)
· P: ценовой уровень (Price Level)
· Q: объем транзакций или совокупный объем производства (Quantity)
В традиционной макроэкономике MV означает совокупный денежный спрос, а PQ – номинальный экономический выпуск; в состоянии долгосрочного равновесия обе стороны должны совпадать.
Мы считаем, что для функциональных токенов, имеющих реальные сценарии использования в блокчейн-экосистемах, их экономическая роль высоко схожа с “деньгами внутри экосистемы”. Источники их ценности включают расширение масштаба экосистемы и изменение структуры спроса/предложения токенов, что в высокой степени согласуется с логикой уравнения обмена. Данная модель особенно применима к токенам со следующими характеристиками:
1. Выступают основным средством платежа внутри экосистемы (например, комиссии, Gas и т.д.);
2. Имеют прозрачный механизм эмиссии, дефляционный дизайн или механизмы блокировки, влияющие на эффективный свободный оборот;
3. Их источник ценности в основном базируется на развитии активности экосистемы.
3.2 Структурное моделирование на базе уравнения обмена
В рамке MV = PQ теоретическая стоимость токена драйвится двумя основными путями:
· PQ: совокупная экономическая ценность экосистемы
· M × V: отражает предложение токенов и скорость их обращения
Любая переменная, влияющая на стоимость токена (число пользователей, объем торгов, механизмы сжигания и др.), в конечном итоге воздействует на цену через изменение PQ или M × V.
При этом,V(скорость обращения)является технической сложностью моделирования. Из-за отсутствия данных для прямого наблюдения на практике обычно предполагается, что предыдущая рыночная цена уже отражает состояние разумного равновесия, после чего V рассчитывается обратно через известные PQ и M, принимаясь либо постоянной, либо постепенно меняющейся в ту или иную сторону в будущем.
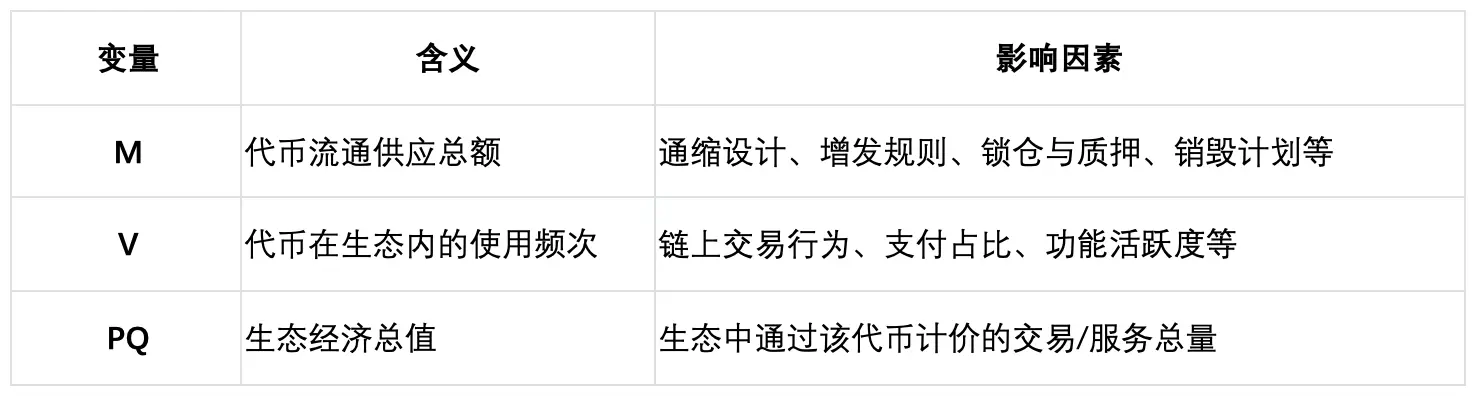
Выведение теоретической цены:
В отличие от обычных государственных fiat-валют, цены на экосистемные токены обычно котируются в долларах США, поэтому в моделиобщий свободный оборот токенов(M)может быть разложен следующим образом:
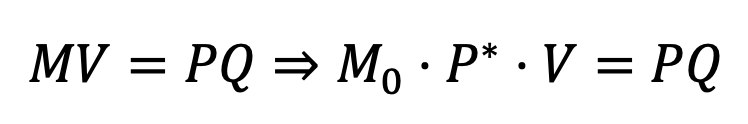
где:
M0:фактический свободный оборот токенов
P*:теоретическая цена токена (в долларах США)
V:скорость обращения токенов
Преобразовав выражение, получаем:
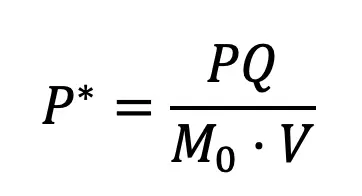
Теоретическая цена токена равняется совокупной ценности экосистемы (PQ), деленной на произведение свободного оборота и скорости обращения. Эта формула является основой оценочной модели.
3.3 Внедрение метода дисконтированных денежных потоков (DCF) для количественной оценки
Уравнение обмена предоставляет логическую основу механизма генерации стоимости токена, но само по себе не выдает конкретную цену. На этой базе мы дополнительно внедряемметод дисконтированных денежных потоков (DCF). Прогнозируя рост совокупной экономической экосистемы, учитывая изменения предложения и скорости обращения токенов, мы рассчитываем годовой прирост единицы стоимости токена, дисконтируем будущие ценности и суммируем их, получая теоретическую оценку. Этот процесс также можно рассматривать как расчет приведенной стоимости “прироста монетарной стоимости”.
Конкретные шаги приведены ниже:
1. Прогнозирование ключевых переменных(PQ、M₀、V)
На основе механизма токена и бизнес-прогнозов ежегодно прогнозируются экономический масштаб экосистемы PQt, фактический свободный оборот M0t и скорость обращения Vt.
2. Расчет годового прироста стоимости токена(ΔPt)
Годовой新增的生态价值: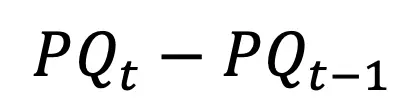
Соответствующий新增的货币需求: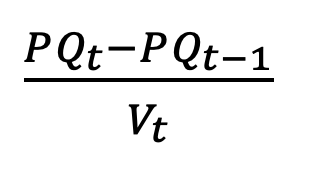
Соответствующий增值的代币价值: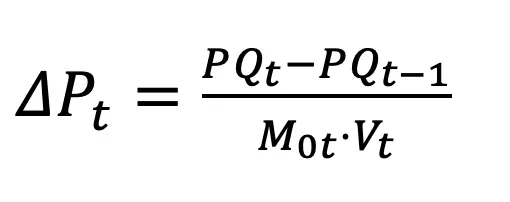
3. Дисконтирование будущих приращений стоимости
Применяя постоянную ставку дисконтирования (например, 10%), суммируем дисконтированные значения ΔPt за каждый год, получая общую приведенную стоимость прироста, то есть теоретическую цену токена:
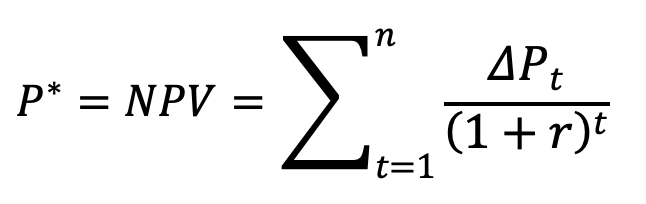
где:
r:ставка дисконтирования
NPV:совокупная приведенная стоимость прироста токена
P*:теоретическая цена токена
4. Оценочный кейс: на примере BNB
Чтобы продемонстрировать применимость данной оценочной методики на практике, мы берем в качестве примера BNB и применяем предложенную нами модель “MV = PQ叠加 DCF” для проведения количественного анализа.
4.1 Почему уравнение обмена является оптимальной оценочной моделью для BNB как ценностно-функционального токена
BNB является основным носителем ценности экосистемы Binance (биржа Binance + сеть BNB Chain), одновременно обладая двумя источниками ценности:
1. Активная собственность / свойства, аналогичные долевой: экономическая модель BNB интегрирует логику создания ценности традиционных финансов. Подобно тому, как компании на рынке акций США повышают权益 акционеров путем обратного выкупа и аннулирования акций, BNB благодаря квартальному механизму сжигания постоянно сокращает свободный оборот, формируя долгосрочную дефляционную тенденцию на стороне предложения и обеспечивая стабильную поддержку цене. Однако, в отличие от традиционных акций, механизм сжигания BNB не привязан к прибыли платформы, а锚定 отношения спроса и предложения внутри экосистемы. Таким образом, BNB не является строго долевой активом, а лишь обладает свойством “долеподобия” – через сжигание снижает фактический свободный оборот BNB, конструируя отношение отображения ценности между BNB и экосистемой Binance.
2. Функциональная собственность / свойства, аналогичные монетарным: BNB выполняет множество функций в бирже Binance и сети публичных цепей, включая оплату комиссий на бирже, участие в Launchpad, использование в качестве комиссии за газ (Gas Fee) в сети, управление и т.д. По факту BNB стал “обращающейся валютой” всей экосистемы, и его стоимость определяется изменением экономического масштаба экосистемы, а также отношениями спроса и предложения токена внутри нее.
Исходя из вышеизложенного, поскольку ценность BNB как обращения экосистемы в основном зависит от отношений спроса и предложения денег (MV) и экономической ценности экосистемы (PQ), уравнение обмена способно всесторонне охватить ключевые драйверы ценности BNB, являясь оптимальной оценочной моделью.
4.2 Расчет оценки BNB
Анализ будет проведен по трем ключевым шагам:
1. Определение и прогнозирование ключевых переменных PQ、M₀、V
2. Расчет годовой добавленной стоимости токена ΔPt
3. Применение метода DCF для дисконтирования и суммирования будущих приращений стоимости
1.Определение и прогнозирование ключевых переменных:PQ、M₀、V
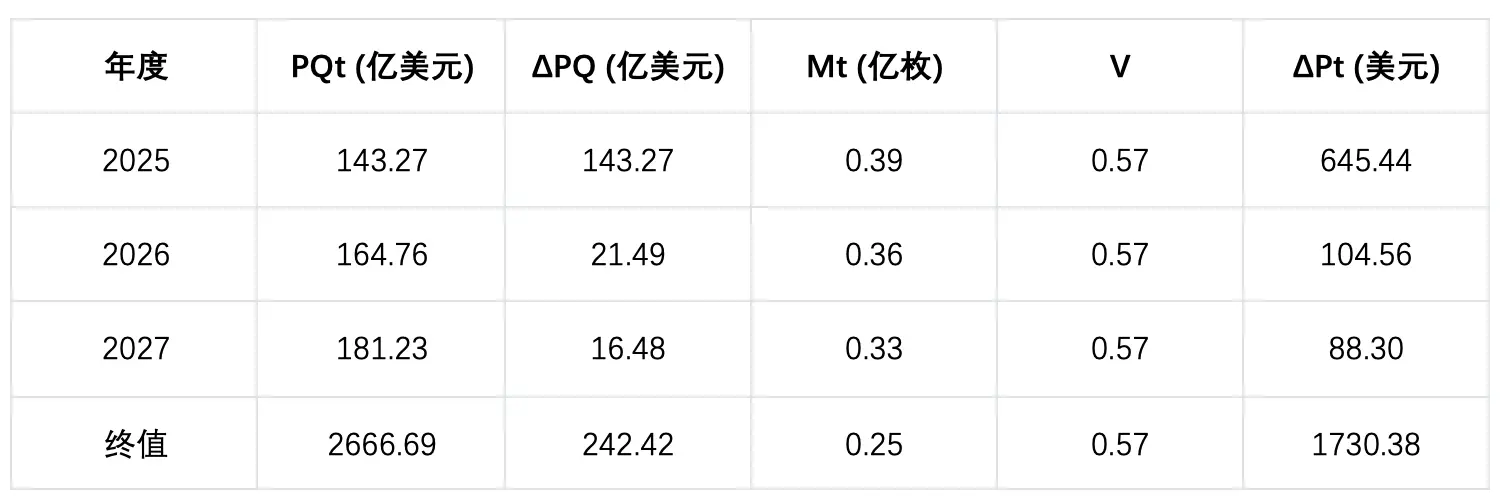
Совокупная экосистемная стоимость PQ
Экосистема Binance включает в себя централизованную биржу Binance и сеть BNB Chain (BNB Chain), поэтому PQ представляет собой совокупную экономическую активность, драйвимую BNB в этих двух сегментах,主要包括:
1. Часть доходов от торговых комиссий (спот и деривативы) на централизованной бирже Binance (CEX), оплачиваемых в BNB (объем торгов × ставка × доля оплат в BNB (допустим, 50%));
2. Комиссии за газ BNB Chain (общий доход от всех Gas-транзакций).
В расчетах предполагается следующий годовой темп роста экосистемной экономики, на основании которого汇总得出未来每年生态名义经济总值 PQt。
· 2025–2027 гг.:分别为 25%、15%、10%;
· 2028 年及以后:长期稳定增长率为 3%。
Общий свободный оборот токенов M₀
Согласно Whitepaper Binance и ончейн-данным, изначальное максимальное предложение BNB составляет 200 млн штук. Вычитая заблокированные доли команды (около 80 млн) и исторический накопленный объем сжиганий (около 11,65 млн), получаем текущую теоретическую свободную циркуляцию примерно 108 млн штук. Учитывая текущий механизм сжигания Binance и будущие прогнозы, ожидается, что в период 2025–2027 гг. свободный оборот сохранится на этом уровне, а в долгосрочной перспективе плавно стабилизируется на отметке 100 млн штук. Это максимально доступная для торговли на вторичном рынке сумма при отсутствии блокировок под утилитарные нужды экосистемы.
На этой базе дополнительно исключаем четыре крупные сценария экосистемной блокировки (оплата комиссий, стейкинг узлов, инвестиционные продукты, долгосрочное хранение), получая фактический свободный оборот M₀t.
Скорость обращения V
Скорость обращения BNB затруднительно рассчитать напрямую. Мы используем метод обратной проекции: через фактически рыночную цену 2024 года, PQ и M₀ рассчитываем базовое значение V равным 0,57. Для будущих лет зададим диапазон ±10%, который будет проверяться в последующем чувствительном анализе на предмет его влияния на оценку.
2. Расчет годовой добавленной стоимости ΔPt
На основе формулы предыдущего раздела:
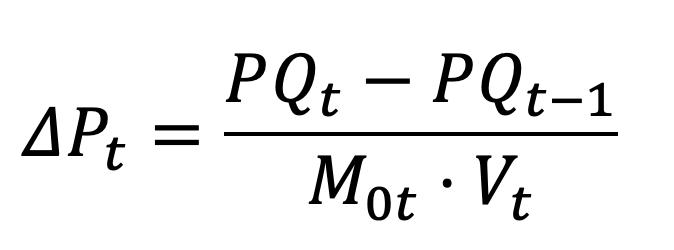
Ежегодно рассчитываем新增的生态价值,并除以当年 BNB 的实际流通规模与流转速率,得到每年单位代币的理论价值增量。
基于2024年实际数据,假设未来三年分别以 25%、15%、10% 、长期3%增长:
3. Дисконтирование и суммирование ценности:расчет теоретической оценки
Используя ставку дисконтирования 10%, дисконтируем ежегодные приращения ΔPt, получая итоговую приведенную стоимость всего будущего “монетарного прироста”:
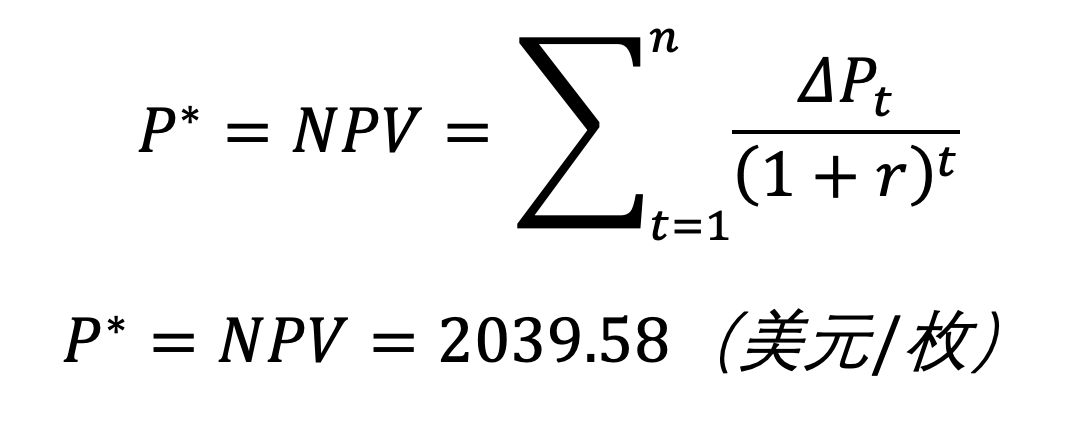
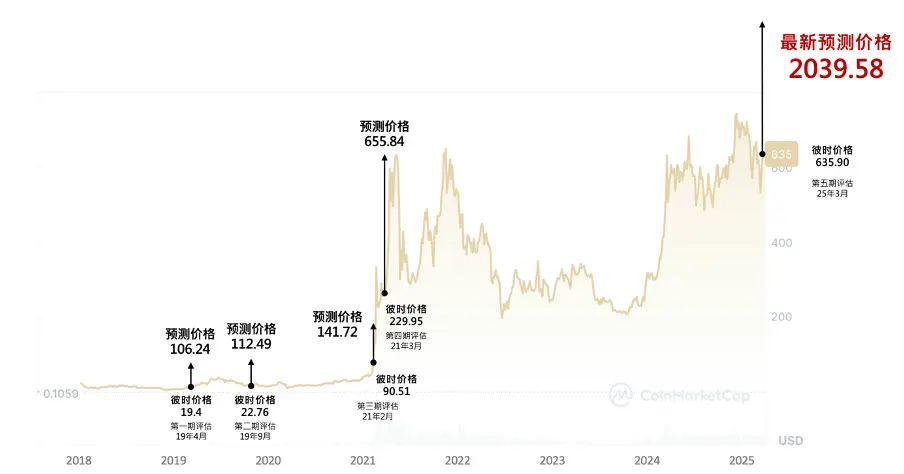
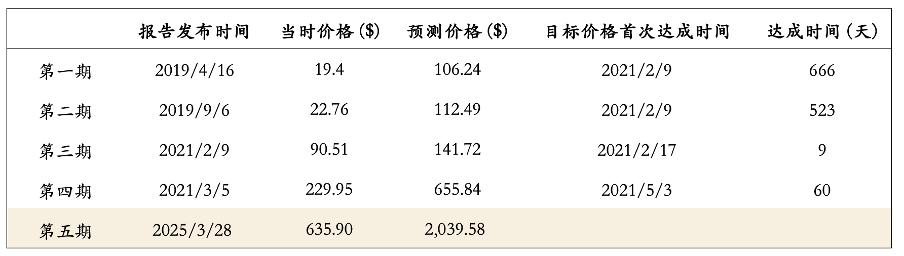
4.3 Расписание достижения целевых цен BNB по четырём прошлым выпускам отчета Hash Global
5. Заключение
Данный отчет на примере BNB предложил понятие нового класса активов “ценностно-функциональные токены” и构建了基于货币方程式的系统性估值框架。我们希望该框架能够为项目方的代币经济设计、投资者的价值判断、以及研究者的模型评估提供参考和启发。
Из-за того, что отрасль Web3 находится в стадии стремительной эволюции, мы будем непрерывно обновлять модель и исследовательские результаты. Приглашаем инвестиционные фонды, исследователей и разработчиков обсуждать и предоставлять обратную связь по содержанию отчета.
Для получения обновлений отчета, деталей модели или дальнейшего обсуждения просим посетить наш официальный сайт или связаться с членами команды. Будем рады вашим отзывам и рекомендациям:
• Официальный сайт:www.hashglobal.io
• Twitter авторов:@longwinsk,@Jf4172
• Контактный email:[email protected]
Отказ от ответственности
Настоящий отчет предназначен исключительно для информационного обмена и не является инвестиционной рекомендацией или гарантией будущих результатов рынка. Он составлен на основе независимых исследований Hash Global и общедоступных материалов. Мы приложили все усилия для обеспечения точности и полноты данных и аналитики, однако не даем никаких обязательств или гарантий относительно применимости окончательных результатов или взглядов. Инвестирование в криптоактивы сопряжено с высокой степенью неопределенности и волатильности. Перед принятием любых инвестиционных решений читателям следует тщательно изучить соответствующие риски и нести полную личную ответственность. Hash Global и ее сотрудники не несут ответственности за любые прямые или косвенные убытки, возникшие вследствие использования материалов настоящего отчета.
По состоянию на дату публикации настоящего отчета, Hash Global и управляемые ею фонды владеют частью активов BNB. Соответствующий анализ и мнения могут быть подвержены влиянию позиций. Мы продолжим отслеживать данные активы в зависимости от динамики рынка и при необходимости обновим материалы исследования.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @HashGlobal








