Токены становятся новым видом акций.
Автор: Matty
Редакция: Chopper, Foresight News
В прошлом году Apple потратила 100 млрд долларов на обратный выкуп собственных акций. Обратный выкуп действительно эффективен: он сокращает обращение акций, концентрирует права собственности и вознаграждает инвесторов, придерживающихся долгосрочной стратегии.
На протяжении более чем века механизм дивидендов непрерывно стимулировал сложный рост капитала; привилегированные акции уравновешивали интересы инвесторов разного уровня; правила блокировки и разблокировки долей предотвращают распродажи и вывод средств сотрудниками. Эти модели давно стали зрелыми.
Это не считается инновацией, просто скучные, но проверенные временем механизмы работы фондового рынка. И вот сейчас эта классическая модель начинает функционировать в блокчейне.
Выкуп и сжигание, распределение доходности, переключатель комиссий, планы разблокировки долей, конвертация привилегированных акций в обычные… Проекты Web3 активно воспроизводят эту финансовую логику, все расчеты производятся в реальном времени, а любой пользователь может проверить их через обозреватель блоков. Экономическая модель никогда не была ядром инноваций, ключевым элементом является базовая инфраструктура. Логика функционирования прав собственности проверена временем; настоящую революцию внес сам канал оборота, несущий эту логику, что напрямую меняет порог входа капитала, скорость расчетов и прозрачность операций.
Сопоставление логики
Большинство дискуссий о криптовалютах начинаются с уровня токенов, после чего пытаются экстраполировать их на традиционные финансы. Я считаю этот подход неверным. Если опираться на базовую логику, известную традиционным акционерным инвесторам, то форма реализации токенов станет понятной и прозрачной.
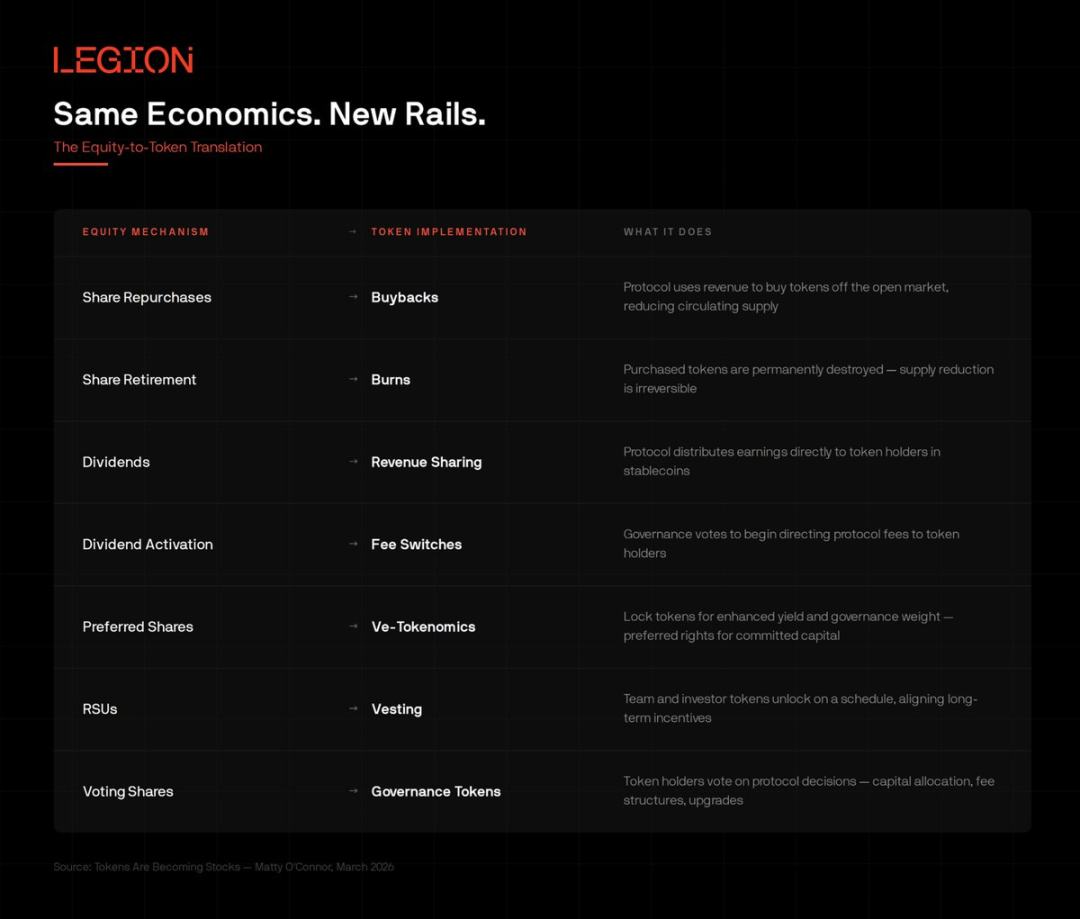
Эта таблица соответствий является ключевой меркой для анализа всего направления: если механика любого токена точно соответствует классической логике акционерных прав, его фундамент ценности устойчив; напротив, бесконечная эмиссия без обеспечения активами, цикл генерации дохода из ничего и системы баллов без конечной стоимости обречены на провал без исключений.
Столетняя история корпоративных финансов уже подтвердила основную закономерность: только модель возврата ценности, привязанная к реальной выручке, позволяет накапливать капитал за счет сложного процента; все остальные схемы по своей сути являются замаскированным размыванием стоимости.
Практические примеры внедрения
Теория проста и понятна, давайте посмотрим на реальное положение дел в отрасли.
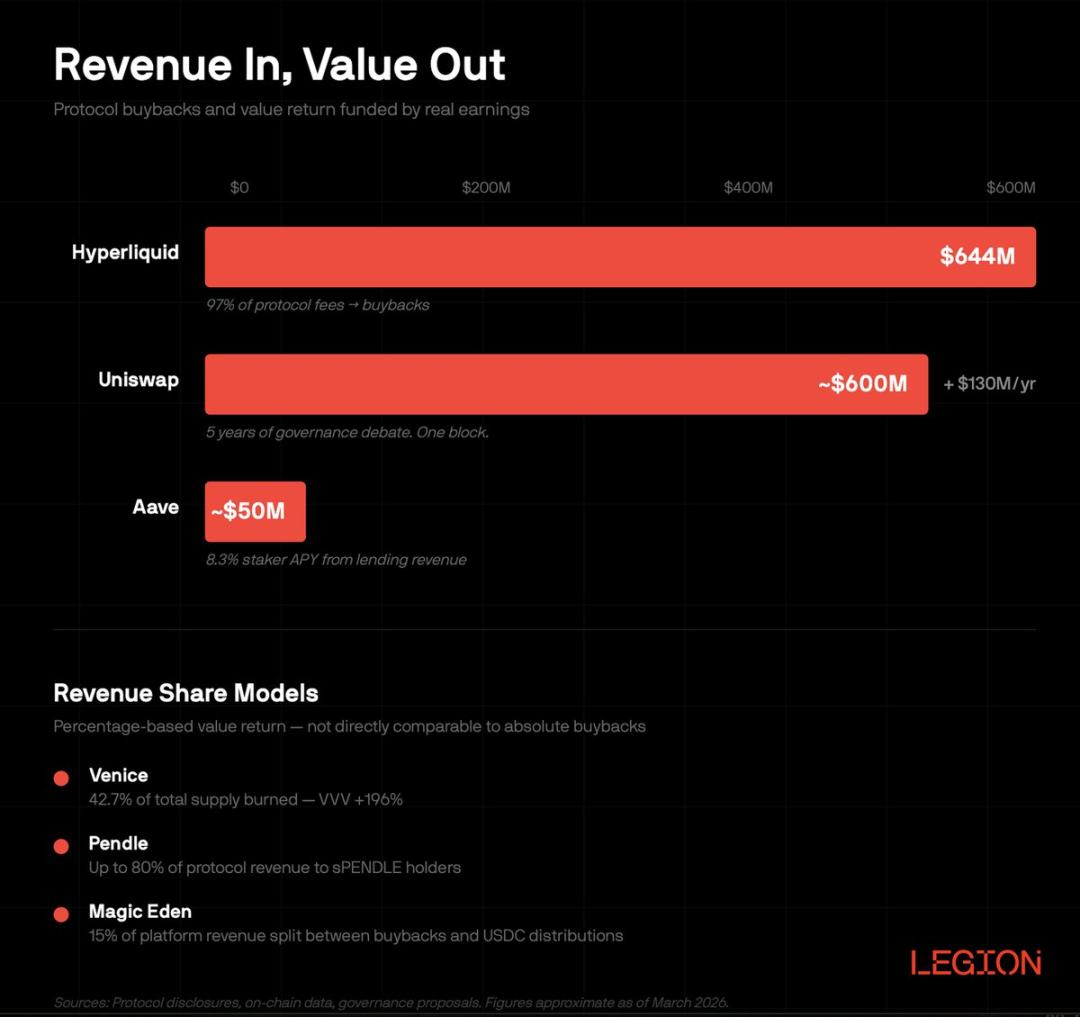
Hyperliquid направляет 97% комиссий протокола исключительно на обратный выкуп токенов HYPE — не 10% или какую-то малую долю, а целых 97%. Накопленная сумма выкупа уже превысила 644 млн долларов, что составляет 46% от общего объема выкупа токенов во всей криптоиндустрии. Резервный фонд проекта держит около 29,8 млн токенов HYPE стоимостью свыше 1,5 млрд долларов, причем эти крупные средства полностью происходят из реальной выручки протокола, а не создаются из воздуха через эмиссию фонда.
Это точное воспроизведение подхода Apple по возврату капитала инвесторам: единая базовая логика, более высокая скорость расчетов и полная открытость на всех этапах. Нет необходимости ждать публикации годовой финансовой отчетности 10-K публичными компаниями, чтобы найти данные — информация в блокчейне обновляется в реальном времени и доступна для проверки в любой момент.
Uniswap, крупнейшая децентрализованная биржа в криптопространстве, в течение пяти лет подряд не возвращала ни цента дохода держателям токенов. Все эти пять лет UNI оставался лишь токеном управления без реальных экономических полномочий. Только в декабре 2025 года предложение по активации переключателя комиссий прошло голосование. В рамках того же предложения проект прямо уничтожил 100 млн токенов UNI (примерно на 600 млн долларов рыночной капитализации), а в последующие годы продолжит ежегодно сокращать обращение примерно на 130 млн долларов.
Если перевести это в контекст традиционных финансов: это равносильно голосованию совета директоров за запуск программы дивидендов и масштабное погашение акций в обращении. Решение, которое в мире традиционных финансов требует пяти лет управленческих переговоров, в блокчейне реализуется ровно за один блок.
Aave еженедельно выделяет из резервов казначейства 1 млн долларов на выкуп токенов, что составляет около 50 млн долларов в годовом исчислении. Пользователи, предоставившие ликвидность в стейкинг, получают годовую доходность около 8,3%, базирующуюся на реальной прибыли кредитного бизнеса, а не на искусственно надутой монетарной эмиссии. Заемщики выплачивают проценты, формируя фактическую операционную выручку, которая затем аккумулируется как дивидендный доход; уровень доходности даже превышает средние показатели дивидендной доходности индекса S&P 500.
Все приведенные примеры объединяет одна суть: признание реальной выручки и возврат ценности ее владельцам; отсутствие размывания долей собственников и пирамидальной экономики замкнутого цикла. Эта логика возврата капитала, десятилетиями обеспечивавшая стабильную работу фондового рынка, благодаря блокчейн-инфраструктуре сокращает время расчетов с нескольких дней до секунд.
Добавлю еще несколько проектов, заслуживающих внимания. Venice, используя выручку для выкупа, совокупностью уничтожила 42,7% общего обращения, одновременно сократив эмиссию токенов на 40%. Ее нативный токен VVV взлетел на 196% в феврале. Сужение предложения в сочетании с ростом прибыли представляет собой мощную реализацию классической логики управления акциями. В январе этого года Pendle отменил двухлетний механизм блокировки vePENDLE и перешел на ликвидный sPENDLE: до 80% выручки протокола распределяется среди стейкеров, срок разблокировки сокращен до 14 дней, избавляясь от сверхдолгой двухлетней заморозки. Выручка проекта выросла в 60 раз за два года, однако при старой механике лишь 20% пользователей были готовы блокировать свои средства надолго. Оптимизация, аналогичная конвертации привилегированных акций в обыкновенные, напрямую задействовала оставшиеся 80% сообщества в экосистеме. В феврале Magic Eden представила гибридную модель:
15% доходов платформы направляется на выкуп и прямое распределение USDC среди поставщиков ликвидности.
Почему зрелые механизмы появились так поздно
Если экономические модели акционерных прав прошли столетнее испытание, почему десять лет в криптоиндустрии практически полностью игнорировали дизайн токенов в этом ключе?
Корень проблемы кроется в базовой ловушке бухгалтерского учета, которая долгое время вводила в заблуждение множество участников рынка.
Ранние модели токенов фактически означали, что компания печатает новые акции и выдает их пользователям в виде дивидендов. Вроде бы высокая доходность, достигаемая за счет дополнительной эмиссии токенов, по своей сути никоим образом не является разделением прибыли. Пользователи получают совершенно новые отчеканенные токены, тогда как стоимость их собственного портфеля постоянно снижается из-за инфляции.
Если рассчитать годовую доходность, поддерживаемую любым объемом эмиссии, можно обнаружить, что после учета инфляции циркулирующих токенов фактическая норма доходности обязательно будет отрицательной. Традиционные публичные компании не могут долго поддерживать подобную модель, и большинство токен-проектов в конечном итоге неизбежно терпят крах.
Механики с баллами и нарративы реостейкинга — это поздняя итеративная упаковка, где обновлена оболочка, но недуг остался прежним. Баллы приравниваются к опционным правам предприятия без какой-либо прибыли; момент погашения наступает без какого-либо обеспечения активами, и стоимость стремится к нулю. Даже если текущий рыночный цикл маскирует это под более сложные профессиональные термины, базовая экономическая логика ничуть не изменилась.
Так называемая «инновация модели» не выдерживает критики. Чеканка токенов для выплаты доходности есть не что иное, как откровенное размывание акционерной доли без инвестиционного меморандума. Отрасль потратила десять лет на то, чтобы вновь осознать базовые истины, давно известные финансовым директора каждой корпорации, и признаться в этом, мягко говоря, неловко.
Однако эра реальной выручки кардинально изменила общую картину. Такие проекты, как Hyperliquid и Aave, глубоко увязывают возврат ценности с прибылью от реального бизнеса: признание выручки протокола запускает обратный выкуп токенов; накопление доходов от комиссий приводит к выплате дивидендов держателям стейкинга.
Приход этих перемен был неизбежен. Как только ряд проектов доказал, что реальная выручка способна укреплять ценность токенов так же, как прибыль компаний поднимает котировки акций, рынок перестал гнаться за абстрактными нарративами. Любая история рано или поздно заканчивается, и выход на истинные доходы становится отраслевой нормой.
Двунаправленная интеграция стала неизбежным трендом
Интеграция проектов Web3 с устоявшейся акционерной экономикой — это лишь половина истории; вторая половина заключается в том, что традиционный фондовый рынок принимает в качестве основы токенизированную инфраструктуру, и этот аспект часто остается незамеченным рынком.
Расчеты T+2 уже давно считаются архаизмом прошлого. Технологии мгновенных расчетов по финансовым сделкам давно созрели и сейчас повсеместно внедряются на базе блокчейна; когда данные протокола обновляются в реальном времени с каждым блоком, квартальные отчеты 10-Q выглядят устаревшими и малоэффективными; традиционные фондовые рынки с фиксированным торговым временем (понедельник–пятница 9:30–16:00, выходные и праздничные дни) изначально обладают недостатками, тогда как крипторынок работает круглосуточно и без выходных круглый год.
Эти врожденные ограничения традиционных финансов имеют корни в устаревших технических барьерах базового уровня. Сегодня технологические препятствия уже устранены, и осталась лишь институциональная инерция путей развития, а не объективные технические сложности.
Этот процесс интеграции давно вышел за рамки теории: объем токенизированных акций в сети блокчейн на данный момент достиг примерно 1 млрд долларов. 9 марта 2026 года Nasdaq и Kraken совместно запустили шлюз для акций, соединив регулируемый традиционный фондовый рынок и инфраструктуру DeFi без ограничений доступа. Второй по величине в мире фондовая биржа получила одобрение Комиссии по ценным бумагам и биржам США (SEC) на перенос части акций в блокчейн. Это стало возможным исключительно благодаря подавляющим преимуществам блокчейн-каналов.
Наиболее ярким сигналом послужило участие BlackRock: объемы управляемых активов его токенизированного фонда казначейских облигаций BUIDL достигли 2,9 млрд долларов. Фонд ежемесячно выплачивает дивиденды в виде стейблкоинов, суммарно отправив кошелькам инвесторов прямой выплаты свыше 100 млн долларов прибыли. Проще говоря, сегодня BlackRock рассчитывается по инвестиционным дивидендам через USDC.
Интеграция всегда носит взаимный характер: токен-проекты выстраивают строгие экономические системы, сопоставимые с традиционной акционерной формой, а традиционные фондовые рынки повторно используют высокоэффективную архитектуру токенизации. Исход этой конкуренции состоит не в замене одного другим, а в совместном использовании единого высокоскоростного базового канала оборота для обоих типов активов.
Естественный разрыв в доступе капитала
Объем капитала, который в настоящее время способен привлечь токенизированный рынок, составляет всего 2–5% от покупательной способности традиционного фондового рынка. Это структурный изъян.
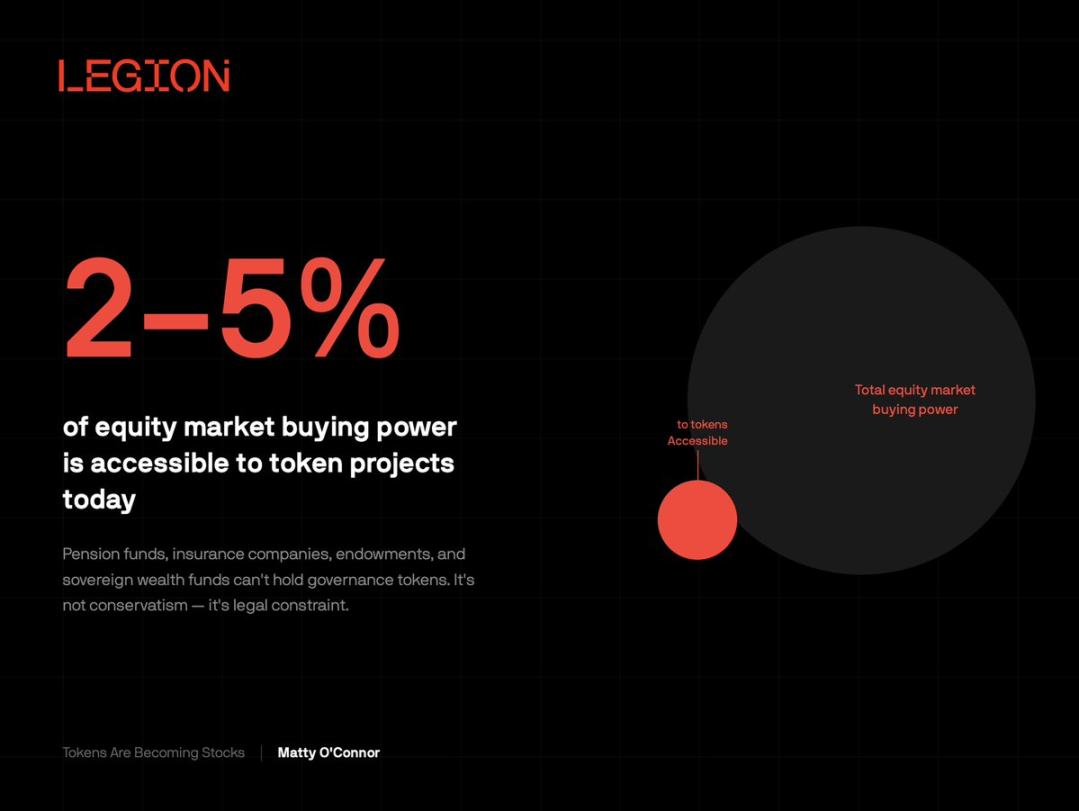
Пенсионные фонды не могут удерживать управленческие токены; страховые компании не могут включать доходные дивидендные токены в категорию активов с фиксированным доходом; в правилах распределения ресурсов благотворительных фондов отсутствует специальный классификатор «доходность DeFi». Университетские эндаумент-фонды, суверенные фонды богатства, страховые резервы... Эти крупнейшие в мире долгосрочные капиталы до сих пор наблюдают со стороны. Исходя из требований комплаенса по исполнению доверительных обязанностей, даже при наличии качественных и стабильных токен-моделей крупные институты не могут легально инвестировать в подавляющее большинство токенов.
Поворотный момент уже на горизонте. Активы, сочетающие преимущества первичного распределения токенов с правовой защитой регулируемых акций, способны привлечь в 10–100 раз больше капитала по сравнению с чисто токенной архитектурой. На данный момент экономические модели с опорой на реальную выручку и инфраструктуры мгновенных расчетов уже полностью готовы; остается лишь разработать надлежащую нормативно-правовую базу, подходящую для входа институционального капитала.
Взаимодополняемость очевидна. Токенизированная инфраструктура обеспечивает мгновенные расчеты, круглосуточную ликвидность 7×24, глобальный бесперебойный доступ без посредников, прозрачную цепочку наличности на блокчейне и программируемые правила распределения; традиционные фондовые рынки предлагают четкое юридическое разграничение, систему комплаенса доверительного управления, жесткие стандарты custody для институтов, а также вековой прецедентный опыт, гарантирующий защиту прав инвесторов.
Никто из них не способен построить полную замкнутую экосистему в одиночку, но обе стороны отлично осознают ценность взаимодополнения. Победителем станет абсолютно новый формат, эффективно сочетающий сильные стороны обеих систем.
Направления будущего
Доходные дивидендные токены по своей сути являются акциями с полностью обновленным опытом расчетов; токенизированные акции, в свою очередь, представляют собой цифровые токены в условиях совершенствующейся правовой базы. Два типа финансовых активов продолжают сближаться, а разрыв между ними сокращается с каждым кварталом.
Главным вопросом дискуссии давно перестало быть «смогут ли токены воспроизвести логику акций» — ответ уже известен. Ключевой вопрос теперь таков: кто сможет построить связующий мост между капиталом и инфраструктурой и насколько быстро законодательно-правовая база успеет угнаться за темпами экономического обновления.
Механизмы окончательно созрели, пути проложены, капитал привлечен.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @matty_