


Почему 85% выпусков токенов в итоге превращаются в дорогие «похороны»?
Автор: Eli5DeFi
Перевод: AididiaoJP, Foresight News
Запуск токенов в 2026 году требует столкновения с суровой реальностью.
Это не праздник и не награда за ваши усердные усилия по созданию проекта.
Скорее это «открытый гладиаторский бой»: любой недочёт в модели вашей токеномики будет замечен опытными участниками рынка, которые сильнее вас в построении моделей, и будут вынесены на всеобщее обозрение и использованы против вас.
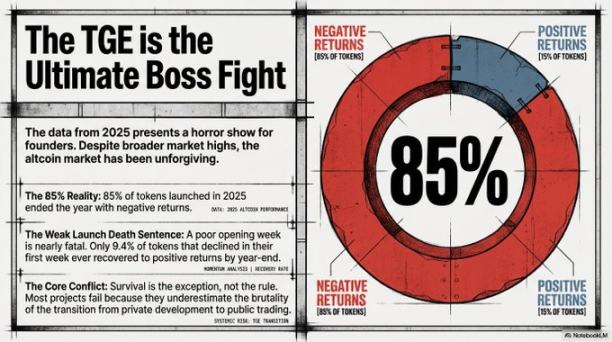
Исследование Arrakis проанализировало данные за 2025 годданные, и результат однозначен: 85% проектов с выпуском токенов в итоге завершаются с отрицательной доходностью.
Вина здесь не в плохом рынке: медвежий рынок не выбирает специально токены с плохой токеномикой для атак, игнорируя те, у которых она продумана.
Эта цифра — предупреждение рынка для основателей: большинство приходит на бой, но готовится лишь к церемонии открытия.
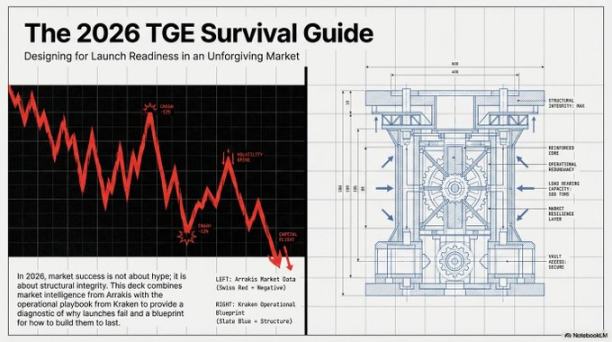
Хорошая новость? Те 15%, кто выжил, не обязаны этим удаче. Они просто действовали строго по плану, а их методология воспроизводима.
«Плохое表现 в первую неделю после выпуска практически приговаривает токен к смерти. Данные показывают, что только 9,4% токенов, упавших в первую неделю, впоследствии смогли восстановиться.» — Arrakis Research
Стоит внимательно обдумать эти слова.
Краткое содержание
- Ваш токен потерпел неудачу не из-за невезения, а потому что изначально он не был спроектирован для успеха.
- 85% токенов, выпущенных в 2025 году, продемонстрировали падение на протяжении всего года. Это проблема проектирования, а не рынка.
- Выпуск токенов с полной разведённой капитализацией (FDV) свыше $1 млрд равен раздариванию денег тем, кто никогда не будет использовать ваш продукт, позволяя им «выводить прибыль на пике».
- Стейкинг, управление и кастодиальное хранение — это не «дополнительные функции», а иммунная система токена. Без него он не переживёт первый день листинга.
- Только 9,4% токенов, упавших в первую неделю, способны восстановиться. Показатели первой недели фактически определяют, жив проект или мёртв.
«Физические законы» за TGE
Здесь пригодится полезная мыслительная модель, заимствованная из физики. При каждом выпуске токенов действуют две противоположные силы:
- Давление продаж = гравитация. Она существует объективно, обладает терпением и совершенно всё равно на ваши грандиозные видения.
- Реальный спрос = реактивный двигатель.
Проблема не в наличии гравитации (она всегда есть), а в том, достаточно ли мощен ваш двигатель, чтобы преодолеть её. К сожалению, большинство команд строят ракеты без двигателей, а потом винят в этом силу притяжения планеты.
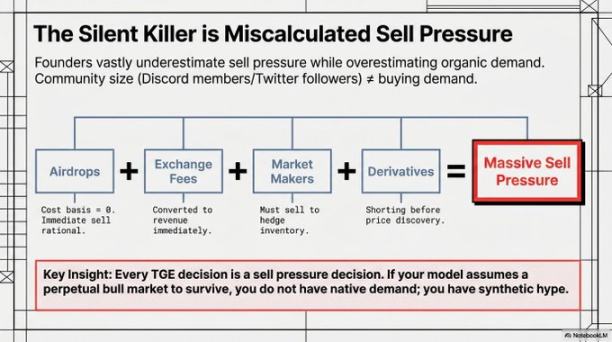
Кто будет продавать в первый день? (Это точно не из-за зла)
Многие основатели совершают здесь грубую ошибку: воспринимают распродажи как предательство. На деле же это простая математика.
Стоимость участия пользователей через аирдроп равна нулю. Получить что-то бесплатно, а затем обменять на реальные деньги — самый рациональный выбор. Данные показывают, что 80% пользователей, получивших токены по аирдропу, продадут их в первые 24 часа. Это не отсутствие лояльности, а обычная человеческая природа.
Централизованные биржи получают токены в качестве платы за листинг. Это их доход. Реализовывать свои позиции — естественно и абсолютно закономерно.
Если маркетмейкеры работают по «модели займов», то для хеджирования рисков и обеспечения ликвидности для котировок им также приходится продавать часть взятых в долг токенов. Это тоже не предательство: вы сами согласились на эту модель, которая содержит встроенную математику.
Ранние спекулянты на понижение начали шортить ещё до стабилизации цены. Это профессионалы, существовавшие на рынке дольше, чем ваш проект. Проблема не в них, а в том, что вы не предусматривали их появления.
При проектировании токенов многие проекты исходят из того, что этих участников не существует. Но они реально присутствуют. Либо вы учитываете их в своих планах, либо они «продемонстрируют вам урок» на практике.
Ловушка оценки (как обмануть себя с помощью математики)
Самым дорогим предметом тщеславия в криптоиндустрии являются не картинки аватаров, а завышенная до абсурда «полная разведённая капитализация (FDV)».
Распространённый приём заключается в следующем: команда выпускает в обращение только 5% токенов («низкий процент обращения»), но заявляет общественности, что FDV составляет 1 миллиард долларов.
Рынок быстро проводит расчёт: значит, оставшиеся 95% разблокируемых токенов оцениваются исходя из того, что они никогда не будут разблокированы? Это невозможно, они рано или поздно выйдут на рынок. Когда это произойдёт, цена обрушится вниз так же резко, как если бы человек сорвался с трамплина для прыжков на лыжах.
Эти данные пугают своим масштабом, и каждый основатель обязан их изучить:
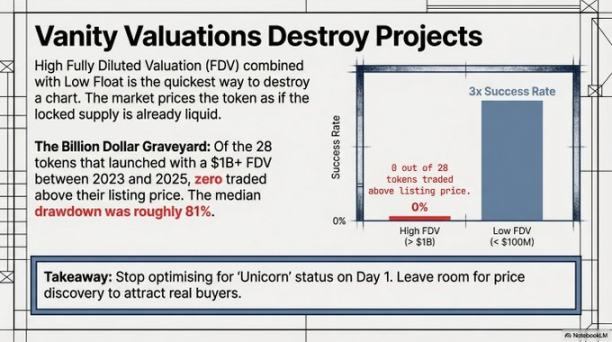
FDV на момент выпуска
- Выше 1 млрд долларов: к концу года ни один токен не сохраняет цену выше первоначальной цены выпуска. Медианный спад: 81%.
- Ниже 100 млн долларов: вероятность успешного прохождения первого месяца в 3 раза выше, чем у токенов с FDV свыше $500 млн.
Ставка на провал в 100%. Не 70%, не 90%, а именно 100%.
Но основатели продолжают идти на этот шаг, ведь упоминание «FDV в 1 млрд долларов» в пресс-релизах выглядит презентабельно и обеспечивает визуальную привлекательность портфелей для ранних инвесторов до момента, когда они смогут реально продать активы. По сути, это «иллюзия ценообразования», которую рынок беспощадно вскроет.
Одержимость FDV даты запуска аналогична оценке успеха компании по красоте PowerPoint-презентации. Это может впечатлить тех, кто не смотрит в долгосрок. Более низкая оценка, напротив, оставляет пространство для истинного ценообразования, что необходимо для формирования устойчивого тренда. Проекты с скромным запуском обычно выживают, а те, что гонятся за тщеславием, чаще всего умирают.
Четыре амулета (то, что действительно работает)
Arrakis выделяет четыре ключевых столпа, которые позволяют различить тех, кто выживет, и тех, кто просто платит «дань за обучение». Мы добавим к этому немного собственного понимания.
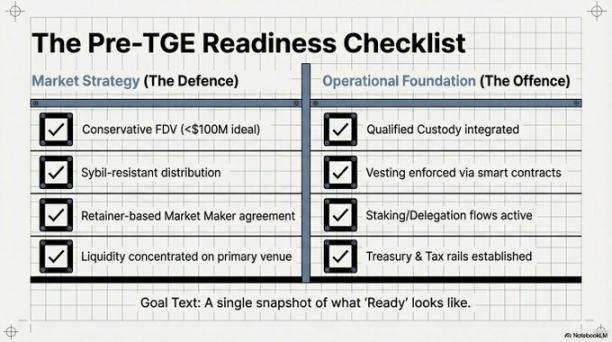
Амулет 1: защита от ботов-аккаунтов (Сибилл) — фильтрация перед выпуском токенов
Сравнение двух случаев даёт мгновенный результат:
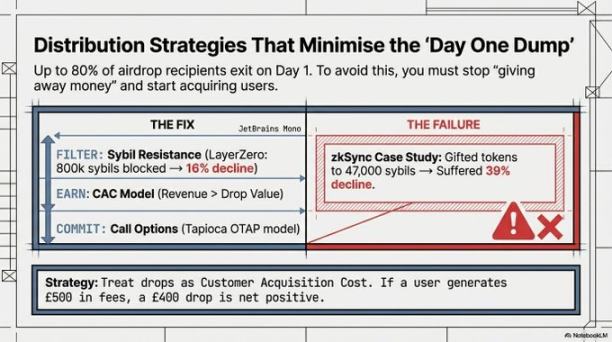
- Команда @LayerZero_Core проделала титаническую работу: перед выпуском токенов выявила 800 тысяч «адресов Сибилл» (фейковых аккаунтов для фарминга аирдропа). Получив токены, они мгновенно их продавали и никогда не возвращались. Итог: падение за первый месяц составило всего 16%.
- zkSync почти не проводил фильтрацию, в результате 47 тысяч адресов Сибилл получили аирдроп. Итог: за тот же период падение составило 39%.
Разница между 16% и 39% — это плата за отсутствие должной подготовки.
Защита от Сибилл кажется хлопотной задачей, но важно понимать: вы оплачиваете привлечение реальных пользователей, а не содержите паразитов. Фармеры не хотят вашего продукта, им нужны только токены. Вы должны сделать получение токенов дорогостоящим для тех, кто не собирается пользоваться вашим продуктом.
Амулет 2: аирдроп на основе дохода — восприятие аирдропа как «стоимости привлечения клиента»
Посмотрите на аирдроп под другим углом: рассматривайте его не как «бонус сообществу», а как «расходы на привлечение клиентов».
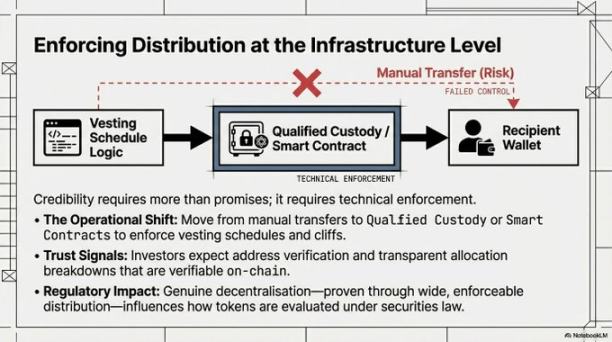
Если пользователь генерирует для вашего протокола комиссию в размере 500 долларов, а вы вознаграждаете его токенами на 400 долларов, даже если он сразу продаст все токены, этот «клиент» всё равно считается прибыльным (чистый доход 100 долларов). Экономическая активность уже occurred, а продажа токенов — это просто цифра в учётных записях, а не катастрофа.
Амулет 3: готовность инфраструктуры — не выпускайте машину без установленного двигателя
Функции стейкинга и управления должны стать доступными ровно в момент листинга токена. Не «скоро будет доступно», не «в стадии разработки», а «доступно немедленно».
В противном случае результат будет следующим:
Ранние сторонники получат токены и обнаружат, что не могут их застейкать для получения доходности или участвовать в голосованиях. Капитал окажется замороженным. Замороженный капитал, не приносящий доход, будет продан. Это не отсутствие лояльности, а базовая финансовая грамотность.
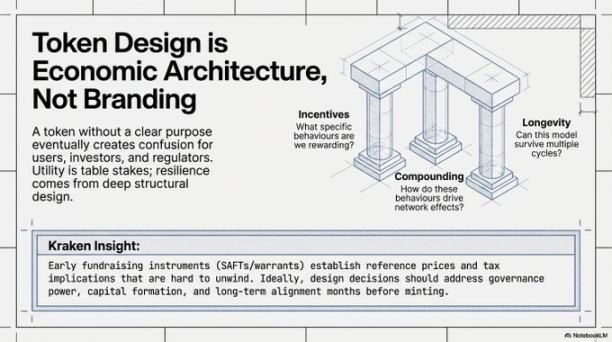
Кроме того, с самого первого дня должно присутствовать качественное решение для кастодиального хранения. Это жёсткий критерий, который обязательно проверяют институциональные инвесторы. Если кастодиальное хранение ограничивается простым «многосигатурным кошельком» без соответствующей комплаенс-базы, крупные игроки категорически откажутся от входа. Это не поиск проблем, а их собственная потребность в управлении рисками.
Амулет 4: правильный выбор маркетмейкера — понимание покупаемой вами услуги
Маркетмейкер предоставляет «глубину» (толщину рынка), а не «спрос» (покупателей). Это важный момент: некоторые основатели нанимают маркетмейкеров, полагая, что приобретают гаранта поддержки цены. Их задача — обеспечить плавность торгов с имеющимися ордерами, но создать покупателей из воздуха они не способны.
- Модель «наёмных услуг» (fee-based) более прозрачна и предпочтительнее.
- Модель «займов» (loan-based) тоже имеет свои плюсы, однако потребности маркетмейкера в собственной хеджировании фундаментально конфликтуют с вашей целью стабилизации цены.
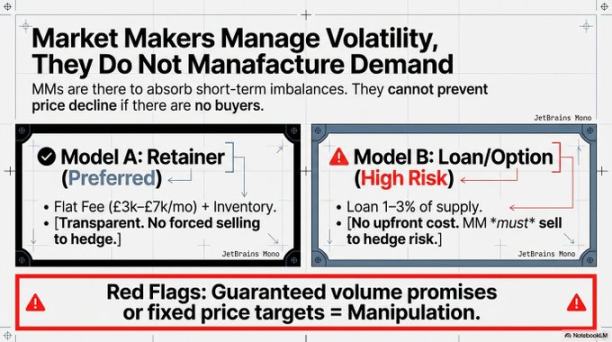
При выборе маркетмейкера обратите внимание на следующие тревожные сигналы:
- Гарантия достижения целевых объёмов торгов
- Отклонение ваших предложенных условий
- Обещания поддержания цены при колоссальном давлении продаж
Это может означать, что они планируют заниматься фиктивными сделками (wash trading), а не профессиональным обеспечением ликвидности.
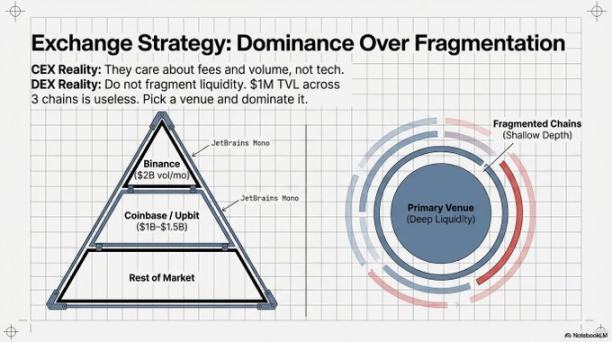
Ликвидность должна быть сконцентрирована. Распределение миллиона долларов по трём разным сетям приведёт к тому, что «глубина» рынка на каждой из них будет минимальной, и любые колебания способны её разрушить. Гораздо эффективнее выбрать одну основную площадку и углубить ликвидность там. Высокая глубина на одном направлении лучше, чем разреженное покрытие в трёх местах.
Конечная цель: децентрализация
Вышеописанные инфраструктура и распределение представляют собой оборонительные меры. Настоящая долгосрочная цель заключается в том, чтобы протокол по-настоящему прошёл стадию зрелости по четырем ключевым направлениям:
- Децентрализация разработки: возможность написания кода предоставляется не только внутренней команде, но и третьим сторонам через программы грантов и финансирования.
- Децентрализация управления: прозрачный процесс принятия решений, участие множества стейкхолдеров и реализация реальных предложений.
- Децентрализация распределения ценности: экономическая модель позволяет получать выгоду широкому кругу лиц, а не обогащает узкий внутренний круг.
- Децентрализация каналов вовлечения: пользователи со всего мира могут участвовать в стейкинге и голосовании с низким порогом входа в соответствии с регуляторными требованиями, без привязки к опытным криптоэнтузиастам.
Сила подхода Arrakis заключается именно в этом. Если протокол просто хорошо подготовлен к запуску, но не продвигает настоящую децентрализацию, он лишь откладывает решение проблемы «рисков централизации», а не устраняет её.
Заключительные мысли
Исследование Arrakis является одним из самых тщательных анализов TGE в первом квартале этого года. Основная мысль верна: выпуск токенов — это развертывание инфраструктуры, а не маркетинговая кампания.
Команды, воспринимające запуск как маркетинг, часто демонстрируют красивые графики «первой недели», за которыми следует резкое падение, похожее на съезд с трамплина. Команды, относящиеся к выпуску как к инфраструктурному проекту — тщательно анализирующие источники давления продаж, готовящиеся за несколько месяцев вперёд, не гоняющиеся за завышенной FDV и жёстко фильтрующие фармеров — именно те, кто обычно оказывается среди тех 15% выживших.
Мы хотели бы добавить одно важное уточнение: реальный спрос на токен должен исходить от функциональности самого протокола, а не создаваться искусственно через маркетинговые лозунги. Пользователи должны действительно нуждаться в токене, чтобы задействовать ценность, созданную протоколом. Если единственное назначение токена — «управление никем не используемым протоколом», то никакая идеальная защита от Сибилл или соответствие комплаенсу в области кастодиального хранения не помогут. Управление бесполезным активом само по себе не несёт ценности.
Прежде чем думать о том, как осуществить выпуск, сначала сосредоточьтесь на том, как создать настоящий спрос.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @eli5_defi








