Всё, что нужно знать о DeFi-деривативах
Автор: Диогенес Каресес
Перевод: AididiaoJP, Foresight News
С момента запуска dYdX и GMX в апреле 2020 и 2021 годов соответственно, использование платформ DeFi-деривативов росло экспоненциально, и теперь HyperLiquid бросает вызов централизованным биржам по объему торгов и количеству открытых позиций. Несмотря на более позднее основание, общая заблокированная стоимость (TVL) HyperLiquid выросла в 100 раз. В настоящее время совокупный TVL платформ деривативов и развивающихся рынков прогнозов достигает $5,37 млрд при дневном объеме торгов в десятки миллиардов долларов.
Однако глубокий анализ микроструктуры рынка DeFi относительно скуден, например, принципы координации механизмов предоставления ликвидности типа GLP и DMM с перманентными контрактами, различия между DCLOB и (X)LP-/маркетмейкер-биржами, разные требования к марже и вопросы интероперабельности. Большинство существующих отчетов написаны нетрейдерами или инженерами, и их содержание поверхностно.
В этой статье мы рассмотрим основы перманентных контрактов, охватывая всё от базового исполнения (на блокчейне) до книжек ордеров (ордербуков) и ценообразования, оракулов, ликвидации, комиссий и т.д. В заключение мы обсудим различия между текущей инфраструктурой DEX и традиционными финансами (TradFi).
Что такое перманентные контракты?
Перманентные контракты позволяют трейдерам увеличивать воздействие на активы с помощью кредитного плеча. Это означает, что когда цена BTC растет на 10%, пользователь может заработать 30% или больше, но если цена упадет на 10%, убытки также пропорционально увеличатся. Например, при 3-кратном плече прибыль и убыток умножаются в три раза.
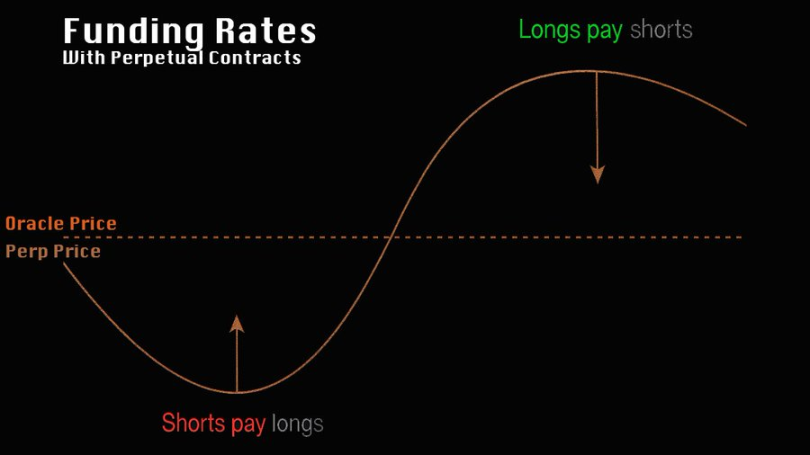
Конкретнее, перманентные контракты — это производные фьючерсные контракты без фиксированной даты истечения. В отличие от большинства американских фьючерсов, которые рассчитываются ежемесячно и требуют физической поставки (например, нефть), перманентные контракты поддерживают привязку цены к активу через механизм ставки финансирования (funding rate). Этот механизм определяет, кто должен платить проценты (в расчете на номинальную стоимость, то есть principal * leverage multiplier): лонги или шорты, в зависимости от премий или дисконтов перманентного контракта по отношению к базовому активу. Когда цена контракта выше базовой, шорты получают ставку финансирования, и наоборот. Статичные ставки финансирования таких контрактов обычно поддерживаются на уровне около 10,9% годовых. Протоколы вроде @ethena_labs и@ResolvLabs используют этот механизм для арбитража: залога базовым активом и одновременной открытия шорт-позиции на рынке перманентных контрактов, получая дельта-нейтральную доходность.
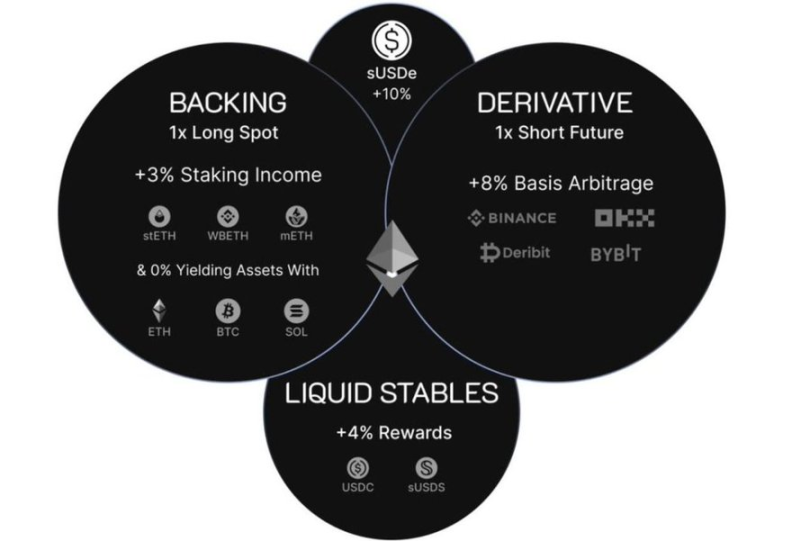
(Схематическое объяснение дельта-нейтральной торговли Ethena) Дельта-нейтральные трейдеры и маркетмейкеры являются основными поставщиками ликвидности на рынке перманентных контрактов
Механика торгов и залог
Торги перманентными контрактами в основном используют стейблкоины в качестве залога. Хотя такие активы, как BTC и ETH, также могут использоваться в качестве маржи, стандарты управления кросс-маржой спота значительно различаются на разных платформах (особенно в DeFi), а для большинства трейдеров комиссии по таким залогам обычно выше, чем при использовании стейблкоинов напрямую. Эти вопросы подробно рассматриваются в главе «Поддерживающая маржа и ликвидация».
Хотя перманентные контракты способны увеличивать прибыль, высокое плечо также часто приводит к принудительной ликвидации. Как один из самых прибыльных финансовых продуктов в криптоиндустрии, конкуренция за перманентные контракты в DeFi становится все жестче.
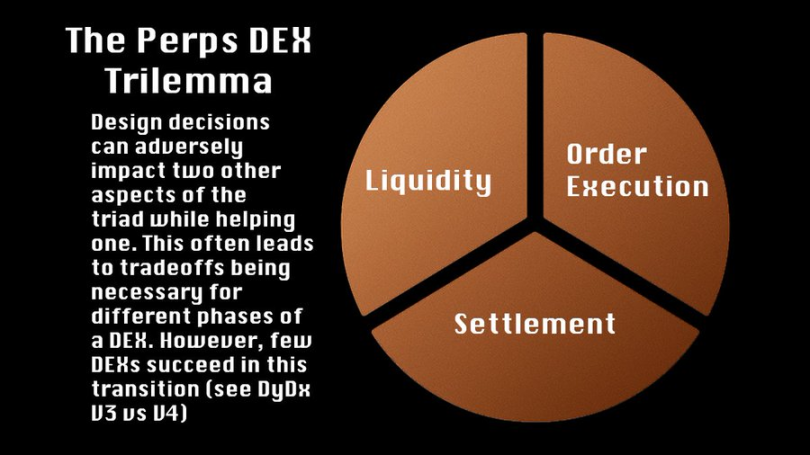
Логика классификации DeFi-протоколов перманентных контрактов
Главный конфликт DeFi-протоколов перманентных контрактов сосредоточен на взаимосвязи трех ключевых функций: привлечения ликвидности, эффективности исполнения и задержки (латентности). Возьмем для примера @avantisfi: система с низкой задержкой может негативно повлиять на пул ликвидности, поскольку в этом протоколе все торги заключаются против собственного пула ликвидности протокола. При смещении цен профессиональные трейдеры с быстрым реакцией могут «токсичным потоком ордеров» подрывать прибыль протокола.
Переход от модели B-Book (протокол берет на себя все торги) к модели A-Book (формирование рынка) устраняет системные риски пула ликвидности, но не гарантирует непрерывного предложения ликвидности. HLP от HyperLiquid прошел именно такую трансформацию: изначально принимая все торги на себя, после роста объемов он постепенно привлек маркетмейкеров для оптимизации ценообразования.
Теоретически внеблоковые (off-chain) книжки ордеров обеспечивают более эффективную и дешевую торговлю, но если валидаторы или сортировщики будут злоупотреблять обработкой потока ордеров, исполнение все равно будет сорвано. Эти проблемы решаемы, но ни одно решение не идеально и требует затрат ресурсов.
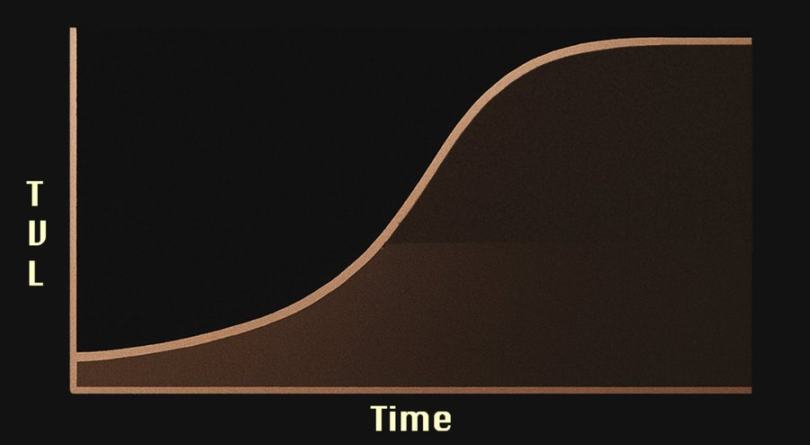
Проблемы холодного старта ликвидности
Участники рынка торговли
Во-первых, каждый ордер имеет различные ожидаемые доходности и риски. Трейдеры хотят делать направленные ставки на базовые активы или вероятность событий на прогнозных рынках. Маркетмейкеры хотят зарабатывать на замкнутом цикле покупок и продаж, взимая комиссии и управляя позициями (экспозицией к различным активам в определенный момент времени). Займодавцы хотят предоставлять кредитное плечо на спотовом рынке, минимизируя риски, то есть имея приоритет в структуре капитала.
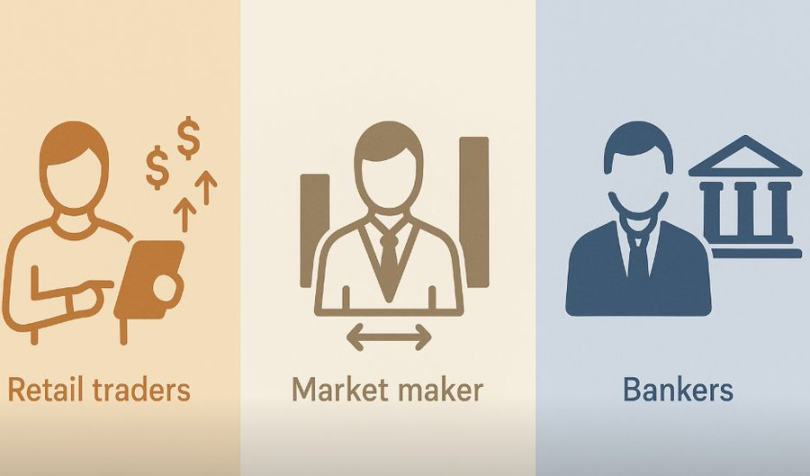
Исходя из разнообразных толерантностей к риску, этих участников можно грубо разделить на три уровня с разными соотношениями риска и доходности. Трейдеры могут получить доходность свыше 3000% через направленные ставки, но также рискуют потерять всю позицию. Крупные маркетмейкеры (при правильной хеджировке) ожидают двоекную годовую доходность в долларах, но при плохом управлении рисками могут терять деньги. Займодавцы в крипте (стремящиеся к доходности выше казначейских облигаций США, сейчас около 5,3%), близкой к процентным ставкам по бондам низкого качества (около 7-8%). Это плечо предоставляется трейдерам или маркетмейкерам для поддержки их деятельности.
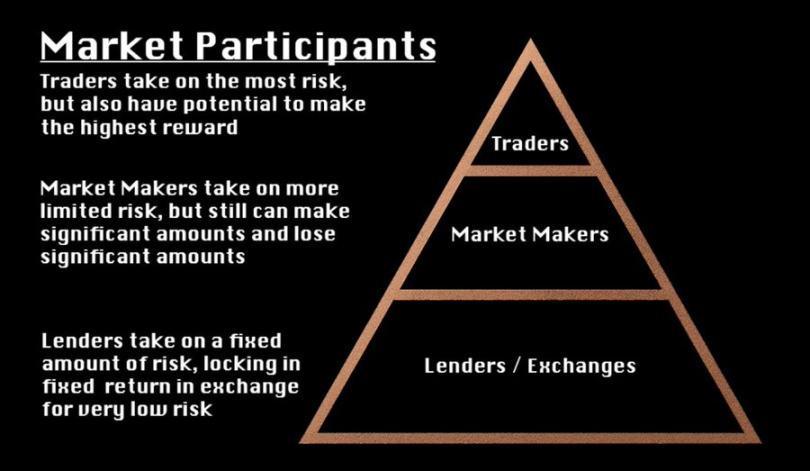
В условиях волатильности цен и ликвидации займодавцы имеют приоритет перед маркетмейкерами и трейдерами, чьи позиции подлежат ликвидации.
Реальная роль маркетмейкера: создание ликвидности vs привлечение ликвидности
Маркетмейкеры зарабатывают не на «ставках против розничных трейдеров». Их основная модель прибыли заключается в замыкании цикла покупок и продаж: например, покупка актива X за 9 долларов и продажа его за 10 долларов, получение прибыли за счет микро-спредов и алгоритмической торговли. Маркетмейкеры должны динамически управлять рисками портфеля; при неудачном хеджировании они могут понести нереализованные убытки из-за обесценивания активов.
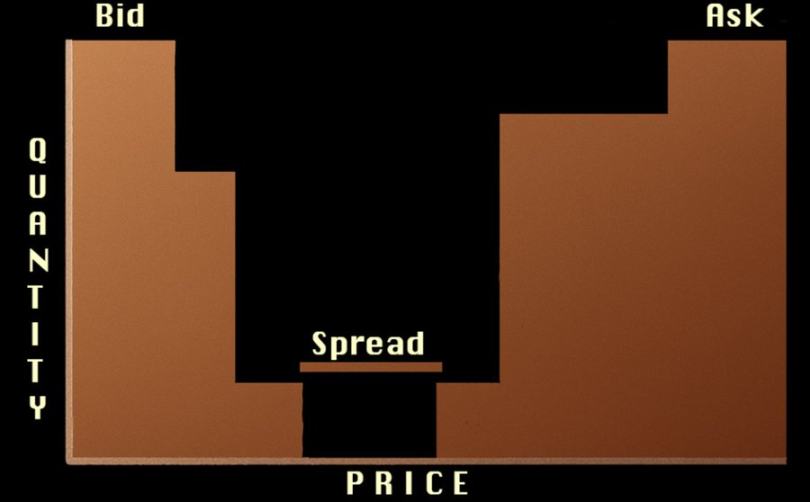
Для стимулирования ликвидности биржи повсеместно применяют модель комиссий «Maker-Taker» (размещение-поглощение), взимая плату с потребителей ликвидности в качестве компенсации маркетмейкерам.
По своей сути трейдерам необходимы маркетмейкеры, и они активно ими пользуются; обычно трейдеры исполняют ордера, выставленные маркетмейкерами. В отличие от маркетмейкеров, трейдеры делают прямые ставки на рост или падение цены актива и нуждаются в ликвидности для открытия позиций, чтобы использовать плечо и увеличить прибыль при правильном прогнозе.
Например, если трейдер уверен, что BTC вырастет на 30% и упадет не более чем на 10%, использование перманентного контракта с 5-кратным плечом может дать доходность в 150% (после вычета комиссий / ставок финансирования), в то время как спотовая торговля принесла бы только 30%. Единственная разница в том, что при ошибочном прогнозе трейдер сталкивается с риском ликвидации.
DEX как рыночная платформа сталкивается с классической проблемой «кто кого»: без ликвидности маркетмейкеров сложно привлечь трейдеров, а без торговых объемов маркетмейкеры не хотят заходить. Существует два основных решения:
Модель пула ликвидности: такие проекты, как Ostium, ранний HLP от HyperLiquid, GMX и др., где протокол сам выступает контрагентом. Однако в долгосрочной перспективе это превращается в игру с нулевой суммой — прибыль (X)LP неизбежно возникает из убытков трейдеров.
Модель маркетмейкерских протоколов: высокозатратные и разводняющие партнерские соглашения, используемые такими проектами, как dYdX и Aevo. После прекращения стимулов ликвидность может резко сократиться (например, базис dYdX V3 стремительно расширился после прекращения поддержки со стороны маркетмейкеров).
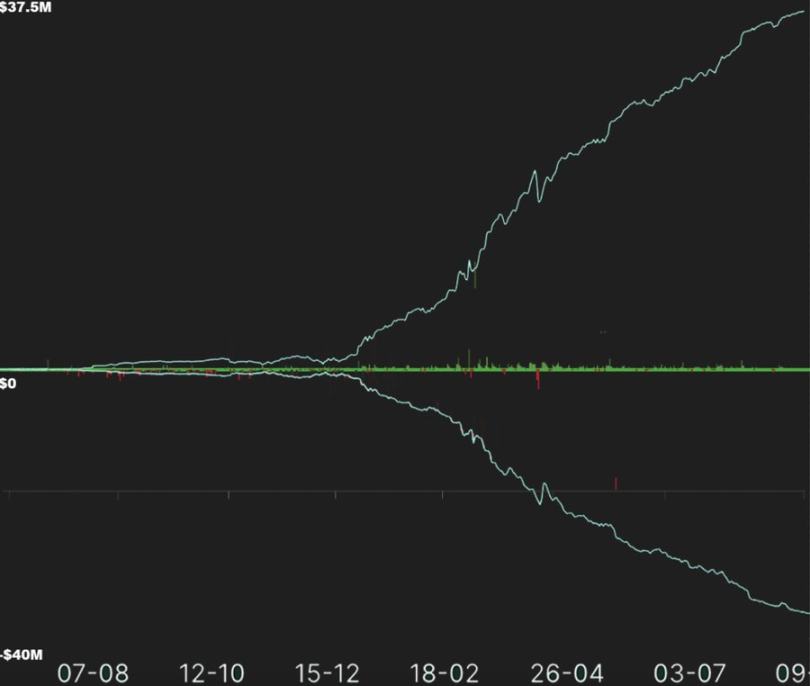
Два основных подхода к решению проблемы «курица или яйцо» сначала решают вопрос ликвидности. Один подход решает проблему эгоистичных маркетмейкеров ликвидности, другой эффективно привлекает пользователей и устанавливает обратную корреляцию между прибылями трейдеров и поставщиков ликвидности (см. Рис. 1 и Рис. 2). Ни одна из этих моделей пока полностью не отказалась от первоначальных схем.
Рисунок 1. P&L HLP:
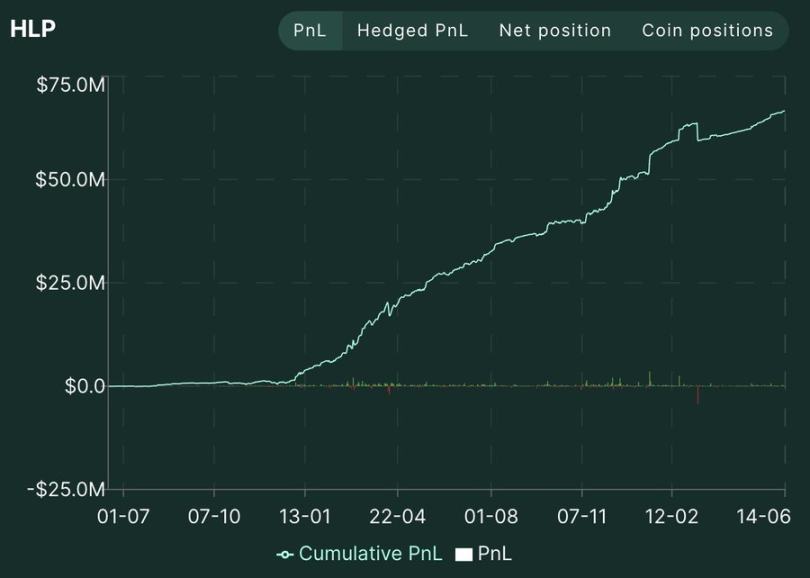
Рисунок 2. Чистый P&L трейдеров HyperLiquid:
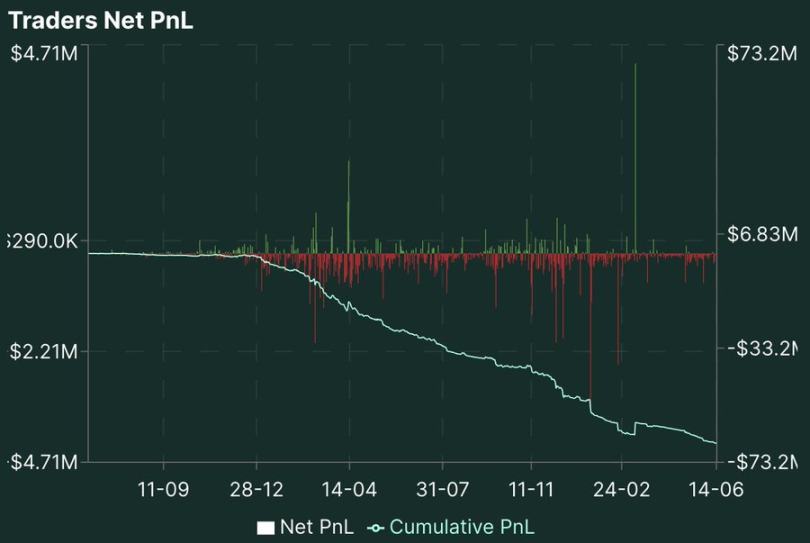
Рисунок 3. Комбинированная диаграмма:
Фундаментальные отличия перманентных контрактов от спотового рынка
После расчета спотовые торги свободно обращаются, однако перманентные контракты по своей природе представляют собой постоянные обязательства. Стандарты ликвидации, требования к марже и механизмы формирования цен существенно различаются на разных биржах, при этом процесс ликвидации, как правило, внутренняется, что кардинально отличается от традиционного рынка деривативов.
В традиционных финансах сопоставление ордеров и клиринг разделены: биржи отвечают за сопоставление, а центральный клиринговый контрагент (например, DTCC) управляет здоровостью позиций. Платформы деривативов DeFi же обычно связывают эти процессы вместе, создавая нестандартизированные контракты, что препятствует развитию интероперабельности.
Сравнение механизмов ценообразования
Ценообразование (price discovery) — это процесс определения цены участниками рынка и механизмами биржи. Различные биржи имеют совершенно разные способы управления ордерами, что влияет на формирование цен и последующую ликвидацию. Некоторые биржи работают через систему «пула ликвидности», где LP депонируют активы для торговли против участников.
Ордербук и AMM биржи подобны уровню сопоставления ордеров: здесь формируется цена перманентного контракта, где покупатели и продавцы «договариваются» о цене. Ордербук постоянно «строится» лимитными ордерами от пользователей, маркетмейкеров и движков ликвидации, а ценообразование определяется общим спросом.
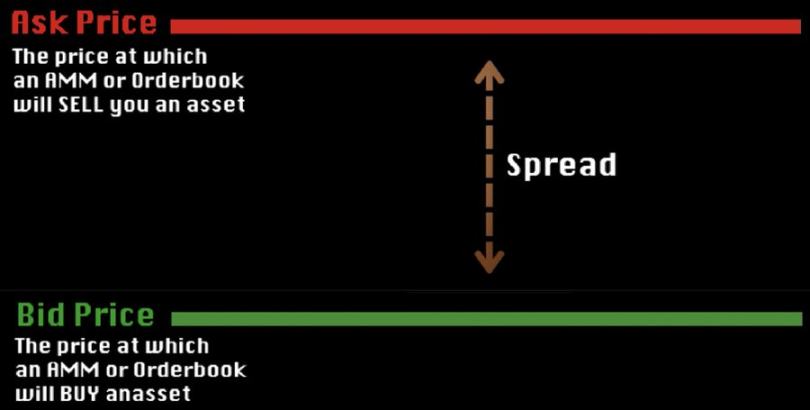
AMM автоматизирован, поэтому формирование цены зависит от его математической модели, хотя многие системы, получающие ликвидность преимущественно из AMM-систем, позволяют ордербукам формироваться вокруг цен AMM.
Ордербуки значительно различаются способом и средой обработки ордеров:
-
Ордербук (CLOB): цены формируются в результате постоянного взаимодействия лимитных ордеров на покупку и продажу, например, off-chain ордербук dYdX V4 позволяет избежать комиссий Gas, однако валидаторы могут манипулировать порядком блоков.
-
Автоматизированный маркетмейкер (AMM): например, GLP от GMX использует предустановленную кривую для ценообразования, а его прибыль полностью формируется за счет убытков трейдеров (через комиссии или ликвидацию). HyperLiquid инновационно объединил оба подхода: разрешает существование лимитных ордеров совместно с котировками AMM, при этом алгоритмы динамически корректируют спред.
Примеры соответствующих проектов:
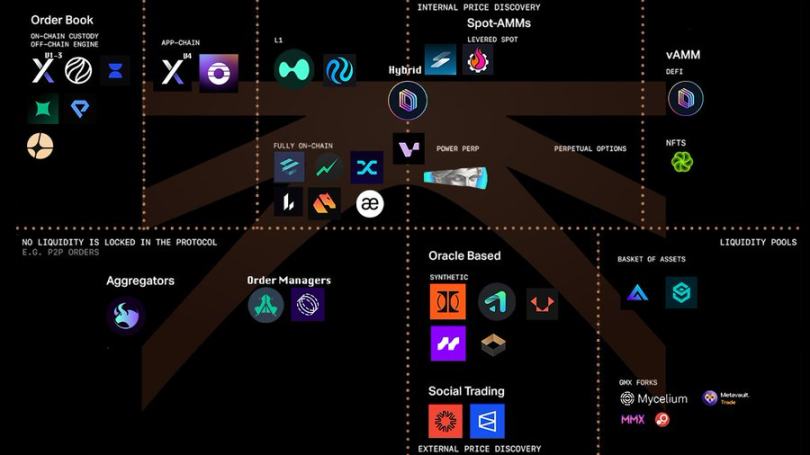
Пример торговли перманентными контрактами через CLOB
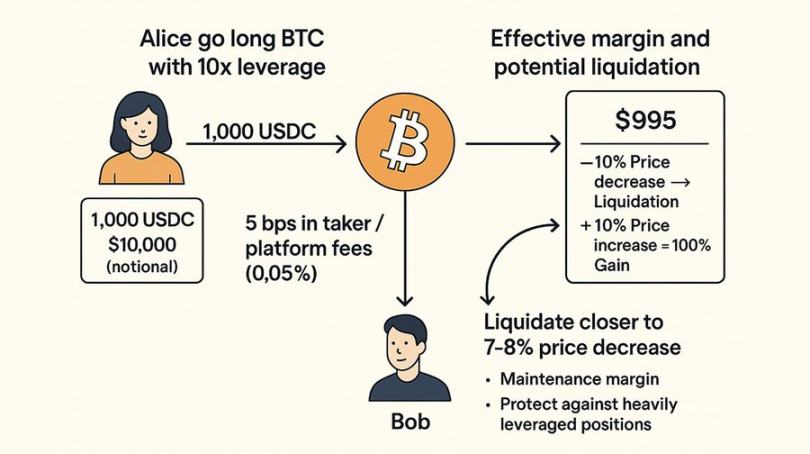
Допустим, Алиса хочет открыть длинную позицию на BTC с кредитным плечом 10x, используя 1 000 USDC, что эквивалентно номинальному размеру позиции в 10 000 долларов. Боб тоже открывает длинную позицию на BTC. Алиса оплачивает 5 базисных пунктов (0,05%) в виде торговой / платформенной комиссии за поглощение ордера, входя в позицию по цене 50 000 USDC / 1 BTC. Обратите внимание, что сюда не включен спред bid-ask, так как он не является реальными потерями. При использовании 10-кратного плеча Алисе фактически придется заплатить 50 базисных пунктов (0,5%) проскальзывания (0,05 x 10). Это составляет 5 долларов, поэтому ее эффективная маржа теперь равна 995 долларам. Интуитивно понятно, что при падении цены на 10% Алису ликвидируют; при росте на 10% она получит 100% прибыли от своих 995 долларов (10% * 10). На практике же Алису ликвидируют при падении цены примерно на 7–8%. Причины кроются в том, что механика клиринга должна гарантировать, что Алиса сможет всегда вернуть деньги Бобу, иначе позиция станет неплатежеспособной, и Боб, несмотря на совершение сделки и принятие риска, не заработает. Если движок ликвидации ликвидирует ее ровно при падении на 10%, высока вероятность, что невозможно будет вернуть полную стоимость позиции, поэтому Боб все равно останется с прибылью. Вместо этого биржа применяет требование к поддерживающей марже, которое варьируется от платформы к платформе, но обычно представляет собой комбинацию базовой маржи (например, 2%) и дополнительного множителя на основе плеча, часто с прогрессивным масштабированием для предотвращения проблем с неплатежеспособностью позиций с высоким плечом.
В этой системе Боб и Алиса находят друг друга через CLOB, который просто сопоставляет пользователей, готовых купить или продать актив. В данном случае Боб и Алиса могут выставлять ордера без уплаты торговых комиссий, что указывает на то, что ордер обрабатывается во внеблоковой книжке ордеров, как работает IntentX или dYdX. Если Бобу и Алисе потребуется изменить свои ордера внутри блокчейна, им также придется оплатить комиссию Gas и конкурировать за место в блоке.
Здесь ордера Боба и Алисы полностью исполнены, даже если они не знают друг друга, но все еще связаны обязательствами. Для выполнения этих обещаний и предотвращения неплатежеспособности / проблем со здоровьем системы существует уровень клиринга с требованиями к поддерживающей марже и процедурами ликвидации.
Эволюция механизма ликвидации
Когда маржа счета опускается ниже порога поддерживающей маржи, движок ликвидации закрывает позицию по дисконтированной цене. Различные платформы обрабатывают это по-разному:
-
Модель dYdX: ликвидированные позиции попадают в открытый ордербук, где за счет конкуренции максимизируется степень восстановления средств.
-
Модель GLP/HLP: аффилированные лица протокола выкупают позицию по фиксированному дисконту, жертвуя эффективностью ради лояльной ликвидности.
В экстремальных случаях при недостатке страхового фонда может сработать механизм социализации убытков, при котором прибыльные позиции принудительно уменьшаются для покрытия дефицита системы. Хотя эта практика постепенно заменяется капитальными резервами, DeFi-платформы по-прежнему сталкиваются с проблемами из-за перекрытия стимулов ликвидности и страховых фондов.
Сложность систем кросс-маржи
Кросс-маржу в целом можно разделить на перманентную кросс-маржу и спотовую кросс-маржу. Перманентная кросс-маржа означает, что нереализованные прибыль и убыток (PnL) по разным позициям могут взаимно компенсироваться. Например, если общий депозит составляет 1000 долларов, одна позиция теряет 1100 долларов, а другая приносит 1200 долларов, эти позиции компенсируют друг друга, и вас не ликвидируют (при условии безопасности вашей поддерживающей маржи). Перманентная кросс-маржа широко внедрена и используется современными платформами. Единственный важный нюанс — необходимость адаптации под ликвидность для предотвращения атак вроде DyDx Yearn, когда манипулятор меняет цену токена, выводит залог и возвращает спот по нулю, нанося ущерб отметке цены и ударяя по страховому фонду платформы.
Второй тип кросс-маржи — это спотовая кросс-маржа. Биржа позволяет закрывать позиции маржой, но не settlements другими активами. Яркий пример — Ethena. Ethena использует BTC и ETH/LSD в качестве залога для открытия шорт-позиций по BTC/ETH, эффективно создавая USDe через эти негативно коррелирующие позиции, что крайне выгодно бирже. Если кто-то открывает шорт на 1 BTC и имеет 1 BTC в залоге, перманентный контракт должен расстаться с привязкой минимум на 90%+, чтобы вызвать непокрытый долг по этой сделке. Использование спотовых активов, отличных от расчетного, для кросс-маржи перманентных позиций относительно сложно, так как теоретически негативные коррелирующие позиции (которые требуют выплаты финансирования) труднее ликвидировать, и при массовом выводе расчетных активов здоровье биржи теоретически пострадает. Большинство бирж используют единый торговый аккаунт (UTA) для решения этой проблемы крупных счетов, позволяя вносить невыгодные активы и функционально занимать большую часть из них, зарабатывая не только на торговых комиссиях, но и на колебаниях стоимости этих активов, хотя крупные институты и трейдеры могут вносить доходные активы в качестве залога.
В DeFi проблемы спотовой кросс-маржи решаются преимущественно через модель UTA (взаимная компенсация позиций) или модель кредитования. Модель кредитования функционально проще, так как позволяет отделить позиции по кредитованию от маржи перманентных контрактов и фактически создает lending-систему, тесно интегрированную с независимым двигателем рисков (а не напрямую). Например, в такой системе вы можете предоставить 1 BTC в залог для шорта по BTC, а затем занять USDC в качестве маржи. У биржи есть USDC для удовлетворения спроса, но такая система неэффективна для трейдеров, особенно для тех, кто, как Ethena, стремится к дельта-нейтральной торговле, так как сумма займа снижает funding rate для шортов Ethena.
-
Кросс-маржа перманентных контрактов: разрешает взаимную компенсацию PnL по различным позициям (например, убыток в 1100 долларов компенсирует прибыль в 1200 долларов при депозите в 1000 долларов).
-
Спотовая кросс-маржа: как у Ethena, где BTC/ETH выступают залогом для шорта по аналогичным активам, необходимо обрабатывать риск крауд-раннера по расчетным активам (например, USDC).
Текущий рынок опционов DeFi отстаает из-за высоких требований к марже и отсутствия кросс-залоговых функций, в то время как CeFi-платформы, такие как Deribit, продолжают доминировать в этой сфере.
В настоящее время, в отличие от централизованных бирж, кредитная поддержка кросс-маржи в стиле UTA остается ограниченной. Несмотря на то что кредитные позиции USDe/sUSDe (фактически обеспечиваемые скрытым образом) поддерживаются дельта-нейтральными трейдерами, ситуация такова. CME и Deribit оперируют с матрицами рисков, тогда как требования к марже DeFi-протоколов относительно статичны и нединамичны. Это означает, что опционы должны быть полностью покрыты, тогда как большинству коротких срочных опционов для покрытия достаточно лишь 50% от номинальной стоимости в 99% случаев. Если вы трейдер DyDx или HyperLiquid и получаете годовой доход свыше 80% на основе стратегии дельта-нейтрального финансирования, вам невозможно занять средства под 10–20% годовых для продолжения этой стратегии, даже с отрицательной корреляцией позиций и полным хеджированием. Чтобы клиринговые уровни бирж оставались конкурентоспособными, они обязаны адаптироваться к этим проблемам.
Модель кросс-залога Aevo
В модели Aevo присутствует централизованный участник, который продает ваш залог, чтобы выплачивать PnL и funding rates в USDC. Это происходит при возникновении рисков здоровья биржи или принудительном закрытии позиций. Система более эффективна, так как расчеты по-прежнему происходят в USDC, но разрешает позициям с залогом в других валютах «учитываться» в USDC внутри системы. При необходимости выплаты funding rates и PnL эти позиции продаются для покрытия обязательств в USDC. Таким образом, ответственность по этим позициям переходит на клиринговую систему Aevo.
Модель залога Drift
Продукт кредитования Drift обеспечивает функционирование многоактивной кросс-маржи для бирж перманентных контрактов. Все торги перманентными контрактами на Drift рассчитываются в USDC. Каждый раз, когда для залога используются активы кроме USDC, USDC автоматически заемляется до завершения сделки. Кроме того, пользователи могут занимать и отдавать в долг активы на Drift в соответствии со своими конкретными потребностями, как в других lending-протоколах. Депозиторы (займодавцы) получают доход от своих активов. Модель Drift позволяет занимать USDC под залог Solana и других активов (в зависимости от LTV), ставка определяется моделью процентных ставок, аналогично Aave. Поскольку все торги все еще рассчитываются в USDC, это обеспечивает более глубокую ликвидность и удобное расчетное окно. Однако это фактически означает наличие двух потенциальных должников: спотовых займодавцев и платформы, что порождает врожденный конфликт интересов.
Углубленный разбор механизма GLP
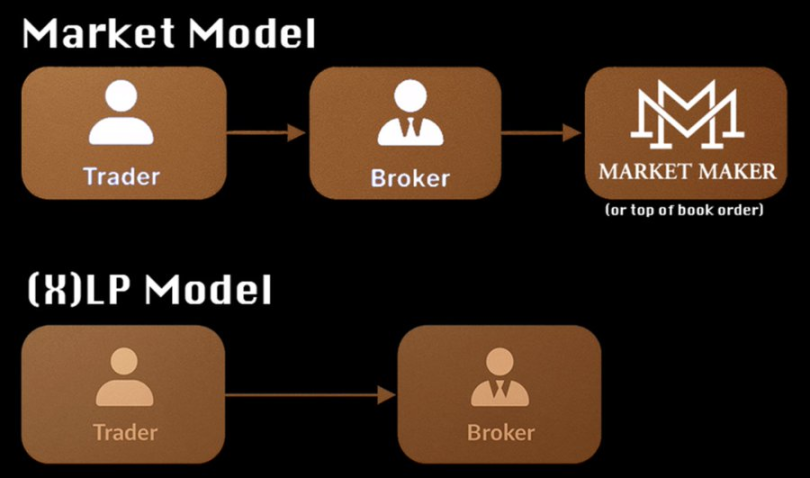
Хотя модель GLP стала распространенной в крипто-протоколах деривативов, лежащий в ее основе механизм до сих пор не до конца понят ни самим GMX, ни большинством участников рынка.
В отличие от большинства бирж, где клиринговый уровень функционирует между пользователями, в модели GLP как клиринг, так и предоставление ликвидности управляются биржей через GLP. GLP по сути представляет собой пул капитала, аналогичный AMM. В отличие от торгов, заполняемых трейдерами и формирующих спреды посредством маркетмейкеров, здесь торги заполняет GLP, а проскальзывание и большинство комиссий идут в GLP, а не маркетмейкерам, как в модели Maker-Taker.
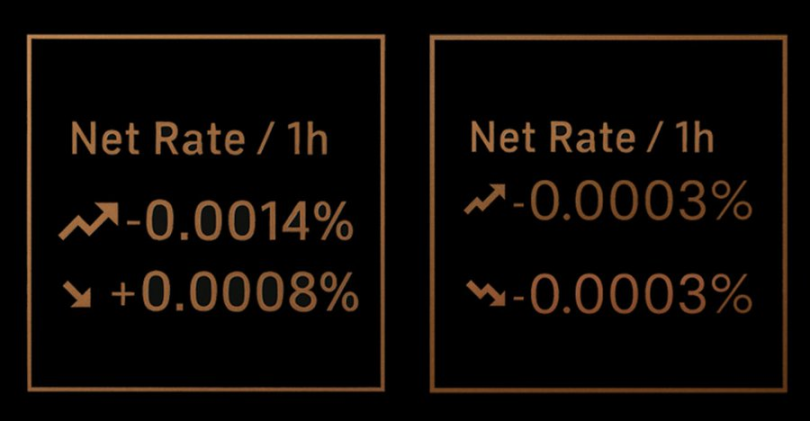
Трейдеры на GMX дополнительно к обычным комиссиям платят также за займы. Это означает, что в модели (X)LP пользователи могут быть вынуждены одновременно платить комиссии и лонгам, и шортам, а в периоды высокой волатильности трейдеры могут получать 7% от NAV в виде ставки финансирования, тогда как шортисты платят 14% от NAV, при этом ставки финансирования традиционно стабильны (если вы в лонге и ставка положительная, вы платите X%; если отрицательная, получаете X%). Это позволяет протоколу зарабатывать на спреде между тем, что получают трейдеры, и тем, что платят трейдеры, в то время как GLP освобожден от подобных заемных комиссий, что дает ему фундаментальное преимущество при долгосрочном предоставлении ликвидности.
GLP и GMX подвергались серьезным эксплуатациям из-за отсутствия надлежащего управления рисками. Недобросовестные трейдеры, такие как Ави Айзенберг, манипулировали спотовыми ценами активов вроде AVAX для изменения vAMM на GMX, чтобы закрыть огромные позиции с колоссальной прибылью за счет GLP и его вкладчиков.
Ценообразование: CLOB и AMM
Ценообразование описывает процесс определения стоимости актива, и аукцион является одним из примеров такого процесса. На аукционе итоговая цена отражает готовность группы покупателей приобрести товар по заданной цене при определенном количестве. Например, если есть пять покупателей и три товара, из которых двое хотят купить по 4 доллара трижды, двое по 5 долларов дважды, а один по 6 долларов однажды, то финальными ценами для трех товаров станут 6, 5 и 5 долларов соответственно. Это интуитивно ясно. С ордербуком происходит то же самое, только динамика бесконечна и непрерывна. Люди постоянно обновляют цену, которую готовы заплатить за актив, и компенсацию, которую ожидают за его отказ. Маркетмейкеры выставляют низкие лимитные ордера на покупку и высокие на продажу, стремясь заработать на спреде благодаря действиям покупателей и продавцов. В этой модели именно маркетмейкеры и трейдеры отвечают за формирование цены.
Автоматизированные маркетмейкеры (AMM) заменяют эту систему путем создания ценовой кривой. В отличие от ситуации, когда каждый заявляет свою желаемую цену покупки, ордера в AMM функционально являются «партиями», точно так же, как и сама ликвидность. Существует две основные модели AMM: динамические и статические AMM. Статические AMM обычно применяются для формирования цен. Мемкоины чаще всего выводятся именно через статические AMM, следующие кривой ценообразования X * Y = K, которая определяет цену через соотношение двух токенов в стандартном AMM, а объем токенов — глубину рынка.
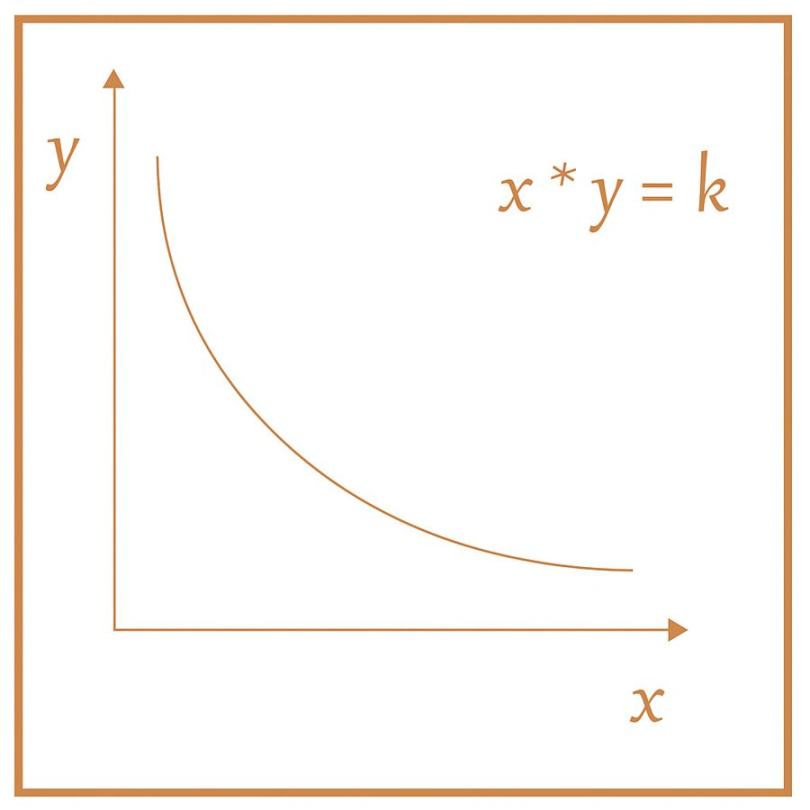
Динамические AMM подходят для активов с высокой корреляцией. Например, Curve AMM или Uniswap V3 AMM, где Curve задает цену, а Uniswap V3 предоставляет поставщикам ликвидности возможность выбирать собственную точку цены.
Несмотря на широкое понимание использования AMM на спотовом рынке, применение AMM на рынке деривативов остается недостаточно осведомленным.
Хотя на макроуровне все понимают, что такие системы, как GLP от GMX, предоставляют трейдерам на платформе ликвидность, многие упускают из виду, что единственный способ заработка GLP — это прямой ущерб интересам пользователей либо через комиссии, либо преимущественно через ликвидацию. Тем не менее, в условиях игры с нулевой суммой AMM способен предоставлять исключительную глубину ликвидности на рынке крипто-деривативов, особенно для новых проектов. HyperLiquid служит ярким и показательным примером успешного объединения обеих систем ценообразования. Пользователи по-прежнему могут размещать лимитные ордера в ордербуке, но система одновременно функционирует как AMM, автоматически выставляя ордера на покупку (bid) и продажу (ask) в рамках того же ордербука, зачастую выступая второй стороной для ордеров на бирже. Эта автоматизированная система крайне динамична, управляется бывшими трейдерами HFT и аккумулирует все комиссии за ликвидацию и работу платформы. Она также выполняет функцию страхового фонда платформы. Хотя HLP является формой AMM, она отличается от «динамических» и статических AMM. Это автоматизированная модель, которая, вероятно, адаптируется под рыночную волатильность, корректирует спреды в зависимости от волатильности на других рынках и использует данные сторонних площадок для принятия решений маркетмейкинга. Данный новый тип AMM выделяется среди конкурентов благодаря успеху на HyperLiquid и проприетарному (закрытому) коду.
Сравнение структуры DeFi и традиционных рынков
Традиционные финансы за 126 лет развития сформировали строго специализированный многоуровневый ландшафт: розничные платформы (например, Robinhood) → маркетмейкеры → биржи (например, CME) → клиринговые организации (например, DTCC). Протоколы DeFi же часто пытаются охватить несколько уровней одновременно, что и является причиной их низкой эффективности.
Однако DeFi обладает двумя ключевыми преимуществами:
-
Нативность: способность быстро выводить на рынок деривативы по криптоактивам.
-
Отсутствие разрешений: предоставление доступа пользователям из регионов с регулируемыми ограничениями (например, США, Бразилия) и создание наднационального слоя справедливых расчетов.
По мере усиления безопасности инфраструктуры за счет таких технологий, как restaking, DeFi имеет все шансы стать конечной сетью расчетов для глобальных деривативов.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @DiogenesCasares