


Академия ончейн-данных (9): Рыночный барометр RUPL (I) – Введение в данные и применение для покупки на дне
Автор: Мистер Берг
🔸TL;DR
- Серия статей о RUPL будет разделена на 2 части, это часть 1
- RUPL может отображать текущее состояние “нереализованной прибыли/убытка” на рынке
- Наблюдая за RUPL, можно обнаружить закономерности движения рыночных вершин и дна
- Делюсь моделью для покупки на дне, разработанной на основе RUPL
🟡 Введение в RUPL
RUPL, полное название Relative Unrealized Profit & Loss, в переводе “относительная нереализованная прибыль/убыток”.
Сам индикатор можно разделить на две части: RUP и RUL.
В качестве примера возьмем RUP, способ расчета следующий:
1. Сравните “текущую цену” с “ценой последнего перемещения каждой монеты BTC”, классифицируйте позиции как прибыльные, если “текущая цена > цена последнего перемещения”.
2. Умножьте прибыль каждой позиции на соответствующее количество позиций, чтобы получить Unrealized Profit
3. Наконец, стандартизируйте полученные данные в соответствии с рыночной капитализацией на тот момент
Другими словами, Unrealized Profit — это “сумма нереализованной прибыли” на рынке в настоящее время;
А RUP стандартизирует эти данные на основе рыночной капитализации, чтобы сравнивать состояние прибыли рынка в разные периоды.
Алгоритм RUL полностью идентичен логике RUP, поэтому здесь мы не будем вдаваться в подробности.
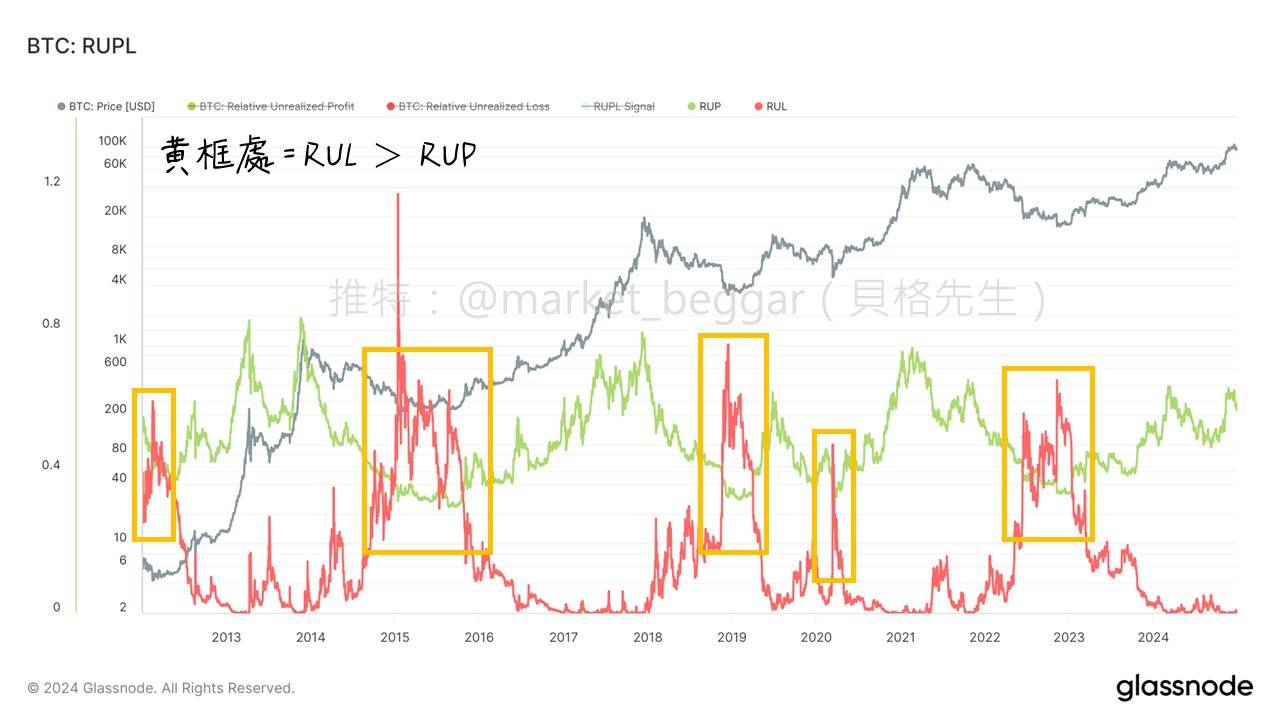
Как показано на рисунке выше, зеленая линия — это RUP, красная линия — это RUL.
Мы можем обнаружить: цена имеет высокую положительную корреляцию с RUP и высокую отрицательную корреляцию с RUL.
Это очень интуитивно понятно, поскольку по мере роста цены монеты сумма прибыли нереализованных прибыльных позиций естественно увеличивается.
Но если мы внимательно рассмотрим приведенный выше рисунок, то обнаружим, что в некоторые периоды RUL превышает RUP (красная линия выше зеленой),
Это означает, что общее состояние нереализованной прибыли/убытка на рынке отрицательное. Имеет ли это состояние особое значение? Пожалуйста, читайте далее …
🟡 Применение RUPL для покупки на дне
Как гласит древняя поговорка: “Я жаден, когда другие боятся”. Когда держатели позиций на рынке в среднем находятся в состоянии убытка,
возможно, это именно то время, когда стоит войти на рынок и собрать позиции.
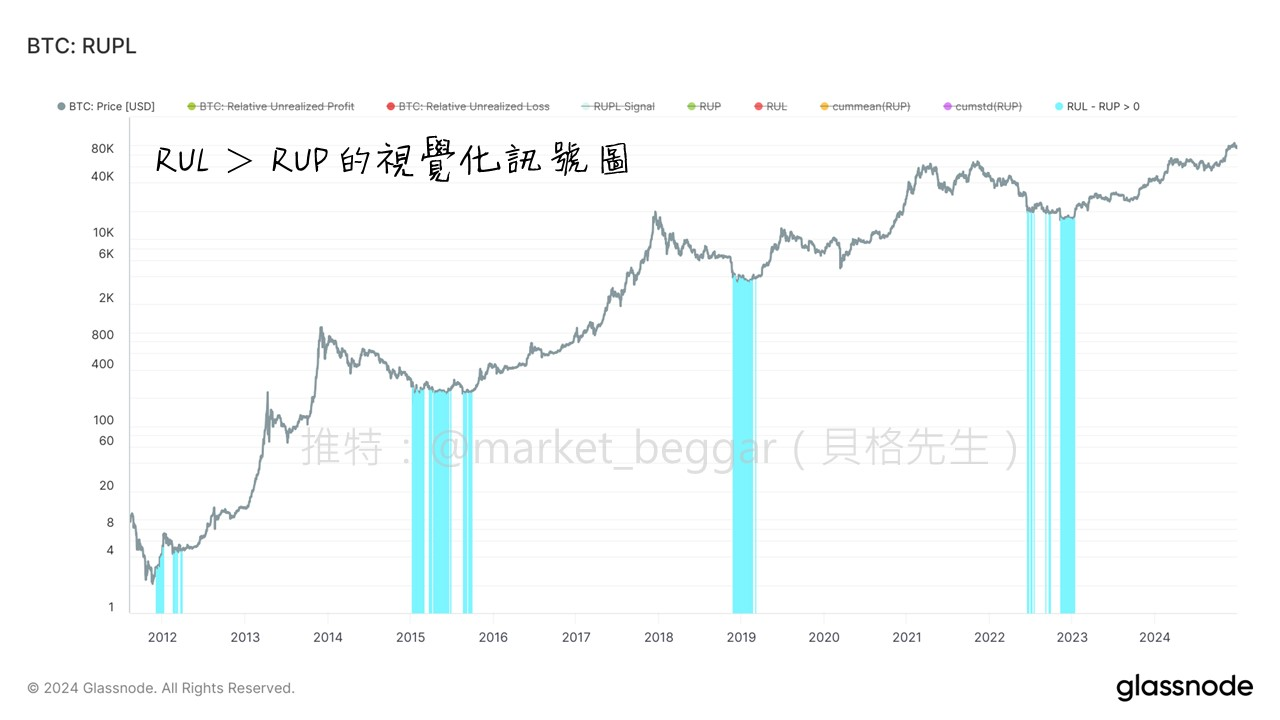
Как показано на рисунке выше, я выделил периоды, когда RUL > RUP, и получил этот график сигналов.
Мы можем четко обнаружить: когда RUL > RUP, это в основном соответствует циклическим большим днам!
Это вовсе не просто слепое следование шаблону, логика заключается в следующем:
“Когда рынок в среднем находится в состоянии убытка, это означает, что застрявшие держатели, вероятно, не желают продавать свои позиции из-за слишком низкой цены”. В условиях значительного снижения давления продаж, последующее даже небольшое усиление покупательского спроса может развернуть тренд и начать рост.
Эта логика очень похожа на стратегию покупки на дне LTH-RP, представленную в предыдущих статьях. Заинтересованные читатели могут просмотреть предыдущие публикации.
🟡 Делюсь логикой дизайна модели покупки на дне на основе RUPL
Далее, давайте временно игнорируем RUL и сосредоточимся на самом графике RUP. Мы обнаружим, что значения дна RUP в истории на самом деле очень близки.
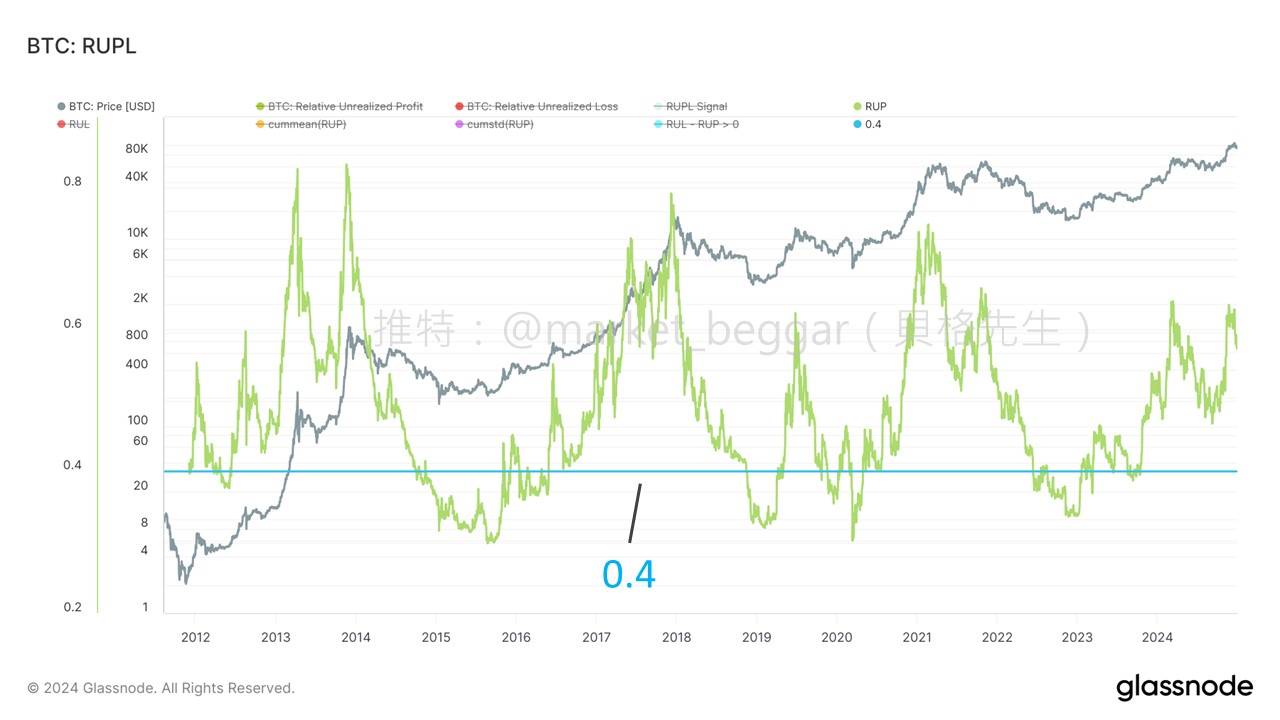
Например, я добавил горизонтальную линию 0,4 на график RUP, чтобы мы могли четко видеть позиции, где RUP < 0,4.
(Здесь 0,4 — это настраиваемый параметр, позже мы еще раз упомянем его)
Обнаружив, что у RUP есть относительно очевидная зона дна, мы можем наложить условие RUP < 0,4 на предыдущее условие “RUP < RUL” для вторичной фильтрации сигналов. Результат следующий:
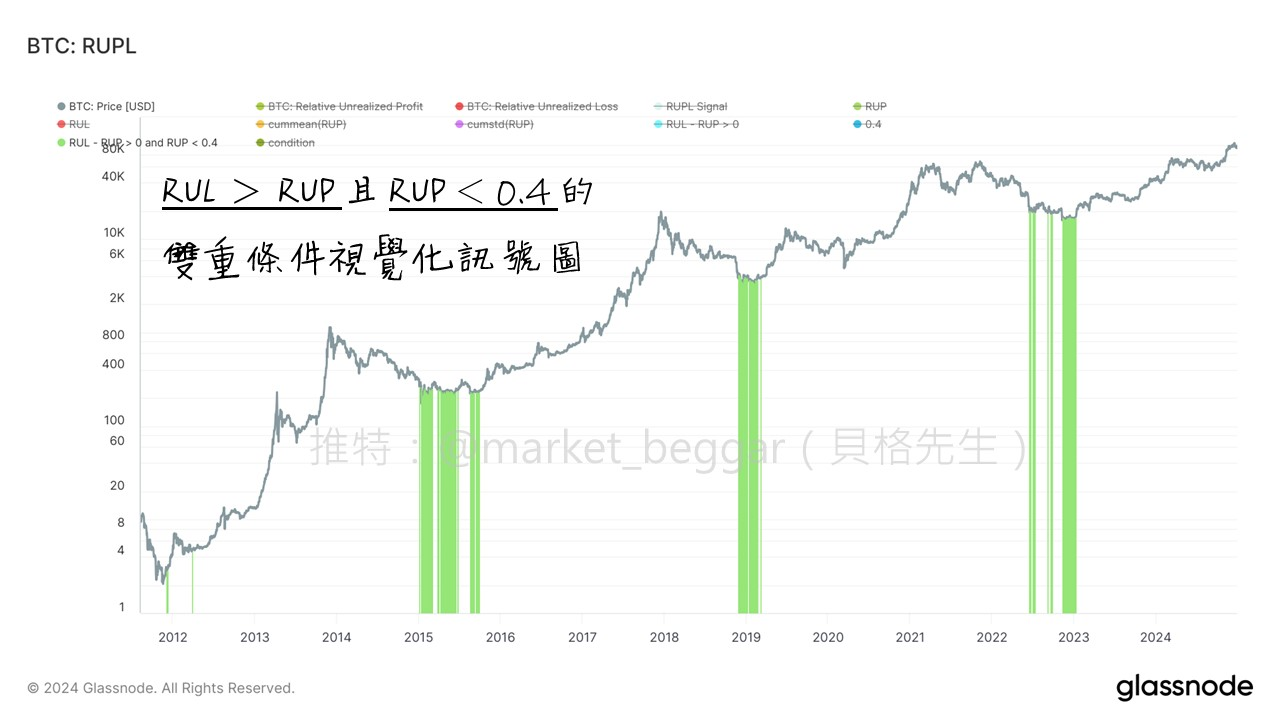
Это очень распространенный метод при проектировании моделей, цель которого — достичь эффекта фильтрации через сигнальную сетку, чтобы разработанная нами модель была более точной.
Два условия на рисунке выше (RUP < 0,4 & RUP < RUL), эффект фильтрации на самом деле не настолько очевиден,
Но если присмотреться, можно обнаружить, что это действительно строже, чем просто RUP < RUL.
Здесь, если уменьшить 0,4 (например, до 0,38), можно сделать общий сигнал более строгим;
Но в процессе настройки параметров все еще необходимо обращать внимание на проблему Overfitting, ведь простая подгонка модели под исторические данные, скорее всего, окажется неэффективной в будущем!
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @market_beggar














