


Школа ончейн-данных (7): Совершенно новая, с участием ARK в исследовании, удивительная методология ценообразования BTC (II)
Автор: Мистер Берг
🔸Коротко
- Серия статей о Cointime Price состоит из трех частей, это вторая часть
- Настоятельно рекомендуется сначала прочитать предыдущую статью этой серии!
- В этой статье будет представлен один из методов использования Cointime Price для выхода на пике
- Делюсь личной моделью: модель отклонения Cointime Price
🟡 Краткое повторение Cointime Price
Cointime Price — это концепция, предложенная в Cointime Economics, благодаря дизайну “временного взвешивания”,
оценивается справедливая цена BTC, что является более гибким и чувствительным по сравнению с простыми LTH、STH.
В то же время в рамках этой дизайн-структуры можно эффективно исключить влияние монет, потерянных в древние времена.
Если вы еще не знакомы с Cointime Price, настоятельно рекомендуется сначала прочитать предыдущую статью!
🟡 Методология применения для выхода на пике: модель Cointime Price Deviation
Cointime Price Deviation — это одна из моделей, которые я разработал лично при исследовании ончейн-данных,
Ниже будет объяснен принцип дизайна этой модели, а также то, как мы будем использовать эту модель для определения выхода на пике.
1. Количественная оценка степени отклонения текущей цены от Cointime Price
Поскольку Cointime Price в высокой степени отражает реальную среднюю цену входа держателей BTC,
Если быть более точным, это средняя цена входа “долгосрочных держателей” (поскольку чем дольше время удержания, тем больше влияние на Cointime Price),
Поэтому, когда текущая цена слишком сильно отклоняется от Cointime Price, теоретически это повышает мотивацию долгосрочных держателей фиксировать прибыль и распределять монеты.
Я разработал формулу для коэффициента отклонения (коэффициента распределения) следующим образом:
Коэффициент отклонения = (Текущая цена - Cointime Price) / Текущая цена
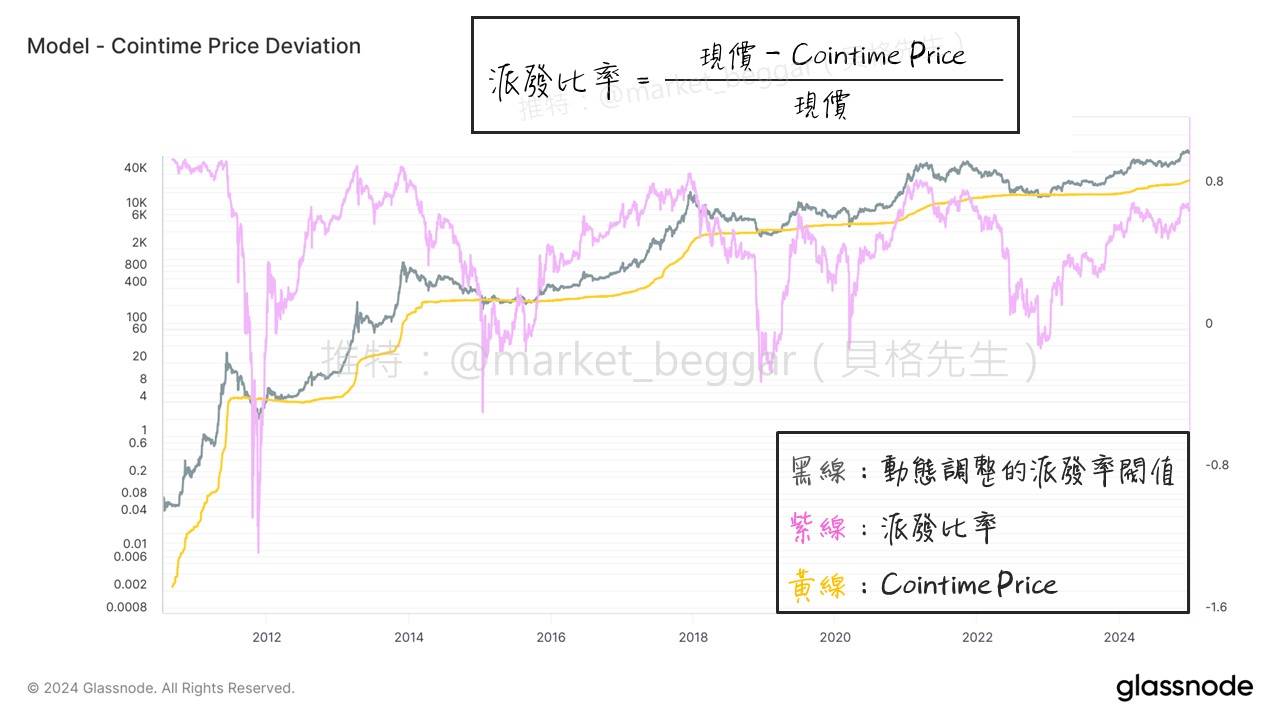
Как показано на рисунке, мы можем получить статус коэффициента распределения (фиолетовая линия).
Можно видеть: когда коэффициент распределения находится на высоком уровне, это соответствует вершине.
Если это так, то что такое “высокий уровень”?
Лично я здесь буду использовать статистический способ определения высокого уровня, детали ниже.
2. Определение экстремальных значений Cointime Price Deviation
Вы можете еще раз посмотреть на рисунок выше и обнаружите, что на самом деле высокий уровень Deviation определить непросто.
Пиковые значения Deviation, соответствующие вершине каждого бычьего рынка, имеют признаки небольшого снижения, поэтому просто использовать фиксированное число для определения высокого уровня, очевидно, нестрого.
В решении я использовал концепцию “стандартного отклонения” из статистики:
(1) Вычислить среднее значение и стандартное отклонение исторических значений Deviation
(2) Определить “среднее значение + n стандартных отклонений” как “высокий уровень”, далее Threshold
(3) Затем провести сглаживание скользящей средней для значений Deviation
(4) Когда значение скользящей средней Deviation > Threshold, отображается сигнал вершины
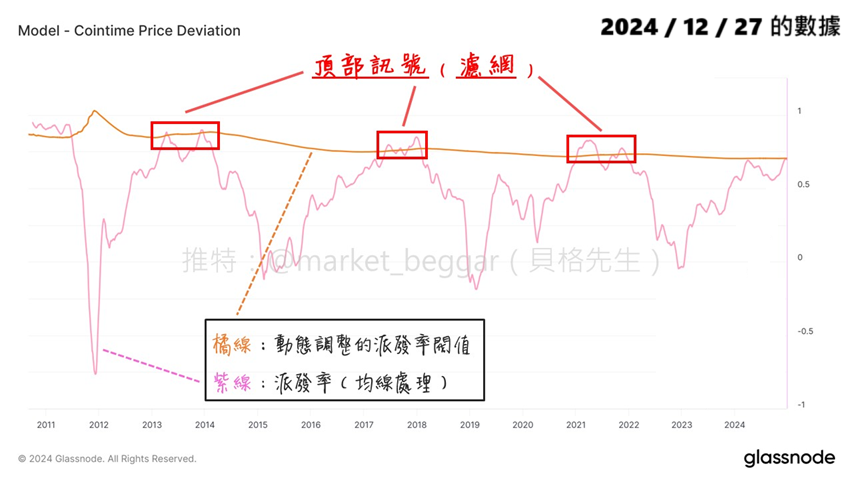
Как показано на рисунке выше, после выполнения вышеуказанной обработки можно получить такой график.
Здесь добавлю два момента:
(1) “n” в вышеуказанном “среднее значение + n стандартных отклонений” является настраиваемым параметром, чем больше n, тем строже условия появления сигнала
(2) Вышеупомянутая “обработка сглаживания скользящей средней”, основная цель — фильтрация шума
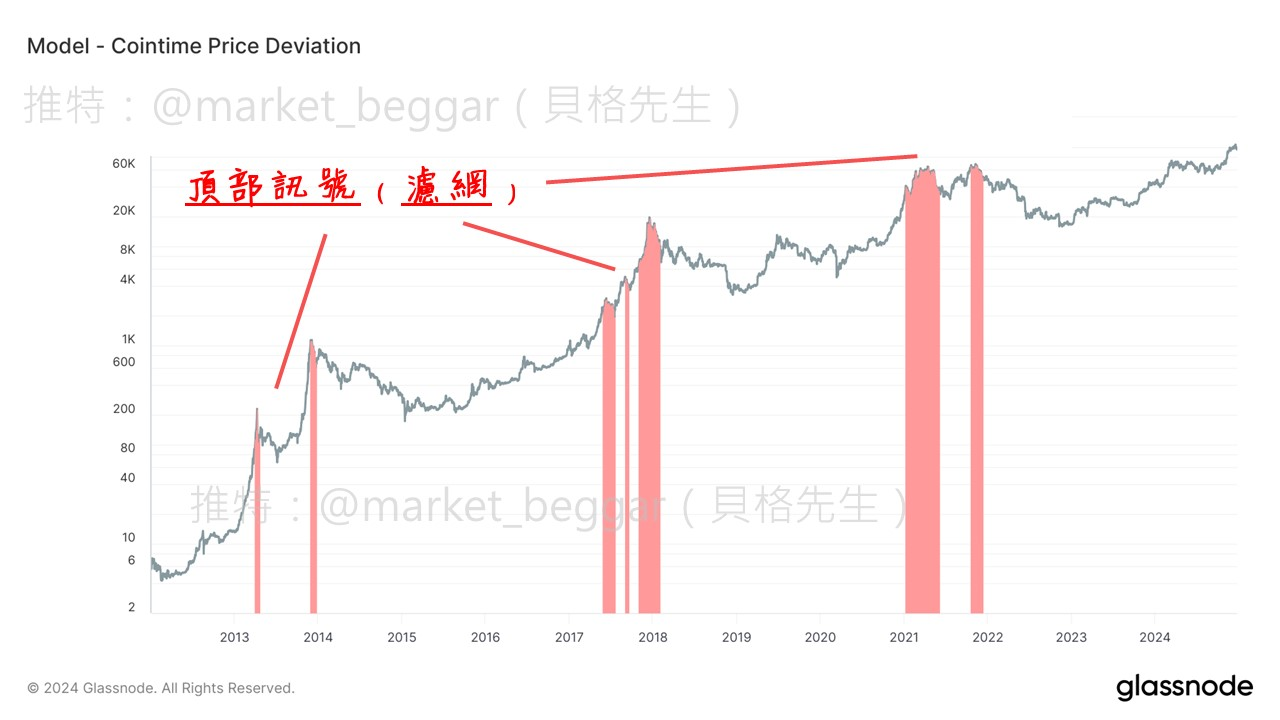
После маркировки частей фиолетовой линии на рисунке 2, превышающих оранжевую линию, на ценовом графике можно получить сигнал, как на рисунке выше.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @market_beggar














