


От фальсификации объема в обращении до манипулирования ценами: новая логика скама токенов с высоким FDV
Автор:Mosi
Редактор: TechFlow
В сфере токенов осведомлённость — это всё. Подобно платоновской аллегории о пещере, многие инвесторы оказываются заперты в тени — они введены в заблуждение искажёнными проекциями стоимости, создаваемыми недобросовестными участниками рынка. В этой статье я раскрою, как некоторые проекты, финансируемые венчурным капиталом (VC), систематически манипулируют ценой своих токенов следующим образом:
-
Максимально поддерживать ложный свободный оборот токена (FALSE float).
-
Минимизировать реальный свободный оборот токена (REAL float) (чтобы было легче разгонять цену токена).
-
Использовать фактор экстремально низкого реального свободного оборота для накрутки цены токена.
Переход от модели «низкий оборот / высокая FDV (полностью разводненная капитализация)» к модели «ложный оборот / высокая FDV».
Рис.: Нет! Я не токен с низким флоу/высокой FDV! Я «приоритет сообщества»!
Раньше в этом году популярность мемкоинов (memecoins) резко взлетела, вытеснив множество токенов, поддерживаемых VC, из поля зрения основной аудитории. Эти токены называются токенами с «низким оборотом / высокой FDV». Однако с запуском Hyperliquid многие токены, финансируемые VC, стали сложными для инвестиций.В ответ на эту ситуацию некоторые проекты не стали исправлять свои дефектные токеномики и не сосредоточились на разработке реальных продуктов, а удвоили усилия, искусственно занижая предложение в обращении, одновременно публично утверждая обратное.
Сдерживание оборота выгодно таким проектам, поскольку это упрощает манипуляцию ценой. Путем кулуарных сделок — например, фонд продает заблокированные токены за наличные, а затем выкупает их на открытом рынке — можно значительно повысить эффективность капитала. Кроме того, такая практика создает огромные риски для шортистов и трейдеров с плечом, так как низкий реальный оборот делает эти токены крайне уязвимыми к скачкам цен вверх и вниз.
Далее давайте рассмотрим несколько практических примеров. Это далеко не исчерпывающий список:
-
@MANTRA_Chain Это самый очевидный пример. Для тех, кто задается вопросом, как проект с TVL всего в 4 миллиона долларов может иметь FDV более 10 миллиардов долларов, ответ прост: они контролируют большую часть обращения токена $OM. Mantra держит 792 млн $OM в одном кошельке (то есть 90% от общей эмиссии). Здесь нет никакой сложности — им даже лень распределять этот объем по нескольким кошелькам.
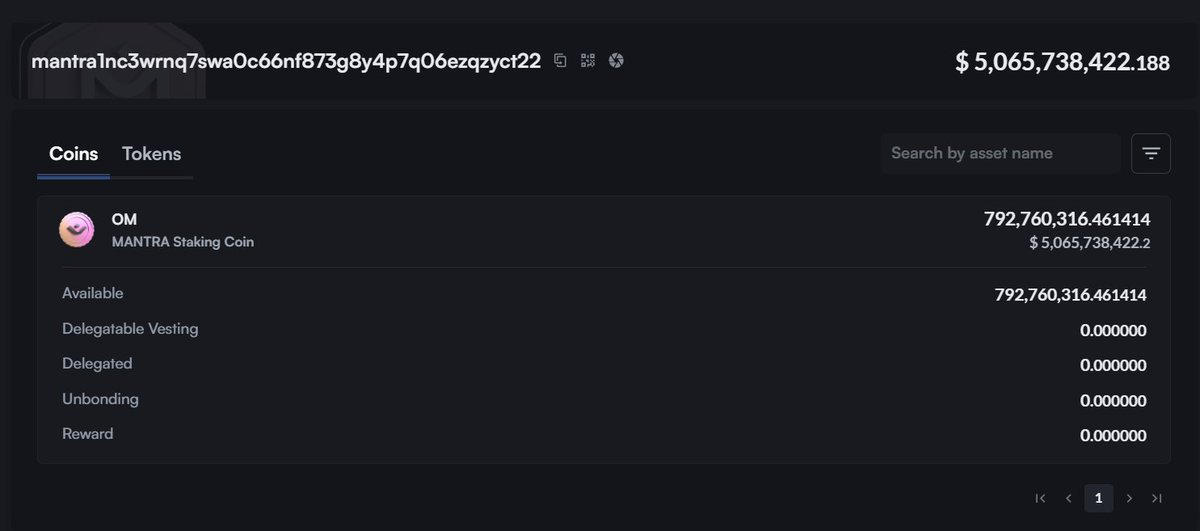
Когда я спросил об этом у @jp_mullin888, он заявил, что это «зеркальный кошелек хранения». Это полная чушь.
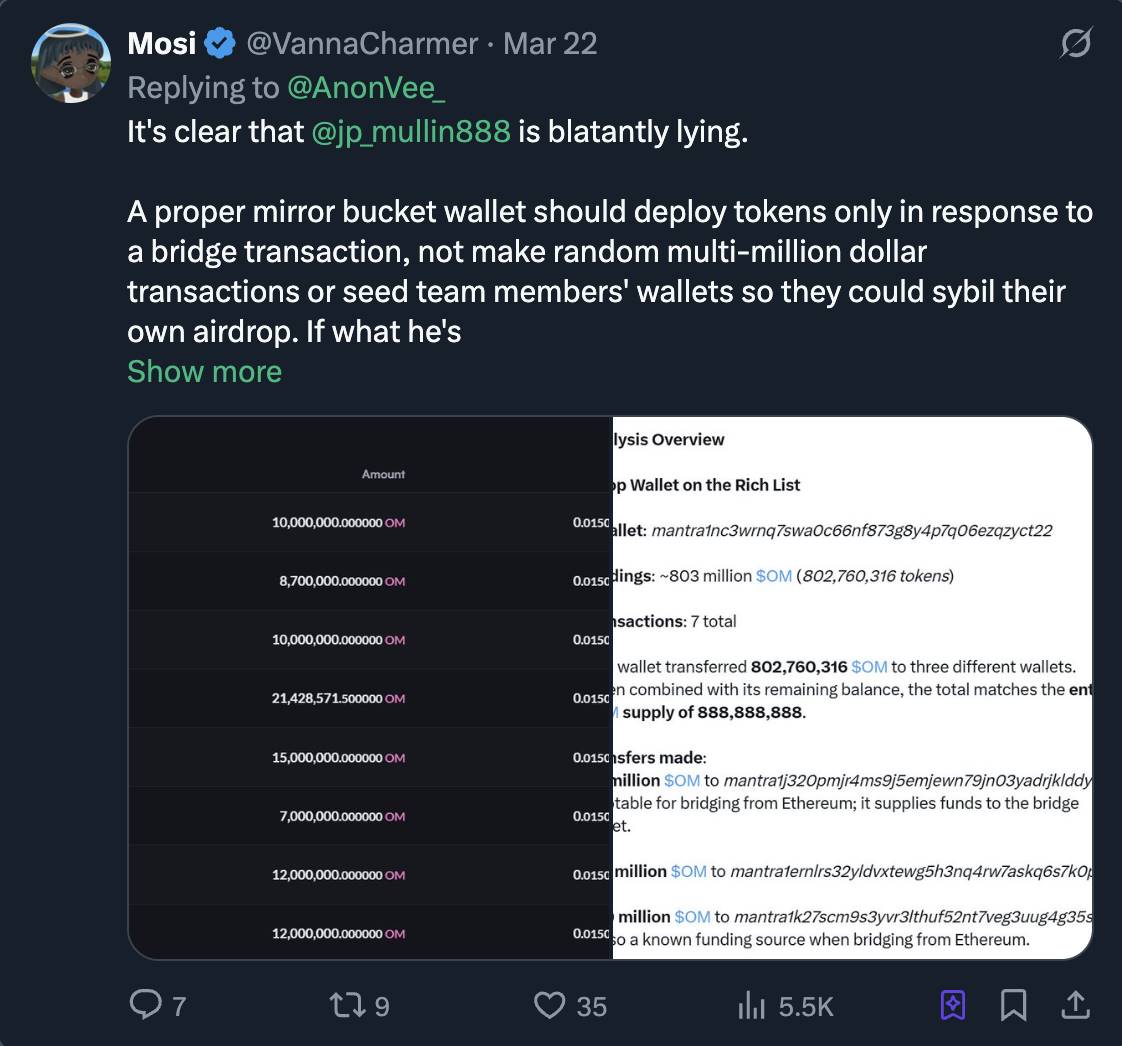
Тогда как мы можем узнать реальный оборот (real float) Mantra?
Мы можем получить это значение следующим расчетом:
980 млн (предложение в обращении) - 792 млн $OM (контролируемое командой) = 188 млн $OM
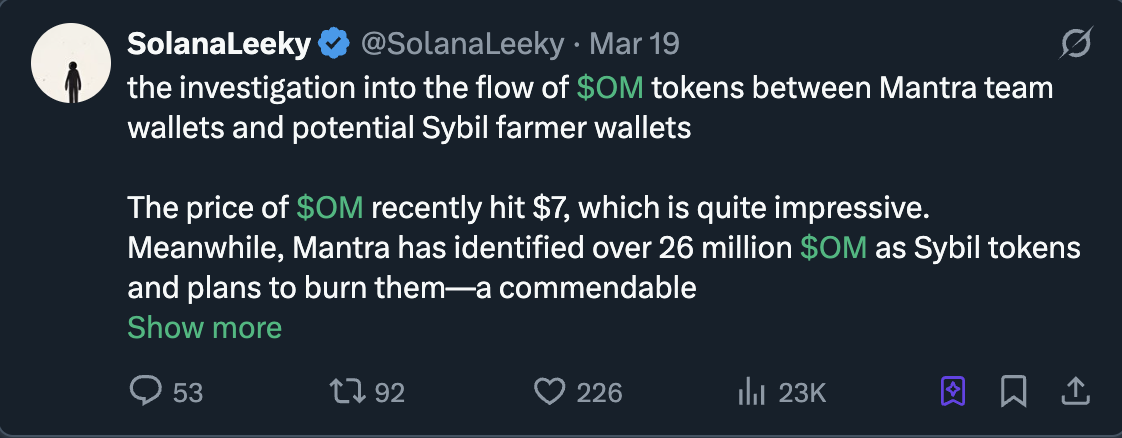
Однако эта цифра в 188 млн $OM тоже может быть неточной. Команда все еще контролирует значительную долю $OM, которую использует для проведения атак Сибил (sybil attack) на собственные эйрдропы, чтобы дополнительно высосуть exit-ликвидность и продолжить контроль над оборотом. Они задействовали около 100 млн $OM для сибила собственных эйрдропов, поэтому нам также нужно вычесть этот объем из реального предложения. Более подробную информацию можно посмотреть здесь:
Итак, наш итоговый реальный оборот составляет…… та-дам…… всего 88 млн $OM! (При допущении, что команда не контролирует больше эмиссии, хотя это явно ненадежное предположение). Это означает, что реальный оборот Mantra оценивается лишь в 5,26 млн долларов, что создает колоссальный разрыв с 6,3 млрд долларов, заявленными на CoinMarketCap.
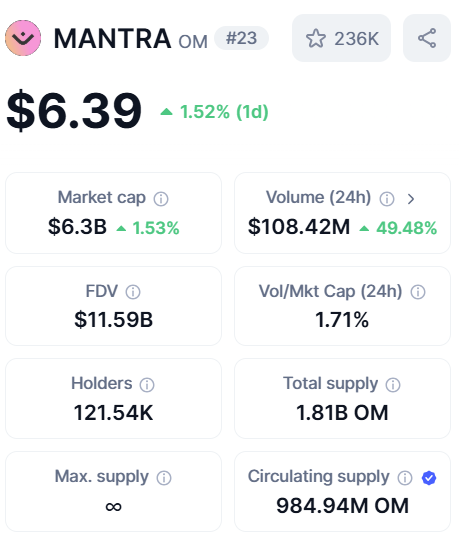
Низкий реальный оборот (real float) позволяет легко манипулировать ценой $OM, а также без труда закрывать любые шорт-позиции. Трейдерам стоит опасаться шорта по $OM, поскольку команда контролирует большую часть оборота и может произвольно разгонять или обрушивать цену. Ситуация напоминает попытку поспорить с @DWFLabs на каком-нибудь shitcoin. Я подозреваю, что за текущим движением цены могут стоять Tritaurian Capital — компания, которая заняла 1,5 млн долларов у @SOMA_finance (@jp_mullin888 является сооснователем SOMA, а Tritaurian принадлежит Джиму Прейслеру, боссу JPM на Trade.io) — а также некоторые средневосточные фонды и маркетмейкеры. Эти действия еще больше сжимают реальный оборот, усложняя его подсчет.
Это, возможно, объясняет их нежелание выпускать эйрдропы и решение ввести периоды разблокировки. Если бы они действительно раздавали токены, реальный оборот значительно вырос бы, что могло бы привести к резкому падению цены.
Это не сложный финансовый инструментарий, но выглядит как намеренный план, направленный на сокращение реального оборота токена и накрутку цены $OM.
-
@movementlabsxyz : В процессе получения эйрдропа Movement позволил пользователям выбрать один из двух вариантов: забрать эйрдроп на главной сети Ethereum (ETH Mainnet); или забрать эйрдроп на их еще не запущенном L1 ради небольшого вознаграждения. Однако всего через несколько часов после открытия периода сбора они начали серию действий:
-
Взимали плату со всех пользователей, забравших эйрдроп на ETH Mainnet, в размере 0,015 ETH (около 56 долларов на тот момент) плюс газовый сбор (Gas Fee) сети Ethereum, что отпугнуло многих пользователей тестнетов с небольшими балансами;
-
Сократили выдачу на ETH Mainnet более чем на 80%, при этом сохранив указанную выше плату;
-
Ограничили окно приема очень коротким сроком.
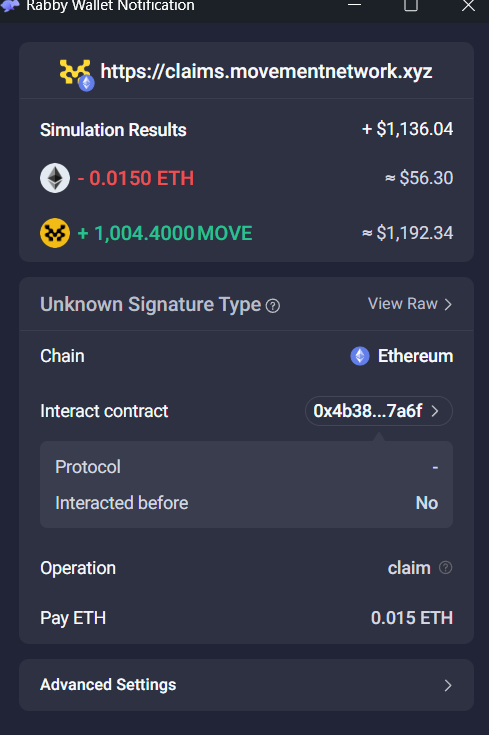
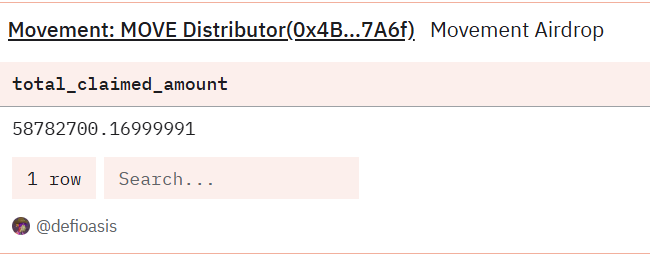
Результат налицо: было забрано всего 58,7 млн токенов MOVE. То есть из запланированных 1 млрд MOVE успешно получили доступ лишь к 5%.
Далее выполним аналогичный расчет для MOVE, как мы сделали с Mantra. Согласно данным CoinMarketCap, заявленная circulatingsupply MOVE составляет 2,45 млрд (2 450 000 000).
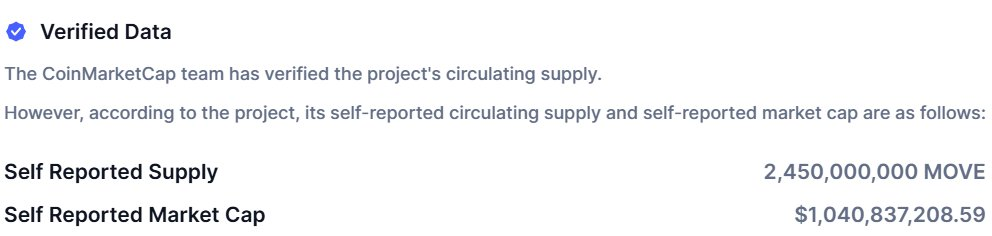
Однако согласно диаграмме распределения MOVE, после эйрдропа в обращении должно было быть только 2 млрд (2B, фонд + первоначальный забор) токенов. Таким образом, здесь уже проявляются подозрительные манипуляции, так как 450 млн (450 000 000) MOVE остаются необъяснимыми.
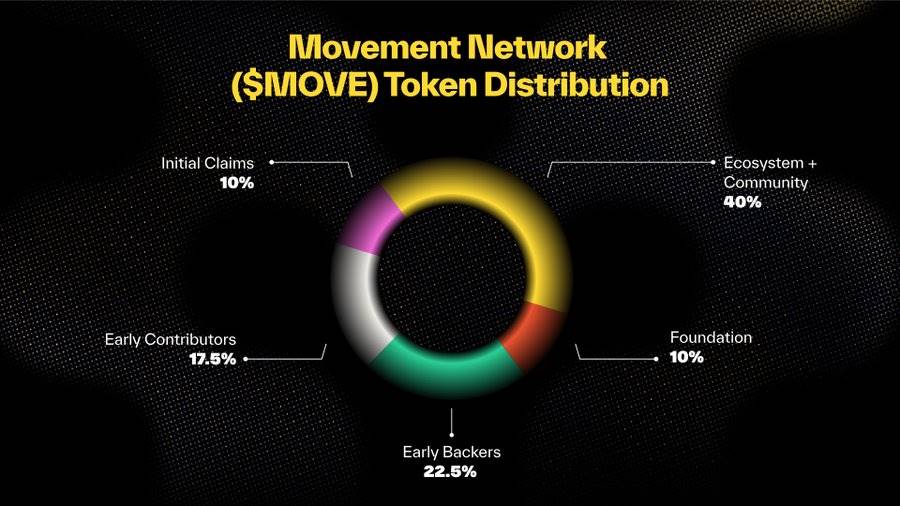
Расчет выглядит так:
2 450 000 000 MOVE (заявленное предложение в обращении) - 1 000 000 000 MOVE (распределение фонду) - 941 000 000 MOVE (нераспределенное предложение) = 509 000 000 MOVE, или 203 млн долларов в реальном свободном обороте (REAL float).
Это означает, что реальный оборот составляет всего 20% от заявленного предложения! К тому же, мне сложно поверить, что каждая из этих 509 млн MOVE находится в руках пользователей, но оставим это вне рамки обсуждения и предположим, что это и есть фактический реальный оборот.
Так что же произошло в период этого экстремально низкого реального оборота?
-
Movement выплатил комиссию WLFI за покупку токенов MOVE.
-
Movement выплатил комиссию REX-Osprey за подачу заявки на ETF для MOVE.
-
Руши (ответственный сотрудник) посетил Нью-Йоркскую фондовую биржу (NYSE).
-
Movement провел ряд сложных операций с фондами и маркетмейкерами: продал им заблокированные токены за наличные, позволив институционалам торговать и раскачивать цену.
-
Команда внесла на Bybit 150 млн (150 000 000) токенов MOVE в момент пиковой цены. Вероятно, они начали сброс позиций именно с пика, поскольку с тех пор цена токена неуклонно падала.
-
До и после события генерации токенов (TGE) команда ежемесячно выплачивала 700 000 долларов китайскому KOL-маркетинговому агентству для листинга на Binance, чтобы извлечь дополнительную exit-ликвидность на азиатском рынке.
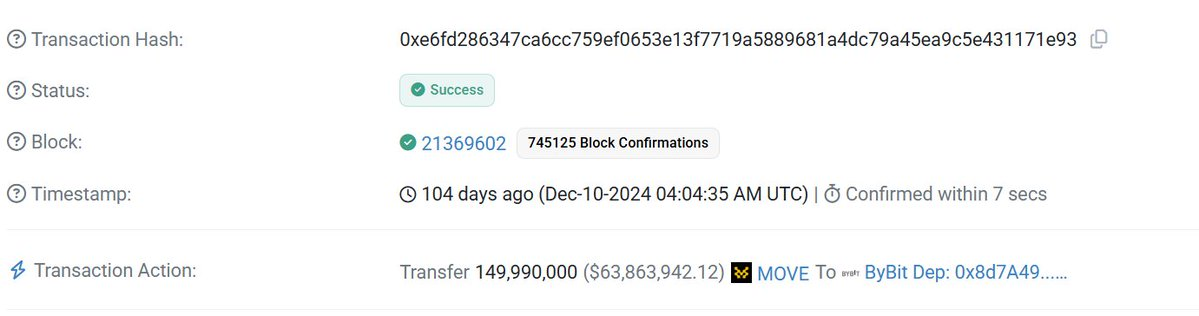
Это совпадение? Я так не думаю.
Как заявил Руши:
Kaito:
@Kaitoai — единственный проект в этом списке, обладающий реальным продуктом. Однако в ходе текущей кампании эйрдропа они также продемонстрировали подобное поведение.
Как указано выше автором CBB, Kaito раздал свои эйрдропы, но лишь малая часть пользователей фактически их забрала. Это также повлияло на реальный свободный оборот (Real Float). Давайте посчитаем:
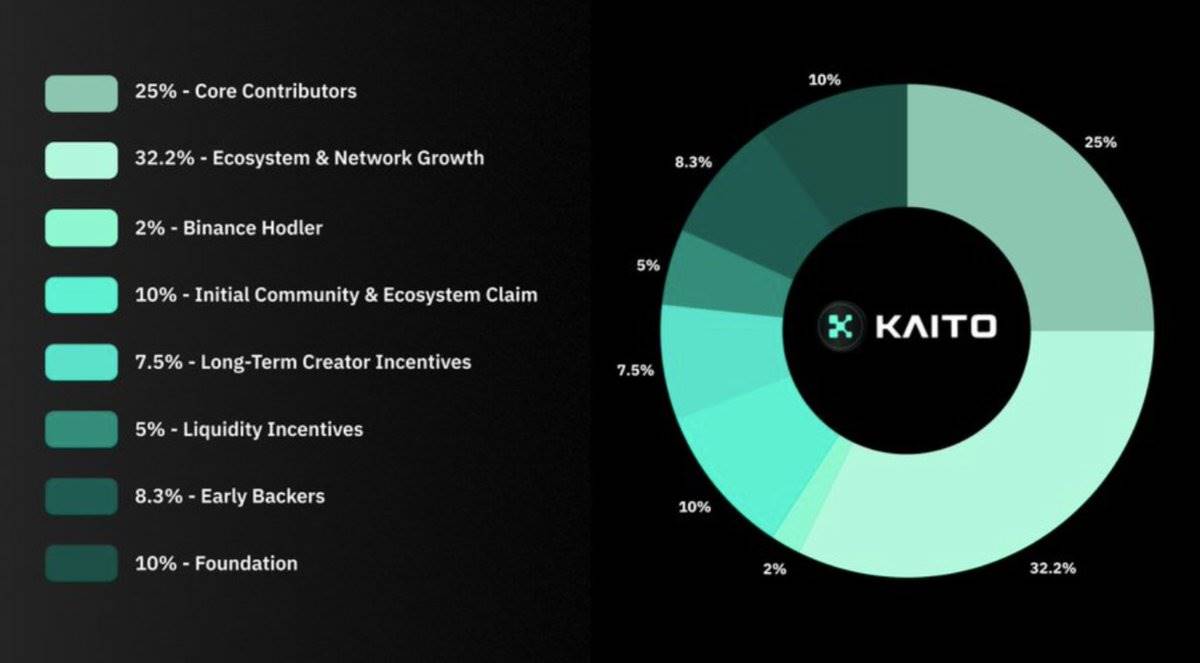
Согласно данным CoinMarketCap, обращение Kaito составляет 241 млн (241 000 000), а рыночная капитализация — 314 млн долларов. Я предполагаю, что в эту цифру входят пользователи Binance, бонусы ликвидности, распределение фонду, а также стартовая доля сообщества и полученные эйрдропы.
Давайте разберем эти данные, чтобы найти реальный свободный оборот:
Реальный оборот = 241 000 000 KAITO - 68 000 000 (нераспределенное количество) + 100 000 000 (удержание фондом) = 73 000 000 KAITO
Это означает, что рыночная капитализация реального оборота составляет всего 94,9 млн долларов, что значительно ниже значений, сообщаемых CMC.
Kaito — единственный проект из этого списка, которому я готов хоть немного доверять, поскольку у них по крайней мере есть прибыльный продукт, и, насколько мне известно, они не вовлечены в столь же подозрительные манипуляции, как другие две команды.
Решения и выводы
-
CMC и CoinGecko должны указывать реальный свободный оборот токенов, а не неподтвержденные цифры, предоставляемые командами проектов.
-
Такие биржи, как Binance, должны активно наказывать за такое поведение тем или иным образом. Текущая модель листинга имеет проблемы, ведь, как показали движения Movement, можно просто заплатить KOL-маркетинговому агентству, чтобы поднять активность на Азии перед TGE.
-
Цены могли измениться к моменту публикации этой статьи, но в качестве ориентира я использовал следующие значения: Move — $0.4, KAITO — $1.3, Mantra — $6.
-
Если вы трейдер, держитесь подальше от этих токенов. Потому что эти команды могут манипулировать ценой так, как им заблагорассудится. Они контролируют весь оборот, а значит, и потоки средств, и стоимость токенов. (Не является финансовой рекомендацией, NFA)
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @VannaCharmer








