Сезон альткоинов уже мертв? Биткоин-ETF переписывает правила криптоинвестирования
Автор: Bryan Daugherty
Перевод: Block unicorn
Биржевые инвестиционные продукты (ETF) на биткоин, возможно, фундаментально изменили концепцию «сезона альткоинов» на крипторынке.
На протяжении многих лет крипторынок следовал знакомому ритму, где ротация капитала была почти предсказуемой. Биткоин взлетал, привлекая внимание мейнстрима и ликвидность, после чего средства перетекали в альткоины. Спекулятивный капитал устремлялся в активы с низкой капитализацией, поднимая их стоимость, и трейдеры с возбуждением называли это «сезоном альткоинов».
Однако этот цикл, который когда-то считался само собой разумеющимся, сейчас показывает признаки структурного коллапса.
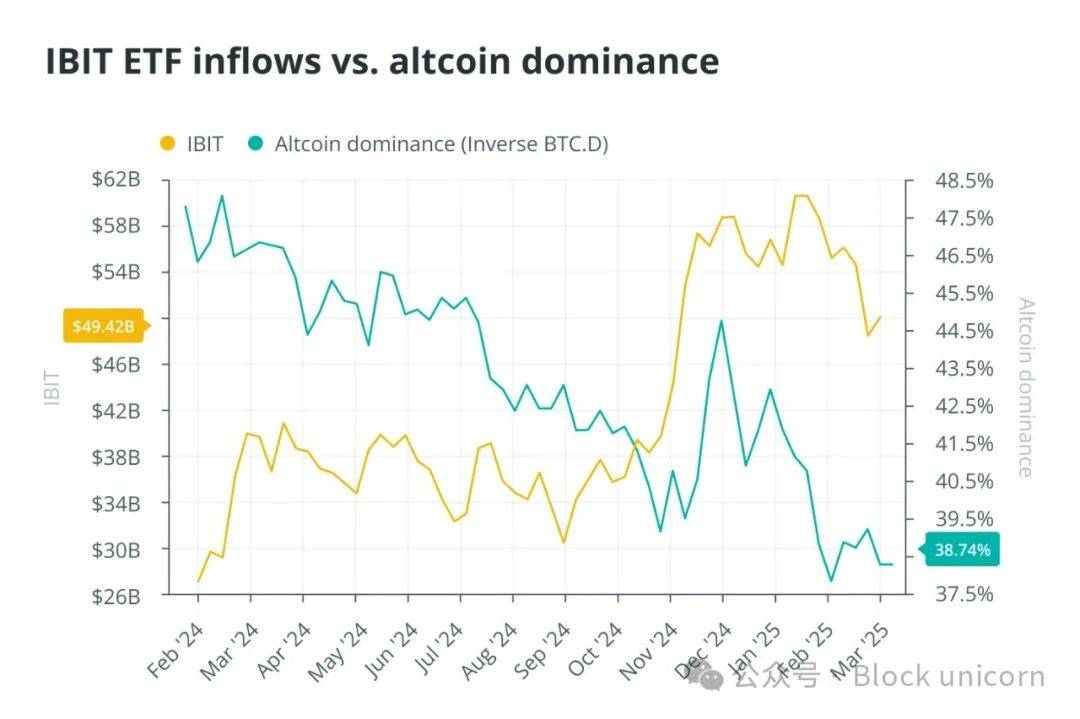
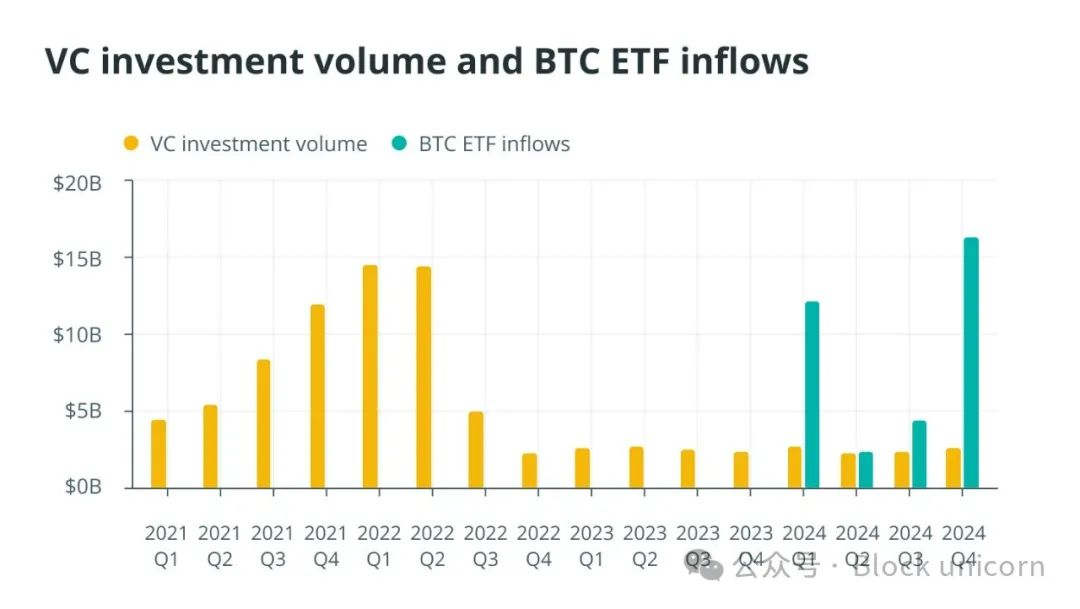
Спотовые биткоин-биржевые фонды (ETF) в 2024 году побили рекорды, привлекая приток средств в размере 129 миллиардов долларов. Это предоставило розничным и институциональным инвесторам беспрецедентный доступ к инвестициям в биткоин, но также создало вакуум, вытягивающий средства из спекулятивных активов. У институциональных инвесторов теперь есть безопасный, регулируемый способ получения доступа к криптовалютам без необходимости брать на себя риски «Дикого Запада» рынка альткоинов. Многие розничные инвесторы также обнаружили, что ETF более привлекательны, чем поиск следующего токена со 100-кратным ростом. Известный биткоин-аналитик PlanB даже обменял свой фактический биткоин на спотовый ETF.
Этот сдвиг происходит в реальном времени, и если средства продолжат блокироваться в структурированных продуктах, альткоины столкнутся с уменьшением рыночной ликвидности и корреляции.
Умер ли сезон альткоинов? Возвышение структурированных криптоинвестиций
Биткоин-ETF предоставили альтернативу погоне за высокорисковыми активами с низкой капитализацией; инвесторы могут получить леверидж, ликвидность и регуляторную прозрачность через структурированные продукты. Розничные инвесторы, которые когда-то были основной движущей силой спекуляций на альткоинах, теперь могут напрямую инвестировать в ETF на биткоин и Ethereum, инструменты, которые устраняют опасения по поводу самостоятельного хранения, снижают риск контрагента и соответствуют традиционным инвестиционным рамкам.
У институционалов больше стимулов избегать рисков альткоинов. Хедж-фонды и профессиональные торговые платформы, которые когда-то гнались за более высокой доходностью в низколиквидных альткоинах, теперь могут развертывать леверидж через деривативы или получать экспозицию через ETF в рамках традиционных финансовых путей.
По мере роста возможностей хеджирования через опционы и фьючерсы, мотивация спекулировать на неликвидных альткоинах с низким объемом торгов значительно ослабла. Этот тренд еще больше усилился рекордным оттоком средств в размере 2,4 миллиарда долларов в феврале и арбитражными возможностями, возникшими из-за погашения ETF, что вынудило крипторынок войти в беспрецедентную дисциплину.
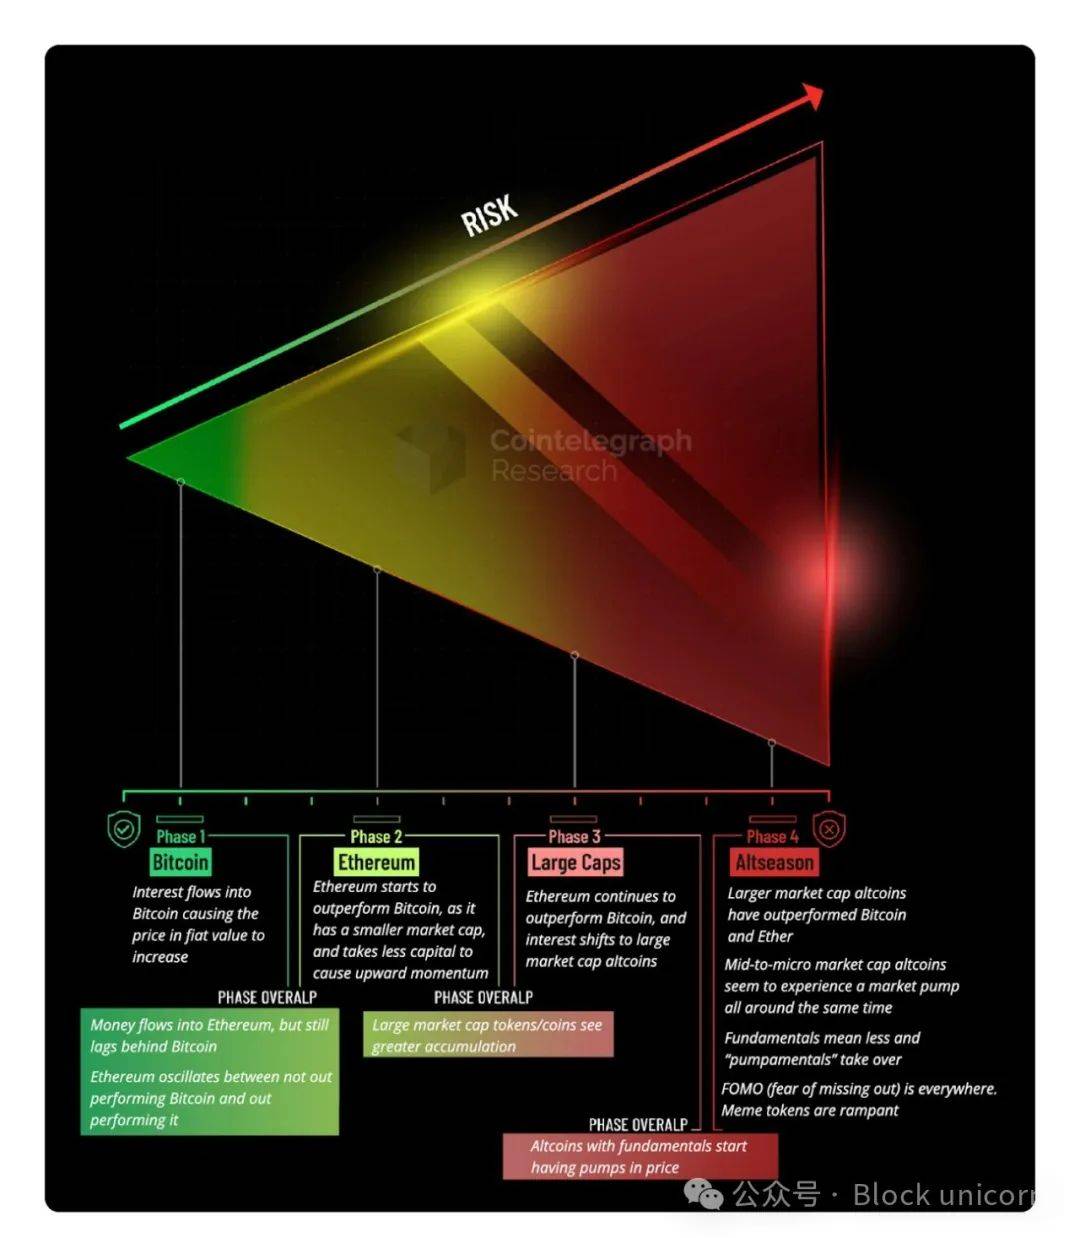
Традиционный «цикл» начинается с биткоина, а затем переходит в сезон альткоинов. Источник: Cointelegraph Research
Откажутся ли венчурные капиталисты от криптостартапов?
Венчурные капиталисты (VC) исторически были жизненной линией сезона альткоинов, вливая ликвидность в новые проекты и создавая грандиозные нарративы для новых токенов.
Однако по мере того, как леверидж становится легкодоступным, а эффективность капитала становится ключевым приоритетом, VC пересматривают свои стратегии.
VC стремятся к максимально высокой доходности инвестиций (ROI), но типичный диапазон составляет от 17% до 25%. В традиционных финансах безрисковая процентная ставка капитала является ориентиром для всех инвестиций, обычно представленная доходностью казначейских облигаций США.
В криптоиндустрии исторический темп роста биткоина играет аналогичную роль ориентира ожидаемой доходности. Фактически это становится безрисковой ставкой отрасли. За последнее десятилетие среднегодовой темп роста (CAGR) биткоина составлял в среднем 77%, что значительно превышает такие традиционные активы, как золото (8%) и индекс S&P 500 (11%). Даже за последние пять лет, включая условия бычьего и медвежьего рынков, CAGR биткоина оставался на уровне 67%.
Используя это в качестве ориентира, если венчурные капиталисты развернут капитал в биткоине или связанных с биткоином компаниях с таким темпом роста, общий ROI за пять лет составит около 1 199%, что означает увеличение инвестиций почти в 12 раз.
Несмотря на то, что биткоин остается волатильным, его долгосрочная выдающаяся производительность делает его фундаментальным ориентиром для оценки доходности с поправкой на риск в криптоиндустрии. По мере увеличения арбитражных возможностей и снижения рисков VC могут выбрать более безопасные ставки.
В 2024 году количество сделок VC снизилось на 46%, несмотря на восстановление общего объема инвестиций в четвертом квартале. Это знаменует собой переход к более избирательным, высокоценным проектам, а не к спекулятивному финансированию.
Криптостартапы, движимые Web3 и ИИ, по-прежнему привлекают внимание, но дни неразборчивого финансирования каждого токена с whitepaper, возможно, сочтены. Если венчурный капитал еще больше сместится в сторону структурированных инвестиций через ETF, а не прямых инвестиций в высокорисковые стартапы, новые проекты альткоинов могут столкнуться с серьезными последствиями.
Тем временем лишь некоторые проекты альткоинов, попавшие в поле зрения институционалов (например, Aptos, который недавно подал заявку на ETF), являются исключением, а не правилом. Даже криптоиндексные ETF, нацеленные на получение более широкой экспозиции, с трудом привлекают значимый приток средств, что подчеркивает, что капитал концентрируется, а не диверсифицируется.
Проблема избыточного предложения и новая рыночная реальность
Рыночный ландшафт изменился. Огромное количество альткоинов, борющихся за внимание, создало проблему насыщения. По данным Dune Analytics, в настоящее время на рынке существует более 40 миллионов токенов. В 2024 году в среднем ежемесячно запускалось 1,2 миллиона новых токенов, а с начала 2025 года было создано более 5 миллионов токенов.
По мере того как институционалы склоняются к структурированным инвестициям, а спекулятивный спрос со стороны розничных инвесторов отсутствует, ликвидность больше не перетекает в альткоины так, как раньше.
Это раскрывает суровый факт: большинство альткоинов не выживут. Генеральный директор CryptoQuant Ки Юн Джу (Ki Young Ju) недавно предупредил, что без фундаментальных изменений в структуре рынка большинство этих активов вряд ли выживут. «Эпоха, когда все росло, закончилась», — сказал Джу в недавнем посте в X.
В эпоху, когда средства заблокированы в ETF и бессрочных контрактах, а не свободно перетекают в спекулятивные активы, традиционная стратегия ожидания снижения доминирования биткоина перед переходом на альткоины может больше не работать.
Крипторынок уже не тот, что прежде. Дни легких, циклических ростов альткоинов могут быть заменены экосистемой, где потоки капитала определяются эффективностью капитала, структурированными финансовыми продуктами и регуляторной прозрачностью. ETF меняют способ инвестирования людей в биткоин и фундаментально изменяют распределение ликвидности на всем рынке.
Для тех, кто строил свои действия на предположении, что за каждым ростом биткоина следует бум альткоинов, возможно, пришло время пересмотреть свои взгляды. По мере созревания рынка правила, возможно, уже изменились.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @BlockUnicorn