Развитие публичных блокчейнов через призму спора двух парадигм: инфраструктура прежде всего vs ориентированность на приложения
Автор: YettaS
В прошлом посте из-за упоминания @berachain возникло много споров; вчера @cz_binance также очень старался оживить @BNBCHAIN с помощью мемов; на AMA с @DoveyWanCN, @forgivenever спросил, почему мы поддерживаем Movement.
В тот день, когда @jinfizzbuzz писал о @megaeth_labs, некоторые говорили, что обсуждать экосистему до запуска тестовой сети — это пустышка; в последние дни TGE @solayer_labs и @StoryProtocol также не оправдали ожиданий многих. Пользуясь случаем, я расскажу о нашей логике инвестирования в публичные блокчейны. У каждого проекта публичного блокчейна своя исходная точка; то, что я говорю, не обязательно верно, добро пожаловать к обсуждению.
Как работали публичные блокчейны в прошлом?
Сущность блокчейна — это "цепь", с момента зарождения первоочередное строительство инфраструктуры стало отраслевой практикой, что напрямую породило множество универсальных публичных блокчейнов (Generic Public Chain), делающих ставку на технологические различия, создание Infra, а затем привлечение разработчиков dapp стало выбором по умолчанию. Но мы все знаем, что сама инфраструктура не привлекает пользователей; что привлекает пользователей? Это привлечение инвестиций, это приложения, которые можно использовать: ICO, NFT, DeFi, Meme. Однако эти приложения не возникают спонтанно; как ранним публичным блокчейнам прорваться?
За счет харизмы основателя, за счет новостей о огромном финансировании, за счет сверхмасштабного маркетинга и продвижения, за счет TGE с огромным эффектом обогащения. Сегодня маркетинг этих публичных блокчейнов кажется детской игрой по сравнению с EOS, гениальный BM, ICO длилось год, собрали 4 миллиарда долларов, и на этом все кончилось. Почему этот看似 пустой путь сработал? Потому что внимание публики ограничено; когда Chain неизвестен, никакие приложения или пользователи не придут в вашу экосистему сами; именно поэтому VC должны постоянно инвестировать в новые публичные блокчейны.
Что не так с публичными блокчейнами сейчас?
В настоящее время логика оценки публичных блокчейнов на рынке находится в крайне искаженном состоянии.
С одной стороны, рынок все меньше принимает модель "инфраструктура прежде всего", потому что действительно успешных экосистем среди Generic Public Chains можно пересчитать по пальцам, это также одна из причин, по которой инвесторы потеряли доверие к VC —— большой капитал сделал ставку на столько блокчейнов, но большинство не выполнили обещания роста; эта картинка от @defi_monk ниже прямо указывает на эту проблему.
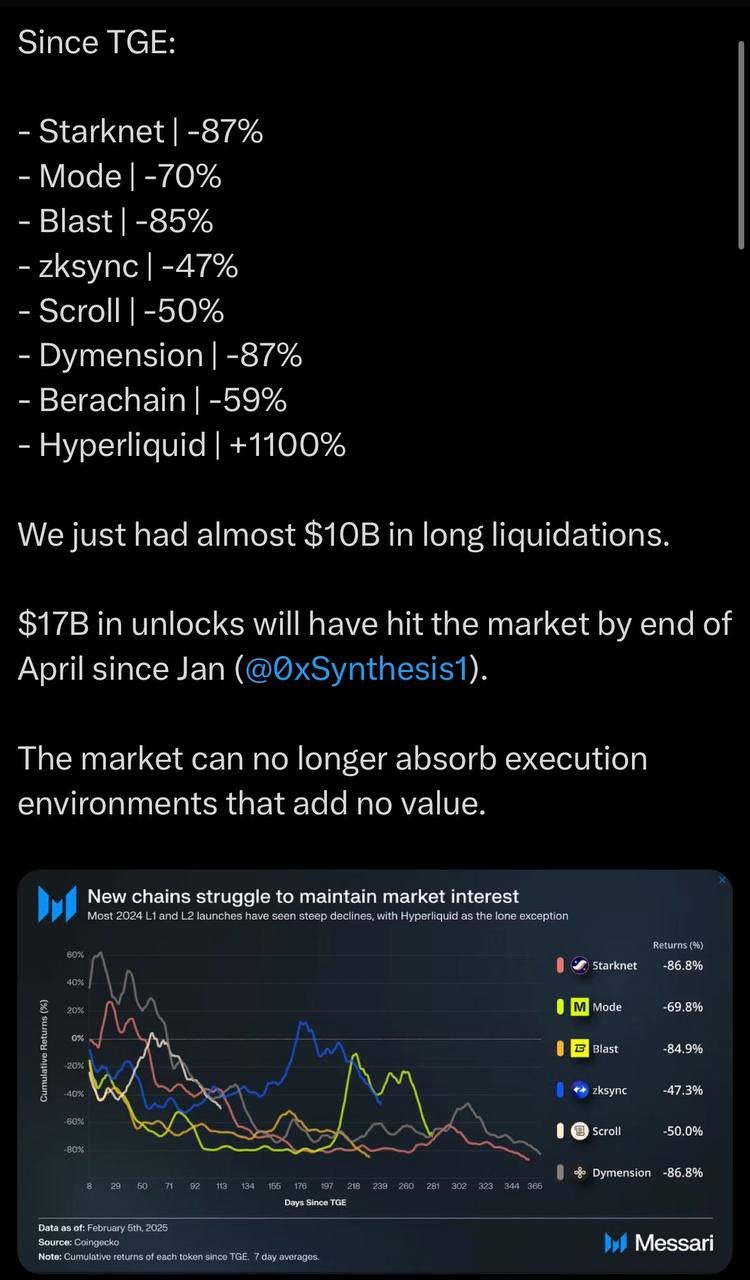
Но с другой стороны, публичные блокчейны остаются направлением с самым высоким потолком оценки во всей индустрии. На данный момент ни одно Dapp не доказало, что может просуществовать дольше, чем публичный блокчейн.
Ethereum эволюционирует уже 10 лет, Solana пережила два полных цикла, и Dapp на них все еще активны.
Иными словами, несмотря на то, что рынок ставит под сомнение высокую оценку публичных блокчейнов, это все еще трек с высоким потолком, наиболее близкий к "долгосрочности".
Поэтому все относятся к этой модели со смешанными чувствами: ненавидят за то, что она может иметь такую высокую оценку, ничего не имея, и любят за то, что если все получится, есть такой высокий потолок для ориентира.
На самом деле это историческая проблема нашей индустрии, требующая трансформации.
Как трансформироваться?
Сейчас появился еще один путь, App Specific Chain, это началось с феноменального @AxieInfinity; они создали @Ronin_Network, чтобы попытаться перенаправить пользователей уровня приложений в экосистему цепи, но проблема в том, что еще до перенаправления их собственное приложение потеряло популярность.
В этом цикле эта модель была еще больше воспламенена @HyperliquidX, и затем мы можем видеть:
- @Uniswap — Unichain
- @JupiterExchange — Jupnet
- @OndoFinance — Ondo Chain
- @ethena_labs — Ethena Chain
Возьмем для примера наиболее знакомую мне Ethena; их следующее приложение — Ethereal, perp на основе USDe; они начинают строить экосистему вокруг своих核心资产 и приложений. Это может быть немного похоже на Ханчжоу? После появления Alibaba вся индустрия электронной коммерции выросла в Ханчжоу.
Этот сдвиг парадигмы можно объяснить тем, что приложения являются точкой опоры, которая действительно может вывести индустрию к массам, или же это сегментация рынка в условиях зрелости бизнеса; все по-разному атакуют традиционную систему оценки индустрии.
За что именно борются эти две модели?
В экосистеме публичных блокчейнов Chain полагается на масштабную пропаганду инфраструктуры, нарратив финансирования, затем привлекает разработчиков Dapp, и в конечном итоге удерживает пользователей через экосистему приложений. В то время как Dapp напрямую获取 пользователей через реальные сценарии использования, и под влиянием миграции пользователей и синергетического эффекта постепенно строит свою экосистему, в конечном итоге эволюционируя в цепь.
От "пустого" к "реальному", от "реального" к "пустому", разные пути к одной цели. В чем суть этого? Суть в борьбе за Distribution, кто может эффективнее获取 пользователей и обеспечить удержание.
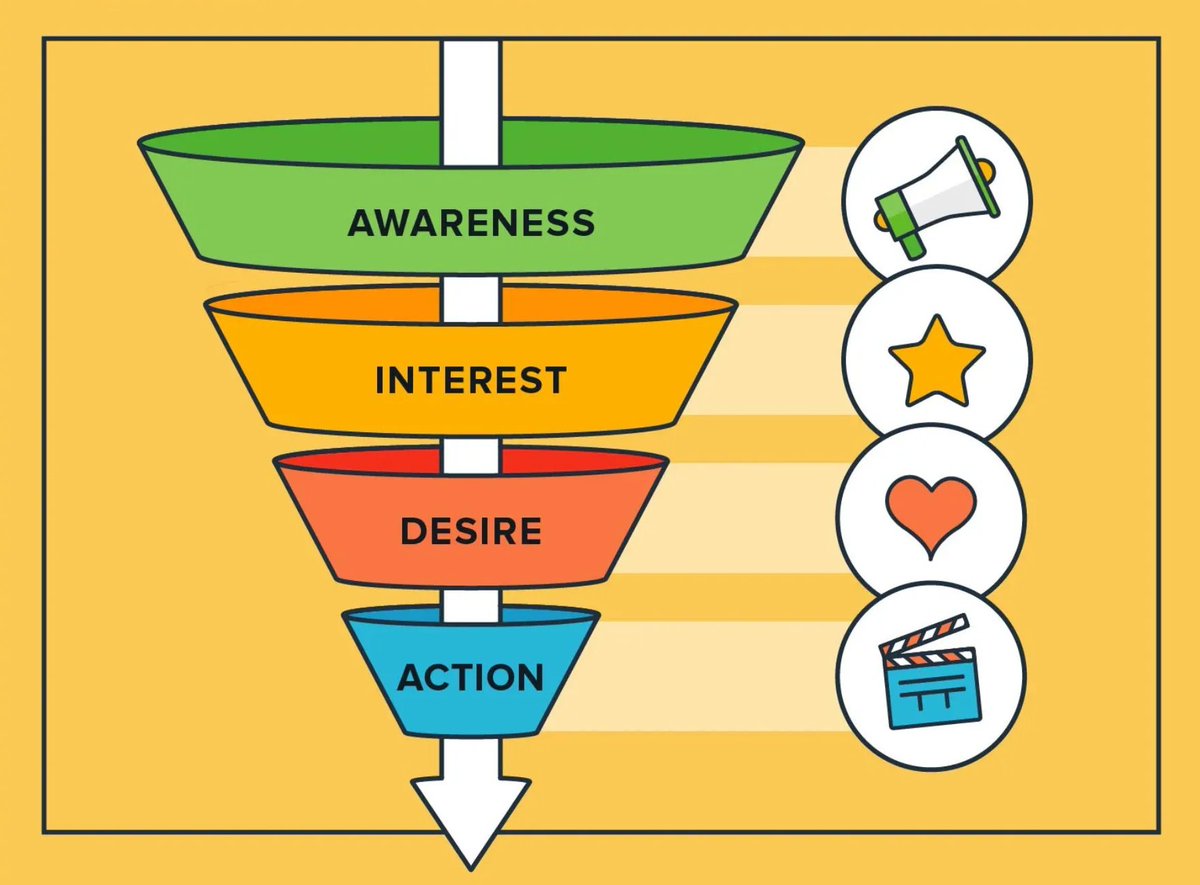
В Web2 барьеры Distribution намного выше, чем у продукта, потому что предельные издержки большинства продуктов стремятся к нулю, а конкурентные барьеры каналов дистрибуции чрезвычайно высоки.
Distribution означает монополию на вход трафика + сетевой эффект платформы + монополию на данные; вместе они формируют核心竞争力 компаний Web2.
Возьмем для примера TikTok:
- Монополия на вход трафика: TikTok抓住了风口 коротких видео, став новым поколением входа трафика
- Сетевой эффект платформы: создание двустороннего рынка создатель—зритель—рекламодатель, с увеличением предложения контента привязанность пользователей постоянно растет
- Монополия на данные: огромные пользовательские данные обучают алгоритмы рекомендаций, делая точность дистрибуции все выше, формируя сильный барьер данных
Почему мы инвестировали в Hooked в то время? Мы всегда говорили, что это продукт web2.5, потому что Tap to earn на самом деле является эффективной моделью привлечения клиентов, доказанной временем, которая может получить огромный внешний трафик, но пункт, который в итоге был опровергнут, заключается в следующем: качество трафика пользователей от аирдропов низкое, конверсия недостаточна; даже если трафик получен эффективно, удержание реализовать невозможно. Это также причина, по которой мы впоследствии выбрали pass всех проектов Telegram tap-to-earn —— сменили канал, модель не изменилась, качество пользователей все еще不高.
Возвращаясь к этой коммерческой сути, логика Distribution существует и в web3, просто способы получения пользователей отличаются.
В прошлом у Generic Public Chain не было зрелой продуктовой поддержки, нельзя было полагаться на продукт для получения трафика, тем более говорить об эффекте монополии. Поэтому способы захвата Awareness в основном relied on:
- Чувство технологического пионера: привлечение ранних разработчиков и гиков
- Харизма основателя и уникальность культуры: формирование чувства认同, создание сообщества
- Финансирование и токеномические стимулы: краткосрочное стимулирование роста пользователей
Однако успех или неудача этой модели полностью зависит от "силы консенсуса" —— когда он силен, это может построить экологический ров; когда он слаб, при изменении风向 рынка трафик рассеется.
Сейчас App Specific Chain становится все больше, это показывает, что Web3 постепенно возвращается к бизнес-модели Web2 —— с реальными приложениями в качестве драйвера, через сегментацию рынка и精细化运营私域 трафика, завершая эффективную конверсию и долгосрочное удержание.
Я склонен считать, что логика роста этой модели более здорова и лучше соответствует направлению эволюции реального коммерческого мира.
Что будет в будущем?
Сосуществование этих двух путей в какой-то степени отражает, что индустрия все еще находится на ранней стадии —— ни одна модель еще не сформировала абсолютную монополию, paradigmatic shift все еще не произошел.
Все инвестиции по сути являются суждением о "тренде". Где мы находимся в данный момент времени? Generic Public Chain все еще не опровергнут, но с резким ростом потребности в выходе за пределы круга,单纯 полагаться на технический нарратив или нарратив финансирования уже трудно для сбора достаточного консенсуса; в то же время, парадигмальный скачок от build super dapp к build chain все еще не доказан. Это не просто переключение между продуктом и инфраструктурой, но скорее скачок от продуктового мышления, driven by PMF, к способности формировать культуру и строить экосистему, а основателей, обладающих такой эволюцией через разрыв, очень мало.
У обоих есть возможности и вызовы; истинное разделение заключается в том, что требования к способностям основателей совершенно различны. Суть венчурного капитала заключается в том, чтобы на основе этих суждений о "тренде", "деле", "людях" делать Bet на рыночную оценку, делать ставки в условиях чрезвычайно высокой неопределенности, брать на себя риск неудачи, чтобы обменять на экстремальную риск-доходность.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @YettaSing