Партнер Dragonfly: криптоиндустрия погрузилась в финансовый цинизм, и те, кто оценивает публичные блокчейны по мультипликатору P/E, уже проиграли.
Автор: Haseeb >|<
Перевод: TechFlow
«Защита экспоненциального роста»: возвращая значение
Раньше я часто говорил основателям, что реакция на запуск вашего проекта будет не «отторжением», а «равнодушием». По умолчанию никому нет дела до новой блокчейн-сети, которую вы запускаете.
Но теперь я должен прекратить это говорить. На этой неделе Monad только что запустился, и я никогда не видел, чтобы новая блокчейн-сеть вызывала столько «отторжения». Я занимаюсь профессиональными инвестициями в криптоиндустрию уже более 7 лет. До 2023 года почти каждая новая сеть при запуске либо встречала энтузиазм, либо равнодушие.
Однако сейчас, с момента рождения новые сети немедленно окружают хором «отторжения». Количество критиков проектов вроде Monad, Tempo и MegaETH, которое мне довелось увидеть — даже до запуска их главных сетей — действительно является абсолютно новым явлением.
Я пытаюсь проанализировать: почему это началось происходить именно сейчас? И что это отражает в психологическом состоянии этого рынка?
«Лекарство хуже болезни»
Предупреждение заранее: возможно, это самая размытая статья об оценке блокчейн-проектов, которую вы когда-либо читали. У меня нет никаких блестящих метрик или графиков, чтобы поразить вас. Вместо этого я постараюсь опровергнуть мейнстримный нарратив в крипто-твиттере (Crypto Twitter), с которым последние несколько лет я практически всегда спорил.
В 2024 году мне казалось, что я выступал против «финансового нигилизма». Это убеждение, будто эти активы лишены какого-либо смысла, что всё в конечном итоге сводится лишь к «мемо-культуре», а то, что мы строим, по своей природе ничего не стоит.
К счастью, атмосфера того «финансового нигилизма» больше не существует, и мы, наконец, выбрались из этого состояния.
Но текущий мейнстрим можно назвать «финансовым цинизмом»: ладно, возможно, у этих активов действительно есть некоторая ценность, и не всё сводится к «мемо», но их оценка сильно завышена, и Уолл-стрит рано или поздно это обнаружит. Речь не о том, что все блокчейны бесполезны, а о том, что их реальная стоимость может составлять лишь пятую или десятую часть от текущей торговой цены (вы вообще видели эти P/E?). Так что лучше молитесь, чтобы Уолл-стрит не раскусила нашу блефующую игру, потому что как только они её вскроют, всё рухнет.
Сейчас многие бычьи аналитики пытаются бороться с этим настроением, используя оптимистичные модели оценки первоклавок (L1), искусственно задирая коэффициенты P/E, валовую маржу и дисконтированный денежный поток (DCF), пытаясь переломить этот негативный тренд.
В конце прошлого года Solana с гордостью внедрила показатель REV (Realized Economic Value, реализованная экономическая стоимость) как метрику, способную в итоге оправдать их оценку. Они с триумфом заявили: мы — и только мы — больше не блефуем перед Уолл-стрит!
Однако, конечно же, почти сразу после того, как Solana начала использовать REV, этот показатель стремительно обвалился (хотя интересно отметить, что $SOL показал себя гораздо лучше самого REV).
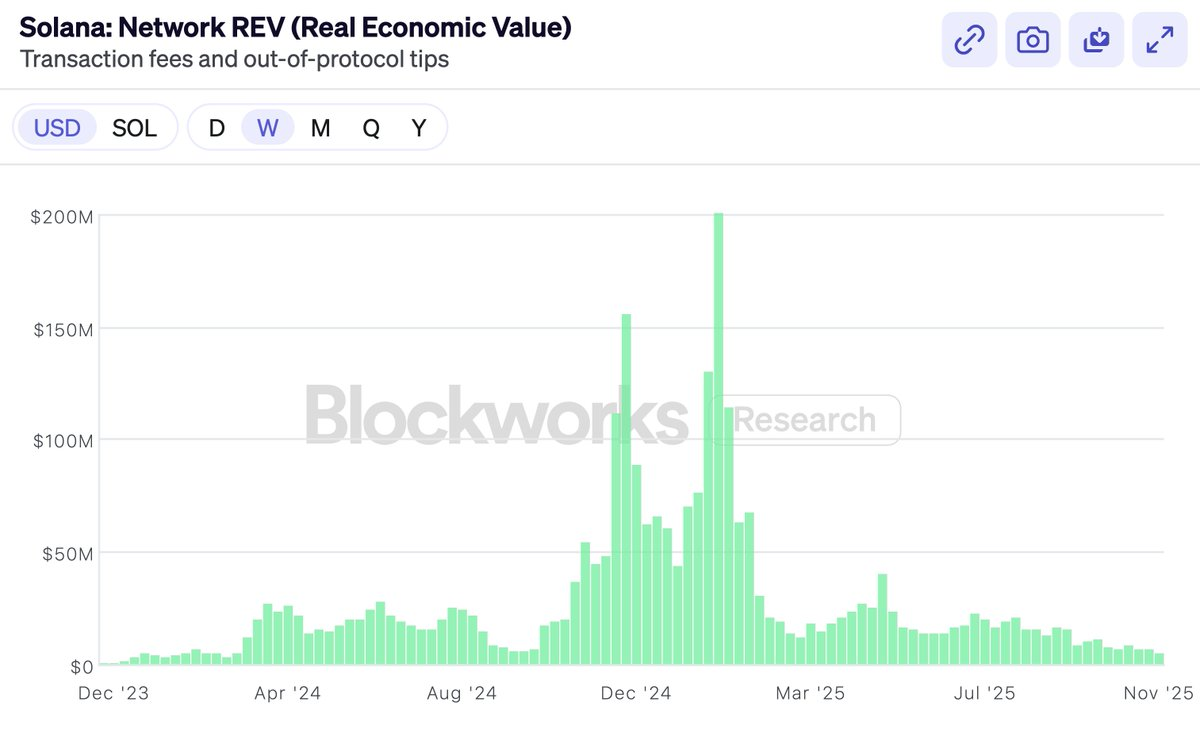
Это вовсе не означает, что в самом REV (Realized Economic Value, реализованная экономическая стоимость) есть проблема. REV действительно очень умный показатель. Но суть этой статьи не в выборе метрик.
Затем появился Hyperliquid. Децентрализованная биржа (DEX) с реальной выручкой, механизмом обратного выкупа и коэффициентом P/E. Рынок тут же возопил: вот видите, я же говорил! Впервые появился токен, который приносит реальный доход и имеет здоровый множитель P/E. (Не будем упоминать BNB, здесь он не обсуждается.) Hyperliquid поглотит всё, ведь очевидно, что Ethereum и Solana не зарабатывают по-настоящему, и нам следует прекратить делать вид, что мы можем их оценить.
Hyperliquid, Pump, Sky — все эти токены с акцентом на обратный выкуп замечательны. Но рынок всегда мог инвестировать в способность бирж генерировать доход. Вы можете в любой момент купить акции Coinbase, BNB или другие подобные активы. Мы тоже держим $HYPE, и я согласен, что это отличный продукт.
Но это не причина инвестиций в ETH и SOL. Первичные блокчейны (L1) не обладают такими высокими маржинальностями, как биржи, и именно ради этого люди их не покупают — если кому нужны такие маржи, пусть просто покупают акции Coinbase.
Так что, если я не критикую финансовые показатели блокчейнов, возможно, вы подумаете, что эта статья призвана обвинить токенизированную индустрию в «грехах».
Очевидно, что за последний год все теряли деньги на токенах, включая венчурные фонды (VCs). В этом году альткоины (Alts) показали ужасную динамику. Поэтому вторая половина мейнстрима в крипто-твиттере (Crypto Twitter) начала спорить о том, кто за это отвечает. Кто проявил жадность? VC? Wintermute? Binance? Фермеры ликвидности или сами основатели?
Конечно, ответ остался прежним и неизменным. Все жадны. Каждый — венчурные фонды (VCs), Wintermute, фермеры ликвидности, Binance, инфлюенсеры (KOLs) — все они алчны, и вы тоже. Но это не важно. Ни один нормально функционирующий рынок не требует от участников действовать вразрез со своими интересами. Если наши прогнозы относительно будущего криптоиндустрии верны, инвестиции будут успешными, даже если каждый жаден. Попытка объяснить падение рынка анализом «кто более жаден» напоминает бессмысленный «процесс по выбору ведьм». Могу гарантировать: никто не начал быть жадным с 2025 года.
Поэтому это тоже не то, о чём я хотел написать.
Многие хотят, чтобы я написал статью о том, почему $MON должен стоить X, или $MEGA должен стоить Y. Но меня это не интересует, и я не буду рекомендовать покупать какие-либо конкретные активы. Более того, если вы изначально не верите в эти проекты, вам, вероятно, вообще не стоит их покупать.
Тогда выиграет ли новый вызывающий челленджер (emerging public chain)? Кто знает. Но если у него действительно есть шанс победить, его цена будет определена на основе этого шанса. Если рыночная капитализация Ethereum составляет 300 млрд долларов, а Solana — 80 млрд, то проект с вероятностью 1%-5% стать следующей Ethereum или Solana будет оценён исходя из этой вероятности.
Крипто-твиттер (CT) шокирован этим, но это ничем не отличается от биотехнологий. Препарат с вероятностью излечения болезни Альцгеймера менее 10%, который с 90% вероятностью провалится в ходе третьей фазы клинических испытаний и обнулится, тем не менее получает оценку в миллиарды долларов. Вот логика математики — и, как оказалось, рынки преуспевают в ней. Цена бинарных результатов определяется вероятностью, а не текущей прибылью или моральными оценками. Это логика оценки в стиле «замолчи и считай» (shut up and calculate).
Я правда не считаю эту тему достаточно интересной для отдельной статьи. «Вероятность победы 5%? Невозможно, это явно 10%!» Для любого конкретного токена рынок, а не статья, является лучшим способом оценки такой вероятности.
Итак, суть моих мыслей такова: крипто-твиттер, похоже, больше не верит в то, что сама публичная блокчейн-сеть обладает ценностью.
Я не думаю, что это связано с верой в способность новых сетей захватывать долю рынка. Ведь мы только что стали свидетелями того, как Solana за менее чем два года поднялась из руин и стала доминирующей силой. Это было непросто, но вполне реально.
Большая проблема в другом: люди начинают верить, что даже если новая сеть выиграет конкуренцию, награда не стоит борьбы. Если $ETH — всего лишь «мемо», и он никогда не сможет генерировать реальную прибыль, то даже при победе он никогда не будет стоить 300 млрд долларов. Сама эта гонка не заслуживает участия, поскольку все оценки ложны, и всё рухнет, прежде чем вы сможете забрать своё «призовое место».
Оптимизм в отношении оценки блокчейнов вышел из моды. Конечно, это не означает, что оптимистов больше нет — очевидно, они всегда найдутся. Всё-таки за каждым продавцом стоит покупатель, и хотя «крутые парни» в крипто-твиттере (CT) обожают насмехаться над первичными публичными цепями (L1), всё ещё остаются те, кто готов купить SOL за $140 или ETH за $3000.
Однако сейчас распространилось общее мнение, что все умные люди уже отказались от покупки смарт-контрактных цепей. Умные люди знают, что игра окончена. Если она закончится не сейчас, то скоро закончится. Те, кто покупает сейчас, считаются «лохами» — например, водителями Uber, Томом Ли или теми КЛ, которые твердят о «рынке в триллион долларов». Возможно, также Министерством финансов США. Но «умные деньги» (smart money) больше не войдут в игру.
Это полная чушь. Я не верю в это, и вам не стоит.
Поэтому я чувствую необходимость написать «манифест умных людей», чтобы объяснить, почему универсальные публичные цепи обладают ценностью. Эта статья не о Monad или MegaETH, а об защите ETH и SOL. Потому что если вы верите, что ETH и SOL ценны, остальное станет очевидным.
Как венчурному инвестору (VC) защищать оценку ETH и SOL обычно не входит в мои обязанности, но чёрт возьми, если никто не готов выйти и сделать это, я напишу эту статью.
Почувствуйте силу «экспоненциального роста»
Мой партнёр Бо лично пережил взрывной рост китайского интернета в эпоху, когда сам был венчурным инвестором (VC). За эти годы я слышал сравнения «крипто похоже на интернет» бесчисленное количество раз и давно им не удивляюсь. Но всякий раз, когда я слушаю его истории, они напоминают мне, какую высокую цену можно заплатить за ошибку в таких глобальных трендах.
Одна история, которую он часто рассказывает, касается начала 2000-х, когда все ранние венчурные инвесторы, вкладывавшиеся в электронную коммерцию (круг тогда был крошечным), собирались выпить кофе. Они спорили: каков будет размер рынка электронной коммерции?
Он сосредоточится преимущественно на электронике (может быть, только технари будут покупать через компьютер)? Будут ли пользоваться женщины (возможно, они слишком ценят тактильные ощущения)? А насчёт еды (может быть, скоропортящиеся товары невозможно контролировать)? Эти вопросы были критически важны для ранних венчурных инвесторов, поскольку они определяли, во что инвестировать и по какой цене.
Конечно, окончательный ответ таков: все они жестоко ошибались. Электронная коммерция в итоге начала продавать всё, а целевой аудиторией оказался весь мир. Но тогда никто по-настоящему в это не верил. Даже если кто-то верил, проговаривание этого звучало бы невероятно абсурдно.
Нужно лишь подождать достаточно долго, чтобы «экспоненциальный рост» открыл правду. Даже среди тех, кто верил в электронную коммерцию, единицы думали, что она вырастет настолько масштабно. Те немногие, кто действительно верил, почти все стали миллиардерами благодаря тому, что отказались продавать. Что касается остальных венчурных инвесторов — как рассказывал мне Бо, поскольку он был одним из них — они продали слишком рано.
В криптопространстве вера в «экспоненциальный рост» стала анахронизмом.
Но я всё ещё верю в экспоненциальный рост криптоиндустрии. Потому что пережил его собственными глазами.
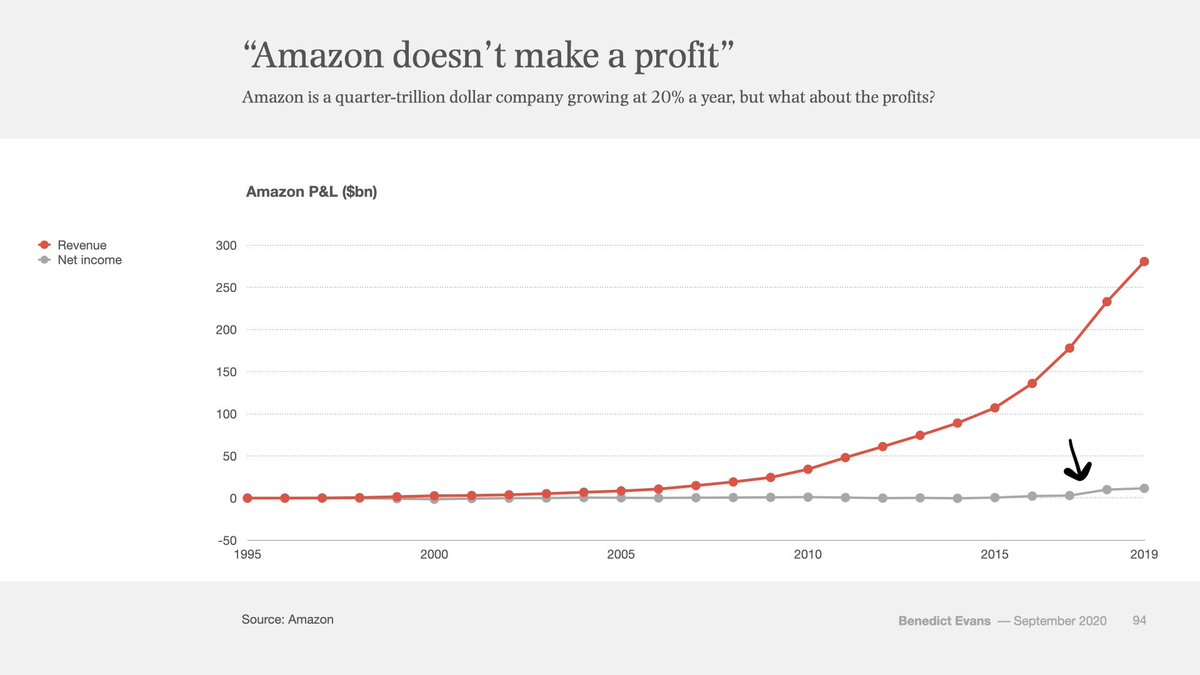
Это отчёт о прибылях и убытках (P&L) Amazon с 1995 по 2019 год, целых 24 года. Красный цвет обозначает выручку, серый — прибыль. Видите этот крошечный всплеск в конце? Серая линия начинает расти в сторону вверх, и это момент, когда Amazon впервые стал по-настоящему прибыльным спустя 22 года после основания.
Лишь спустя 22 года существования этой компании серая линия чистой прибыли впервые выросла выше нуля. А в каждом предыдущем году появлялись колонки, критики и шорт-трейдеры, утверждавшие, что Amazon — пирамида, которая никогда не выйдет на прибыль.
Ethereum только исполнилось 10 лет. А вот как выглядели акции Amazon в первые 10 лет:
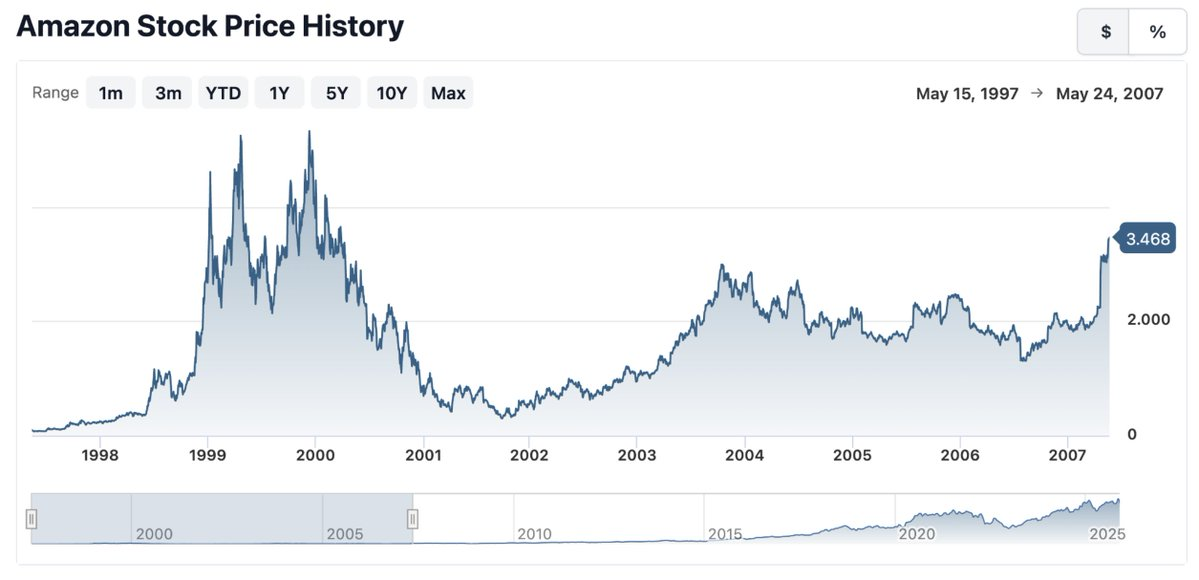
Десятилетие волатильности. В этот период Amazon постоянно окружали скептики и недоверчивые. Была ли электронная коммерция благотворительностью, субсидируемой венчурным капиталом? Они всего лишь продавали покупателям дешёвых товаров мелкие некачественные штуки, и в чём здесь смысл? Как они могут по-настоящему зарабатывать, как Walmart или General Electric?
Если бы вы тогда рассуждали о коэффициенте P/E Amazon, вы совершенно неверно задали вектор. P/E относится к сфере линейного роста, а электронная коммерция не является линейным трендом. Поэтому все, кто спорил, опираясь на P/E на протяжении 22 лет, жестоко ошибались. Сколько бы вы ни заплатили и когда бы ни купили, вашей веры в бычий потенциал всё равно было бы недостаточно.
Потому что такова природа экспоненциального роста. Когда речь идёт об истинно экспоненциальной технологии, независимо от того, насколько большим вы считаете её предел, она в итоге становится ещё масштабнее.
В этом Silicon Valley понимает глубже Уолл-стрит. Silicon Valley рос на волне экспоненциального роста, в то время как Уолл-стрит привыкла к линейному. За последние несколько лет центр тяжести криптоиндустрии постепенно сместился из Кремниевой долины на Уолл-стрит. Этот переход очевиден.
Конечно, рост криптоиндустрии выглядит не таким гладким, как у электронной коммерции. Он более волатилен и характеризуется всплесками активности. Дело в том, что крипто напрямую связано с деньгами, сильно зависит от макроэкономических факторов и сталкивается с гораздо более жестким регуляторным давлением, чем e-commerce. Крипто бьёт прямо в сердце государств — валюту, поэтому удар для правительств здесь значительно сильнее и вызывает большее беспокойство, чем при появлении e-commerce.
Но тренд экспоненциального роста от этого не уменьшится. Возможно, это упрощённое утверждение, но если криптоиндустрия действительно экспоненциальна, то это упрощение верно.
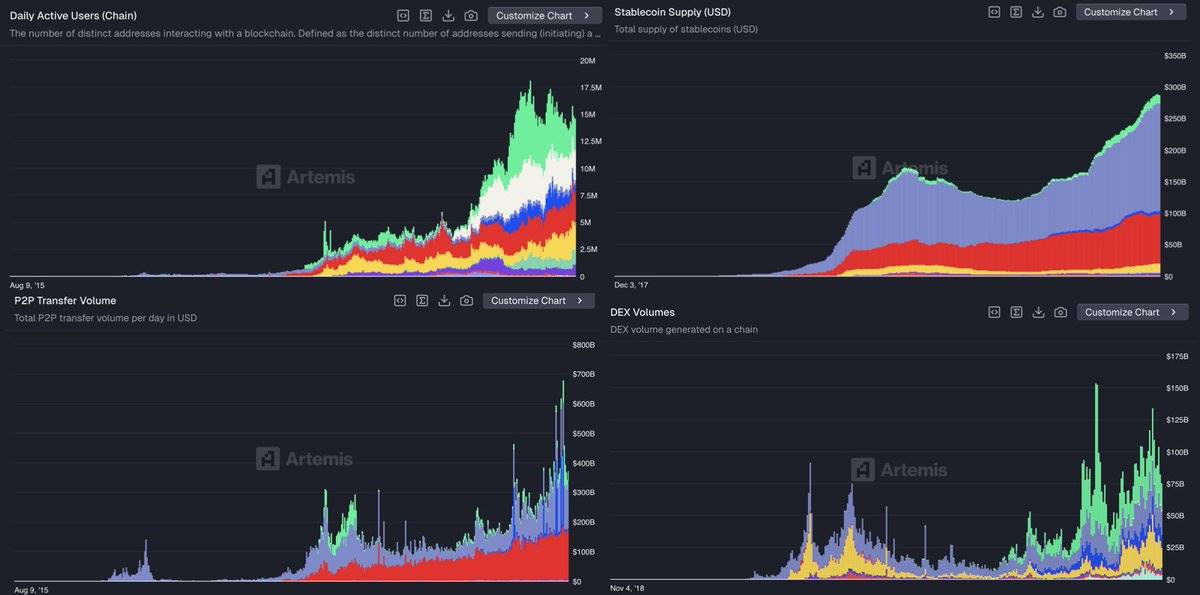
Отдалим перспективу.
Финансовые активы жаждут свободы. Они стремятся к открытости и взаимосвязанности. Криптографические технологии превращают финансовые активы в цифровые форматы, делая отправку доллара или акции столь же простой, как отправка файла PDF. Технологии позволяют всем взаимодействовать друг с другом, функционировать круглосуточно, работать глобально, объединяться и оставаться открытыми.
Эта модель неизбежно одержит победу. Открытость всегда победит.
Интернет научил меня одному главному. Инвесторы, имеющие vested interest, будут яростно сопротивляться, правительства станут громко возражать, но в конечном итоге они капитулируют перед повсеместным распространением, творчеством и чистой эффективностью, которые дарит эта технология. Именно так интернет повлиял на другие отрасли. Блокчейн поглощает всю финансовую и монетарную сферу точно так же.
Да — если подождать достаточно долго — абсолютно всё.
Есть старая поговорка: «Люди переоценивают то, что произойдёт в течение двух лет, и недооценивают то, что изменится за десять лет.»
Если вы верите в экспоненциальный рост и увеличиваете масштаб рассмотрения, всё по-прежнему кажется дешёвым. Но должно заставить вас почувствовать скромность то, что каждый день холдеры превосходят продавцов и скептиков. Горизонт планирования крупного капитала намного длиннее, чем вам пытаются внушить краткосрочные трейдеры в крипто-твиттере (CT). Крупный капитал, изучив историю, научился не бросать ставки на прорывные технологии первым попавшимся шумихам. Знаете ли вы? Тот самый убедительный сюжет, который первоначально подтолкнул вас купить $ETH или $SOL? Крупный капитал верит в эту историю и никогда не переставал верить.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @dragonfly_xyz