


IOSG|Подробный разбор стейблкоин-блокчейнов: Plasma, Stable и Arc
Автор: Sam @IOSG
Введение
Согласно исследовательскому отчету Artemis за 2025 год, объем экономики, рассчитывающейся через стейблкоины в 2024 году, достиг отметки около 26 трлн долларов США, что уже сопоставимо с масштабами традиционных платежных сетей. Для сравнения, структура расходов в традиционной платежной сфере действует как своего рода “невидимый налог”: около 3% комиссии, дополнительные валютные спреды и повсеместные сборы за банковские переводы.
Оплата с помощью стейблкоинов позволяет сократить эти издержки до нескольких центов или даже меньше. Когда стоимость передачи средств резко падает, бизнес-модели претерпевают кардинальные изменения: платформы перестают полагаться на процент от транзакций для выживания и начинают конкурировать на более глубоком уровне создания ценности — например, предлагая доходность по депозитам, ликвидность средств и кредитные услуги.
С вступлением в силу американского законопроекта GENIUS и аналогичных регуляторных рамок для стейблкоинов в Гонконге банки, карточные ассоциации и финтех-компании переходят от этапа пилотирования к масштабному внедрению. Банки начинают выпускать собственные стейблкоины или заключать тесные партнерства с финтех-компаниями; карточные ассоциации интегрируют стейблкоины в свои фоновые расчетные системы; финтех-стартапы массово запускают регулируемые счета для стейблкоинов, решения для трансграничных платежей, on-chain клиринг с встроенным KYC и функции налоговой отчетности. Стейблкоины превращаются из залога в рамках бирж в стандартную платежную “инфраструктуру”.
Пока сохраняются недостатки в области пользовательского опыта. Текущие кошельки по умолчанию предполагают, что пользователь обладает знаниями в области криптовалют; комиссии за разные сети сильно различаются; пользователям часто приходится сначала приобретать высоковолатильный токен, прежде чем они смогут перевести стейблкоин, привязанный к доллару. “Газлевые” (gasless) переводы стейблкоинов, обеспечиваемые спонсорством комиссий и абстракцией аккаунта, полностью уберут это трение. В сочетании с предсказуемыми затратами, более гладкими каналами обмена фиатных денег и стандартизированными модулями комплаенса, стейблкоины перестанут ощущаться как часть “криптомира”, а их использование станет фактически идентично работе с традиционными “деньгами”.
Ключевой тезис: блокчейны с упором на стейблкоины уже обладают необходимой масштабностью и стабильностью. Чтобы стать повседневными деньгами, им требуется: потребительский пользовательский интерфейс, программируемый комплаенс и транзакции без ощутимых комиссий. По мере поэтапного устранения этих элементов — особенно перевода без оплаты газа и улучшения каналов конвертации фиатных валют — фокус конкуренции сместится с “заработка на передаче средств” на “создание ценности вокруг этой передачи”, включая: доходность, ликвидность, безопасность и простые надежные инструменты.
Ниже представлен краткий обзор ведущих проектов в нише стейблкоин- и платежных блокчейнов. Статья сосредоточится преимущественно на Plasma, Stable и Arc, глубоко исследуя их эмитентов, рыночную динамику и других участников, формируя полную картину текущей “войны на стаблкоин-маршрутах”.
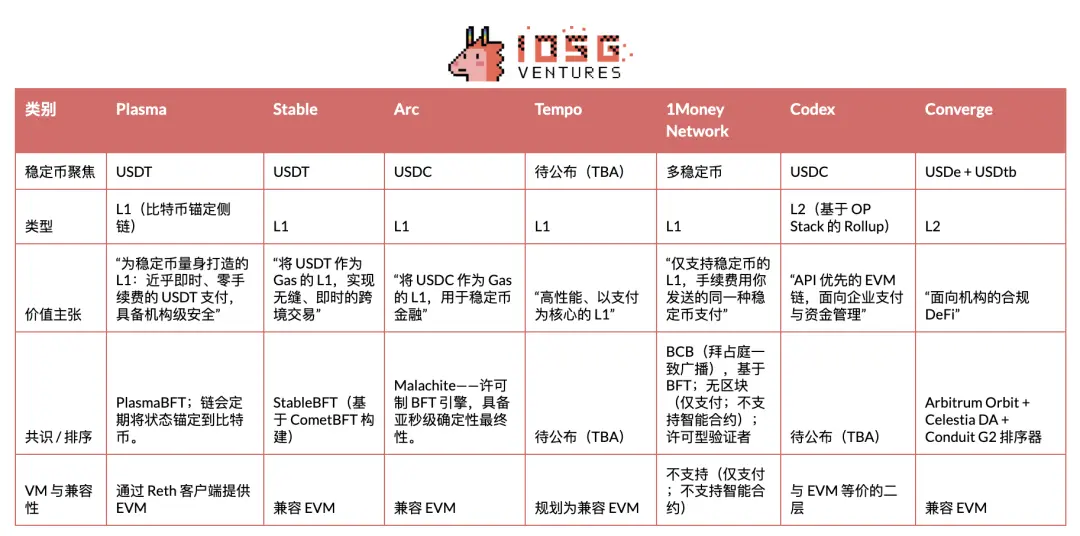
Plasma
Plasma — это блокчейн, разработанный специально для USDT, призванный стать его родным расчетным уровнем и оптимизированный для высокоскоростных и низкодelayных платежей стейблкоинами. В конце мая 2025 года сеть перешла в закрытое тестирование, в июле запустила публичный тестнет, а 25 сентября успешно стартовал бета-тест главной сети (mainnet).
Среди маршрутов для стейблкоин-платежей Plasma стала первым проектом, проведшим TGE, и реализовавшим успешный выход на рынок: она заняла сильные позиции в сознании инвесторов, установила рекорды по начальному TVL и ликвидности, а также уже на этапе запуска заключила партнерства с рядом синих фишек в DeFi, заложив прочный фундамент экосистемы.
Темпы роста Plasma после запуска mainnet-тестнета налицо. По состоянию на 29 сентября объемы депозитов Aave в сети превысили $6,5 млрд, что сделало ее вторым по величине рынком; к 30 сентября в экологический кошелек Plasma One зарегистрировалось более 75 тыс. пользователей. Согласно последним данным DeFiLlama, текущий TVL Aave на платформе составляет $6 млрд. Несмотря на некоторую коррекцию с пиковых значений, он все еще уверенно занимает второе место после Ethereum ($53,9 млрд), значительно опережая Arbitrum и Base (оба примерно по $2 млрд). Кроме того, значительный вклад в замороженные средства вносят проекты Veda, Euler, Fluid и Pendle.
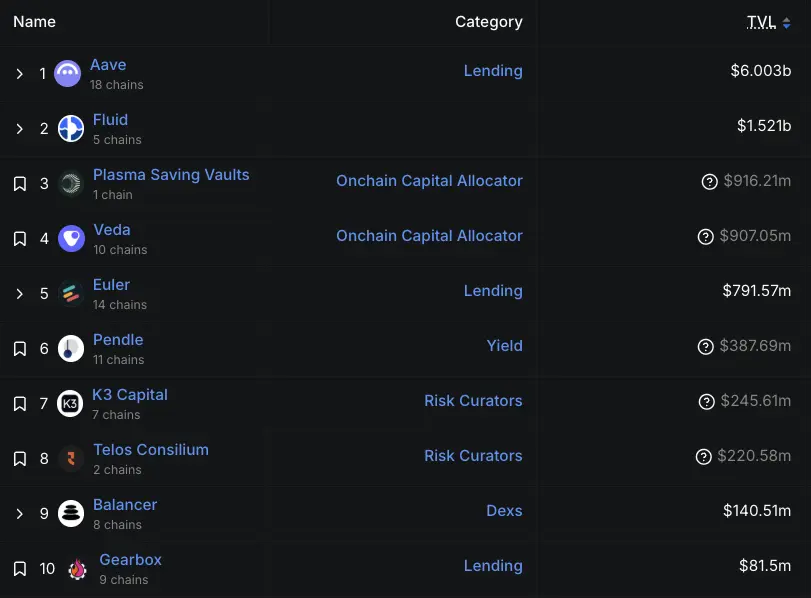
▲ источник: DeFiLlama
Ранний рост TVL Plasma также поддерживался бюджетом на вознаграждения: согласно официальной токеномике, 40% общего объема токенов XPL выделены на фонд экосистемы и роста. Из них 8% (800 млн XPL) разблокируются сразу при запуске mainnet-тестнета для стимулирования децентрализованных финансов партнеров, обеспечения ликвидности и интеграции с биржами; оставшиеся 32% (3,2 млрд XPL) будут постепенно освобождаться ежемесячно в течение трех лет. В настоящее время основные пулы ликвидности в Plasma предлагают дополнительную доходность около 2–8% сверх базовой ставки за счет вознаграждений в XPL.
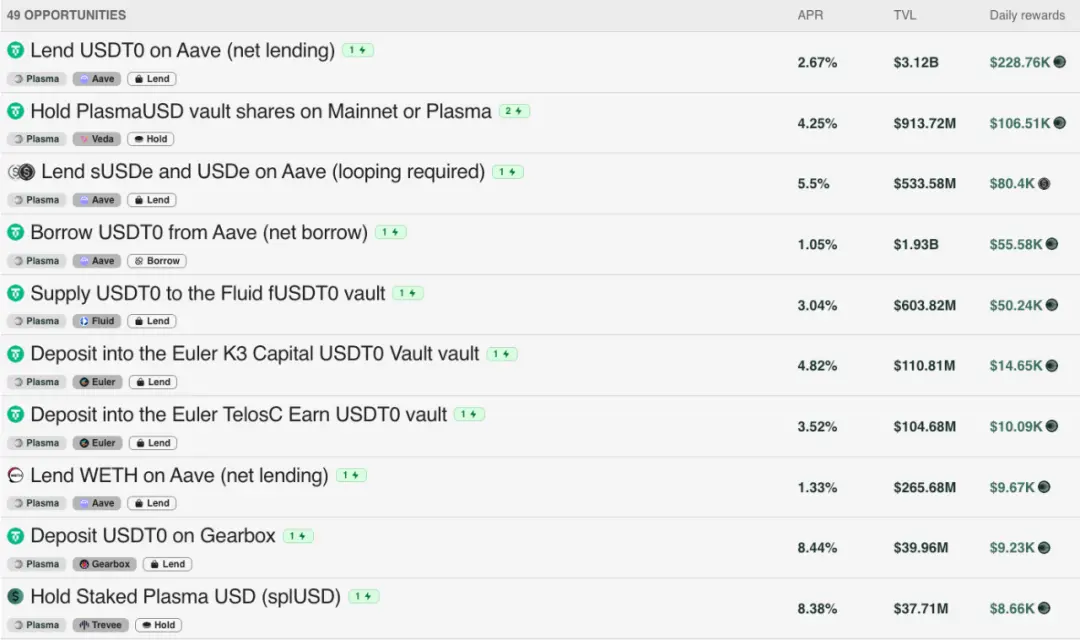
▲ источник: Plasma
Разумеется, существуют комментарии о том, что ранний рост преимущественно обусловлен мерами стимулирования, а не чисто органическими факторами. Как подчеркнул его генеральный директор Пол, опора исключительно на крипто-пользователей и бонусы не является устойчивой моделью; настоящий вызов кроется в будущем реальном использовании платформы — именно этому аспекту мы будем продолжать пристально следить.
Стратегия вывода на рынок (Go-To-Market)
Plasma делает ставку на USDT, концентрируясь на развивающихся рынках, с особым вниманием к Юго-Восточной Азии, Латинской Америке и Ближнему Востоку. В этих регионах сетевой эффект USDT изначально наиболее силен, а стейблкоины стали обязательным инструментом для денежных переводов, торговли и повседневных P2P-переводов. Реализация этой стратегии требует глубокого офлайн-распространения: поэтапного продвижения по каждому платежному коридору, построения агентских сетей, локализации пользовательского пути и точного учета местных регуляторных возможностей. Это также предполагает четкое обозначение рисков, выходящих за рамки сети TRON.
Plasma рассматривает опыт разработчиков как защитную полосу и считает, что USDT нуждается в удобном интерфейсе для разработчиков, подобно тому, что Circle создал для USDC. Ранее Circle инвестировал значительные средства в то, чтобы USDC было легко интегрировать и разрабатывать под него, тогда как Tether в этом отношении отставал. Это создало огромную возможность для экосистемы приложений USDT, если платежный маршрут будет грамотно упакован. Конкретнее, Plasma предлагает единый API поверх стека платежных технологий, позволяя разработчикам в сфере платежей избегать необходимости самостоятельно стыковать базовые компоненты. За этим единственным интерфейсом стоят заранее интегрированные партнеры, выступающие в качестве модулей Plug-and-Play. Одновременно Plasma исследует конфиденциальные платежи — защиту приватности в рамках регуляторных требований. Их конечная цель четко определена: “сделать USDT невероятно простым для интеграции и разработки”.
Таким образом, стратегия вывода на рынок с опорой на платежные коридоры и подход, сфокусированный на разработчиках, сходится к Plasma One — потребительскому фронтенду, продукт, воплощающий весь план в жизнь для рядовых пользователей. 22 сентября 2025 года Plasma представила Plasma One — ориентированное на потребителя цифровое банковское и карт-продукт, “рожденный со стейблкоинами”, который объединяет функции хранения, расходования, заработка и отправки цифрового доллара в одном приложении. Команда позиционирует его как недостающий универсальный интерфейс для сотен миллионов пользователей, которые уже полагаются на стейблкоины, но продолжают сталкиваться с локальными трениями (неудобные кошельки, ограниченные каналы обмена фиата, зависимость от централизованных бирж).
Доступ к продукту открывается поэтапно через лист ожидания. Ключевые функции включают: прямые платежи с балансов стейблкоинов с непрерывным начислением процентов (целевая годовая доходность выше 10%), кэшбэк до 4% за покупки, мгновенные P2P-переводы USDT без комиссий внутри приложения и обслуживание карты, принимаемой более чем в 1,5 млн торговых точек в свыше 150 странах мира.
Анализ бизнес-модели
Основная ценовая стратегия Plasma направлена на максимизацию повседневного использования при одновременном поддержании экономической отдачи за счет других компонентов: простые переводы между USDT бесплатны, тогда как все остальные операции в цепочке облагаются комиссией. С точки зрения “ВВП блокчейна”, Plasma сознательно смещает захват стоимости от “потребительского налога” на каждую транзакцию (базового газа за переводы USDT) к доходам прикладного уровня. Уровень DeFi соответствует разделу “Инвестиции” в структуре: его цель — развивать рынки ликвидности и доходности. Хотя чистый экспорт (интерфейсы мостов для ввода/вывода USDT) остается важным, экономический центр тяжести сместился с комиссий за потребление услуг на сборы за инфраструктуру приложений и ликвидности.
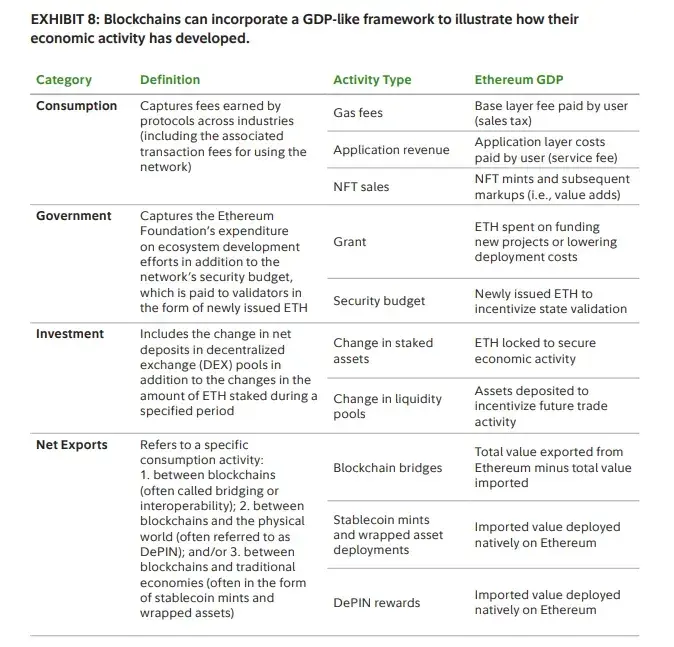
▲ источник: Fidelity
Для пользователей отсутствие комиссий — это не только экономия средств, но и открытие новых сценариев использования. Когда отправлять $5 больше не нужно оплачивать $1 комиссии, микроплатежи становятся рентабельными. Денежные переводы приходят полностью без удержаний посредниками. Торговые точки могут принимать оплату в стейблкоинах, не отдавая 2–3% выручки подрядчикам по инвойсам/счетам или карточным ассоциациям.
На техническом уровне Plasma использует paymaster, соответствующий стандарту EIP-4337. Paymaster спонсирует оплату газа для вызовов функций transfer() и transferFrom() официального USDT в сети Plasma. Фонд Plasma предварительно профинансировал этот paymaster своими нативными токенами XPL и применяет легковесный механизм верификации для предотвращения злоупотреблений.
Stable
Stable — это L1, оптимизированный для платежей USDT, призванный решить проблемы текущей инфраструктуры: непредсказуемость комиссий, медленные сроки расчетов и излишне сложный пользовательский опыт.
Позиционируя себя как платежный L1, “рожденный для USDT”, Stable напрямую устанавливает партнерства с провайдерами платежных услуг (PSP), торговцами, интеграторами бизнеса, поставщиками и цифровыми банками. PSP оценили эту сеть высоко, так как Stable устраняет две операционные головные боли: управление волатильными токенами для газа и покрытие затрат на переводы. Учитывая высокие технические барьеры у многих PSP, в данный момент Stable работает в формате “мастерской услуг” (service workshop) — самостоятельно выполняя различные задачи интеграции; в будущем эти процессы будут стандартизированы в SDK для самостоятельной интеграции со стороны PSP. Для обеспечения гарантий производственного уровня они внедрили “блок-пространство корпоративного класса” (enterprise-grade block space) — подписку, гарантирующую приоритетное включение VIP-транзакций в верхнюю часть блока, обеспечивая определенную финализацию в первом же блоке и более гладкое прогнозирование затрат в периоды сетевых перегрузок.
В региональной стратегии вывод на рынок следует существующим следам использования USDT с приоритетом на Азиатско-Тихоокеанский регион (APAC) с последующим расширением в Латинскую Америку, Африку и другие доминирующие для USDT регионы.
29 сентября Stable выпустила приложение для потребителей (app.stable.xyz), ориентированное на новую аудиторию, не знакомую с DeFi. Приложение позиционируется как простой кошелек для платежей USDT, удовлетворяющий повседневные нужды (P2P-переводы, оплата товаров, аренда жилья и т.д.), предлагающий мгновенные расчеты, отсутствие комиссий за газ при P2P-переводах и прозрачные, предсказуемые расходы в USDT. В настоящее время доступ к нему открыт только по листу ожидания. Пилотные акции в Южной Корее初步 подтвердили рыночный спрос: Stable Pay привлекла более 100 тыс. регистраций пользователей через офлайн-стенды (данные на 29 сентября).
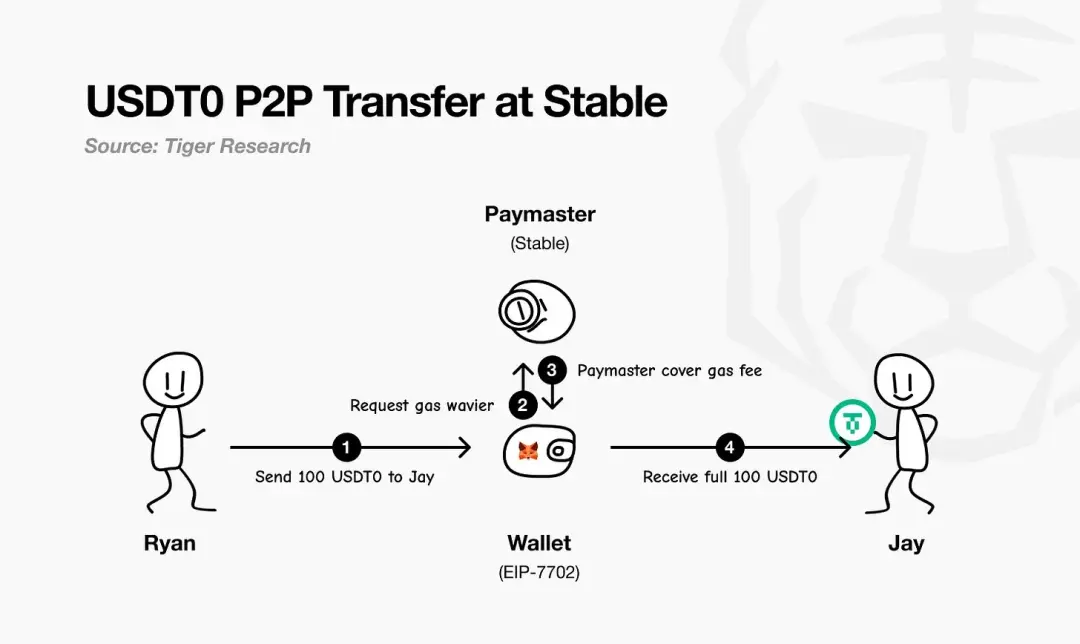
Stable реализует газлевые платежи USDT благодаря стандарту EIP-7702. Данный стандарт позволяет существующим кошелькам пользователя временно становиться “смарт-кошельками” в рамках одной транзакции, запуская пользовательскую логику и рассчитываясь за комиссии без необходимости отдельного токена для газа — все расходы номинируются и оплачиваются в USDT.
Как показывает схема от Tiger Research, процесс выглядит так: плательщик инициирует платеж; кошелек EIP-7702 запрашивает освобождение от газа у paymaster Stable; paymaster спонсирует и оплачивает сетевые сборы; в итоге получатель получает полную сумму без каких-либо удержаний. На практике пользователю достаточно просто иметь баланс USDT.
▲ источник: Tiger Research
В бизнес-модели Stable придерживается стратегии приоритета быстрого захвата доли рынка над немедленной монетизацией, используя газлевые платежи USDT для привлечения пользователей и формирования платежного трафика. В долгосрочной перспективе прибыль будет генерироваться преимущественно внутри потребительского приложения в дополнение к некоторым избранным механизмам on-chain.
Помимо USDT, Stable видит крупные возможности и в других стейблкоинах. После инвестиций PayPal Ventures в Stable в конце сентября 2025 года, в рамках сделки Stable原生 поддержит стейблкоин PayPal PYUSD и начнет его распространение, позволяя пользователям PayPal “платить напрямую через PYUSD” с той же оплатой газа в PYUSD. Это означает, что транзакции PYUSD в сети Stable также будут газлевыми — расширяя простоту эксплуатации платежного маршрута, привлекающего PSP, и на PYUSD.
▲ источник: https://x.com/PayPal/status/1971231982135792031
Анализ архитектуры
Архитектурный дизайн Stable начинается с уровня консенсуса — StableBFT. Это адаптированный на базе CometBFT протокол доказательства доли владения (PoS), разработанный для обеспечения высокой пропускной способности, низкой задержки и высокой надежности. Путь развития прагматичен и ясен: краткосрочно оптимизируется этот зрелый BFT-движок, тогда как долгосрочная дорожная карта указывает на переход к архитектуре на основе DAG для追求 высшей производительности и масштабируемости.
Над уровнем консенсуса находится Stable EVM, бесшовно интегрирующий ключевые возможности цепи в повседневную работу разработчиков. Специальные прекомпилируемые контракты позволяют смарт-контрактам EVM безопасно и атомарно вызывать базовые функции chain. В будущем с появлением StableVM++ производительность будет дополнительно повышена.
Пропускная способность также зависит от обработки данных. StableDB решает проблему узких мест в хранилище после генерации блоков путем разделения фиксации состояния и сохранения данных. Наконец, высокопроизводительный RPC-слой отказывается от монолитной архитектуры в пользу маршрутизации запросов по разным путям: легкие, специализированные ноды обслуживают разные типы запросов, избегая конкуренции ресурсов, улучшая латентность long-tail и обеспечивая мгновенный отклик даже при резком росте сетевой пропускной способности.
Ключевой момент заключается в том, что Stable позиционирует себя как L1, а не L2. Её базовая идея: реальные коммерческие приложения не должны ждать обновлений протоколов верхнего уровня ради запуска платежных функций. Обеспечивая полный контроль над сетью валидаторов, стратегией консенсуса, выполнением, слоем данных и RPC-уровнем, команда может ставить в приоритет гарантии, критичные для платежных сценариев, сохраняя при этом совместимость с EVM, чтобы разработчики могли легко мигрировать существующий код. Результатом становится совместимая с EVM, но полностью оптимизированная для платежей Layer 1 блокчейн.
Arc
12 августа 2025 года Circle объявила, что её специализированный для стейблкоинов и платежей Layer 1 блокчейн Arc войдет в закрытое тестирование в ближайшие недели, осенью 2025 года запустит публичный тестнет и нацелен на выход mainnet-beta в 2026 году.
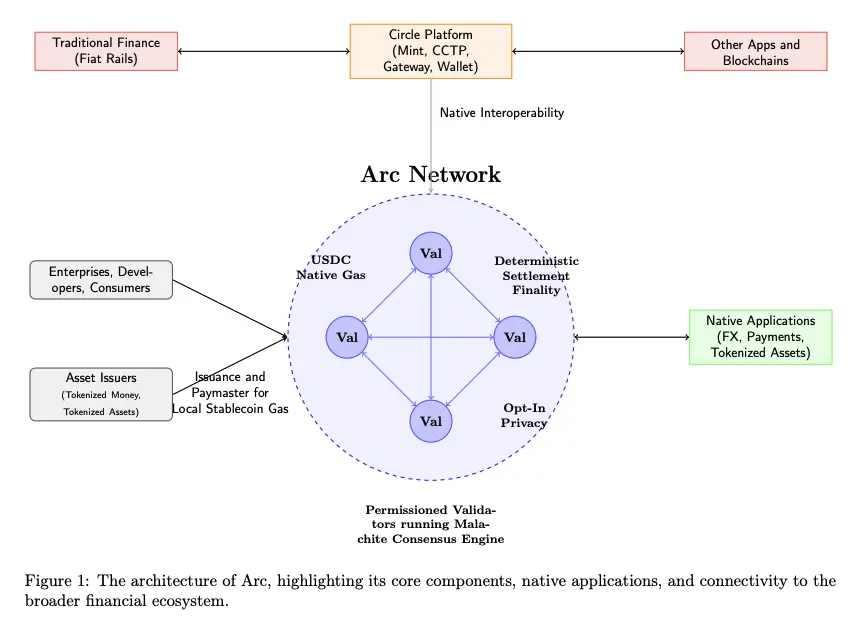
Ключевая характеристика Arc: он функционирует за счет набора проверенных валидаторов с лицензией (работающих на движке консенсуса Malachite BFT), обеспечивая детерминированную финализацию; его нативный газ оплачивается в USDC; также предоставляется опциональный слой конфиденциальности.
▲ источник: Arc Litepaper
Arc напрямую интегрирован во всю экосистему Circle — включая Mint, CCTP, Gateway и Wallet — что позволяет стоимости беспрепятственно перемещаться между Arc, традиционными фиатными платежными маршрутами и другими блокчейнами. Предприятия, разработчики и потребители будут совершать транзакции через приложения на Arc (охватывая платежи, FX, токенизацию активов), а эмитенты активов смогут выпускать их на Arc и выступать в роли paymaster, спонсируя газ для своих пользователей.
Arc использует движок консенсуса Malachite и механику Proof-of-Authority (PoA) с лицензированными валидаторами, узлами которых выступают известные авторитетные организации.
▲ источник: Circle
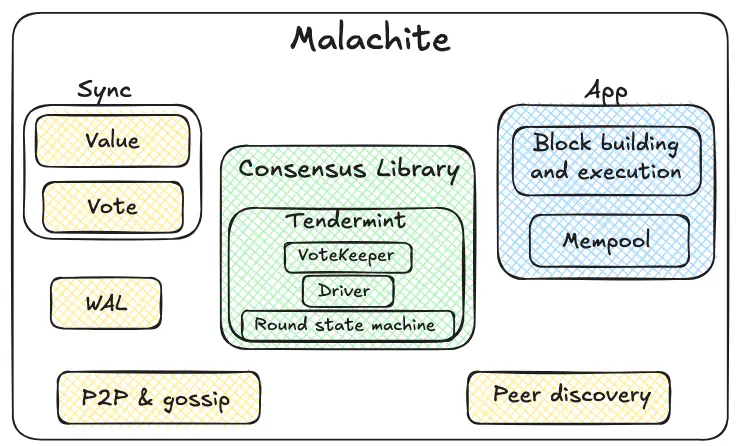
Malachite — это Byzantine Fault Tolerance (BFT) консенсусный движок, который можно встраивать в приложения для обеспечения строгой согласованности и финальности между множеством независимых нод.
Ядро консенсусной библиотеки Malachite (отмечено зеленым) использует механизм раундов типа Tendermint (предложение → предварительное голосование → предварительный коммит → коммит). Голосовые стражи агрегируют голоса и отслеживают кворум. Драйвер координирует эти раунды с течением времени, обеспечивая непрерывное принятие решений даже при задержках или сбоях отдельных нод. Эта библиотека спроектирована максимально универсально: обрабатывая "значения" абстрактным образом, она допускает подключение приложений разных типов.
Внешне вокруг основных модулей расположены желтые компоненты надежности и сети. Протоколы P2P и gossip передают предложения и голоса между нодами; механизм обнаружения нод управляет поддержкой соединений. Журнал предписанных записей (WAL) сохраняет критические события локально, обеспечивая безопасность при перезагрузках после сбоев. Механизмы синхронизации имеют двойной путь — синхронизация значений и голосов: отстающие ноды могут синхронизировать данные, либо получая окончательно подтвержденные результаты (значения), либо восполняя недостающие промежуточные голоса для завершения текущих решений.
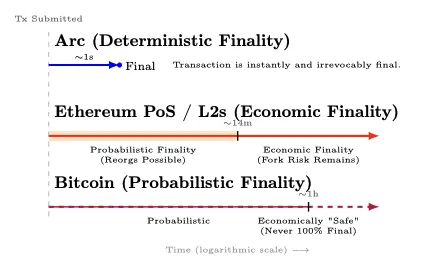
Arc обеспечивает детерминированную финализацию примерно за 1 секунду: когда ≥2/3 валидаторов подтверждают транзакцию, она немедленно приобретает необратимую финальность (без риска реорганизаций); в Proof-of-Stake Ethereum и его решениях второго уровня экономическая финальность достигается примерно через 12 минут, проходя вероятностную стадию с возможностью начальных реорганизаций перед переходом в состояние “экономической финальности”; Bitcoin демонстрирует вероятностную финальность — по мере накопления подтверждений он достигает “экономической безопасности” примерно через час, однако математически 100%-ная финальность недостижима.
▲ источник: Arc Litepaper
После подтверждения транзакции ≥⅔ валидаторами она переходит из состояния “подтверждена” в 100%-но окончательное (отсутствует “шлейф вероятностных реорганизаций”). Данная характеристика соответствует Принципу 8 Принципов финансовой рыночной инфраструктуры (PFMI) об четкой финальной расчетной процедуре.
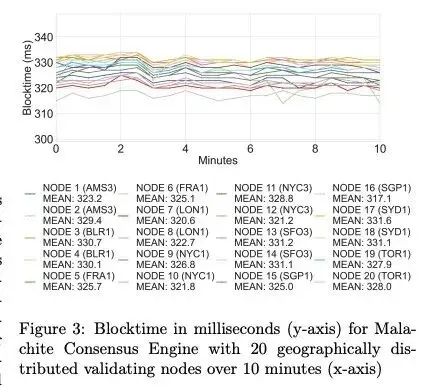
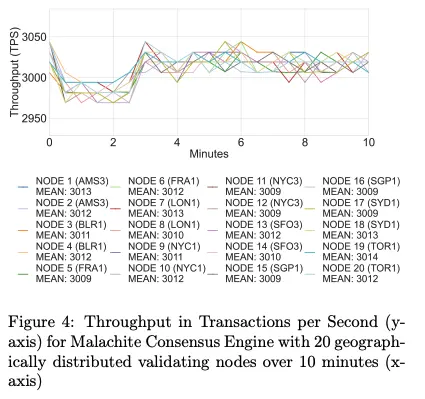
Что касается производительности, Arc демонстрирует пропускную способность около 3000 TPS и задержку финализации менее 350 миллисекунд на 20 географически распределенных валидаторных узлах; при 4 узлах эти показатели возрастают до более чем 10 000 TPS и задержки финализации менее 100 миллисекунд соответственно.
▲ источник: Arc Litepaper
▲ источник: Arc Litepaper
Планы обновления консенсусного движка Malachite включают поддержку механизма множественных предложенников (ожидаемое повышение пропускной способности примерно в 10 раз) и опциональную конфигурацию с пониженным порогом отказоустойчивости (ожидаемое снижение задержки примерно на 30%).
Параллельно Arc推出ет опциональную функцию защищенной передачи для комплаенс-платежей: сумма транзакции скрывается, а адреса остаются видимыми; авторизованные лица могут получать значения транзакций через селективно раскрываемые “ключи просмотра”. Цель состоит в обеспечении “аудируемой конфиденциальности” — применимой для банков и предприятий, которым нужна on-chain приватность без ущерба для комплаенса, обязательств по отчетности или механизмов разрешения споров.
Проектные решения Arc ориентированы на предсказуемость, требуемую институциональным сектором, и глубокую интеграцию со стеком технологий Circle, однако эти преимущества сопряжены с определенными компромиссами: лицензированное PoA-множество валидаторов концентрирует права управления и цензуры в руках известных организаций, а системы BFT склонны останавливать работу вместо форка при возникновении сетевых разделений или сбоев нод. Критики отмечают, что Arc скорее напоминает огороженный сад или consortium-chain для банков, нежели общедоступную сеть с достоверной нейтральностью.
Тем не менее, этот компромисс ясен и обоснован для потребностей бизнеса: банки, платежные сервисы и финтех-компании ценят детерминированные итоги и аудируемость выше, чем абсолютную децентрализацию и разрешение без лицензий. В долгосрочной перспективе Circle уже анонсировала эволюцию toward许可-proof-of-stake, открывая участие квалифицированным стейкерам в условиях правил блокировок и ротации.
Имея USDC в качестве нативной топливной валюты, оснащенный институциональным движком исполнения/FX, обеспечивая субсекундную детерминированную финализацию, поддерживая опциональную конфиденциальность и глубоко интегрированный со всем стеком Circle, Arc упаковывает реальные базовые возможности для предприятий в полноценный платежный маршрут.
Войны на маршрутах стейблкоинов
Plasma, Stable и Arc — это не три участника простой гонки; это различные пути к одной цели — сделать доллар мобильным так же свободно, как информацию. При взгляде в целом настоящие поля конкуренции выходят на поверхность: лагеря эмитентов (USDT против USDC),分销ные буравые ограды существующих блокчейнов и разрешительные маршруты, переформатирующие корпоративные ожидания.
Лагеря эмитентов: USDT против USDC
Мы наблюдаем одновременно две гонки: конкуренцию блокчейнов и борьбу эмитентов. Plasma и Stable явно отдают приоритет USDT, тогда как Arc принадлежит Circle (эмитенту USDC). По мере того как PayPal Ventures инвестирует в Stable, на арену выходит больше эмитентов, каждый борется за каналы дистрибуции. В процессе этого эмитенты будут формировать стратегии вывода на рынок, целевые регионы, роли в экосистеме и общее направление развития этих стаблкоин-чейнов.
Хотя Plasma и Stable выбрали разные рыночные пути и стартовые целевые регионы, их конечными якорями должны быть рынки, где доминирует USDT.
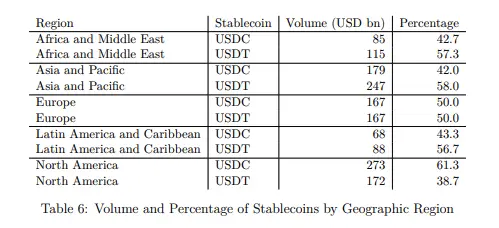
USDT от Tether сильнее проявляется в регионах с большим количеством развивающихся рынков, а USDC от Circle популярнее в Европе и Северной Америке. Стоит отметить, что данное исследование охватывает только EVM-цепи (Ethereum, BNB Chain, Optimism, Arbitrum, Base, Linea), исключая сеть Tron, где объем использования USDT колоссален, поэтому реальный мировой след USDT, вероятно, недооценен.
▲ источник: Decrypting Crypto: How to Estimate International Stablecoin Flows
Помимо разного фокуса на регионах, стратегические выборы эмитентов также меняют их собственные роли в экосистеме — и, в свою очередь, влияют на приоритеты стаблкоин-чейнов. Исторически Circle строил более вертикально интегрированный стек технологий (кошельки, платежи, межсетевые мосты), тогда как Tether концентрировался на эмиссии/ликвидности и больше полагался на партнеров экосистемы. Это разделение сегодня создает пространство для сфокусированных на USDT блокчейнов (например, Stable и Plasma), позволяя им самим выстраивать больше звеньев добавленной стоимости. Тем временем для мультичейн-расширения проектирование USDT0 направлено на унификацию ликвидности USDT.
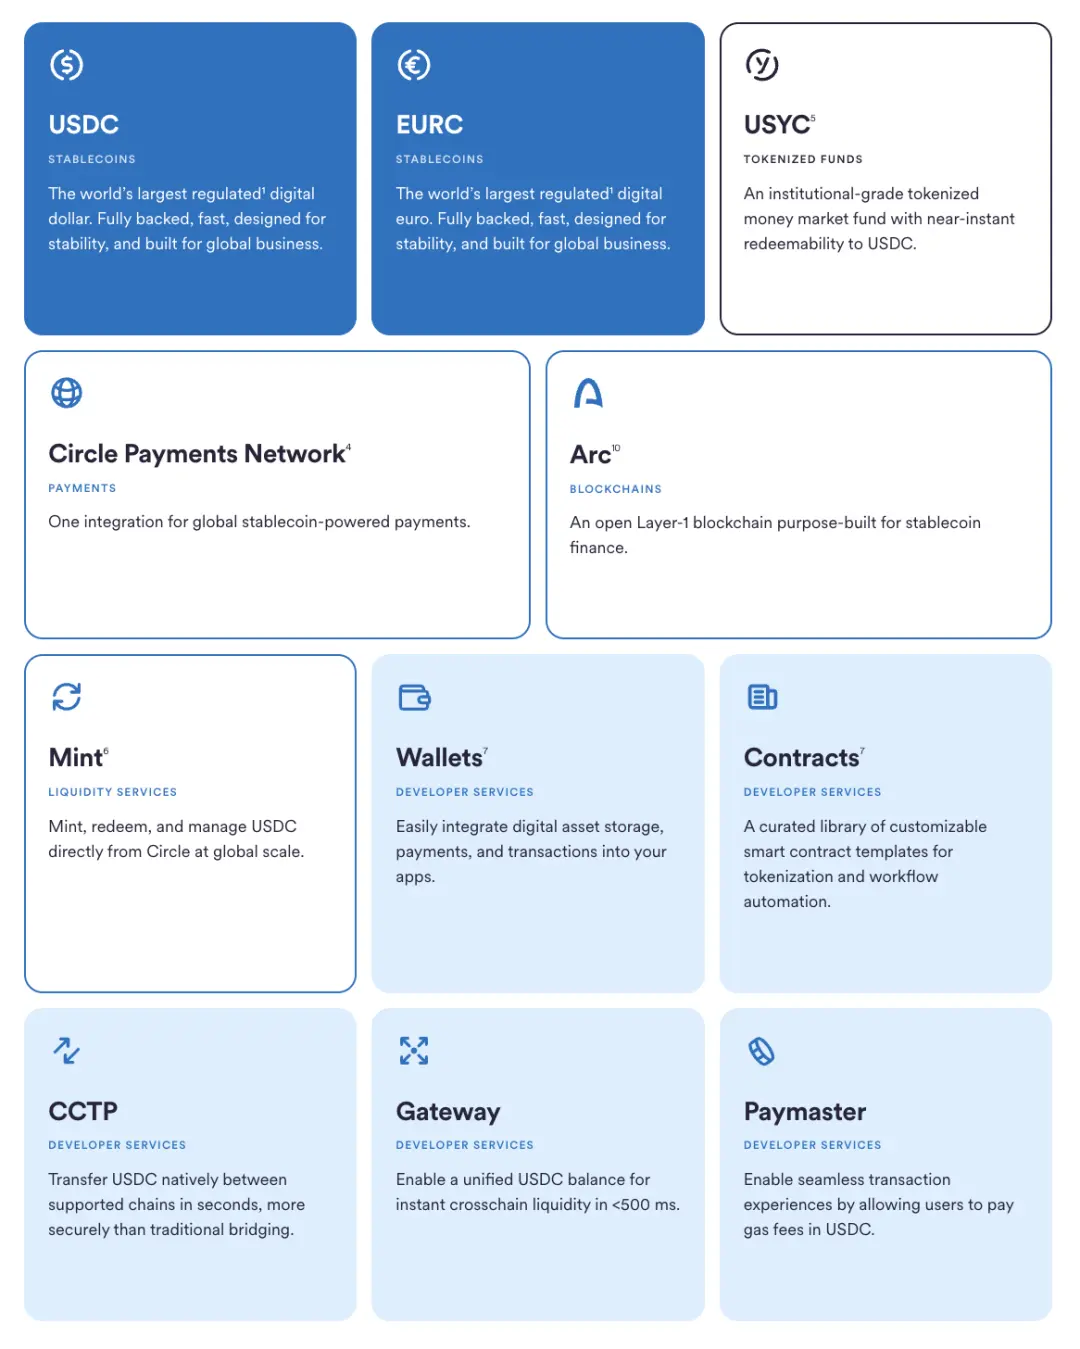
Тем временем экосистемное развитие Circle всегда было осторожным и кумулятивным: начиная с эмиссии и управления USDC, затем收回 контроль через роспуск Centre и запуск программируемого кошелька. Далее шел CCTP, превративший его из зависимого от мостов в сторонника нативного механизма “сжигание-чеканка” для трансфера, тем самым унифицировав межсетевую ликвидность USDC. Запустив Circle Payments Network, Circle связал on-chain ценность с офлайн-бизнесом связями. И Arc — новейший шаг на этой шахматной доске. Фланкируют эти основные компоненты сервисы для эмитентов и разработчиков — Mint, Contracts, Gateway и Paymaster (оплата газа в USDC) — которые снижают зависимость от третьих лиц и уплотняют обратную связь между продуктом и дистрибуцией.
▲ источник: Circle
Стратегии реагирования действующих публичных блокчейнов
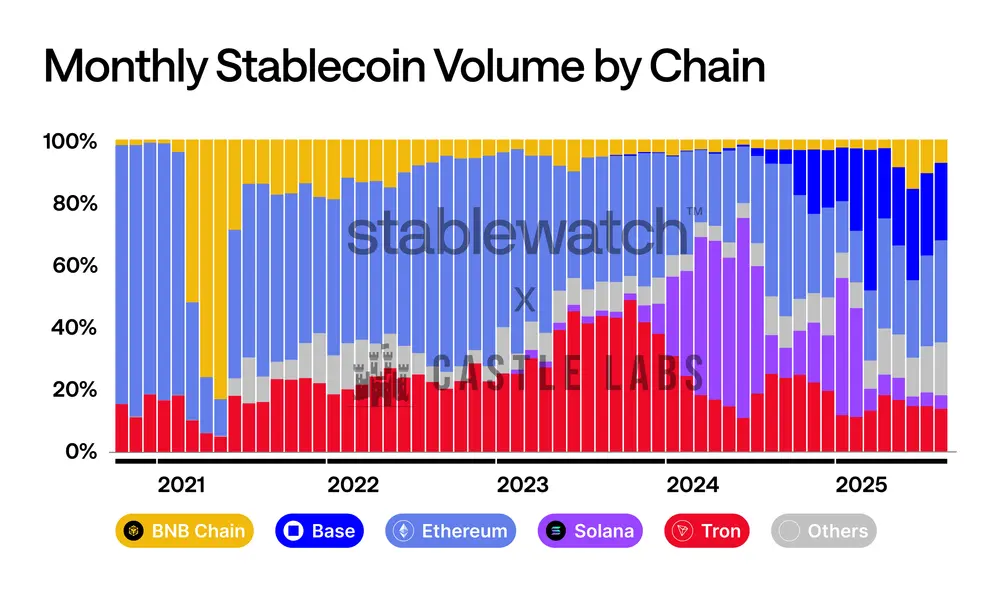
Конкуренция за объем оборота стейблкоинов всегда была острой. Динамика изменений рыночного ландшафта очевидна: ранее доминировал Ethereum, затем резко вырос TRON, в 2024 году взлетел Solana, а недавно проявляет сильный потенциал Base. Ни один блокчейн не может веками удерживать лидерство — даже самые глубокие рвы столкнутся с борьбой за долю в месяц. С выходом на арену специализированных стейблкоин-чейнов конкуренция必然 обострится, но нынешние гиганты не собираются легко отдавать долю рынка; вполне ожидаемо, что они примут агрессивные меры по ценам, финализации, UX кошельков и интеграции фиатных каналов для защиты и расширения своих объемов стейблкоин-транзакций.
▲ источник: Stablewatch
Крупнейшие блокчейны уже начали действовать:
-
В конце третьего квартала 2024 года BNB Chain запустила кампанию “Фестиваль нулевых комиссий”, совместно с рядом кошельков, централизованных бирж и мостов полностью освободивших пользователей от комиссий за переводы USDT и USDC; кампания продлена до 31 августа 2025 года.
-
TRON идет по схожему пути: его правительственный орган утвердил снижение цены за единицу “энергии” в сети и планирует выпустить в четвертом квартале 2024 года решение для газлевых переводов стейблкоинов, далее укрепляя свой статус дешевого расчетного уровня.
-
TON выбрал другой путь, полностью скрыв сложность через интерфейс Telegram. Пользователи, переводящие USDT контактам, испытывают “нулевые комиссии” (фактические затраты принимает или покрывает кошелек Telegram в своей замкнутой системе), и только при выводе на открытый публичный блокчейн требуются стандартные сетевые сборы.
-
Нарратив Layer 2 Ethereum сосредоточен на структурных апгрейдах, а не краткосрочных промо-акциях. Апгрейд Dencun принес blob-пространство, радикально снизившее стоимость доступности данных для Rollup, позволив им транслировать сэкономленные средства пользователям. С марта 2024 года комиссии всех крупных L2 существенно упали.
Разрешительные маршруты (Permissioned Rails)
Параллельно с публичными блокчейнами ускоряется развитие другого трека: создание разрешительных реестров, построенных специально для банков, рыночной инфраструктуры и крупных корпораций.
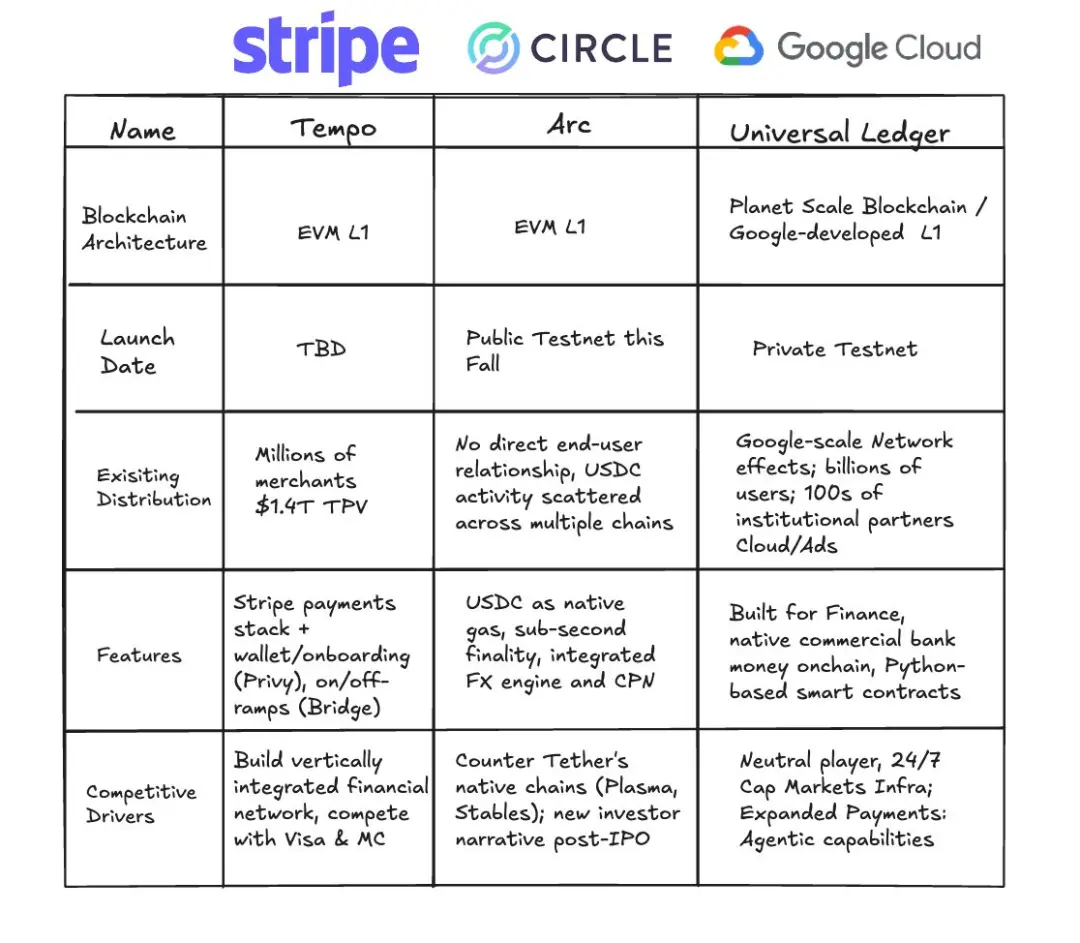
Самым заметным новым участником здесь является Google Cloud Universal Ledger — разрешительный L1. Google заявляет, что его целевое применение — оптовые платежи и токенизация активов. Несмотря на ограниченность публичных деталей, его руководитель позиционирует его как нейтральный, банковского уровня цепь, а группа CME уже завершила первоначальное тестирование интеграции. GCUL представляет собой не-EVM блокчейн,自主研发, работающий на инфраструктуре Google Cloud с использованием Python смарт-контрактов. Он далеко не публичная сеть; его модель базируется на доверии к Google и регулируемым нодам.
▲ источник:
https://www.linkedin.com/posts/rich-widmann-a816a54b_all-this-talk-of-layer-1-blockchains-has-activity-7366124738848415744-7idA
Если GCUL представляет собой единый облачный маршрутизатор, то Canton Network использует модель "сеть сетей". Она построена на стеке смарт-контрактов Daml компании Digital Asset, соединяя автономно управляемые приложения, позволяя активам, данным и наличности синхронизироваться между различными сегментами при сохранении мелкодисперсного контроля над конфиденциальностью и комплаенсом. В перечень участников входят многочисленные банки, биржи и операторы рынков.
HSBC Orion (цифровая платформа облигаций HSBC) запущена с 2023 года и выступила площадкой для первой британской цифровой облигации Европейского инвестиционного банка — 50 млн фунтов стерлингов были выпущены в рамках люксембургской DLT-рамки через сочетание приватных и публичных сетей.
В сфере платежей JPM Coin предоставляет институтам возможности передачи стоимости с 2020 года, поддерживая программируемые внутридневные денежные потоки на маршрутах, управляемых JP Morgan. В конце 2024 года банк реструктурировал свои продуктовые линейки блокчейна и токенизации в Kinexys.
Сквозной идеей всех этих усилий является прагматизм: сохранение регуляторных ограждений и прозрачных структур управления при заимствовании лучших практик из дизайна публичных блокчейнов. Независимо от того, реализуется ли это через облачные сервисы (GCUL), протоколы интероперабельности (Canton), продукт-платформы эмиссии (Orion) или платежные маршруты, управляемые банками (JPM Coin/Kinexys), разрешительные реестры converge на одно обещание: более быстрые, аудируемые расчеты под институциональным контролем.
Заключение
Стейблкоины перешагнули рубеж от крипто-ниши до масштабов платежных сетей, и随之而来的经济学影响深远: когда стоимость перевода доллара стремится к нулю, маржа от платы за саму передачу средств исчезает. Центр прибыли рынка смещается на ценность, которую можно создать вокруг перевода стейблкоинов.
Отношения между эмитентами стейблкоинов и публичными блокчейнами всё чаще превращаются в экономическую перепалку за то, кто получит доходы от резервов. Как мы видели на примере USDH от Hyperliquid: их депозиты стейблкоина приносят около $200 млн годовых доходов по гособлигациям, которые направлялись Circle, а не собственной экосистеме. Выпустив USDH и приняв модель Native Markets по принципу 50/50 — половина на обратный выкуп токенов HYPE через фонды помощи, половина на рост экосистемы — Hyperliquid “интернализировал” этот доход. Это может стать еще одним направлением развития помимо “стейблкоин-чейна”, то есть существование сетей, захватывающих ценность через выпуск собственных стейблкоинов. Устойчивой моделью станет экосистема, в которой эмитенты и блокчейны совместно разделяют экономические выгоды.
Глядя вперед, аудируемые конфиденциальные платежи постепенно станут стандартом для выплаты зарплат, казначейского управления и трансграничных денежных потоков. Это достигается не созданием “полностью анонимной privacy-chain”, а сокрытием сумм в транзакциях при сохранении видимыми, проверяемыми адресами контрагентов. Stable, Plasma и Arc применяют этот паттерн: предоставление предприятиям дружественной конфиденциальности, функций селективного раскрытия, интерфейсов комплаенса и предсказуемого опыта расчетов, достигая состояния “скрывать там, где нужно тайной, просматривать там, где требуется прозрачность”.
Мы увидим, как стейблкоин- и платежные блокчейны выпустят больше функций, кастомизированных под потребности бизнеса. “Блок-пространство с гарантиями” от Stable — яркий пример: это канал с зарезервированным объемом, гарантирующий проведение зарплат, казначейских операций и трансграничных платежей со стабильной задержкой и стоимостью даже в пики нагрузки. Это похоже на reserved instances в облачных сервисах, но примененное к on-chain расчетам.
С появлением следующих поколений стейблкоин- и платежных блокчейнов перед приложениями откроются новые возможности. Мы уже наблюдаем мощный подъем DeFi на Plasma, такие consumer-facing фронтенды, как Stable Pay и Plasma One, но впереди ждет волна еще большей амплитуды: цифровые банки и платежные приложения, умные кошельки-агенты, QR-платежи, on-chain кредитование, градация рисков и новый класс стейблкоинов с доходностью и финансовые продукты, построенные вокруг них.
Эпоха, когда доллар сможет свободно перемещаться так же легко, как информация, уже наступает.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 IOSG Ventures














