Продажа блокпространства мертва: публичным блокчейнам необходимо найти новый путь выживания
Автор: Castle Labs
Перевод: TechFlow
TechFlow: За последние два года 14 криптокомпаний заработали более 200 млн долларов США в год, и только одна из них — публичный блокчейн — Hyperliquid. Когда месячный доход Arbitrum составлял 430 тысяч долларов, а Hyperliquid достигал 58 миллионов долларов (разница в 100 раз), публичные блокчейны наконец осознали: бизнес по продаже места в блоке больше не работает. Им либо нужно трансформироваться в продуктовые студии или дистрибьюторов приложений, либо сфокусироваться на вертикальных отраслях для создания SaaS-решений — эпоха нейтральной инфраструктуры подходит к концу.
В последнее время мы потратили много времени на изучение вопросов дохода, охватив как приложения, так и публичные блокчейны.
Приложения всегда были надежным источником дохода, так как они напрямую контактируют с клиентами и должны предоставлять ценность.
Публичные блокчейны долгое время поддерживали экосистему через гранты и обновления протокола, но теперь им также необходимо изменить курс и перейти к обслуживанию платящих клиентов, иначе существует риск исчерпания казначейства.
За последние два года доходы 14 криптокомпаний превысили 200 млн долларов США, и лишь одной из них оказался публичный блокчейн.
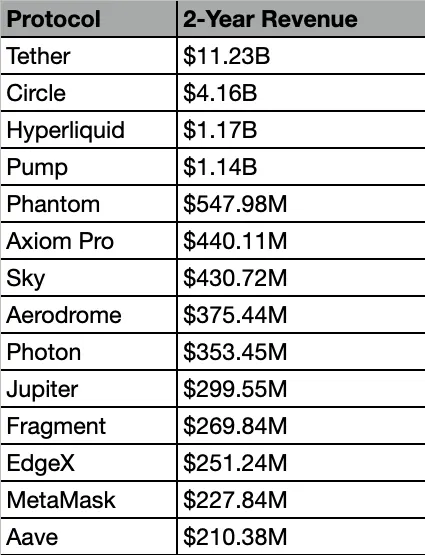
Речь идет о Hyperliquid.
Чтобы показать разрыв между публичными блокчейнами: за последние 30 дней Arbitrum сгенерировал всего 430 тысяч долларов дохода, тогда как Hyperliquid — около 58 млн долларов (более чем в 100 раз).
Но ситуация меняется. Публичные блокчейны осознают, что место в блоке больше не является бизнес-моделью, и им необходимо сосредоточиться на других источниках дохода. Мы уже наблюдаем, как первые проекты пытаются превратиться в продуктовые студии, платформы дистрибуции приложений, платежные маршрутизаторы или вертикальные SaaS-стеки. Это неизбежно продолжится: все больше публичных блокчейнов будут отдаляться от идеи нейтральной инфраструктуры и переходить к фокусу на конкретных вертикалях.
Уязвимость Ostium привела к падению TVL более чем на 40%
На прошлой неделе хранилище ликвидности (LP) проекта Ostium подверглось атаке, в результате которой было потеряно 23 752 746 USDC. Злоумышленники проникли во внебиржечную инфраструктуру, подающую цены в протокол.
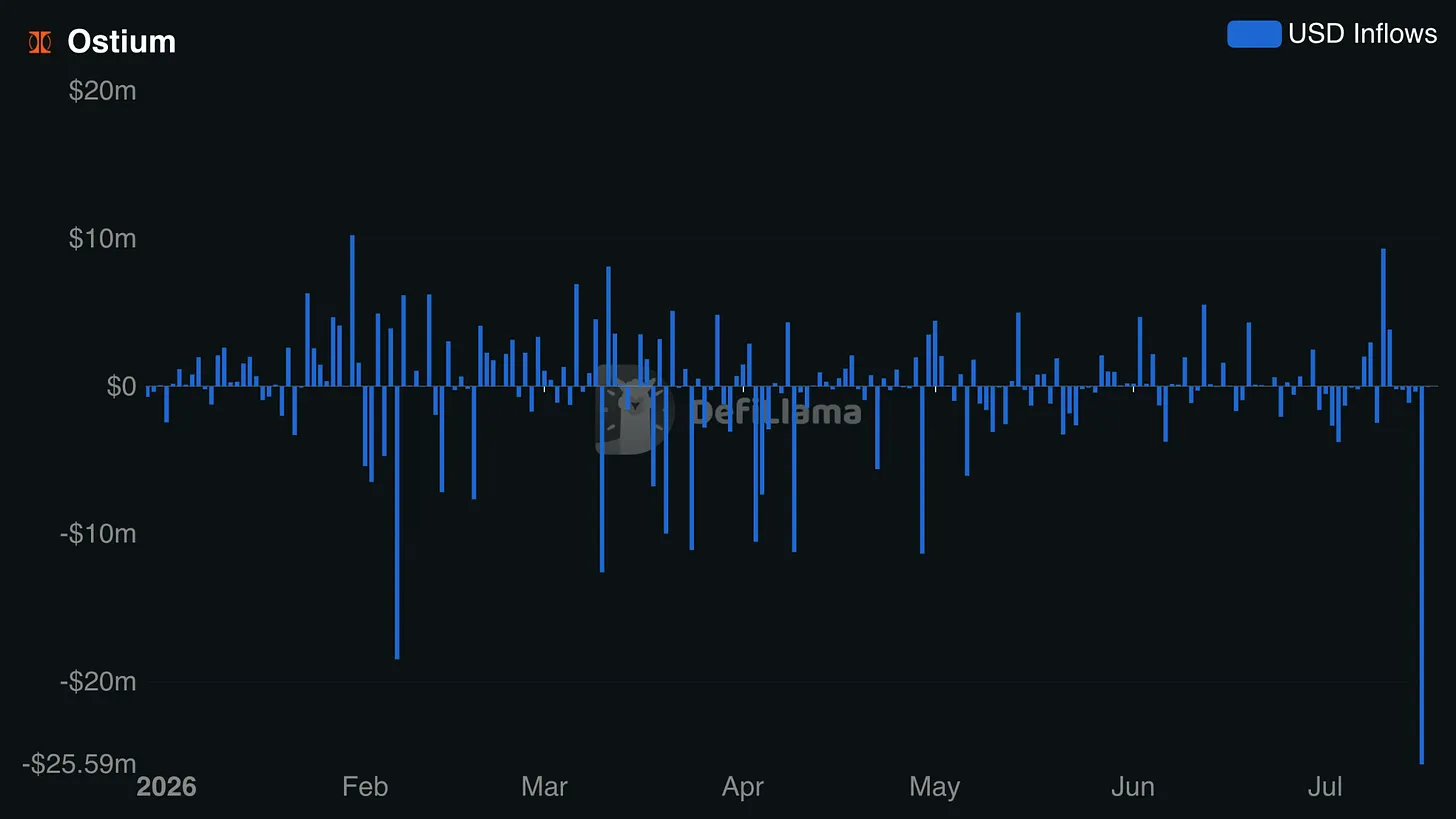
Атакующие отправили поддельные отчеты о ценах, которые выглядели легитимными, использовали их для открытия позиций и немедленно их закрыли, чтобы выкачать искусственную прибыль из хранилища. По сути, злоумышленники нашли способ отправлять ложные обновления цен через согласованный маршрут, заставляя убыточные сделки выглядеть прибыльными, что в итоге истощило LP-хранилище.
Это особенно болезненно для Ostium, поскольку вся суть их продукта заключается в перенесе внебиржевых рынков в блокчейн. Акции, сырье и валютные пары на Ostium не имеют нативных ончейн-цен; протоколу необходимо импортировать их, а самое главное — доверять этим данным.
Контракты в протоколе и пользователи опираются на это доверие, поэтому поддельные цены, прошедшие проверку, могут быстро превратиться из плохих данных в плохое исполнение, неверные балансы хранилищ и реальные потери поставщиков ликвидности. Для Ostium надзор за этим процессом перехода из оффчейна в ончейн является ключевой частью продукта.
Представители Ostium заявили, что залоговые средства трейдеров изолированы и не пострадали, а торговые контракты были заморожены в течение 60 минут. Это довольно быстро, но главный вопрос остается: какой ущерб способен нанести один ошибочный ввод цены до того, как протокол ее зафиксирует?
Еще более разочаровывает тот факт, что Ostium уже пошли на компромиссы с традиционными финансами (TradFi). Многие рынки, которые она предлагает, не работают круглосуточно, так как базовые активы сами по себе также недоступны 24/7. Если компания уже приняла такие условия, как часы торговли, устаревшие данные о цене, периоды простоя и разрывы ликвидности, то внедрение строгого контроля за обновлениями цен, размером позиций, выводом средств и временем должно быть логичным шагом, а не дополнительной проблемой.
Индустрія должна лучше адаптироваться к этому вопросу, и, на мой взгляд, Ostium здесь в авангарде. Если утвержденный маршрут позволяет обновлять цены, не должен ли этот маршрут строго контролироваться и мониториться? Если новые обновления цен могут инициировать крупные сделки или выводы средств, не должны ли существовать circuit breakers, ограничивающие объем и время операций? Если злоумышленник сначала тестирует систему небольшими суммами, не должен ли мониторинг выявить паттерн до истощения пула?
Для протоколов, переносящих внебиржевые рынки в блокчейн, эти механизмы защиты не должны быть опциональными функциями безопасности. Они должны быть интегрированы в продукт и использоваться как конкурентное преимущество.
Опционы требуют абстракции
На прошлой неделе после публикации нашего отчета «Возрождение ончейн-опционов» мы пригласили в эфир представителей проектов Kalshi, Rysk, GammaSwap и Block Scholes. Эти разработчики неоднократно подчеркивали одну мысль: опционы мощны, но маркетинг их непосредственно как «опционов» часто оказывается худшим подходом к продажам.
Большинству пользователей не хочется думать в терминах греков, дат экспирации, страйков или волатильности. Им нужна доходность, плечо, защита или простой способ выразить свое мнение. Именно поэтому наиболее перспективные продукты с точки зрения массового Adoption — это не классические опционные площадки, а yield-Vaults, короткие бинарные опционы, структурированные продукты и предиктивные рынки.
Dan из Rysk почти идеально подытожил эту мысль: сами опционы — это не продукт. Продуктом являются преимущества опционов.
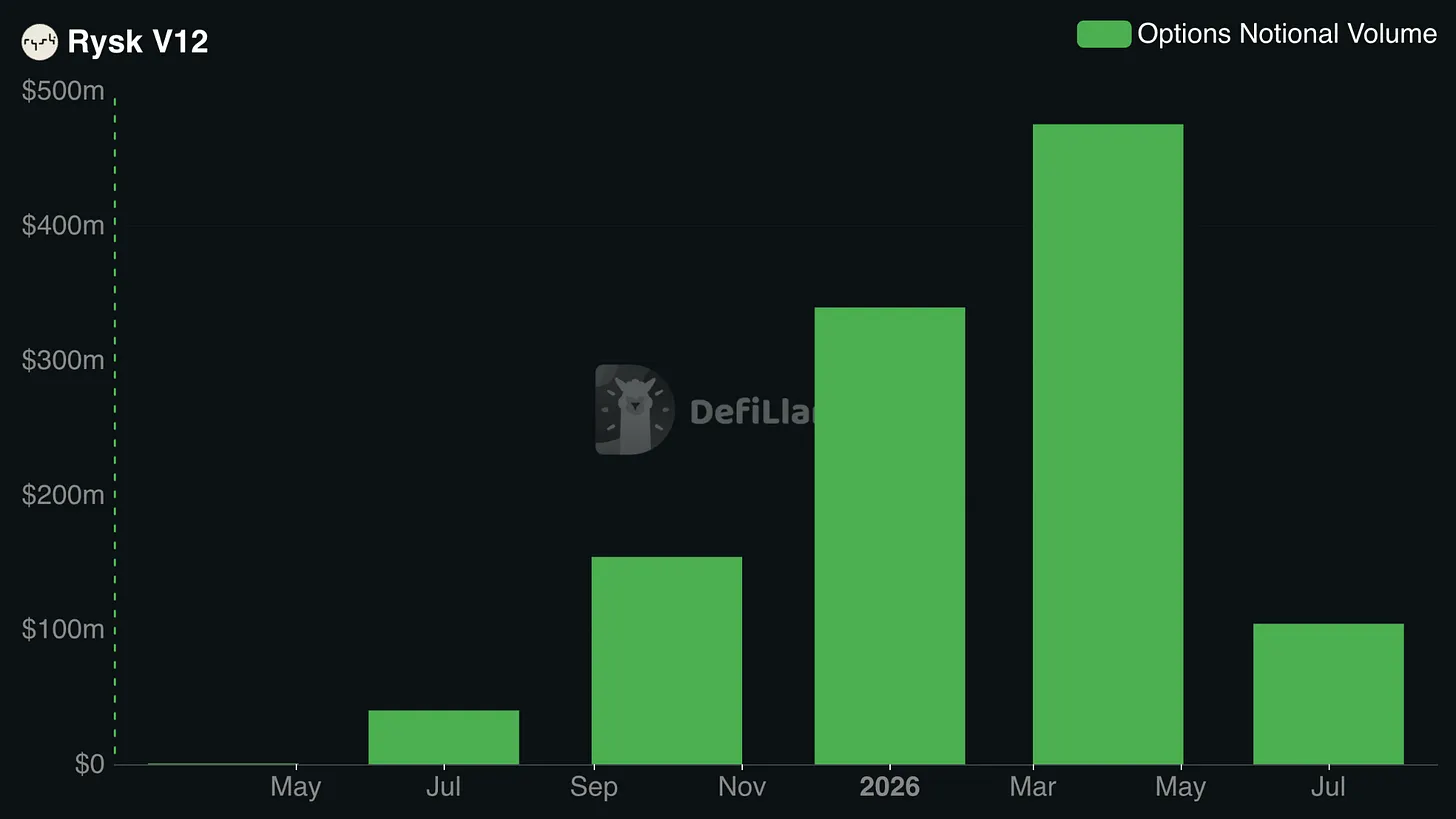
В Rysk сообщили, что их новый продукт в прошлом году собрал более $1 млрд открытых позиций, притом что основную массу составили опытные участники DeFi, ищущие доходность на активы, а не классические трейдеры опционами. График квартальных номинальных объемов наглядно показывает, насколько быстро продукт нашел спрос.
Проект Kalshi заявляет, что сейчас обрабатывает 86% объема торгов глобальными крипто-бинарными опционами и около 70% объема на мировых предиктивных рынках. Рынки с таймфреймом 15 минут выглядят лучшим временным окном для крипто-бинарных опционов, так как пользователям легко понять потенциальную доходность, временной горизонт и риски.
GammaSwap служит отличным примером абстрагирования опционов от конечного пользователя. Их версия 1 позволяла пользователям занимать ликвидность у AMM, который вел себя подобно продавцу опционов, однако, как только греческие буквы, экзотические выплаты и фрагментированная ликвидность становились неотъемлемой частью пользовательского пути, продукт терял эффективность капитала и удобство использования. Версия 2 находится в разработке и делает ставку на предиктивные рынки, книгу ордеров и заранее известные выплаты, стремясь предложить ясное предложение, которое будет легче продать, чем другой сложный опционный продукт.
Block Scholes внес свой взгляд на ситуацию с точки зрения инфраструктуры, поскольку через такие платформы, как Derive, они обеспечивают около 90% объема торгов опционами в блокчейне. Традиционные опционные биржи, возможно, сохранят нишевую аудиторию благодаря собственному UX, но структурированные продукты станут следующим этапом, благодаря которому еще больше пользователей начнут использовать эти инструменты, даже не осознавая, что взаимодействуют с опционами.
Чтобы опционы продолжили расти в сети, они должны перестать продаваться именно как опционы. Распространено мнение, что следующий волной станет упаковка выплат в более понятные продукты.
Наш радар
Flex (фиксированное кредитование от Yearn): Продукт Yearn Flex представляет собой денежный рынок с фиксированной ставкой, где заемщики самостоятельно выбирают уровень ставки. Следите за новыми протоколами на DefiLlama.
Как восстановится Base: Два объявления Jesse и Brian вызвали широкий резонанс в сообществе X. Jesse признал провал своей стратегии вокруг социальных и создательских токенов и теперь передает управление приложению Base проекту Cobie, известного крипто-трейдера из Twitter и основателя Echo (приобретенного Coinbase за $400 млн). Тем временем Brian отказывается брать на себя ответственность за памп и дамп мемкойнов, связанных с его аватаром на прошлой неделе. Посты вроде этого от Rune отлично суммируют настроения сообщества. Передача управления приложением Base проекту Cobie стала последней надеждой на восстановление репутации среди крипто-пользователей.
Plether (перпетуальный контракт на индекс доллара США в блокчейне): Проект Plether создает децентрализованную биржу для торгов перпетуальными фьючерсами на долларовой индекс (DXY), позволяя пользователям открывать длинные и шорты позиции на синтетический доллар прямо в сети. Примечательно, что при открытии позиции определяется максимальная доходность. LP разделены на приоритетные и субординированные транши, а сам протокол блокирует открытие новых позиций, если не может гарантировать соблюдение требований по платежеспособности.
Фокус на безопасности в Starknet: Вчера мы опубликовали отчет о двух главных барьерах на пути следующего этапа институционального роста в блокчейне: конфиденциальности и устойчивости к угрозам со стороны квантовых компьютеров. Starknet предлагает здесь полезную точку зрения, так как его недавние работы затрагивают оба этих направления. Улучшения в сфере конфиденциальности позволят институтам безопасно раскрывать информацию в блокчейне, а тема квантовой устойчивости ставит вопрос: сможет ли текущая инфраструктура пережить следующий цикл безопасности?
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @castle_labs