Что именно определяет ценность Layer 1?
Автор: Марк Арджун, CFA (@marcarjoon)
Подготовка материала: TechFlow
Введение TechFlow: В индустрии криптовалют уже давно ведутся споры об узлах оценки стоимости публичных блокчейнов: что именно лучше всего объясняет рыночную капитализацию сетей — доходы протокола от комиссий (REV), количество активных адресов, объем торгов на DEX или закон сетевых эффектов? Сертифицированный аналитик по рынку ценных бумаг (CFA) Марк Арджун провел детальный эмпирический анализ на основе временных рядов для основных активов уровня L1, проведя регрессионное исследование за несколько лет.
Эмпирические исследования показывают, что в краткосрочной перспективе ценовая волатильность всех основных L1 по-прежнему определяется бета-коэффициентом биткоина. На горизонте долгосрочного оценивания Ethereum полностью отвязалась от доходов собственного протокола: ончэйна оценка высокосоотносится с общей заблокированной стоимостью (TVL) и предложением стейблкоинов. Это отражает тенденцию рынка воспринимать токены публичных блокчейнов не как традиционные компании, основанные на дисконтировании денежных потоков, а как монетарные активы, конкурирующие за ликвидность.
Краткосрочный механизм ценообразования: по своей сути токены L1 определяются бета-коэффициентом биткоина
Итоговый вывод прост: на любом инвестиционном горизонте, интересующем трейдеров, торгуемая динамика токенов L1 по существу зависит исключительно от бета-коэффициента биткоина.
Я провел регрессионный анализ ежемесячных логарифмических изменений рыночной капитализации различных L1 по отношению к биткоину, а затем добавил четыре ончэйна временных ряда: реальные доходы протокола (REV) в расчете на собственный токен, количество активных адресов, объем торгов на DEX и предложение стейблкоинов.
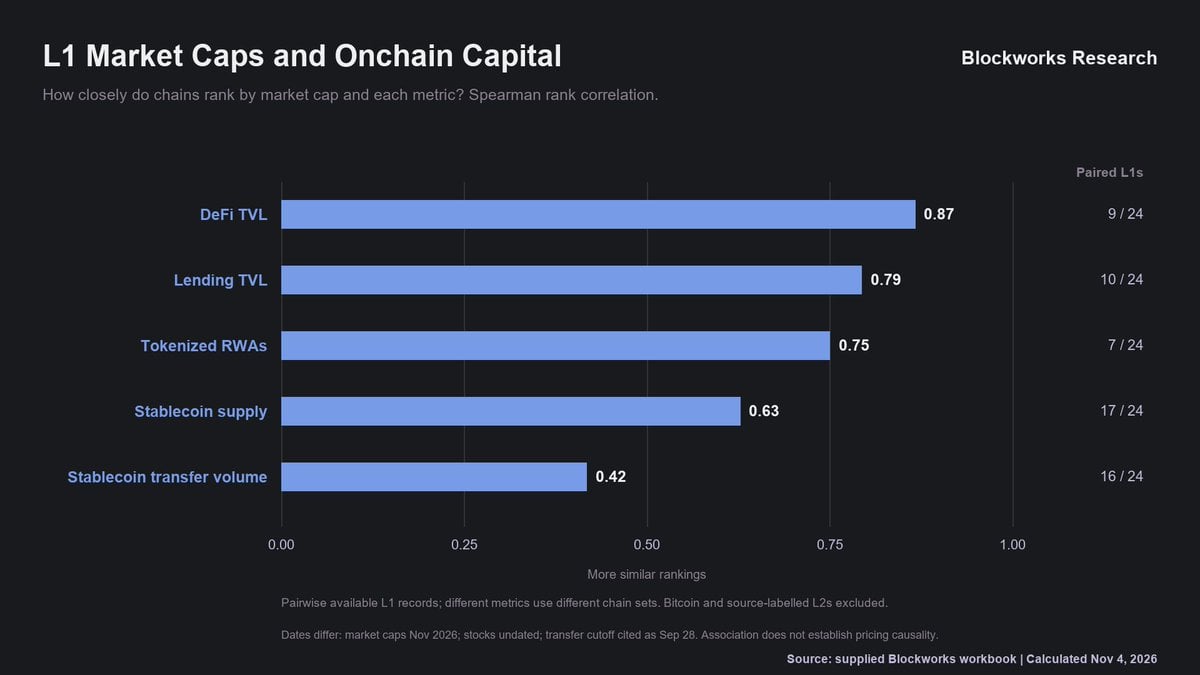
Рис. Регрессионный анализ изменения рыночной капитализации разных L1 по отношению к биткоину и ончэйна показателям
Иллюзия долларового эквивалента: разрыв между собственным токеном и реальными доходами протокола
При более глубоком анализе становится ясно, что показатели в долларах США часто искусственно улучшают фундаментальные данные. Когда цена токена растет, комиссии, уплачиваемые в нативном токене, выглядят больше при пересчете в доллары, а общая заблокированная стоимость (TVL) во многом является лишь производной от капитализации самого нативного токена.
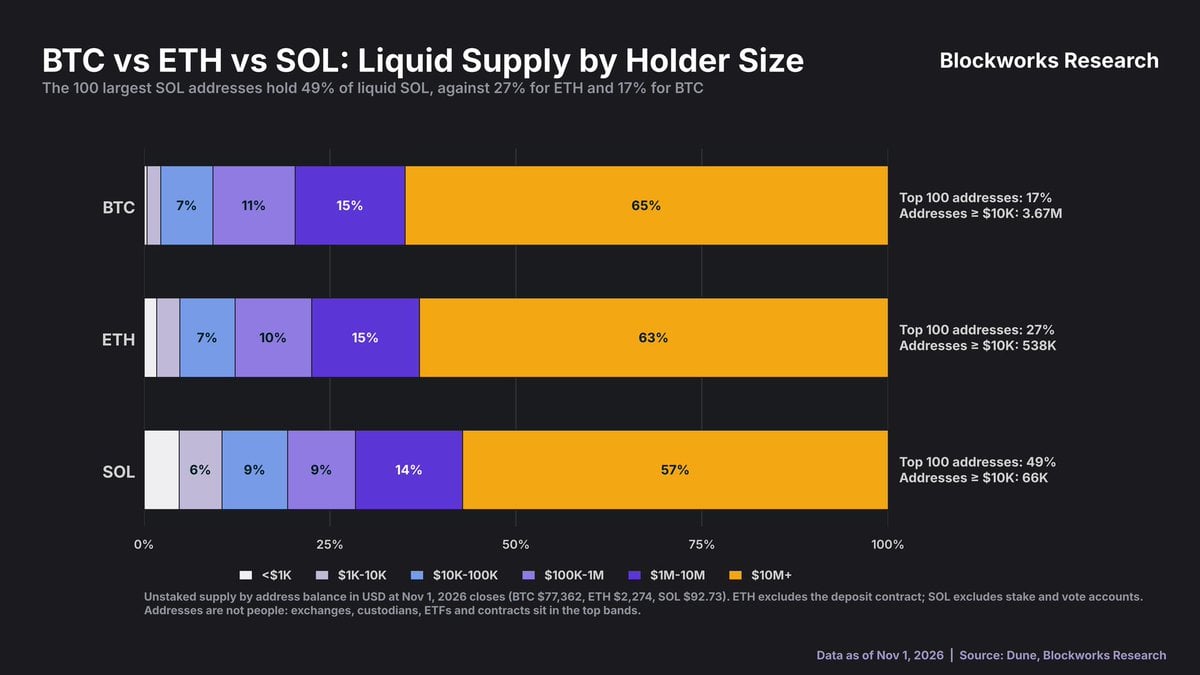
Рис. Сравнение реальных доходов протокола в расчете на нативный токен и в долларовом эквиваленте
Отвязка доходов Ethereum: выбор политики, а не коллапс спроса
Ethereum представляет собой наиболее яркий пример разрыва между реальными доходами протокола (REV) и рыночной капитализацией сети.
На неделе обновления Dencun совокупные реальные доходы протокола Ethereum за последние 12 месяцев составляли млрд долларов США, однако к августу 2025 года этот показатель упал до млрд долларов, что составляет снижение на 60%.
Параллельно с этим ее рыночная капитализация росла навстречу тренду, поднявшись с млрд долларов до млрд долларов. Это преднамеренный политический выбор архитектуры протокола, а не крах реального спроса. Внедрение платы за Blobs и повышение лимита Gas изначально задумывалось именно для снижения стоимости пространства блоков на уровне L1.
Возврат курса Ethereum в 2025 году опирался преимущественно на спрос со стороны спотовых ETF и корпоративных казначеств публичных компаний.
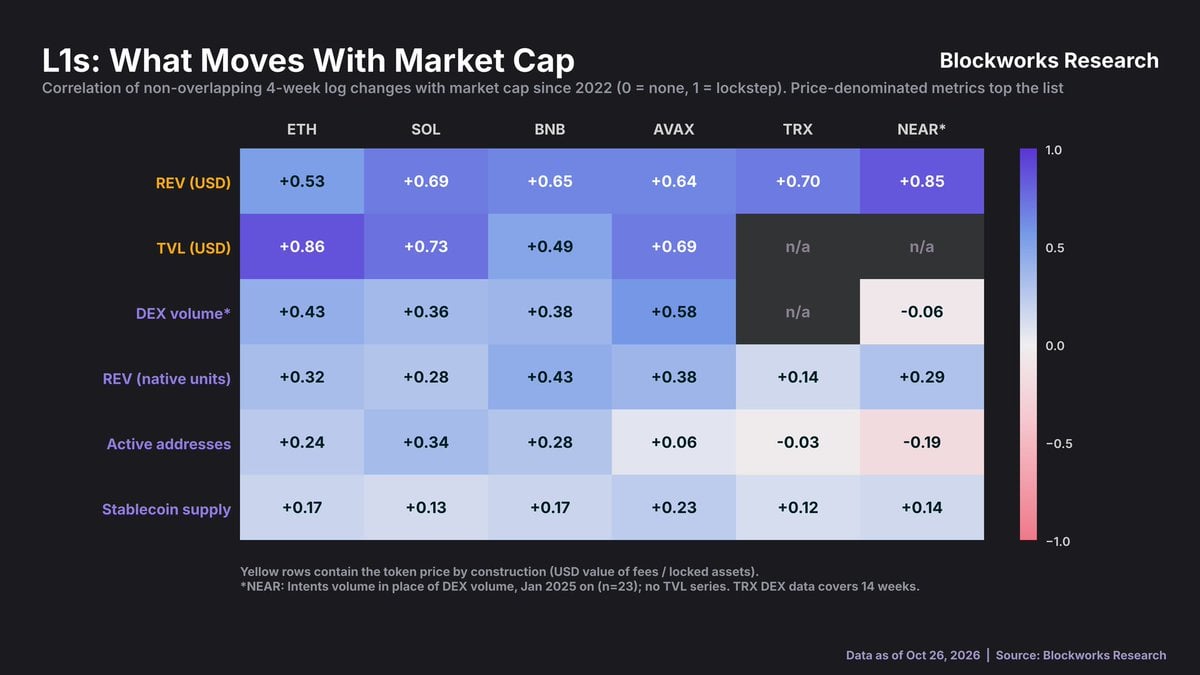
Рис. Тренд расхождения доходов протокола Ethereum за последние 12 месяцев и его рыночной капитализации
Синхронизация Solana: синхронная динамика доходов протокола и рыночной капитализации
Solana же выступает классическим примером синхронного колебания двух кривых — доходов протокола и рыночной капитализации сети.
Начиная с января 2023 года доходы протокола Solana за последние 12 месяцев и его рыночная капитализация выросли примерно в 15 раз, достигнув пика на одной и той же неделе с максимумами в млрд долларов и млрд долларов соответственно.
После этого оба показателя синхронно скорректировались вниз, в настоящее время опустившись до млрд долларов и млрд долларов.
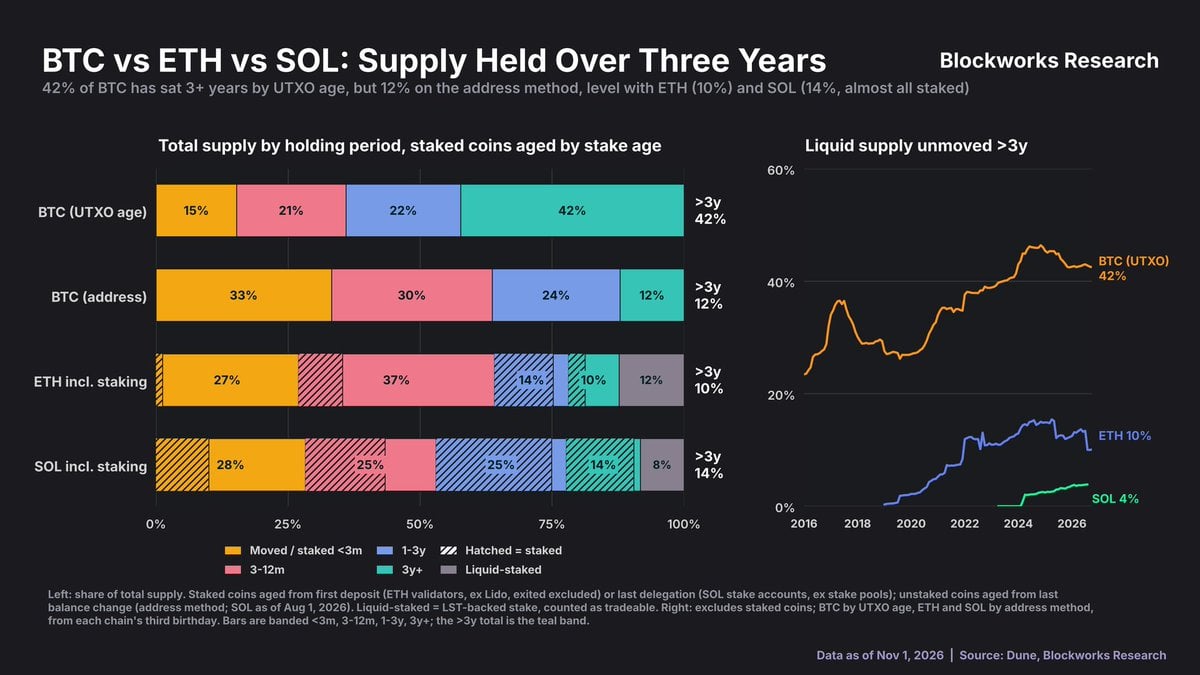
Рис. Синхронная динамика доходов протокола Solana за последние 12 месяцев и его рыночной капитализации
Активные адреса и объемы торгов: слабая корреляция и расхождение циклов
Далее я проанализировал количество активных адресов и объемы торгов на децентрализованных биржах (DEX). В рамках полноценного цикла активные адреса и рыночная капитализация демонстрируют однонаправленную динамическую траекторию; наиболее четко эта закономерность прослеживается на сетях Solana и TRON.
Однако на недельном таймфрейме данная связь резко ослабевает, наблюдаются значительные расхождения.
С января 2022 года количество активных адресов Ethereum выросло на 26%, тогда как капитализация снизилась на 34%; у Solana число активных адресов увеличилось в 17 раз, но рост капитализации составил лишь 17%.
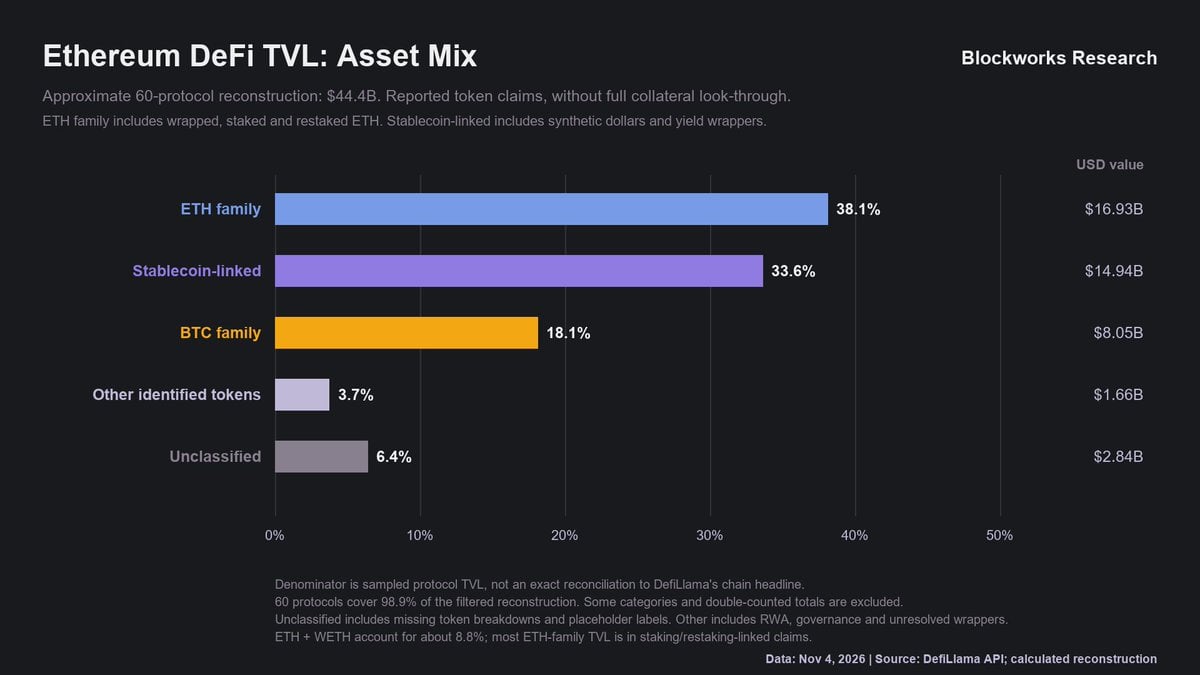
Рис. Сравнение циклической динамики числа активных адресов и рыночной капитализации
Объемы торгов на DEX привязаны к капитализации теснее, чем число адресов, особенно на Solana: эти два показателя двигались из минимумов 2023 года синхронно, достигая вершины одновременно.
Стоит отметить, что объемы торгов на DEX считаются в долларах США, поэтому часть точности подгонки обусловлена собственной волатильностью цены токена. По мере роста доли токенизированных активов в структуре торговых объемов мы сможем дополнительно проверить, сохраняется ли эта взаимосвязь.
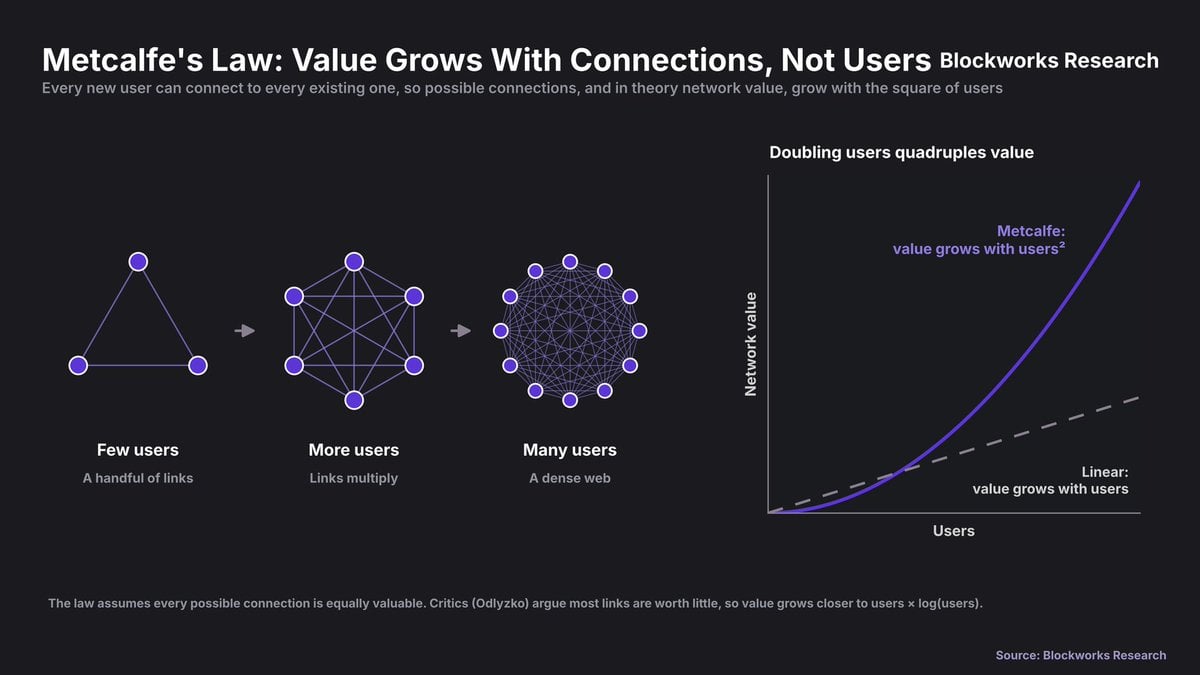
Рис. Траектория движения объемов торгов на DEX и рыночной капитализации
Практическая проверка закона Меткалфа: ценность сети пропорциональна корню из числа адресов
Закон Меткалфа предоставляет классическую модель для оценки этих проектов уровня L1. Согласно ему, ценность сети прямо пропорциональна квадрату количества пользователей (показатель степени равен 2).
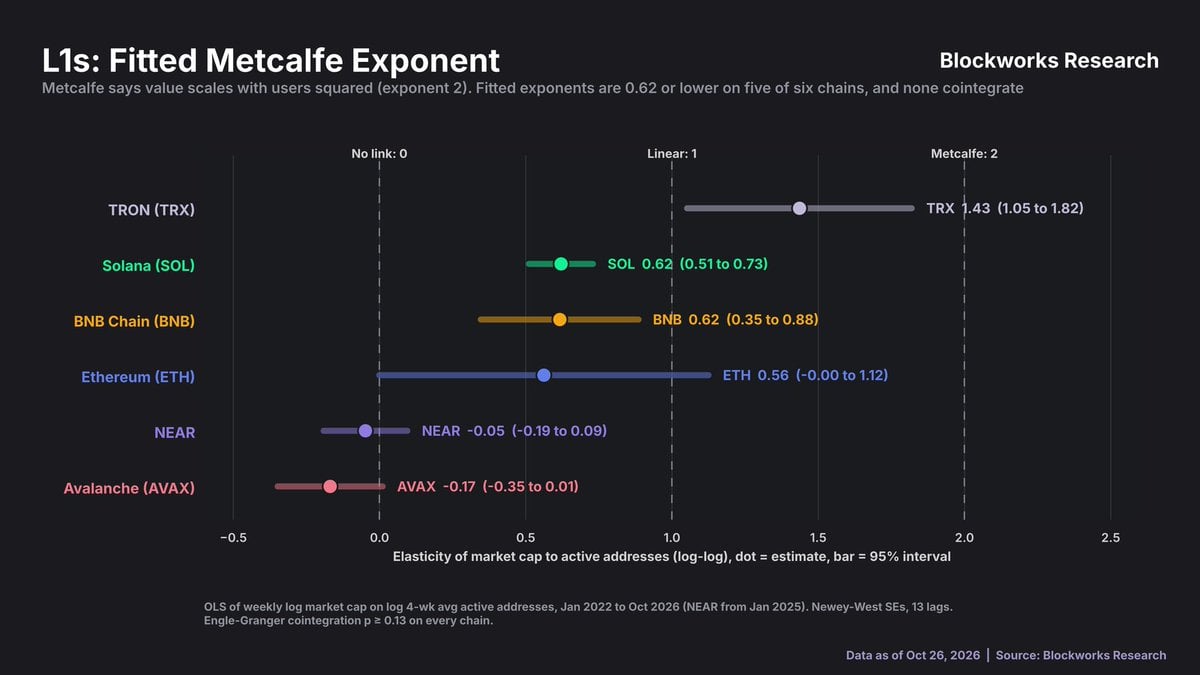
Рис. Подгонка ценности сети в рамках закона Меткалфа
При аппроксимации капитализации через количество активных адресов полученный коэффициент эластичности составил 0,56 для Ethereum, 0,62 для Solana и BNB. Таким образом, масштабирование реальной ценности ближе к квадратному корню из числа адресов, нежели к их квадрату.
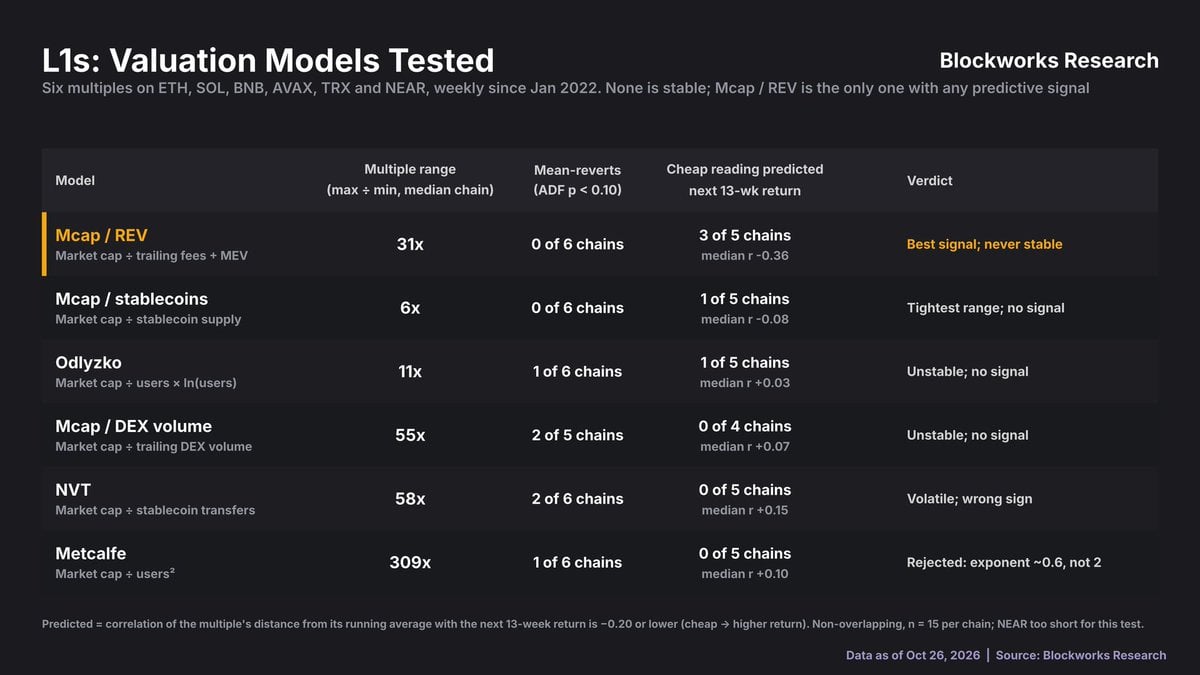
Рис. Аппроксимация коэффициента эластичности капитализации относительно активных адресов
Главная проблема заключается в том, что темпы прироста активных адресов будут постепенно замедляться по мере развития сети, и вопрос сводится не только к величине показателя степени.
С января 2016 года количество активных адресов Bitcoin выросло всего в 1,3 раза, тогда как капитализация увеличилась в 252 раза. Ethereum также не выпадает из этой логики: с февраля 2018 года число активных адресов выросло в 2,6 раза, а капитализация — в 4,5 раза; изменения числа активных адресов объясняют 84% колебаний капитализации. Цикл Solana пока длится недолго, но в целом полностью совпадает с аналогичной траекторией.
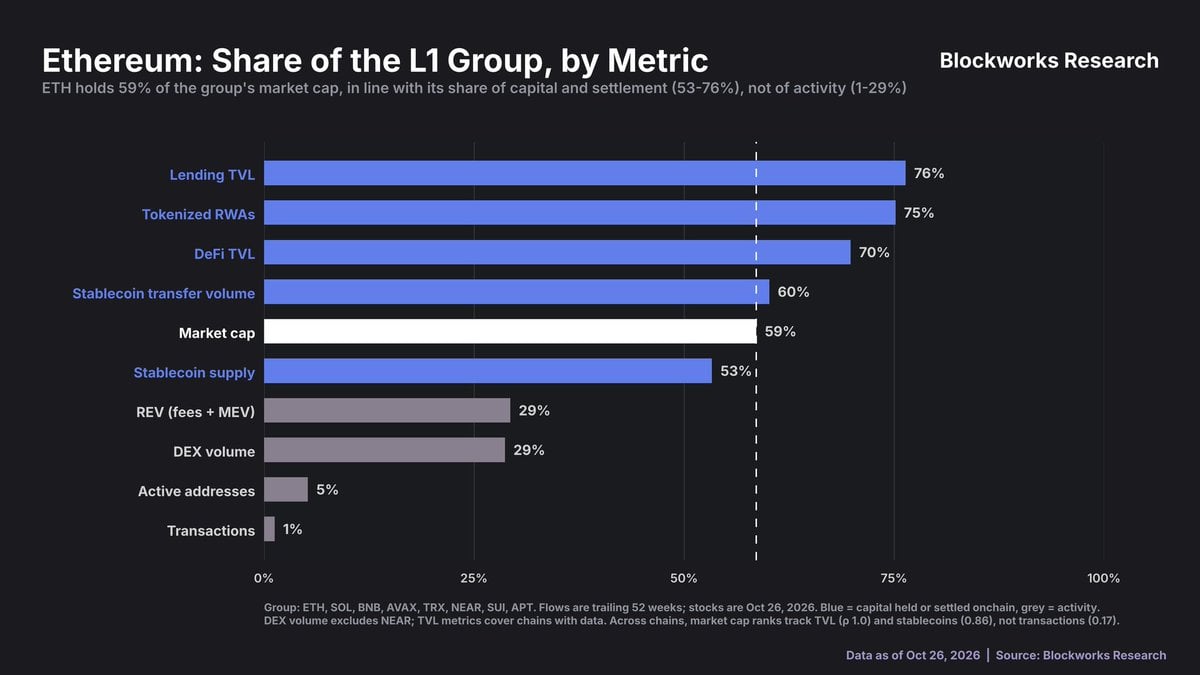
Рис. Долгосрочное сравнение темпов роста активных адресов и кратности изменения капитализации
Проверка мультипликаторов оценки публичных блокчейнов: провал медианной регрессии и предсказательная сила доходов
Далее я протестировал на этих сетях шесть оценочных мультипликаторов: мультипликатор Меткалфа, мультипликатор Одлитцко (число пользователей, умноженное на натуральный логарифм), NVT на базе переводов стейблкоинов, отношение капитализации к объему торгов на DEX, соотношение капитализации к доходам протокола (Mcap/REV) и отношение капитализации к общему предложению стейблкоинов.
Практично применимая оценочная модель требует, чтобы ее мультипликаторы надежно возвращались к среднему значению и эффективно прогнозировали будущую доходность при нахождении в зоне недооцененности.
Однако тестирование показало, что ни один из мультипликаторов не демонстрирует стабильного возврата к среднему. Отношение капитализации к доходам протокола (Mcap/REV) оказался единственным показателем, который на нескольких сетях (Ethereum и TRON) способен предсказать положительную доходность на горизонте 13 недель при нахождения сети в низкой доле переоценки.
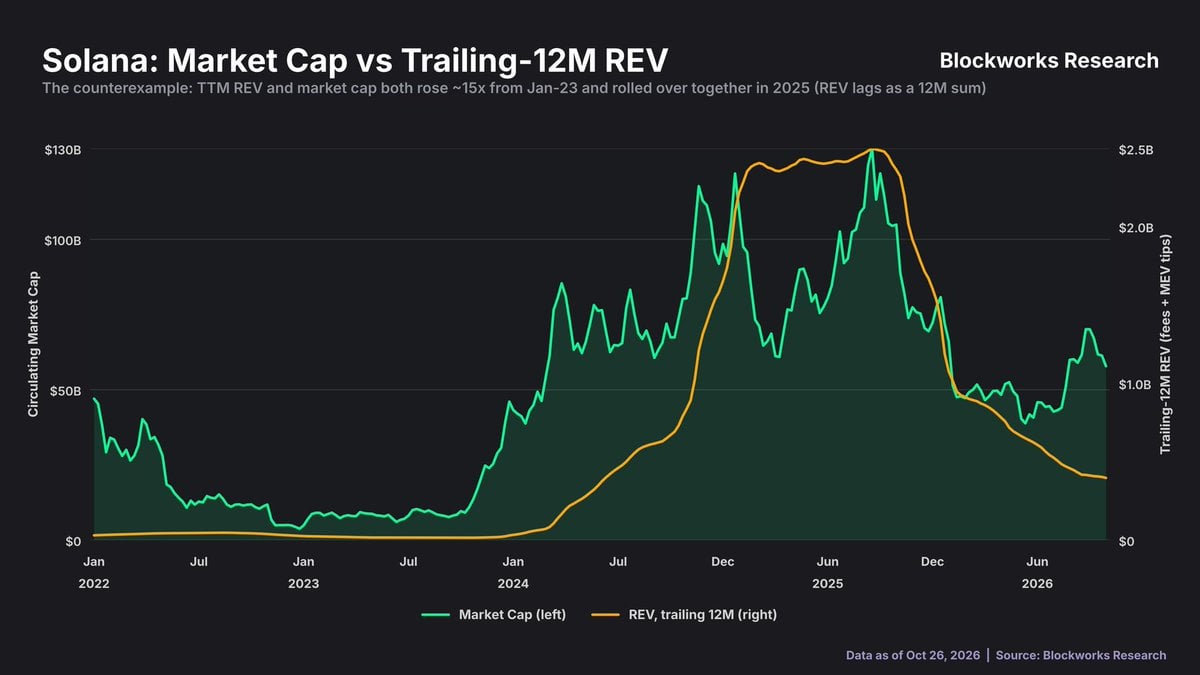
Рис. Сравнительный эффект прогнозирования шести распространенных оценочных мультипликаторов публичных блокчейнов
Различия в структуре держателей: оседающий капитал и база долгосрочных холдеров
Если смотреть на поведение держателей, ни одна сеть L1 не обладает таким глубоким фундаментом долгосрочных инвесторов, как Bitcoin.
Даже с учетом нативного стейкинга только 4% предложения Solana и 10% предложения Ethereum находятся в состоянии покоя более трех лет, тогда как доля долгосрочно неактивных монет у Bitcoin достигает 42%.
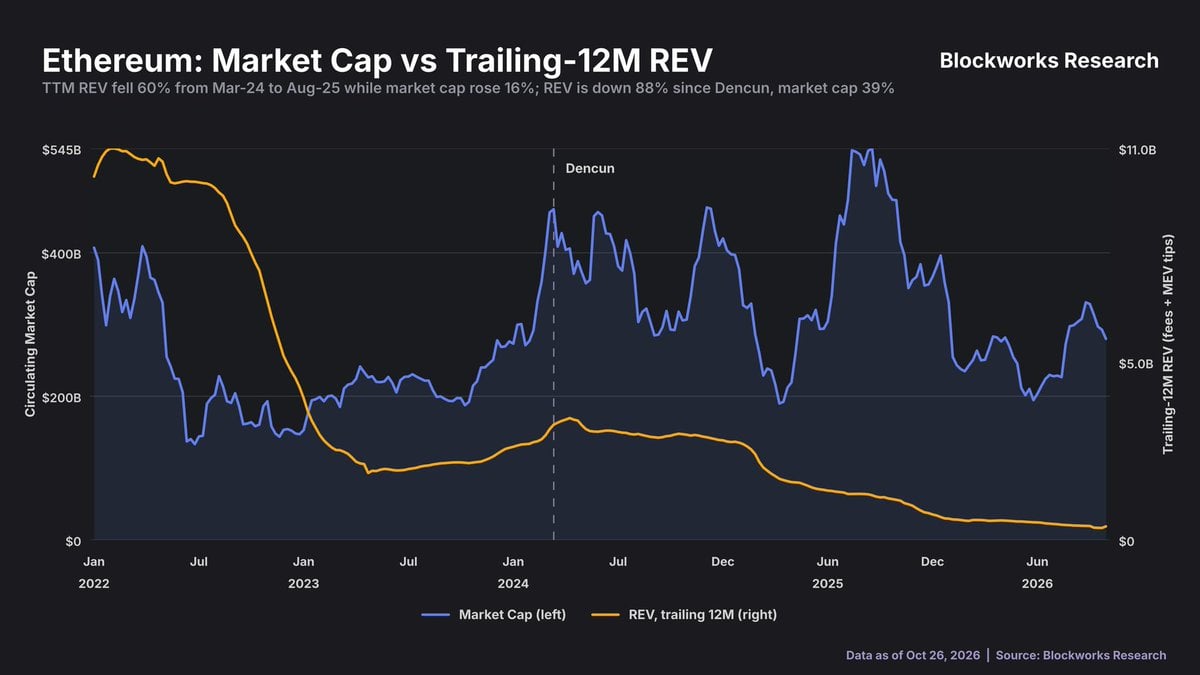
Рис. Сравнительная доля предложения токенов, находящихся в храниении более 3 лет
При этом непостные адреса, входящие в топ-100 по объему Holdings, контролируют 49% циркулирующего предложения SOL, тогда как у Ethereum этот показатель равен 27%, а у Bitcoin — 17%.
По количеству адресов с балансом свыше млн долларов, у Solana насчитывается лишь около 66 тысяч, у Ethereum — 538 тысяч, а у Bitcoin — 3,67 миллиона (что скорее отражает различия в общей рыночной капитализации активов).
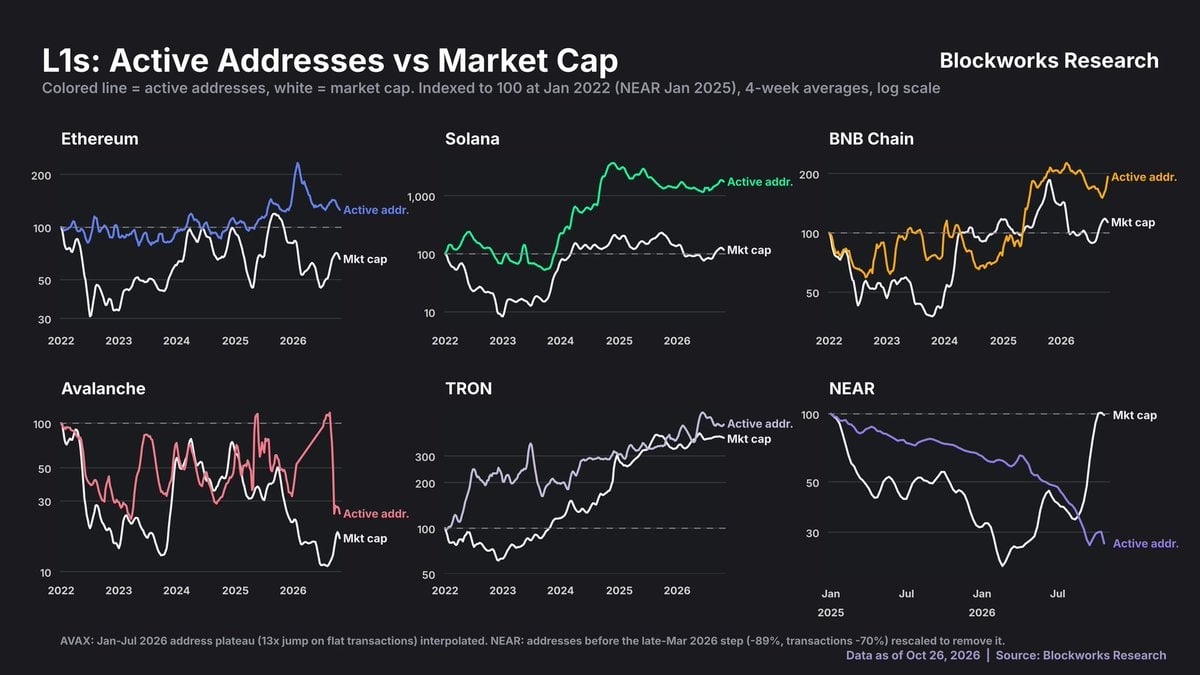
Рис. Концентрация непостного обращаемого предложения и распределение адресов с крупными Holdings
Реальный якорь ценообразования Ethereum: размер капитала конкурентов, а не ончэйна активность
Если обратить внимание на Ethereum, возникает интересный феномен: механизм его ценообразования строится относительно капитализации конкурентов, а не на основе простой ончэйна активности.
В группе сопоставимых публичных блокчейнов Ethereum занимает 59% доли общей капитализации, 53% предложения стейблкоинов, 60% объема переводов стейблкоинов, 70% TVL DeFi, 75% токенизированных активов реального мира (RWA) и 76% TVL кредитных протоколов.
Напротив, доля Ethereum в активных адресах и количестве ончэйна транзакций значительно меньше и составляет всего 5% и около 1% соответственно.
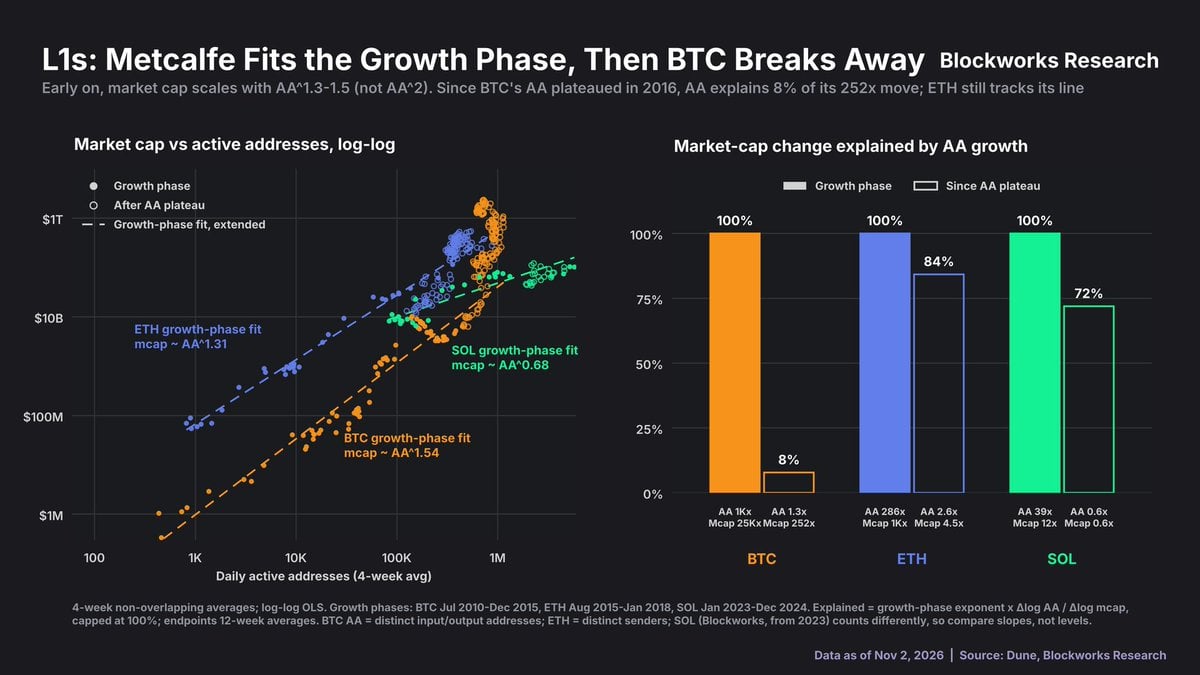
Рис. Доля оседающего капитала Ethereum в среде публичных блокчейнов по сравнению с долей активности
Межсетевая проверка корреляции: TVL и стейблкоины определяют рейтинг капитализации
Эта закономерность повсеместно действует среди различных публичных блокчейнов. При ранжировании по капитализации позиция каждой сети высоко коррелирует с её позицией по общей заблокированной стоимости (TVL) (коэффициент ранговой корреляции Спирмена достигает 0,87) и демонстрирует сильную связь с позицией по предложению стейблкоинов (0,63).
Однако корреляция между рейтингами капитализации и количеством ончэйна транзакций составляет лишь 0,17, а с числом активных адресов — 0,45, что свидетельствует о крайне слабой связи.
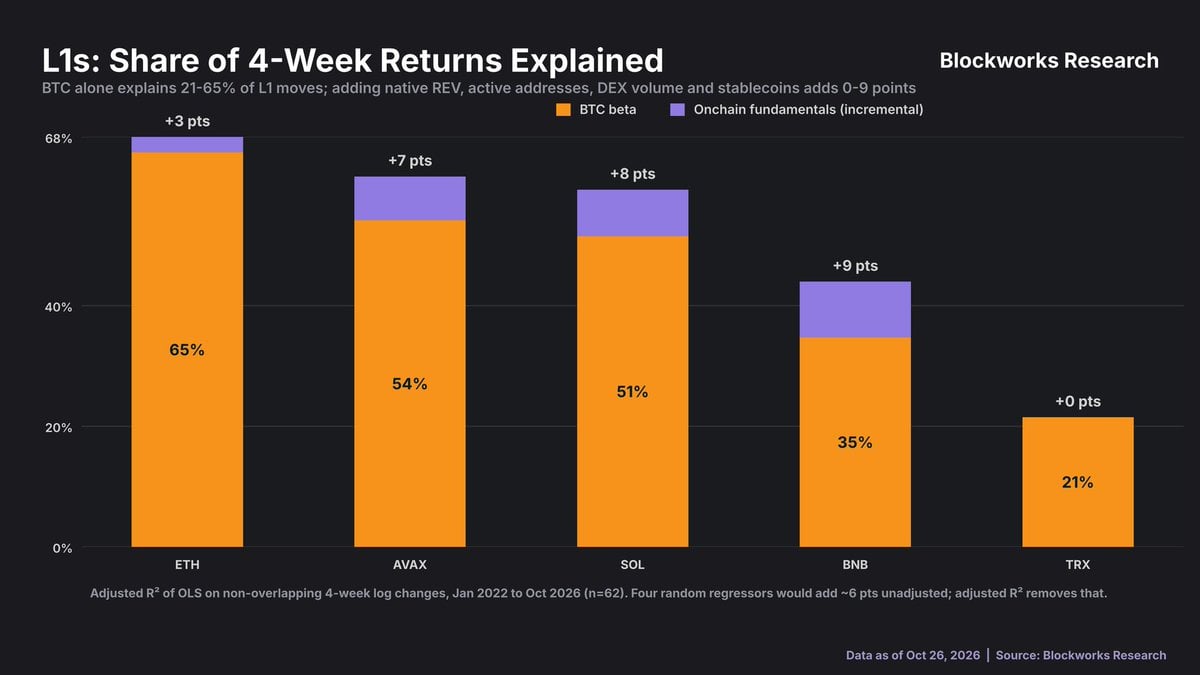
Рис. Анализ ранговой корреляции капитализации с TVL, предложением стейблкоинов и торговой активностью
Примечательно, что в текущей структуре TVL на Ethereum сам ETH больше не занимает подавляющую долю, что существенно снижает автокорреляцию данного показателя и повышает его аналитическую ценность.

Рис. Эволюция структуры активов в ончэйна TVL Ethereum
Несмотря на то, что это скорее поперечный рейтинг, а не полная причинно-следственная модель, его результаты высоко совпадают с выводами регрессионного анализа временных рядов (что подтверждается даже при моделировании на выборке из более чем 40 публичных блокчейнов).
Еще одно существенное различие кроется в структуре держателей. Спот-ETF и корпоративные казначества публичных компаний сейчас контролируют 11,9% общего предложения Ethereum, что практически сопоставимо с 12,2% у Bitcoin и заметно превышает 7,9% у Solana.
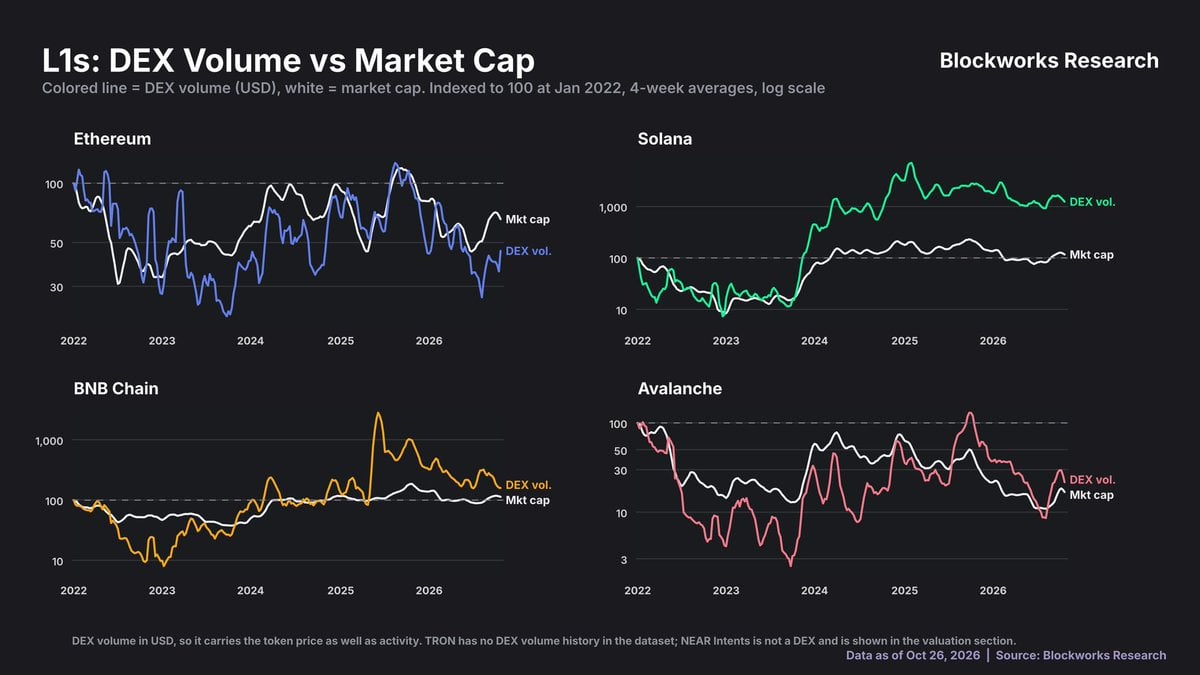
Рис. Доля предложения токенов, контролируемая спотовыми ETF и корпоративными казначествами публичных компаний
Философия конечного результата оценки публичных блокчейнов: валютный статус в борьбе за оседающий капитал
Главный вывод заключается в следующем: драйверы оценки проектов уровня L1 все меньше зависят от того, сколько ончэйна взаимодействий способна обработать сеть, и всё больше привязаны к тому, какой объем финансового капитала она может привлечь и закрепить в себе.
Bitcoin по-прежнему остается главной силой, движущей краткосрочные ценовые колебания. Как минимум на сегодняшний день рынок оценивает активы L1 реже как компании, генерирующие прибыль за счет комиссионных денежных потоков, и чаще рассматривает их как монетарные активы, соревнующиеся за долю оседающего капитала и ликвидности.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @marcarjoon