Масштабная перестановка рынка публичных блокчейнов в 2025 году: какие проекты действительно стоит выбрать, чтобы пережить бычьи и медвежьи периоды?
Автор: Сесилия, TechFlow
Какие публичные блокчейны по итогам 2025 года, пройдя проверку анализом 8762 единиц данных за весь год, смогут стать настоящими победителями?
Смогут ли блокчейны, построенные исключительно на нарративах и хайпе, пережить годовую проверку? И какие по-настоящему весомые проекты остались в тени из-за рыночной турбулентности и переток трафика?
Соответствует ли производительность публичных сетей в этом году высоким ожиданиям сторонников и их реальным инвестициям?
Только если развернуть данные за весь год — TVL, комиссии, количество пользователей и метрики экосистемы — можно определить, какие проекты являются временными выжившими, а какие обладают фундаментальной необходимостью для достижения конечного результата. Это не предсказание и не ставка, а отбор, основанный на фактах и цифрах.
Захват роста и масштаба: годовой координатный график 40 публичных сетей 2025 года
Говоря о публичных блокчейнах, первым неизбежным показателем является TVL. Поэтому начнем наш анализ с этого ключевого параметра.
Для TVL публичных сетей действительно важным фактором является не абсолютный годовой прирост.
Простое статистическое наблюдение за прибавкой с начала по конец года лучше подходит для быстрого и поверхностного поперечного сравнения; однако попытки оценить истинный потенциал сети по этому показателю часто приводят к заблуждениям из-за сезонных всплесков или экстремальных рыночных ситуаций.
Истинно отражающими долгосрочный и среднесрочный потенциал публичных сетей являются темпы роста и его устойчивость, демонстрируемые на протяжении всего года.
Основываясь на этом выводе, чтобы, сохраняя высокий уровень абстракции и сопоставимости, более достоверно и всесторонне отразить эволюцию экосистемы блокчейнов в течение года и минимизировать влияние экстремальных рыночных колебаний на выводы, мы выбрали среднемесячный TVL в качестве основной метрики при предварительной оценке развития экосистем и потенциала роста 40 публичных сетей за 2025 год.
Далее, TVL публичных сетей можно рассматривать с двух взаимодополняющих измерений:
- Динамическое измерение: ежемесячный темп роста TVL в процентном отношении к предыдущему месяцу, отражающий интенсивность притока капитала и эластичность роста;
- Статическое измерение: абсолютный объем TVL, определяющий текущий размерный уровень и способность экосистемы сети вмещать активы.
Для детальной, достоверной и объективной оценки общей производительности блокчейна одного измерения недостаточно; темпы роста и абсолютный объем должны учитываться одновременно.
На основе этой логической структуры мы пересекли показатель «Рост» (Growth) и «Размер» (Size), создав высоко стандартизированную четырехквадрантную аналитическую модель для унифицированной классификации и сравнения 40 публичных сетей.
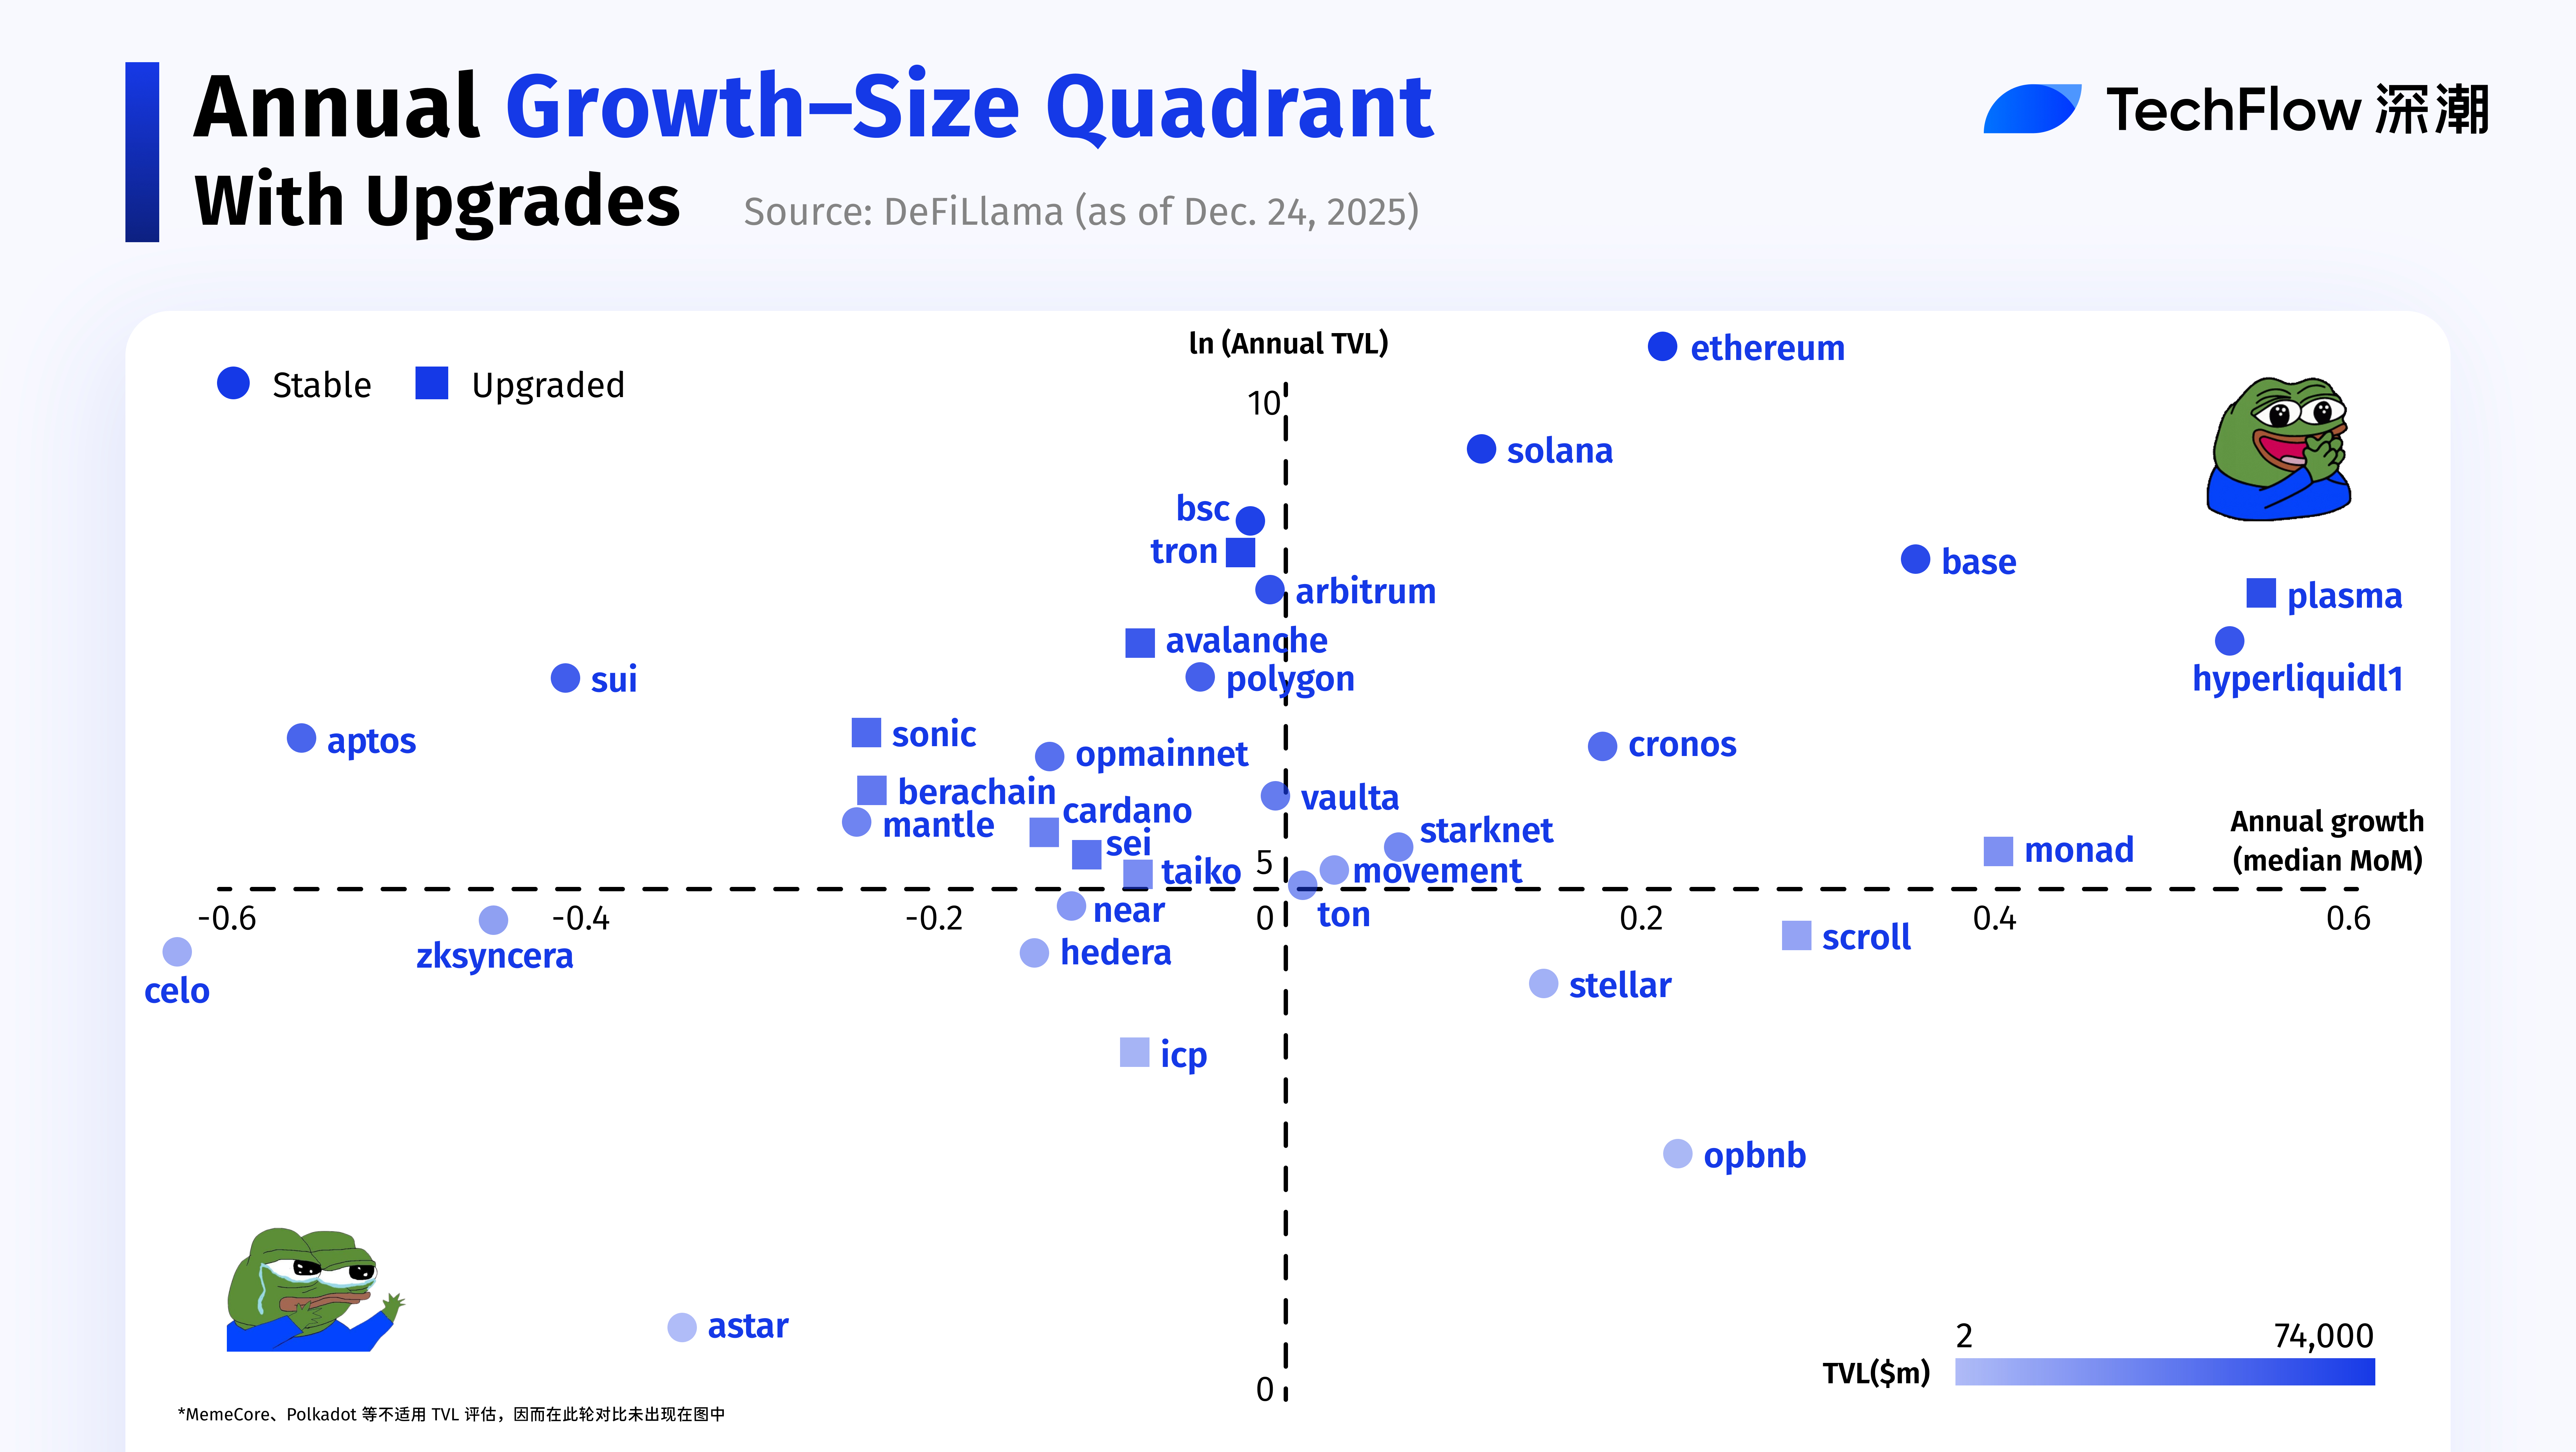
В итоге читателю предлагается структура из четырех квадрантов, позволяющая наглядно отобразить стадию развития каждой публичной сети:
- Высокий рост × Большой масштаб: ключевые участники первой эшелона, которые уже достигли значительных размеров и продолжают ускоряться;
- Высокий рост × Малый масштаб: взрывные силы, обладающие потенциалом для существенного расширения масштабов и способностью к скачкообразному развитию;
- Низкий рост × Большой масштаб: зрелые сети, занимающие свои позиции по объему, но испытывающие замедление динамики;
- Низкий рост × Малый масштаб: зона потенциального роста для наблюдения, находящаяся в состоянии подготовки и ожидающая подтверждения.
Таким образом, состояние экосистем, потенциал роста и потенциальный потолок различных блокчейнов за 2025 год четко проецируются в единую систему координат.
Также важно подчеркнуть, что экосистемная ниша публичных сетей не является статичной.
В течение 2025 года не все сети оставались в одном и том же квадранте. Некоторые проекты меняли свое положение в зависимости от этапа, что отражает этапы колебаний их привлекательности для капитала и состояния экосистемы. Для визуализации этих изменений мы использовали цветовую дифференциацию между стабильными и миграционными проектами на графике четырех квадрантов.
В отличие от подходов, опирающихся исключительно на абсолютный объем TVL или ранжирование, преимущество данной аналитической рамки заключается в следующем: она не фокусируется на линейном превосходстве по размеру, а системно описывает различия между сетями с точки зрения структуры, уделяя внимание разнице в привлекательности для капитала, скорости расширения экосистемы и этапов динамики.
В конкретных результатах выделяются три сети, чьи показатели значительно превосходят остальные. Их траектория роста и амплитуда миграции по квадрантам явно сильнее. Чтобы избежать влияния экстремальных значений на общую читаемость графика, мы временно исключили их из основной схемы и провели отдельный анализ, чтобы четче продемонстрировать их уникальность и представительное значение.
- Ink | Высокий рост × Малый масштаб
Поддерживаемый Kraken, Ink демонстрирует чрезвычайно быстрые темпы роста: за две недели его TVL взлетел с примерно $7 млн до $273 млн, показав совокупный прирост около 3 800%, что представляет собой экстремально крутой взрывной рост в краткосрочном периоде.
Этот показатель заметно превышает аналогичные метрики других сетей в том же квадранте. При относительно ограниченном объеме TVL скорость притока капитала крайне высока. Как еще один пример развертывания Layer2 со стороны централизованной биржи (CEX), Ink привлек значительные средства. Он не зависит от разовых драйверов событий, а формирует ритм непрерывного притока капитала за короткий промежуток времени.
- World Chain | Высокий рост × Малый масштаб
Выдающейся особенностью World Chain является не сам по себе масштаб, а крайняя степень и высокая нестабильность относительного коэффициента изменения. В начале года базовый уровень его TVL был ничтожно мал и практически игнорировался; однако вскоре последовал явный взрывной рост за короткий период, что быстро перевело его в зону высокого роста по данному параметру.
Если смотреть конкретнее, TVL World Chain вырос с примерно $2 млн в начале года до $102 млн в сентябре, демонстрируя характерную черту «низкая база + высокий наклон». Подобное поведение обычно соответствует поздней стадии холодного старта экосистемы или этапу ранней проверки капитала: абсолютный масштаб еще не раскрыт, но сигналы роста уже весьма очевидны.
С точки зрения нарративов и событий, рост на этом этапе не происходил изолированно. World Chain продолжает расширять экосистему вокруг своего основного позиционирования — проверки личности (identity verification), и в сентябре анонсировал ряд партнерств, начав интегрировать нарратив AI Agent, внедряя ключевую тему «границ между ИИ и человеком» в ончейн-сценарии.
В том же месяце публичная компания из NASDAQ Eightco Holdings объявила о планах по инвестированию от $250 до $270 млн в Worldcoin, позиционируя WLD как свой основной резервный актив. Данный шаг объективно укрепил восприятие рынком долгосрочной ценности экосистемы World Chain и стал важным фоновым фактором ее этапной быстрой концентрации капитала.
- Unichain | Высокий рост × Малый масштаб
По сравнению с Ink и World Chain, базовый масштаб Unichain значительно выше, однако темпы роста остаются достаточно высокими, чтобы выделить его среди аналогичных сетей. Его ключевая характеристика заключается не во «взлете с экстремально малого масштаба», а в способности стабильно демонстрировать опережающую среднеотраслевую динамику уже имея определенный размер экосистемы.
По данным, в период с конца апреля по начало мая всего за 30 дней TVL Unichain вырос с ~$7 млн до $784 млн, показав совокупный прирост около 11 100%. По мере продвижения Uniswap v4 объем торгов в экосистеме Unichain резко увеличился, временно превысив показатели Ethereum Mainnet и став главной торговой платформой внутри Uniswap v4, где его доля рынка приблизилась или даже достигла доминирующих позиций.
Это не только демонстрирует практический эффект внешнего расширения экосистемы Uniswap вовне, но и превращает Unichain в прямого получателя излишков ликвидности протокольного уровня.
В комплексе, Unichain явно занимает позицию «потенциально переходного типа» на границе квадранта: его дальнейшие результаты напрямую определяют, осуществится ли качественный переход от модели «высокий рост × малый масштаб» к зонам с большим объемом.
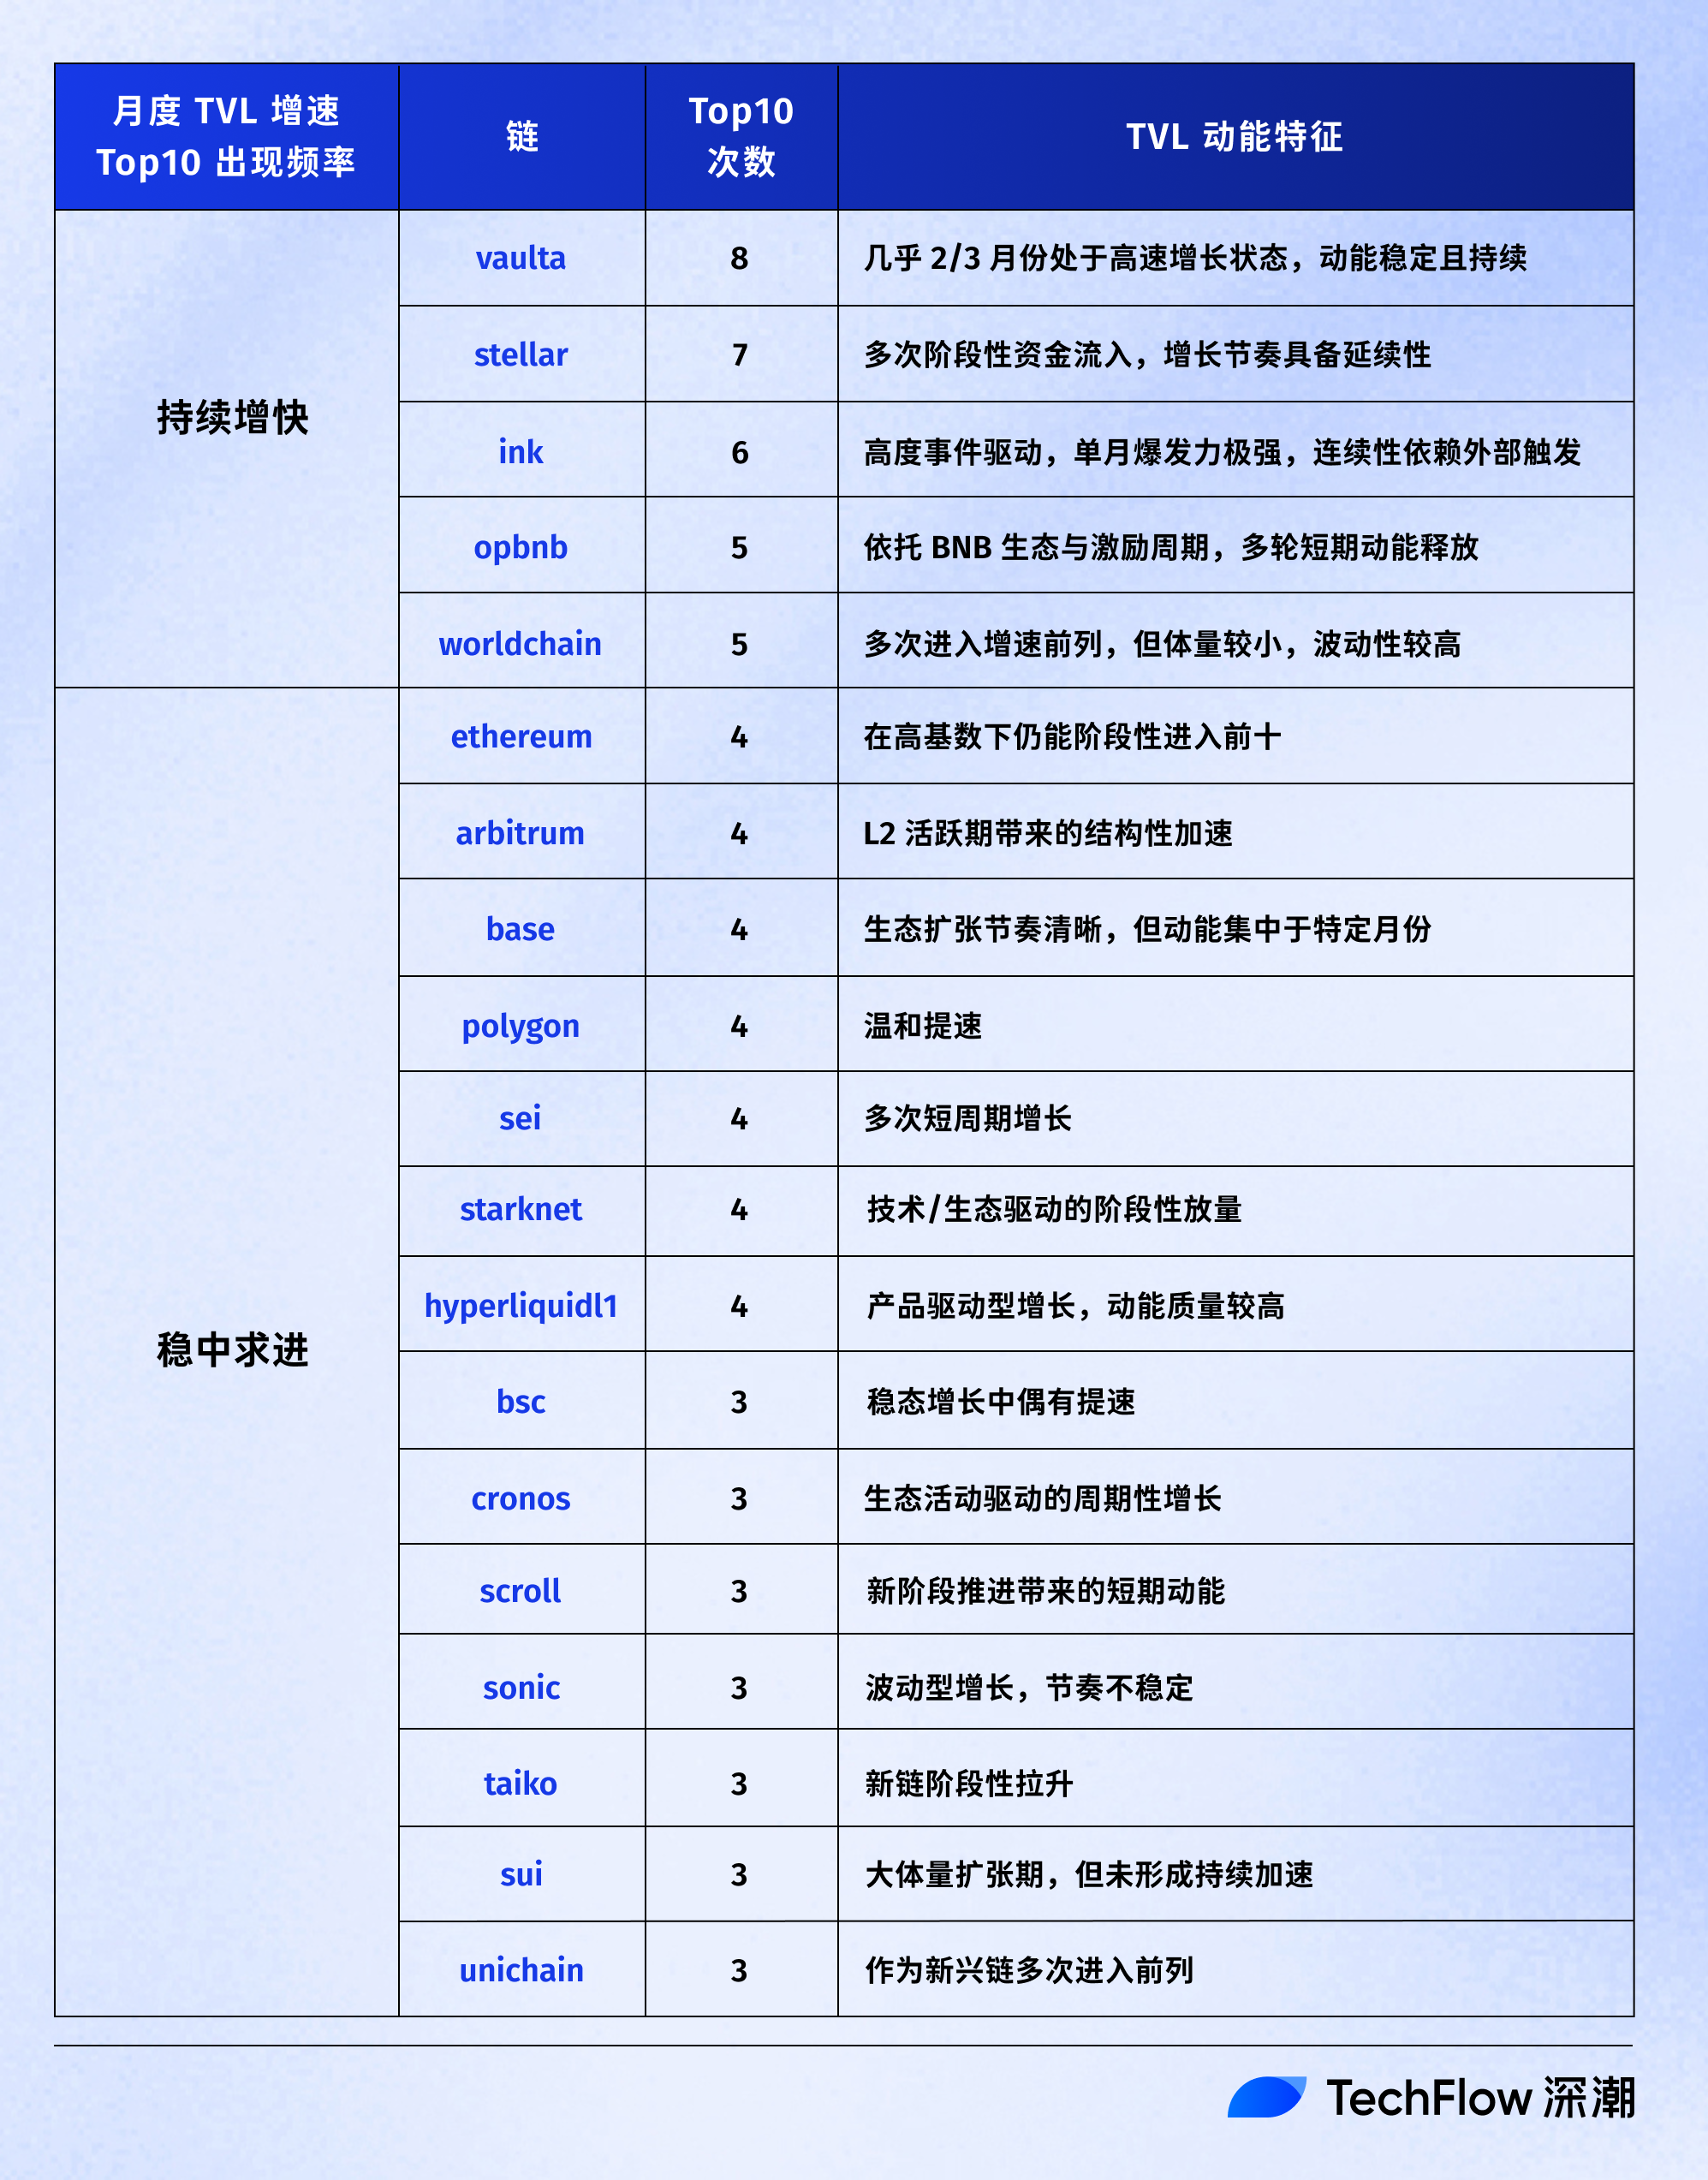
При многократном подтверждении роста: в условиях смены лидеров месяца кто станет вечным двигателем с максимальной энергией
40 сетей — это слишком много? Ничего страшного, мы снова понизим размерность данных.
Используя более наглядные данные рейтингов, после определения характеристик каждой сети, мы наблюдаем за другими показателями относительного роста и чертами TVL. Это также служит дополнением к визуализации «динамического пути» в рамках четырехквадрантного анализа.
За шумом и гамом: кто действительно зарабатывает? Уровневая картина способности публичных сетей к захвату ценности
Просмотрев TVL, теперь направим фокус на комиссионные доходы протоколов.
На этом шаге основное внимание уделяется способности к захвату ценности. Следовательно, мы выделим топ-10 протоколов по комиссиям, чтобы изучить их потенциальную прибыльность и экосистемную активность.
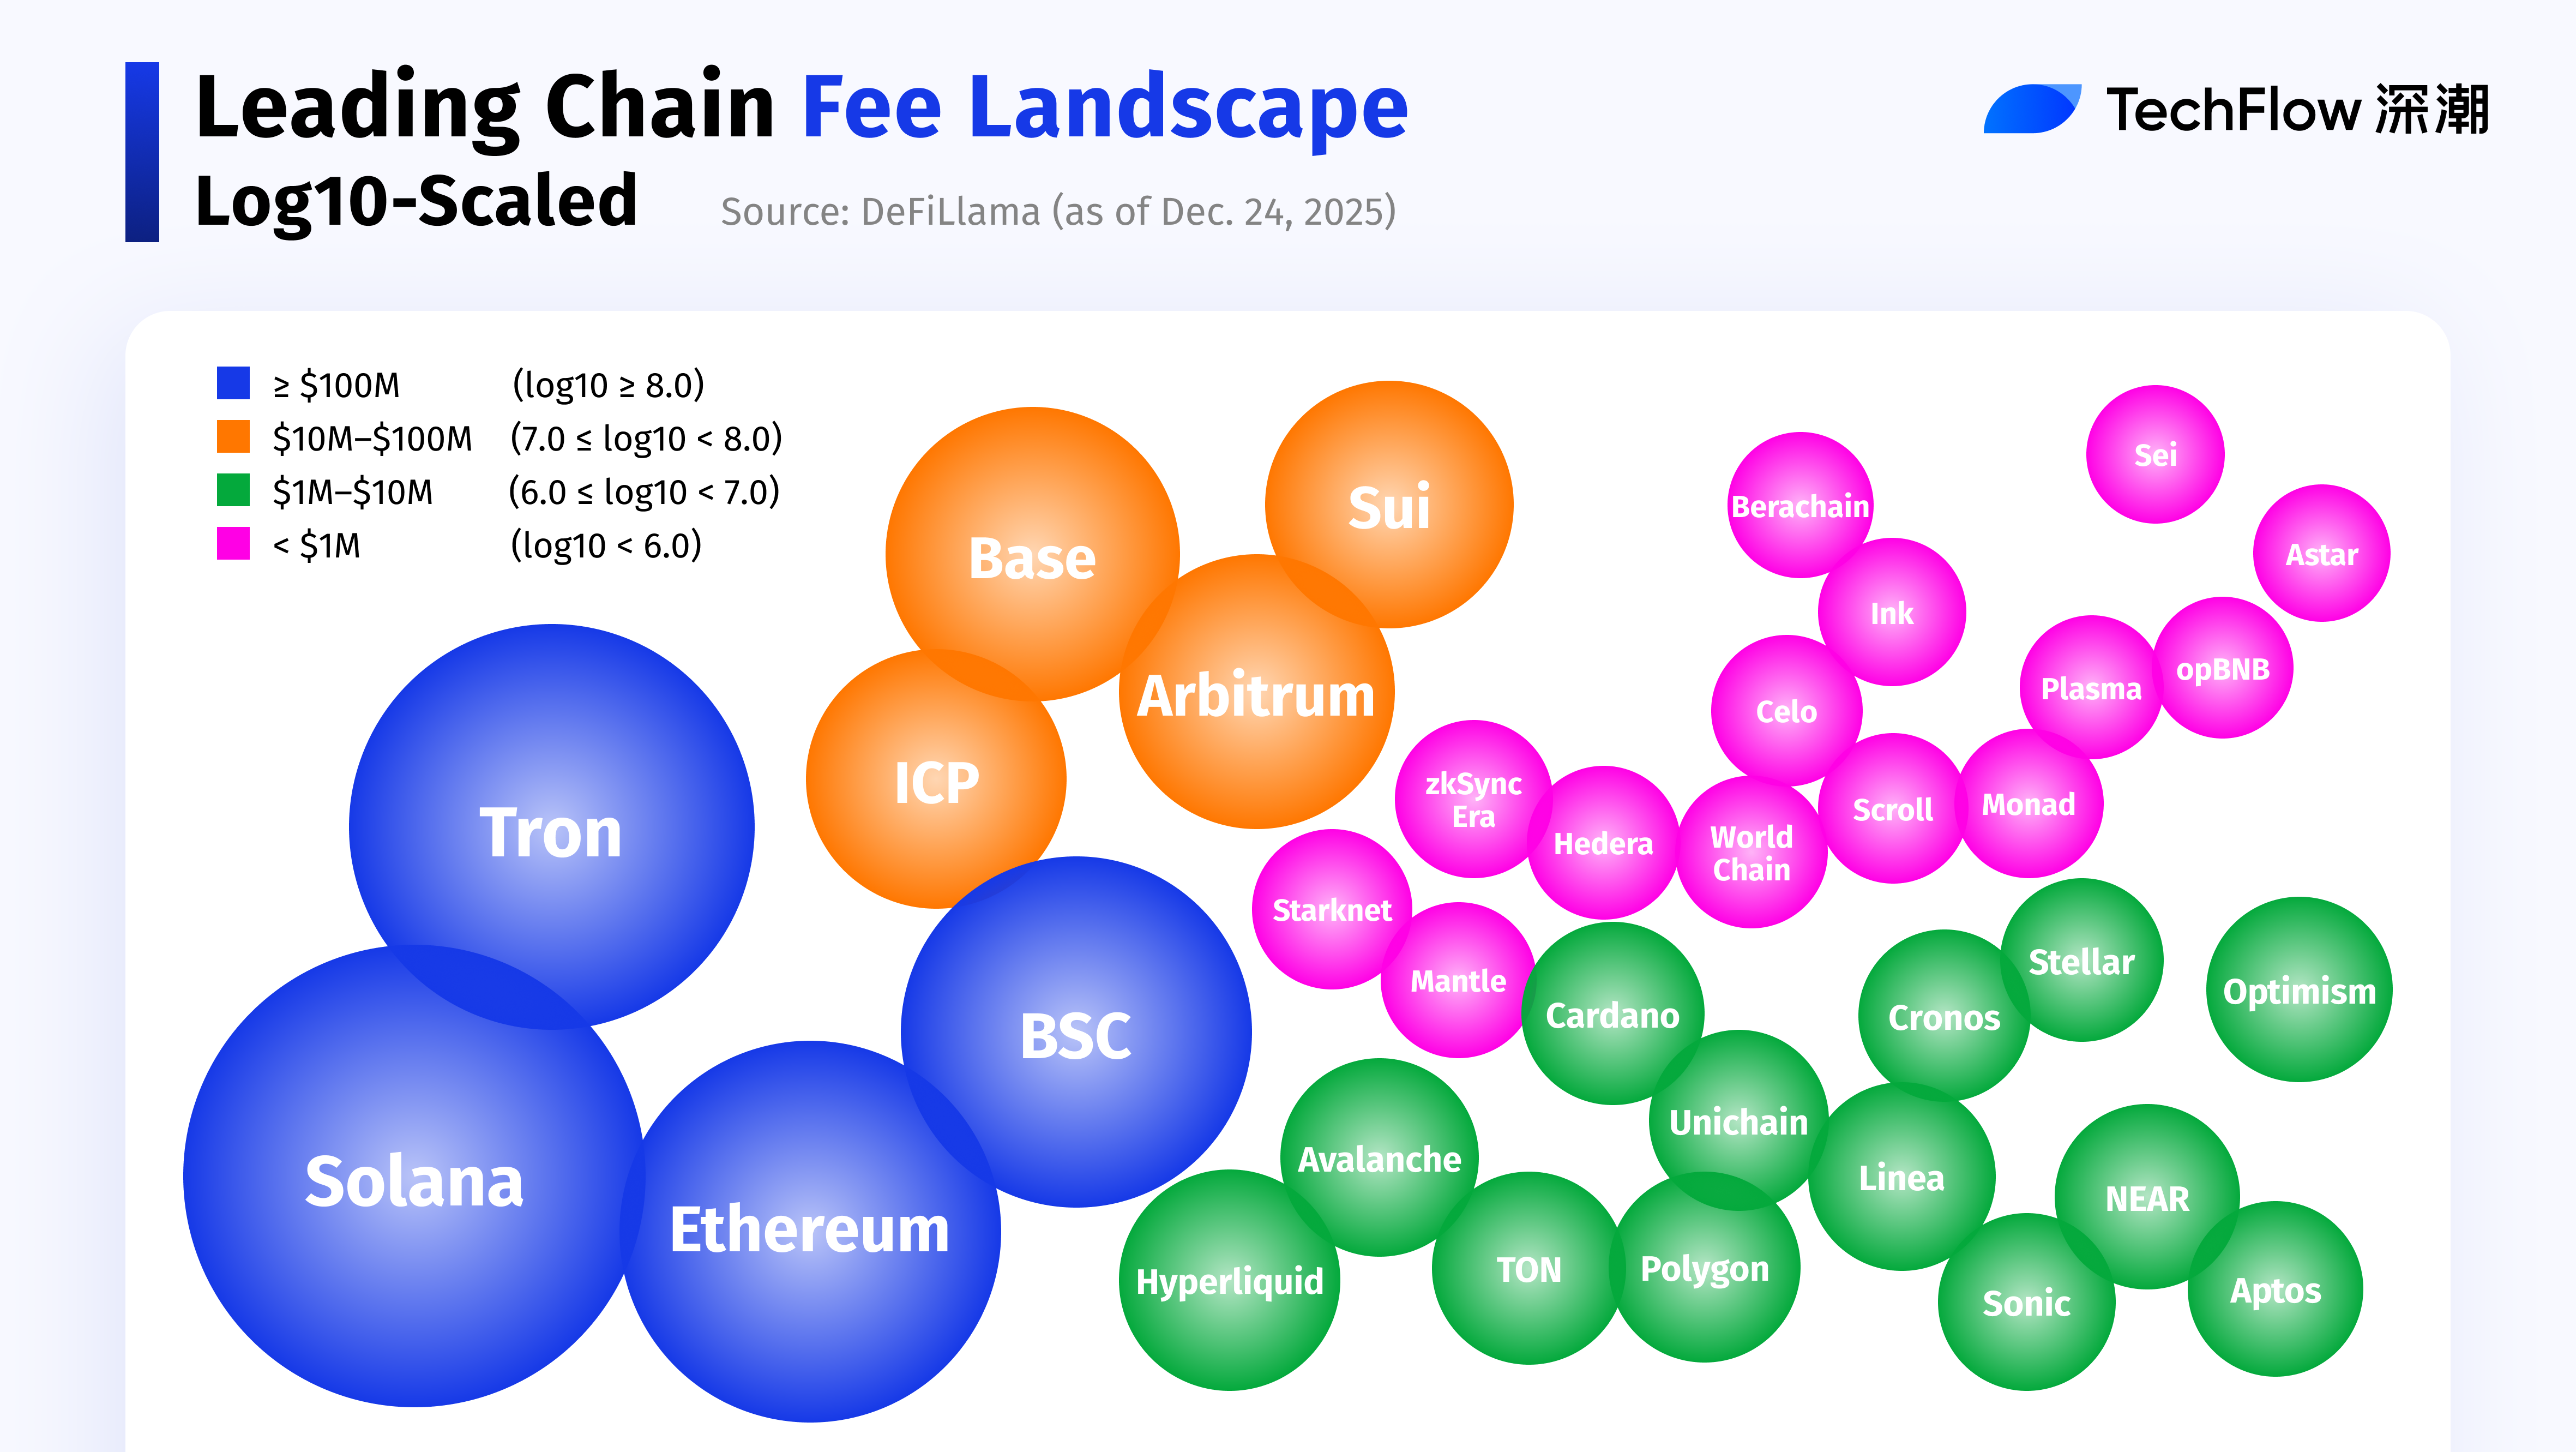
- Solana демонстрирует обрывающий скачок лидерства на уровне комиссий.
Объем комиссий за год составил $641,92 млн, что не только выводит его на первое место, но и создает заметный разрыв со второй группой. Это лидерство обусловлено не одним событием, а наложением множества факторов: высокочастотной торговли, активной экосистемы DEX, высокой плотности мем-трейдинга и работы ботов, что свидетельствует о непрерывной интенсивности реального использования с высоким оборотом.
- Особенно примечателен результат Hyperliquid.
Хотя объем его комиссий нельзя назвать крупным, учитывая сильную концентрацию на фьючерсных контрактах и относительно сдержанную структуру комиссий, данный показатель уже отражает экстремально высокую активность торгов и эффективность оборота капитала.
- Прямо за ними следуют Tron и Ethereum, представляющие две различные структуры источников комиссий:
Tron делает ставку на перевод стейблкоинов и платежные транзакции, поэтому комиссии в большей степени генерируются частыми, низкокомиссионными, но массовыми запросами на базовые переводы;
Ethereum, хотя и уступает Solana по частоте сделок, имеет структуру комиссий, более ориентированную на сделки с высокой стоимостью и сложные взаимодействия, сохраняя при этом мощную «способность к захвату ценности на единицу объема» среди L1-блокчейнов.
Золотые 24 часа топ-публичных сетей в 2025 году: сколько максимум можно заработать за день?
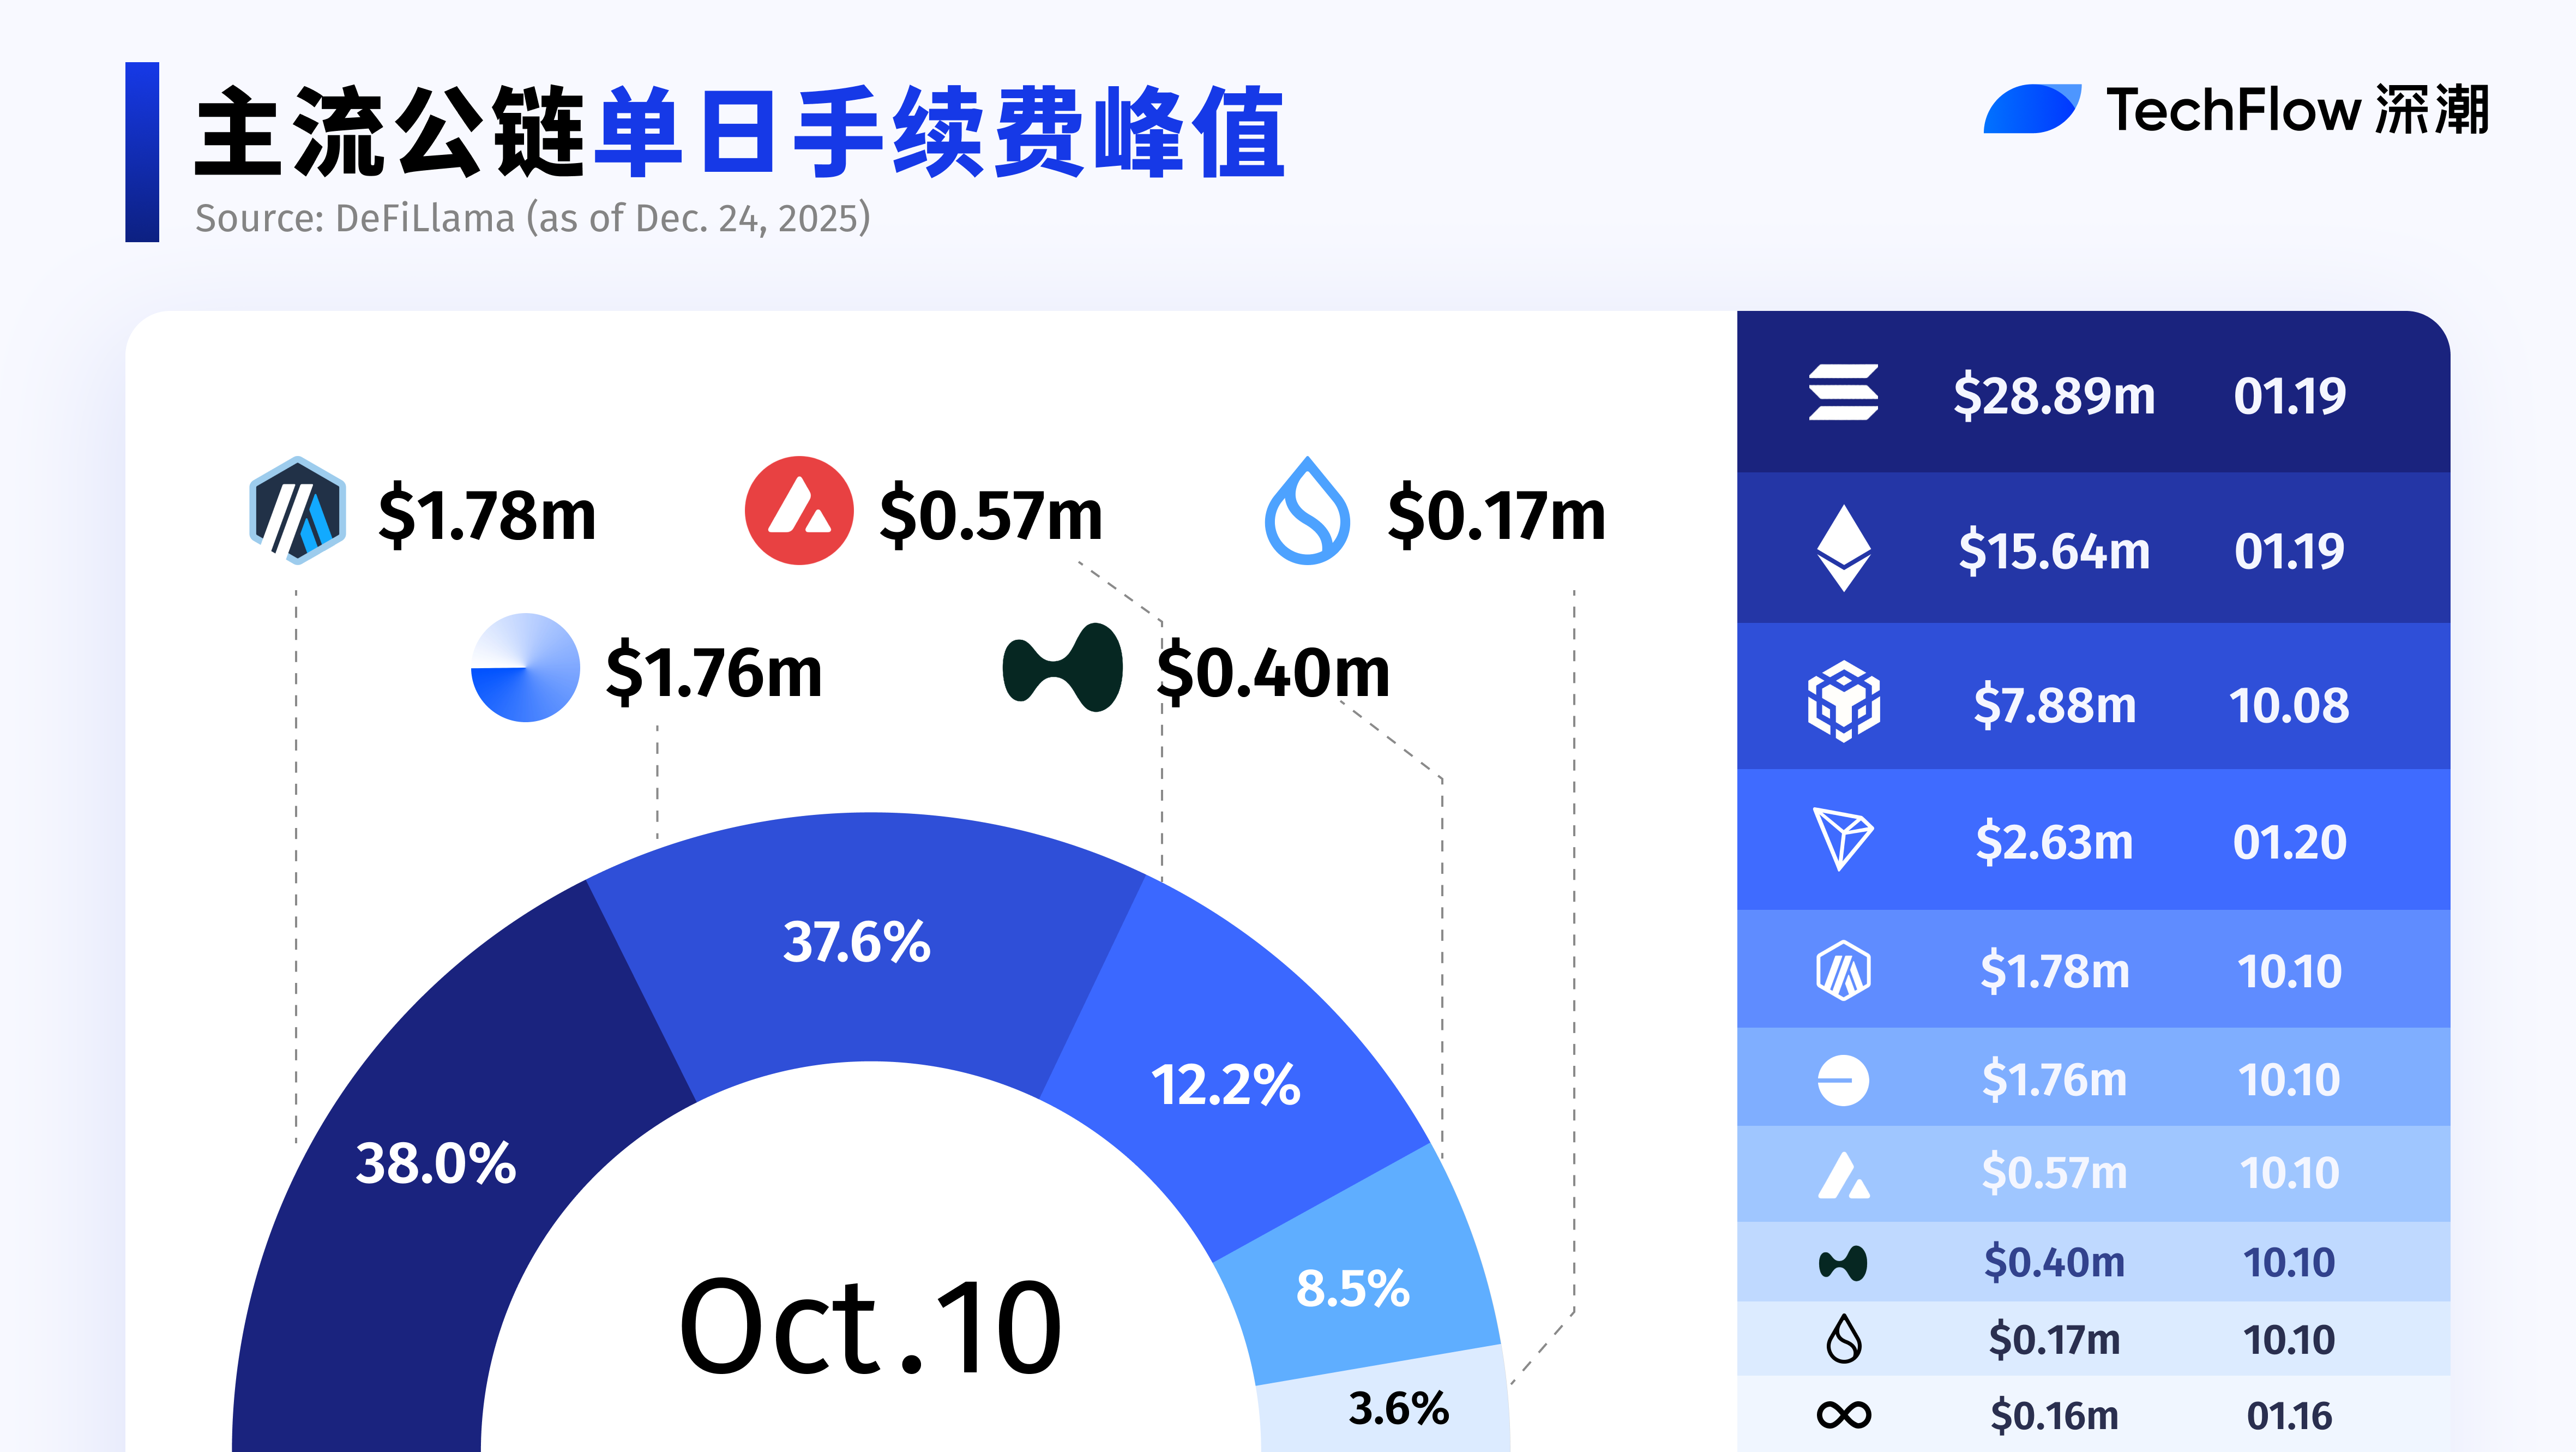
19 января: бурление всей сети из-за монет Meme
В годовом разрезе TRUMP Meme undoubtedly является одним из самых мощных узлов «создания богатства» в экосистемах публичных сетей 2025 года, принеся колоссальные комиссионные дивиденды множеству ведущих блокчейнов. В этой волне как Solana, так и Ethereum зафиксировали свои годовые пики суточных комиссий, став наиболее прямыми бенефициарами.
В день выпуска токена TRUMP Meme рыночные эмоции были моментально подхвачены, что резко усилило сетевые заторы. Будучи основной платформой для торговли мем-токенами, Solana пережила безумие активности и плотности торгов в ончейне за короткий срок, а цена SOL кратковременно достигла $293.
В то же время этот ажиотаж не ограничился одной сетью. На Ethereum тоже повлияло переливание тепла от Solana: активность L1 и цены на газ同步 выросли, быстро подтолкнув ончейн-комиссии вверх.
10 октября: массовые ликвидации на всем рынке и стресс-тест
Если всплеск популярности мем-коинов представляет собой управляемый эмоциями пик трафика, то последовавшие события ликвидации стали типичным системным стресс-тестом.
В тот день рынок испытал сильные колебания: множество DeFi-протоколов активировало механизмы автоматических ликвидаций, а плотность транзакций и частота вызовов в ончейне резко возросли. Для ряда сетей это стало как проверкой стабильности и пропускной способности, так и прямой возможностью для получения комиссий.
Данные показывают, что этот день стал одним из важнейших суточных узлов во второй половине 2025 года. Многие публичные сети, включая Arbitrum, Base и Avalanche, зафиксировали свои годовые максимумы (или значения, близкие к ним) по суточному доходу комиссий в эту дату, получив значительную выгоду за счет процессов ликвидации и высокочастотных торгов.
Рассмотрев ключевые узлы широкого охвата, теперь сместим фокус крупнее: какие уникальные события отдельных публичных сетей оказали на комиссии даже большее влияние, чем эти два грандиозных события?
8 октября: точка воспламенения офчейн-трафика на BSC после снижения ставок
BSC сохраняла определенную активность в начале 2025 года, однако ее истинный годовой максимум пришелся не на начальный этап мем-хайпа, а на 8 октября. Ключевой переменной стала политика снижения комиссий за газ, введенная 1 октября: базовая комиссия газа на BSC была напрямую опущена до 0,05 Gwei, что составило снижение примерно на 50%.
Казавшаяся мерой «уступки» оказалась мощнейшим стимулятором для торговли. Условия низкой стоимости оперативно усиливают поведение мем-трейдеров и высокочастотных операций, толкая плотность взаимодействий в ончейне вверх за короткий срок. В результате 8 октября суточные сборы комиссий BSC временно достигали $7,88 млн, кратковременно возглавив список блокчейнов с наибольшими комиссиями в мире. Множество мем-платформ и launchpad-проектов (таких как Four.meme) вышли на поверхность при низком gas, позволив BSC вновь привлечь трафик и внимание в конкурентной среде публичных сетей.
20 января: пик комиссий Tron до снижения тарифов
В отличие от BSC, пиковые значения комиссий за год для Tron приходятся на более ранний период.
Его годовой максимум в один день (ATH) за 2025 год пришелся на 20 января ($2,63 млн); основным драйвером выступало не спекулятивное трейдинг мем-коинов, а концентрированная реализация спроса на переводы стейблкоинов.
Около июня, из-за роста курса TRX, стоимость перевода USDT в сети Tron временно подскочила выше $4,28 за транзакцию. Будучи одним из важнейших глобальных каналов расчетов стейблкоинами, эта изменения стоимости напрямую конвертировалась в доходы от комиссий, обеспечив Tron высокие показатели затрат в начале года.
Однако высокие затраты не являются долгосрочно устойчивой стратегией. Чтобы сохранить ценовое преимущество и конкурентоспособность в сегменте переводов стейблкоинов, сообщество Tron в конце августа приняло предложение о радикальном снижении общих комиссий примерно на 60%.
Непосредственным результатом этой корректировки стало: сеть стала привлекательнее после снижения комиссии, но одновременно упал вклад в доход с одной транзакции. Поэтому пиковый показатель комиссий Tron в 2025 году окончательно закрепился в начале года, а не в его второй половине после удешевления.
Блокчейн монетизируется, стоит ли держать активы?
Разобравшись в вопросе того, способны ли публичные сети зарабатывать деньги, перейдем к тому, заработаем ли мы сами, и оценим ситуацию с токенами основных блокчейнов в этом году.
Во-первых, смотрим на абсолютные значения: какой именно токен принесет максимальную доходность?
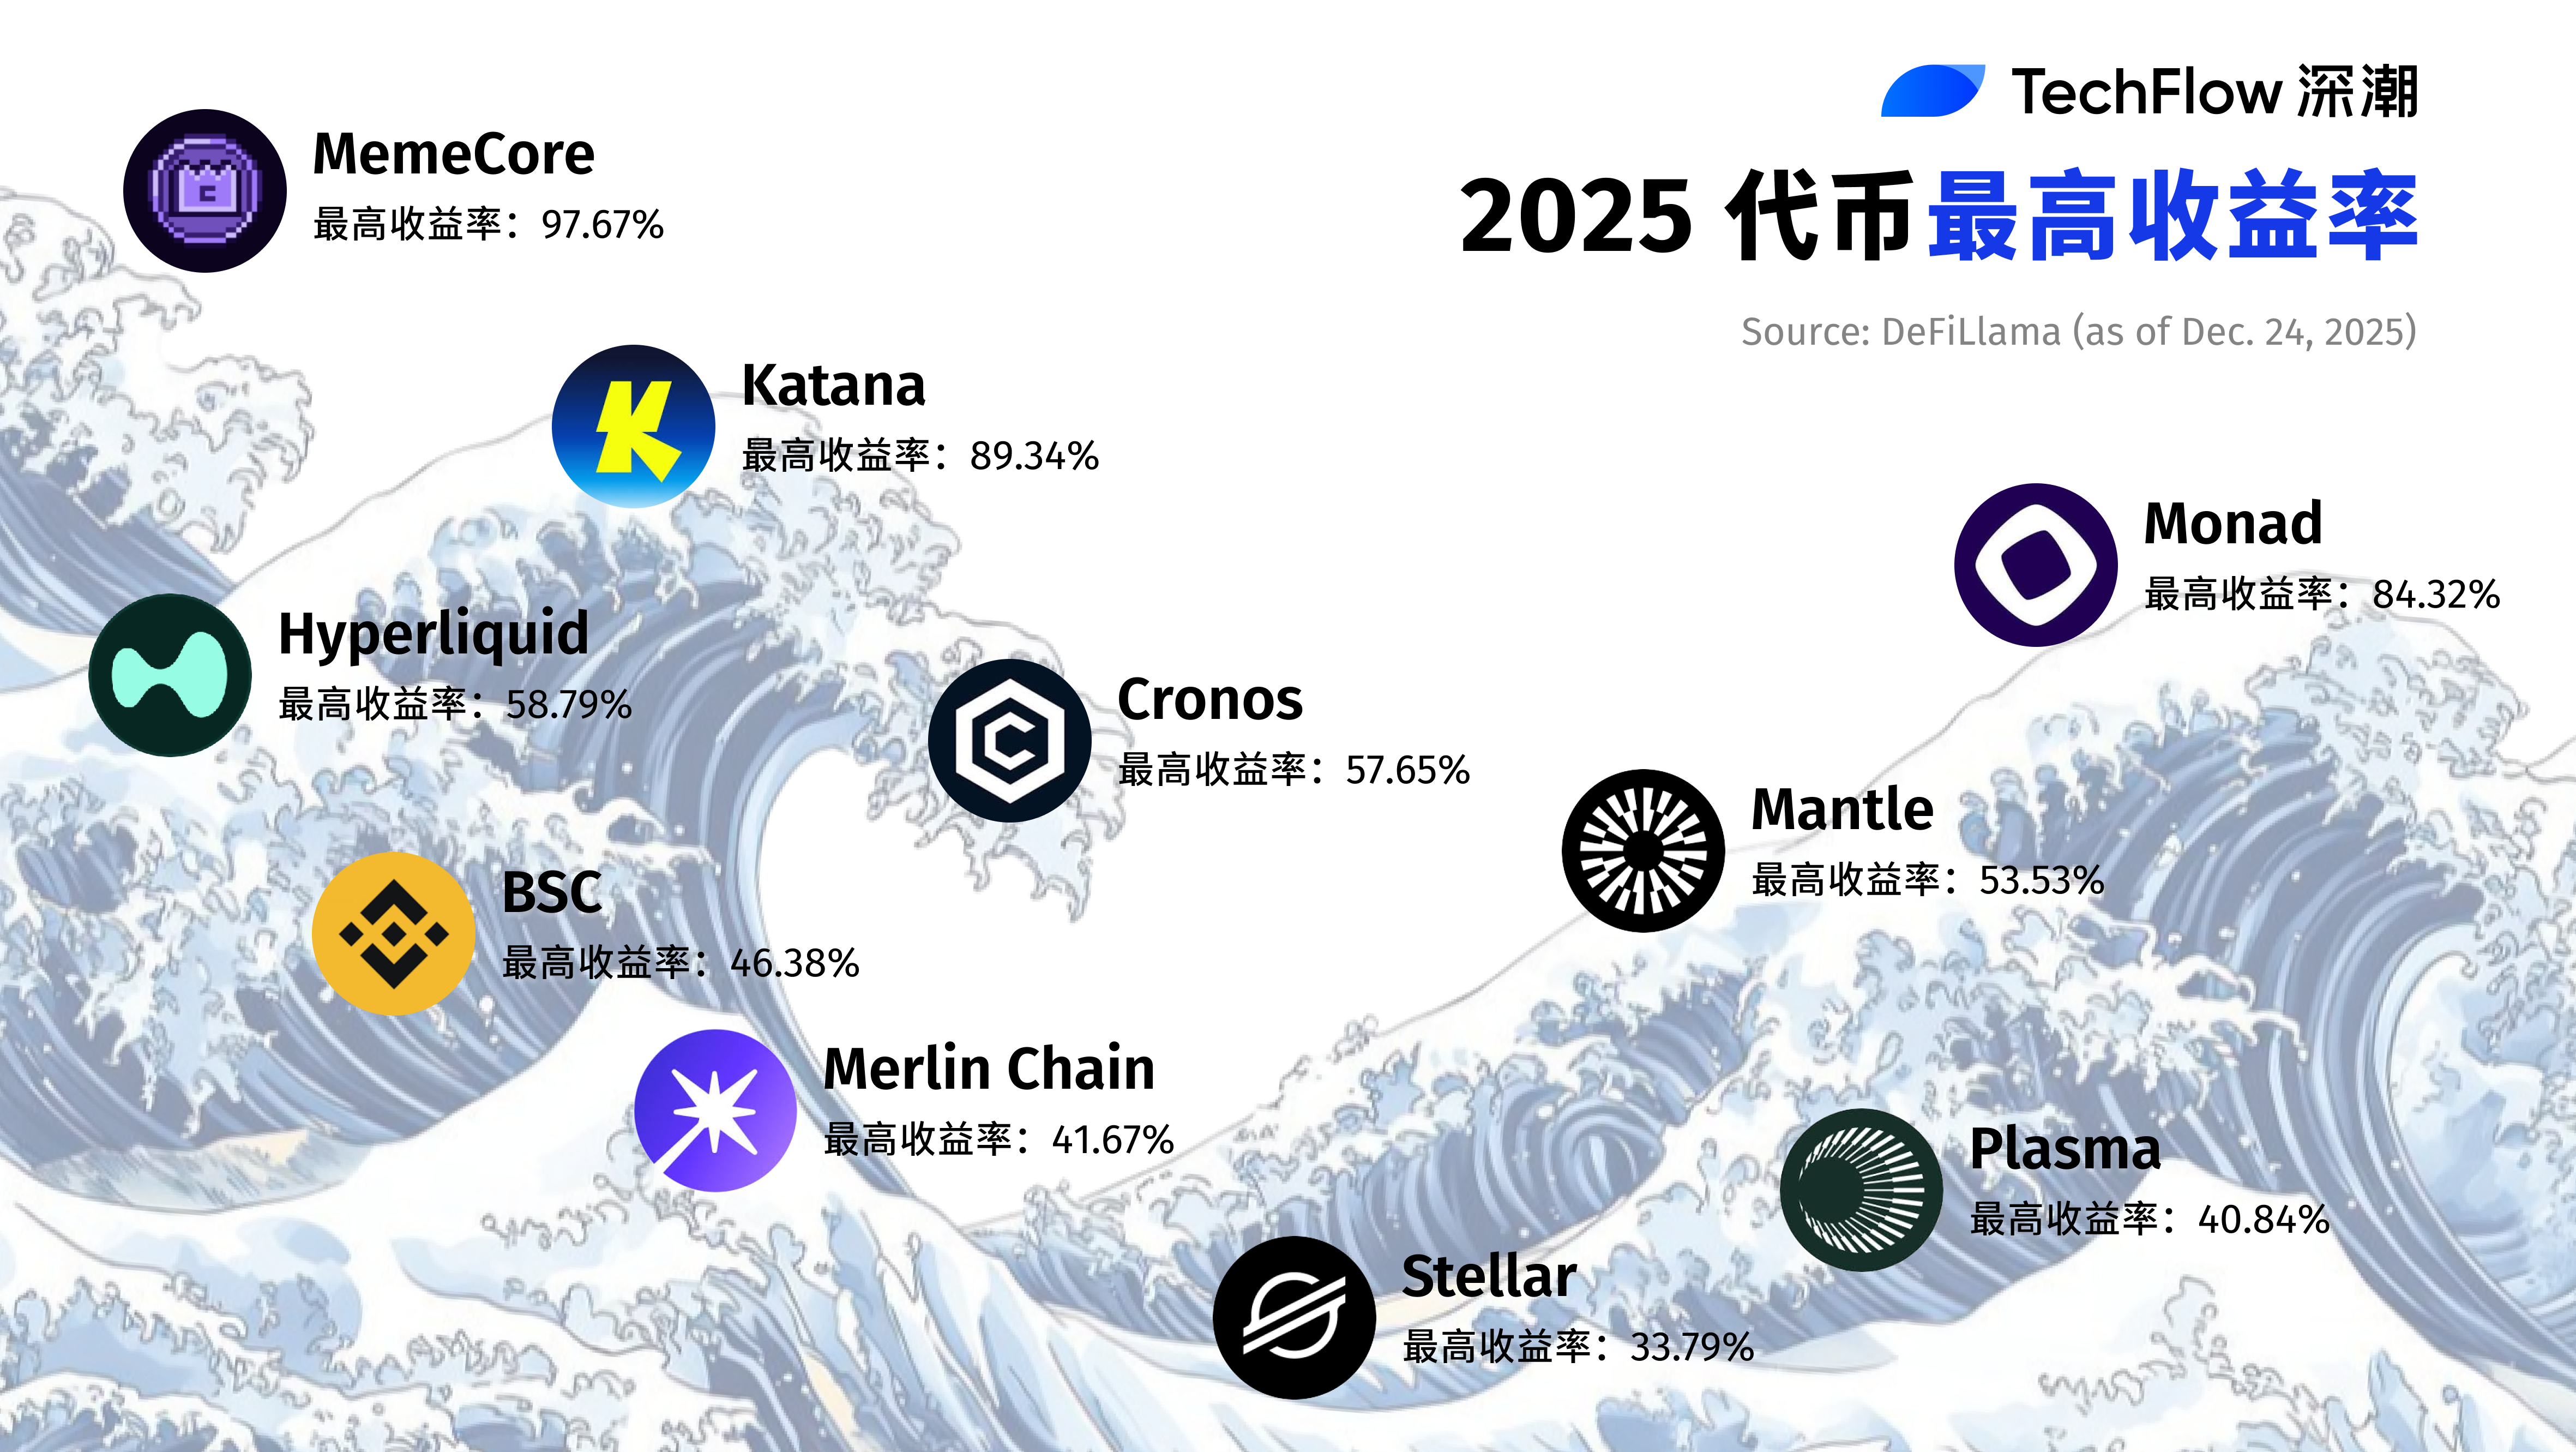
Среди вышеуказанных активов публичных сетей, включая Tron на 11-м месте, все они показали максимальную доходность за 2025 год выше, чем рост Ethereum.
- MemeCore
В топ-10 MemeCore лидирует с максимальной доходностью 97,67%; цена его токена во второй половине 2025 года продемонстрировала поразительный рост. Его ключевое конкурентное преимущество базируется на инфраструктуре L1, специально оптимизированной для мем-экосистемы.
2025 год стал годом, когда Meme по-настоящему вышли в массовый дискурс: от AI-мемов и celeb-мемов до китайских мемов — внимание беспрецедентно быстро аккумулировалось в ончейне, распространялось и столь же быстро спадало. Главной проблемой Meme всегда было не «станет ли вирусным», а как удержать эту бурную, но короткую экономику внимания. Именно эту задачу пытается решить MemeCore. Оперируя трафиком мем-трейдинга, MemeCore через собственную Perp DEX MemeMax удерживает спекулятивный спрос внутри своей экосистемы.
В ноябре 2025 года разработчики официально объявили о выделении 300 млн долларов США на экологические гранты для Perp DEX MemeMax; данное решение напрямую зафиксировало большой объем ликвидности, существенно увеличило глубину рынка и частоту использования, одновременно усиливая спрос на нативный токен, что спровоцировало новый резкий рост его стоимости.
- Katana
Экосистема Katana поддерживается тремя ключевыми секторами: кредитование, агрегатор доходности и DEX. В октябре Katana сгенерировала доход в размере $462 тыс., который полностью был перераспределен пользователям. При этом совокупный доход за три месяца достиг $2 млн. Это демонстрирует мощную способность к генерации выручки, закономерно поднимая цену токена.
- Monad
Monad занимает третье место с доходностью 84,32%, что обосновано инновациями в области технологического потенциала. По мере созревании технологий параллельного выполнения EVM, TVL Monad стремительно подскочил к концу 2025 года до ~$226 млн.
Одновременно множество DeFi-протоколов, переехавших с Ethereum, начали достигать подтверждения транзакций на уровне миллисекунд на Monad, что превратилось в прочную ценностную поддержку токена.
Во-вторых, рассматриваем относительные значения: среди способных приносить высокую доходность, какие отличаются наибольшей стабильностью?
Анализируя данные по активам 10 публичных сетей с минимальной годовой волатильностью из топ-15 по росту, становится очевидно, что подобные активы, способные расти сильными движениями при сохранении низкой волатильности, обычно соответствуют двум четким рыночным структурам:
- во-первых, структура капитала более ориентирована на долгосрочные позиции, спрос формируется непрерывнее, а давление продаж легче поглощается;
- во-вторых, нарративы или бизнес-модели поддаются лучшей верификации, имеют четкие источники денежных потоков или стабильные сценарии использования, что снижает неопределенность ценовых траекторий.
Из конкретных распределений эта особенность особенно ярко выражена в двух группах активов:
- одна группа — это основные активы универсальных сетей, такие как Ethereum и Solana; благодаря их огромному масштабу экосистем и постоянной активности в ончейне, долгосрочные цены скорее демонстрируют стабильный восходящий тренд;
- другая группа — это специализированные цепочки с глубокой дифференциацией, фокусирующиеся на уникальных нишах, например Tron, Stellar и Hyperliquid. Хотя их экосистемная ширина уступает универсальным сетям, они сформировали крайне сконцентрированное рыночное положение в ключевых направлениях, таких как платежи, расчеты стейблкоинами или фьючерсные контракты, и в конечном итоге благодаря конкурентному преимуществу в одной сфере способны противостоять масштабным экосистемам универсальных блокчейнов.
От прибыльности к расширению экосистемы: есть ли смысл строить на этой цепи?
Дойдя до этого места, вы могли почувствовать легкое головокружение: публичных сетей так много, кого же выбрать? Если продолжать раскрывать тему через призму капитала, цены или TVL, статья рискует стать чрезмерно однообразной и длинной.
Давайте изменим перспективу на нечто более приближенное к сути экосистемы и визуально наглядное.
Прежде всего, рассмотрим взгляд разработчиков и обратим внимание лишь на самый простой и прямолинейный показатель: количество ончейн-протоколов. Это наиболее прямой и наименее подверженный искажению краткосрочными флуктуациями число, помогающее понять активность экосистемы и жизненную силу блокчейна.
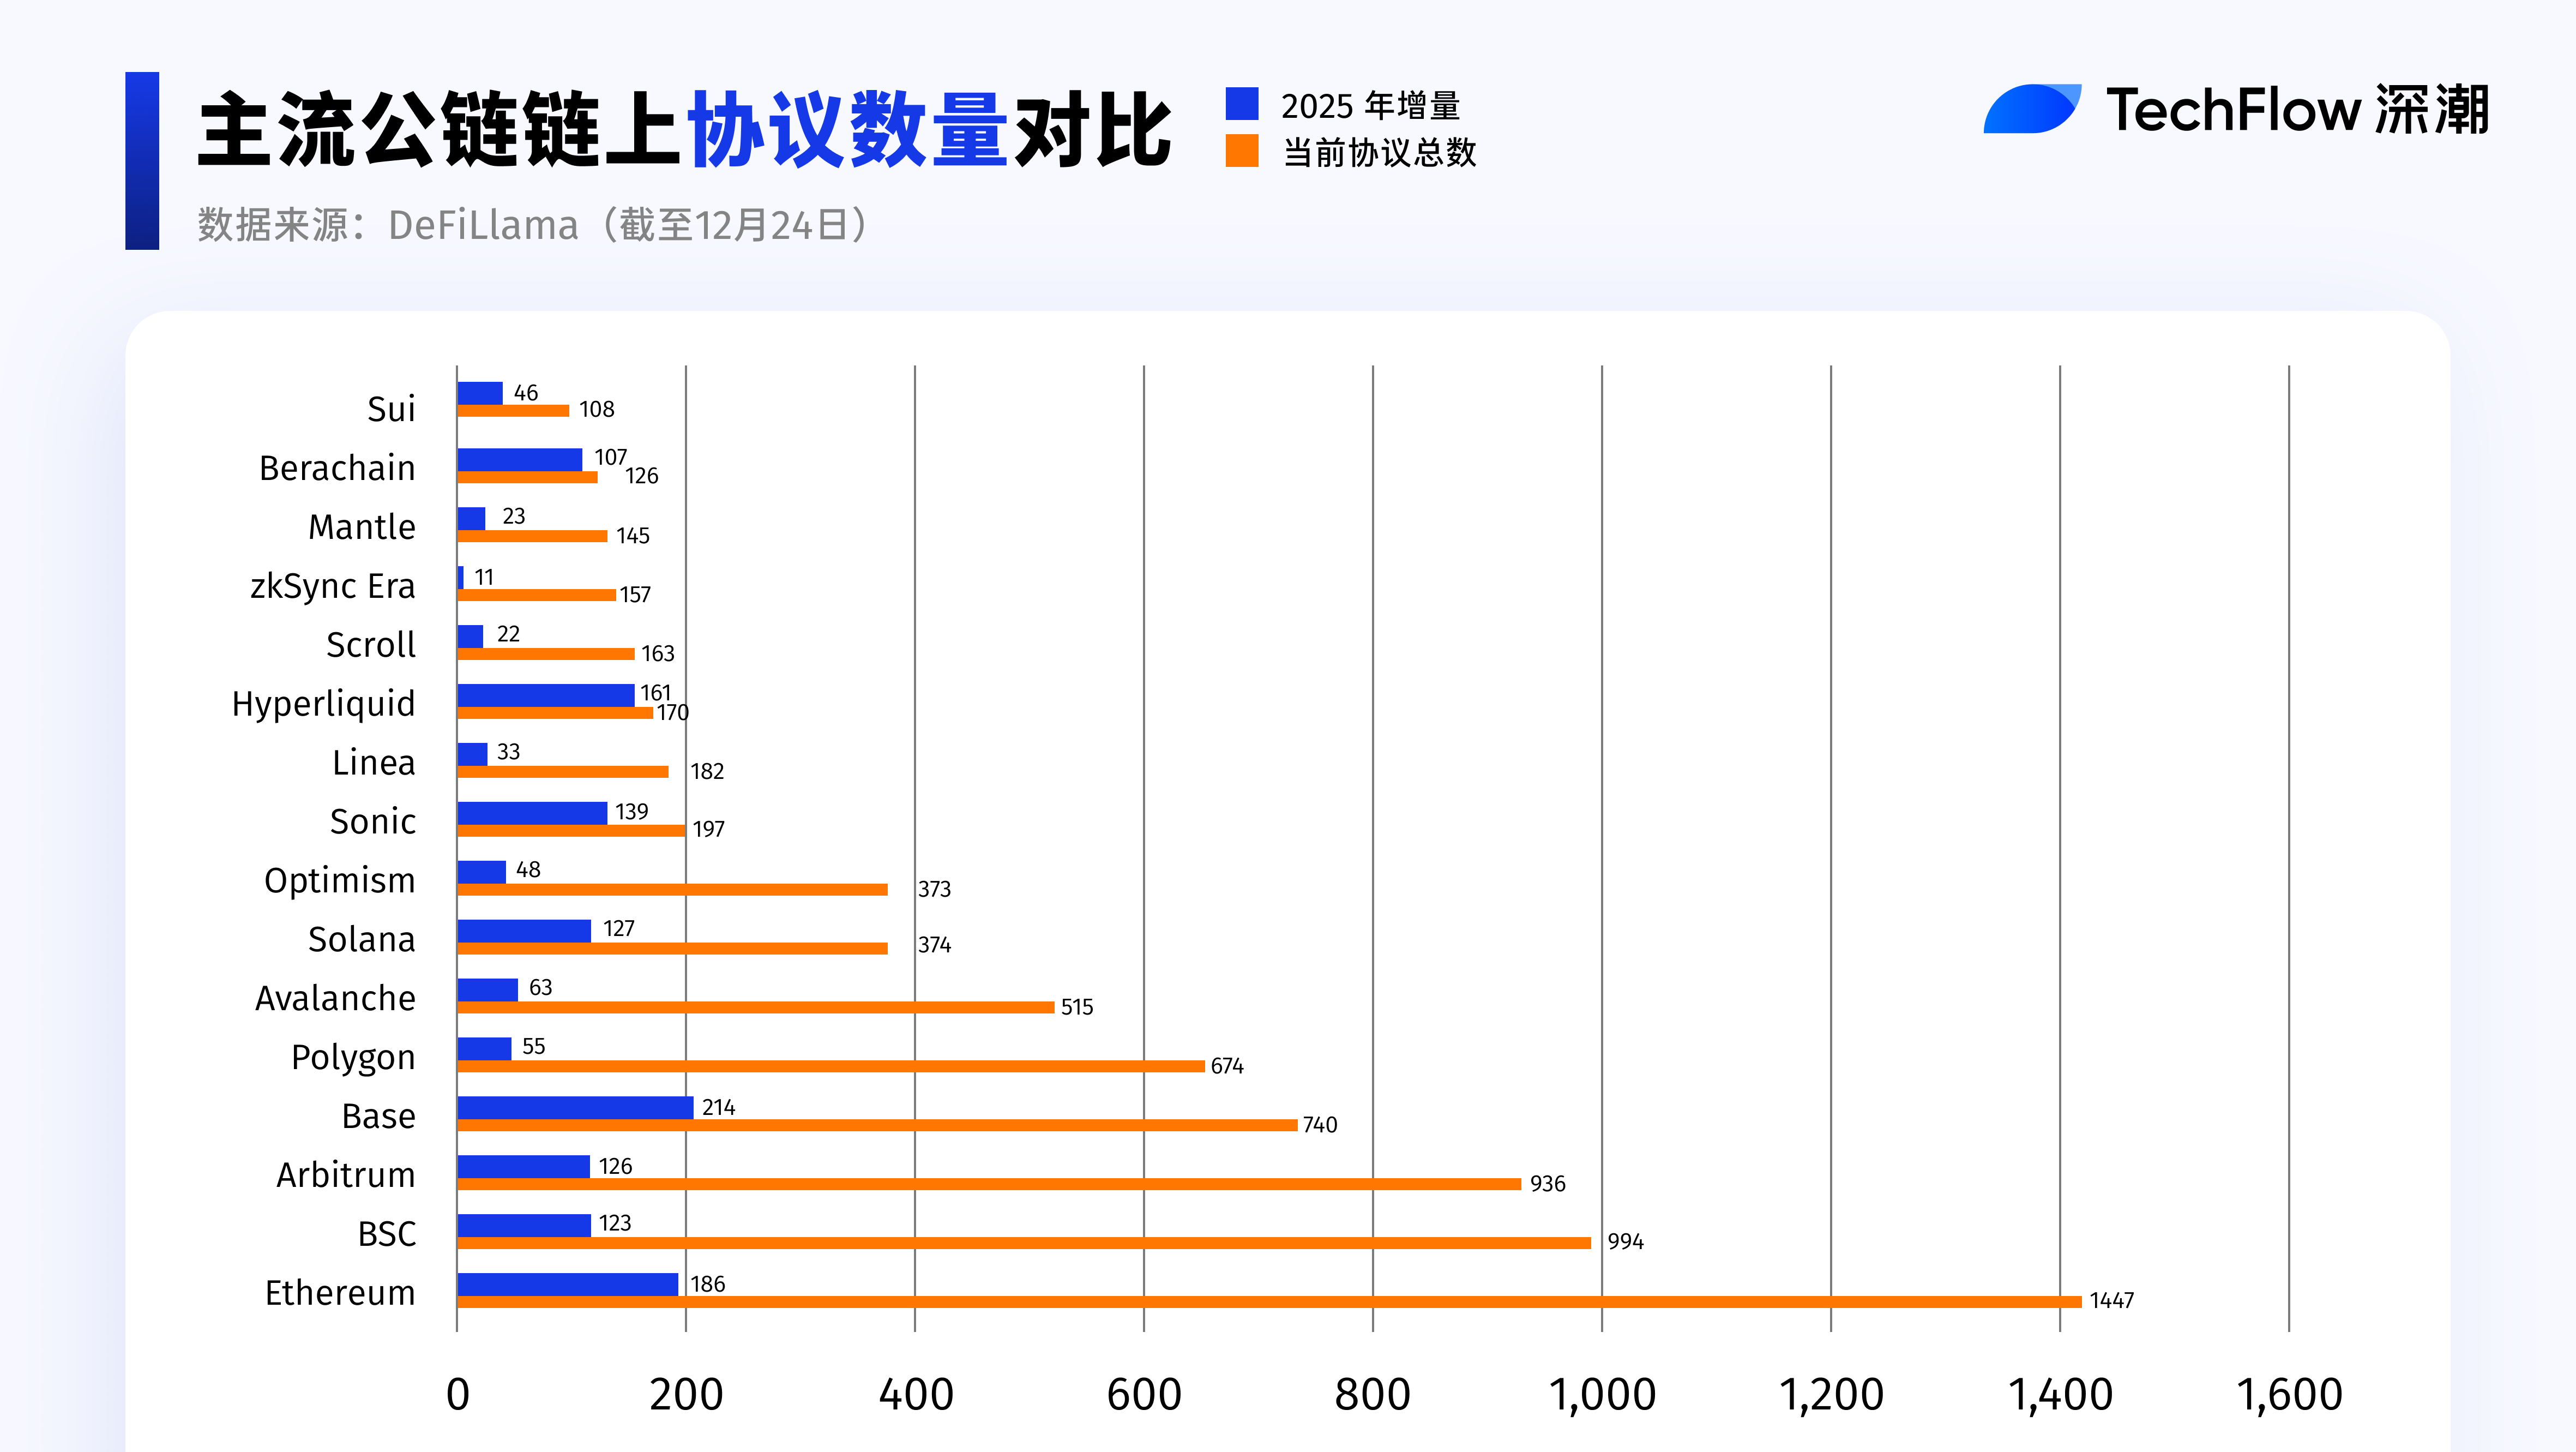
- По абсолютному количеству Ethereum остается безоговорочным лидером по общему числу протоколов, также выделяясь в 2025 году количеством новых добавленных протоколов, заняв второе место;
- первую строчку в количестве новых протоколов занимает Base. Во второй половине года благодаря глубокому внедрению платежного протокола x402 и матрицы экосистемы, в сочетании с низкой комиссионной политикой и быстрой settlement на Base, он стал самой плотной в плане новых проектов экосистемой этого года.
Однако, если дополнительно сместить фокус с «абсолютного количества новых» на «скорость добавления», вывод приобретает явное перевернутое значение.
По этому показателю реально лидируют не самые масштабные экосистемы, а следующие пять сетей:
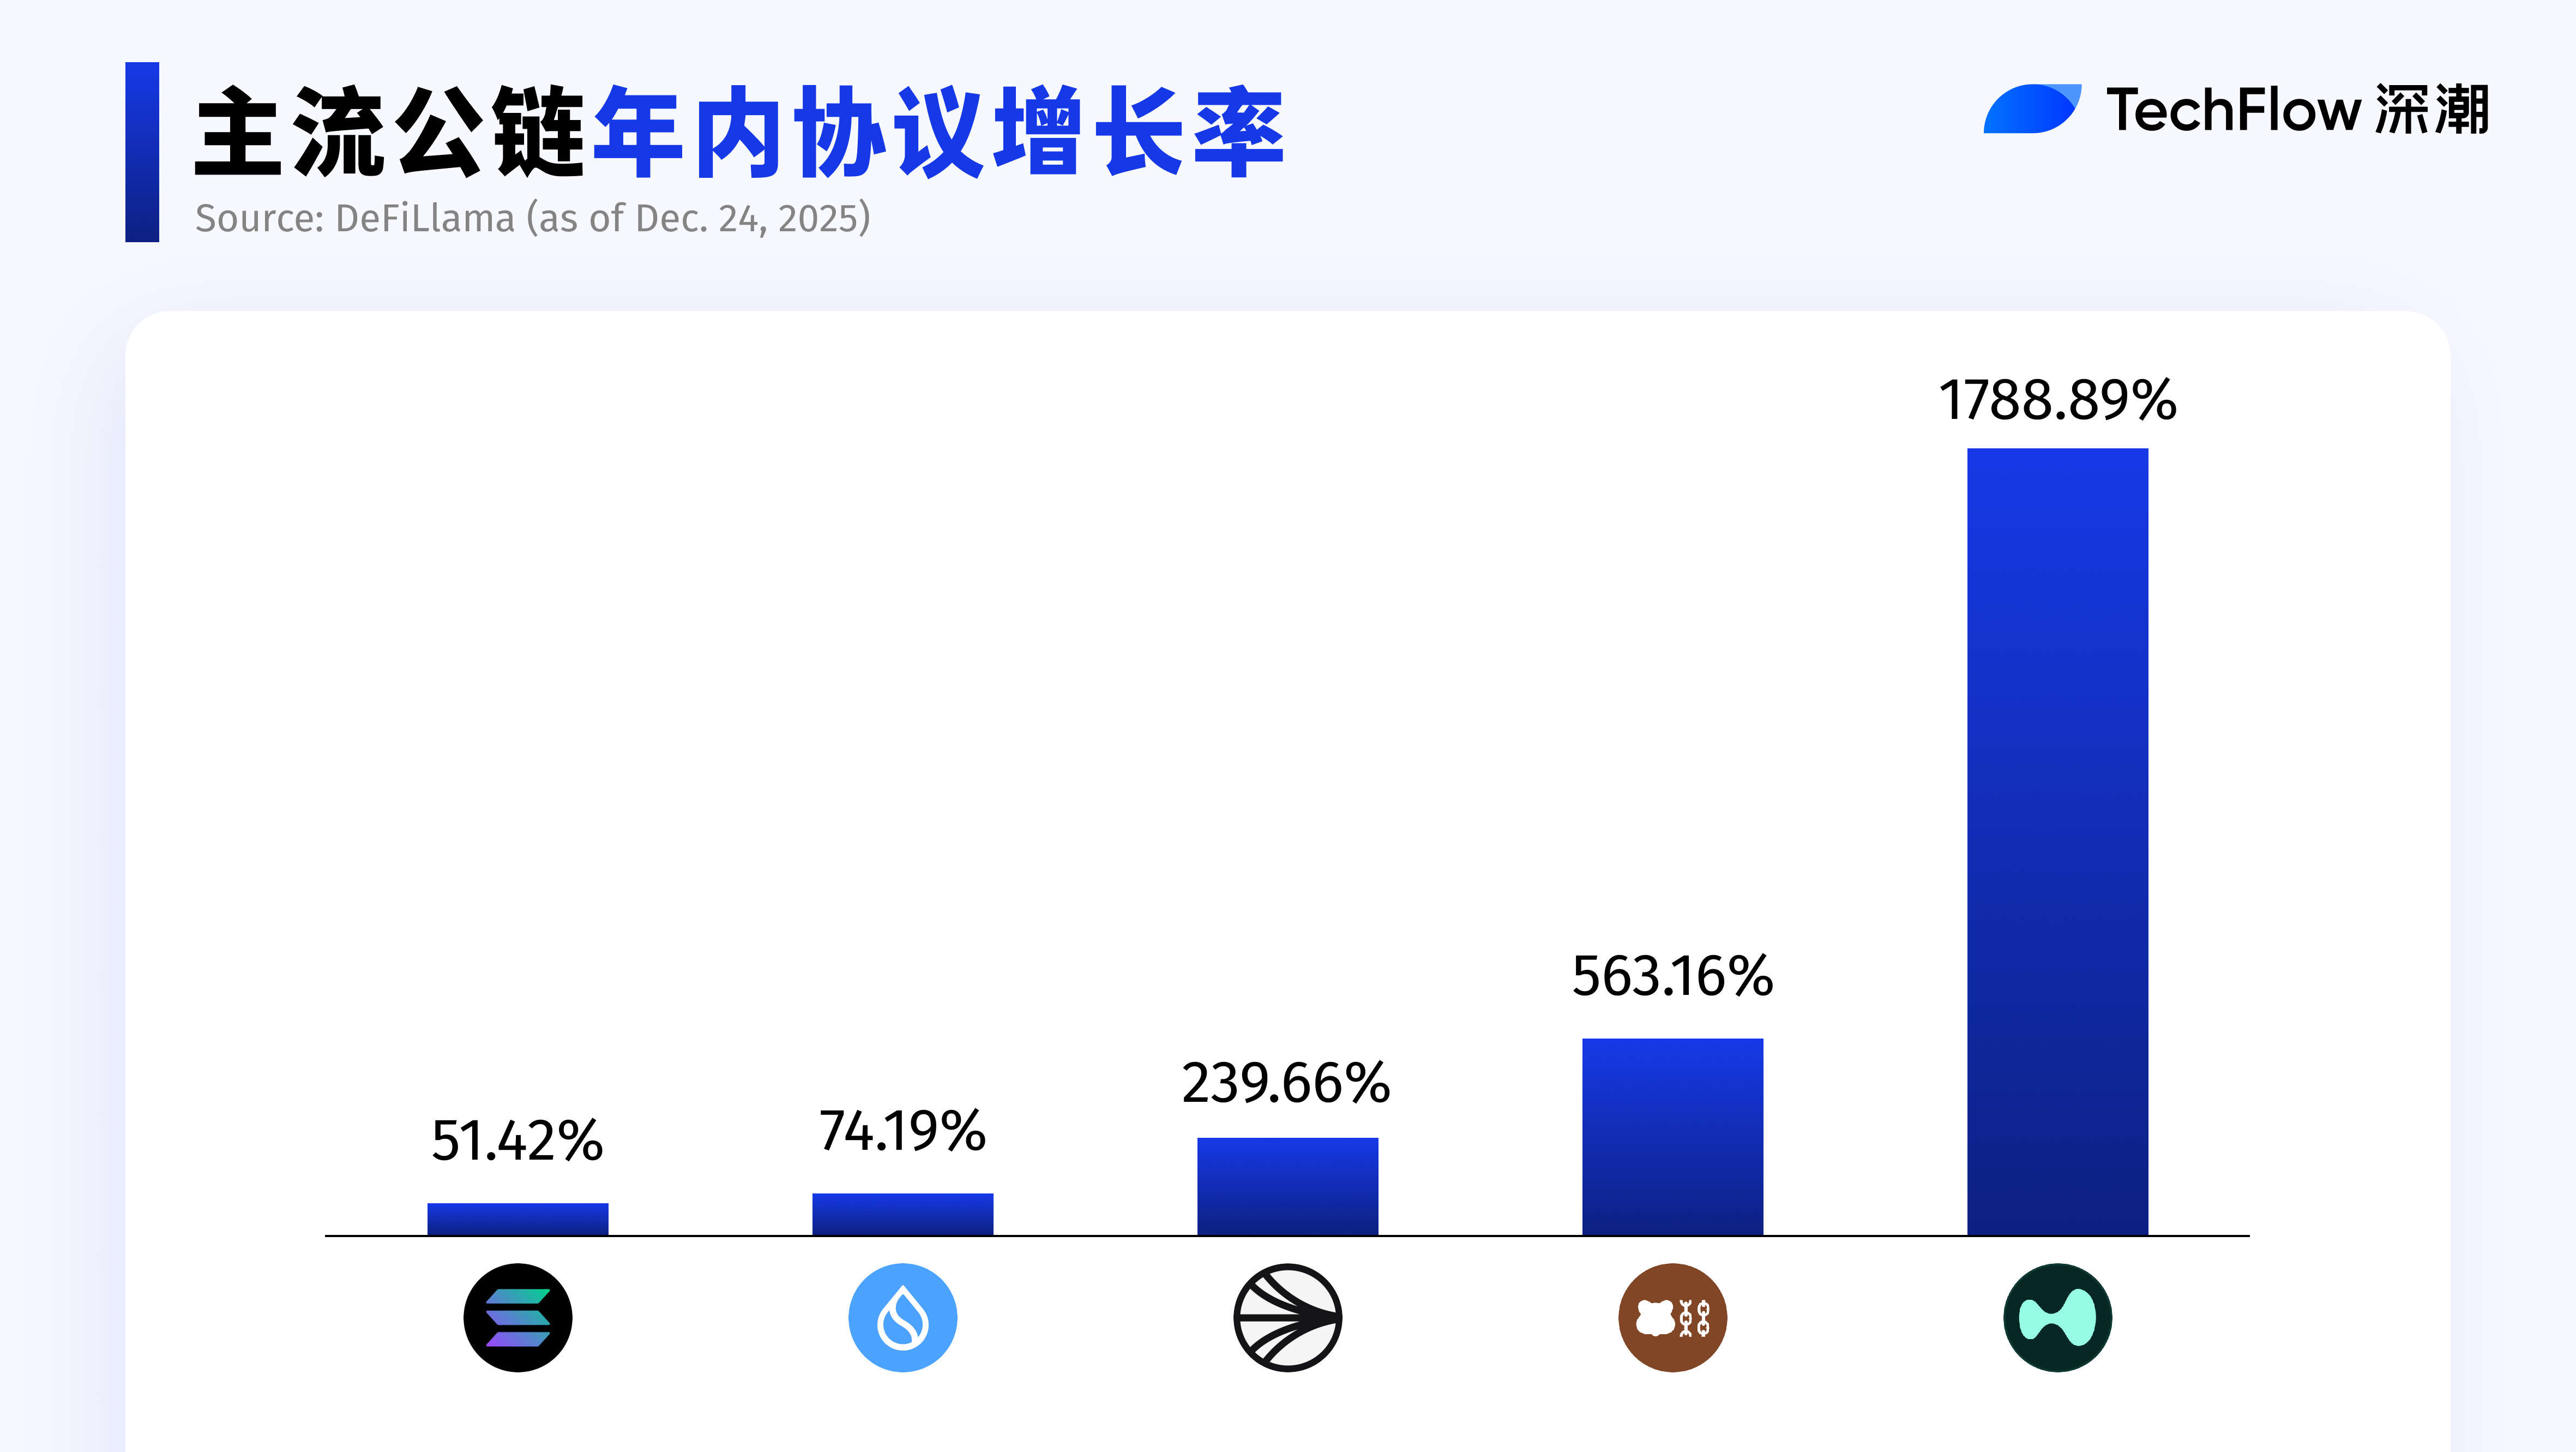
Несмотря на то, что общее количество протоколов на этих публичных сетях в целом пока невелико, скорость их расширения крайне высока.
- Среди них особенно выделяется новичок 2025 года Hyperliquid, чья экосистемная активность и уровень завершенности инфраструктуры демонстрировали взрывной рост на протяжении года.
- Sui и Solana относятся к совершенно иной категории.
Обе изначально представляют собой зрелые публичные сети с относительно стабильной структурой, однако в 2025 году они все равно продемонстрировали значительный приток новых протоколов, что свидетельствует о неизменно высоком уровне их экосистемной привлекательности. Это отражает то, что базовые характеристики самого блокчейна стали приоритетным фактором при выборе платформы разработчиками для развертывания проектов.
При этом Sui выступает лидером экосистемы языковой системы Move, а Solana отражает стремительно расширяющуюся и совершенствующуюся SVM-экосистему в 2025 году.
От пользовательского ажиотажа к рациональной нормализации: реальность на стороне пользователей в 2025 году
Затем, завершив рассмотрение с позиции разработчиков, углубимся во взгляд со стороны пользователей. Опираясь на второй показатель — число активных адресов, выводы также обладают репрезентативностью.
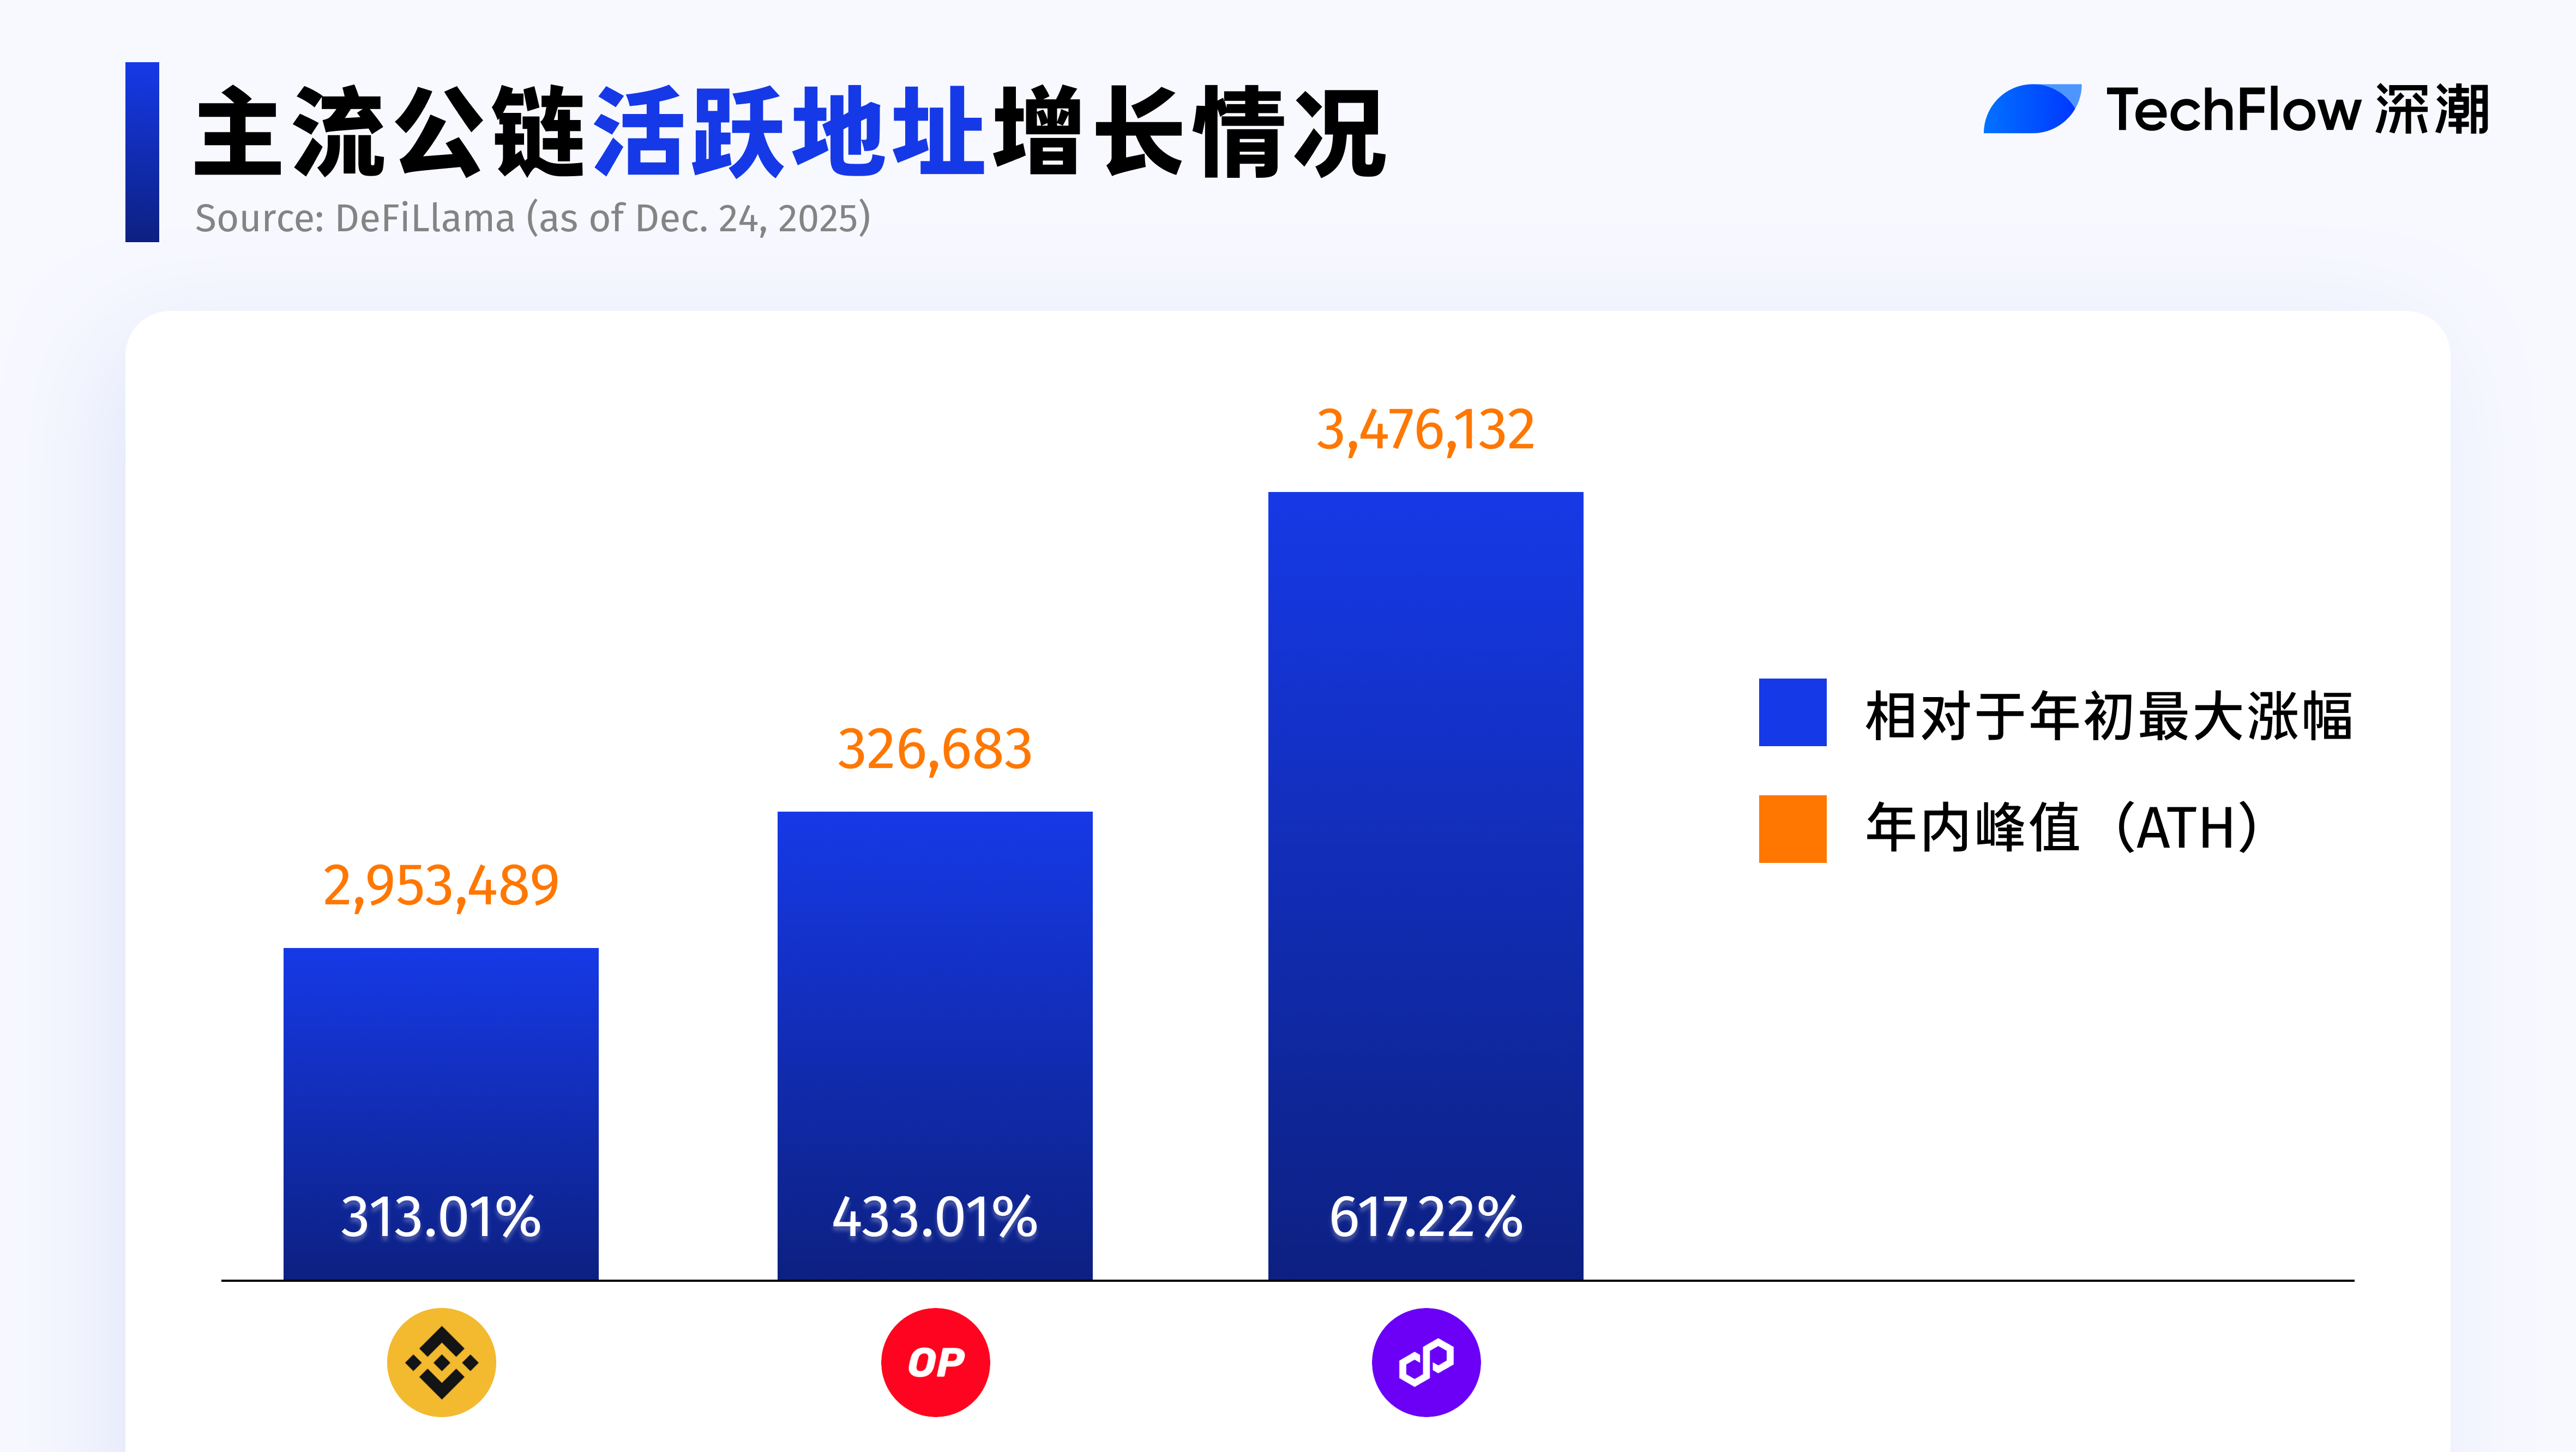
- Безусловным лидером по приросту активных адресов за целый год является Polygon.
Ее выдающееся лидерство продиктовано не традиционным расширением круга крипто-пользователей, а успешным привлечением огромного числа пользователей Web2 через платформу Polymarket. Благодаря отличному UI/UX дизайну и безшовному процессу ввода-вывода средств, пользователи совершают онлайн-транзакции практически незаметно, непрерывно поставляя новые адреса, что стало главным мотором роста адресной базы.
Однако, если взглянуть на картину целого года, общая производительность остается относительно слабой. Среди топ-10 публичных сетей уровень удержания пользователей повсемечно низок: только 4 сети смогли достичь показателя retention > 100% с начала до конца года.
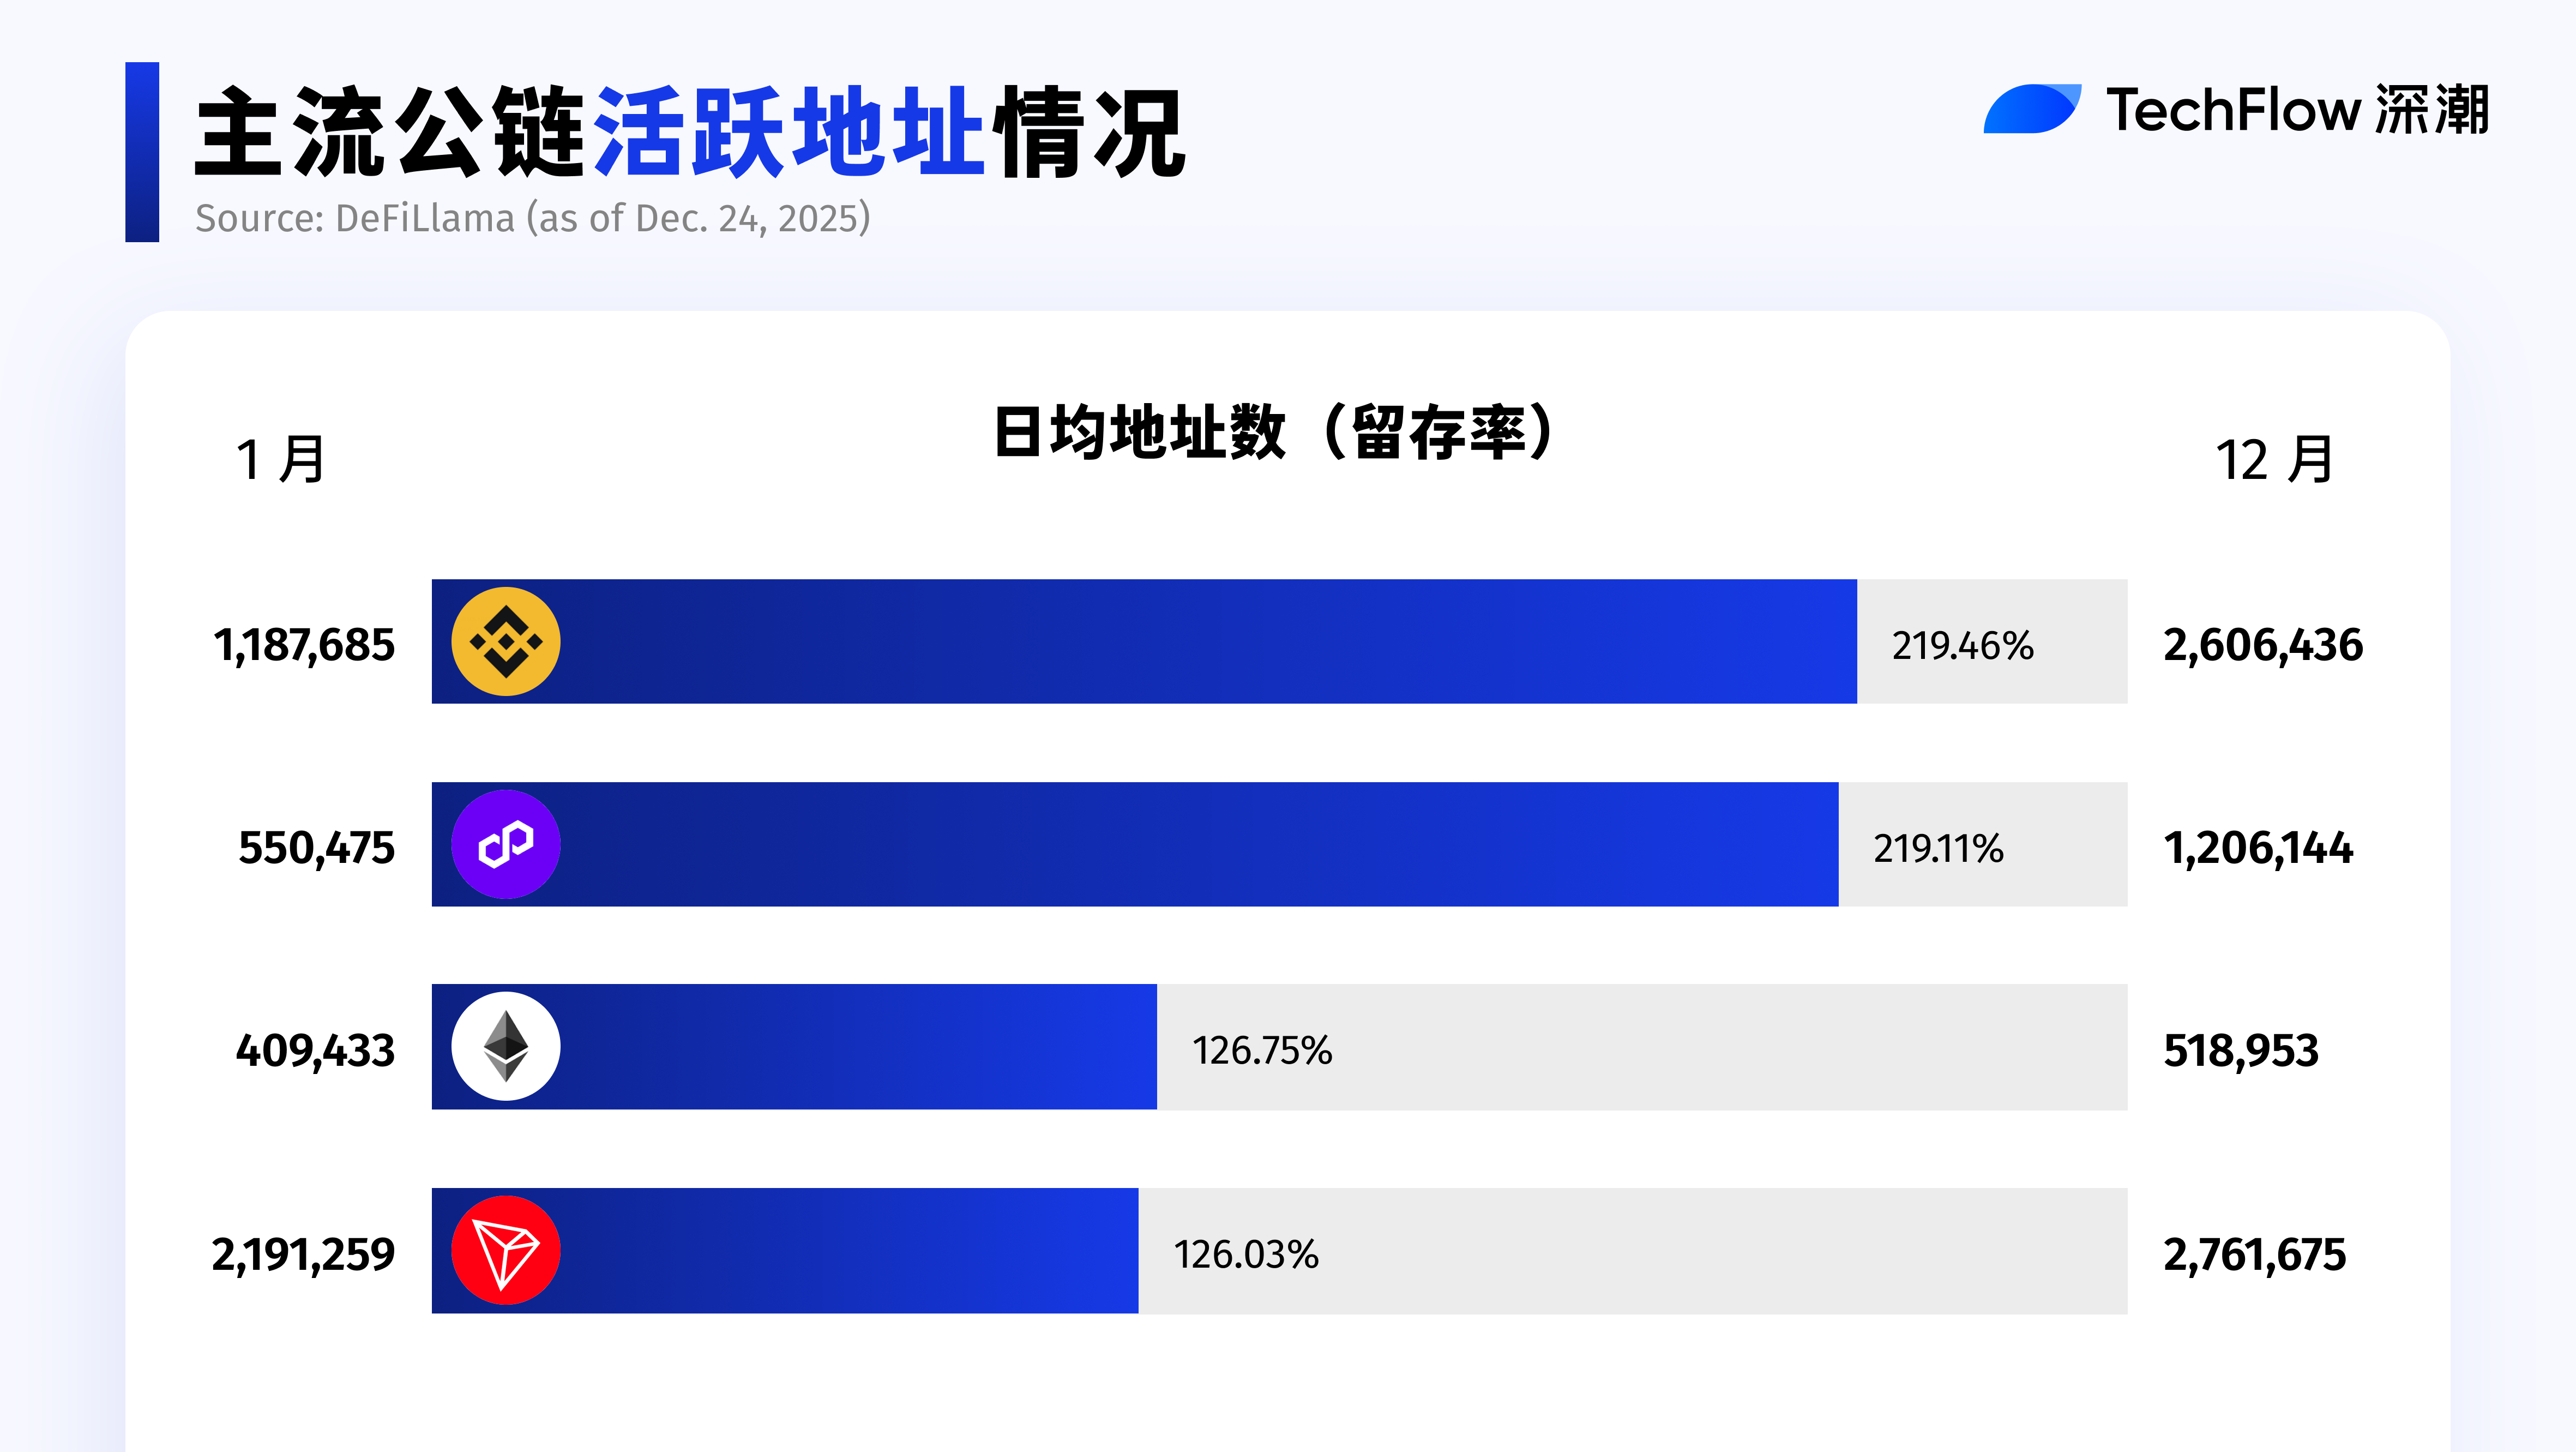
- BSC в 2025 году благодаря совместной массовой раздачи токенов (airdrop) с Four.meme привлекла более 160 тысяч трейдеров к концентрации участия, толкнув активные адреса к отметке 3,47 млн (прирост на 313,94%) и в кратчайшие сроки установив рекордный суточный объем торгов.
На контрасте с этими четырьмя сетями, большинство публичных блокчейнов столкнулись с сокращением пользовательской базы в разной степени, чистый прирост активных адресов за год оказался отрицательным. Среди тех, чьи комплексные данные выглядят неплохо, но чьи активные адреса в ончейне сильно сократились, выделяются следующие:
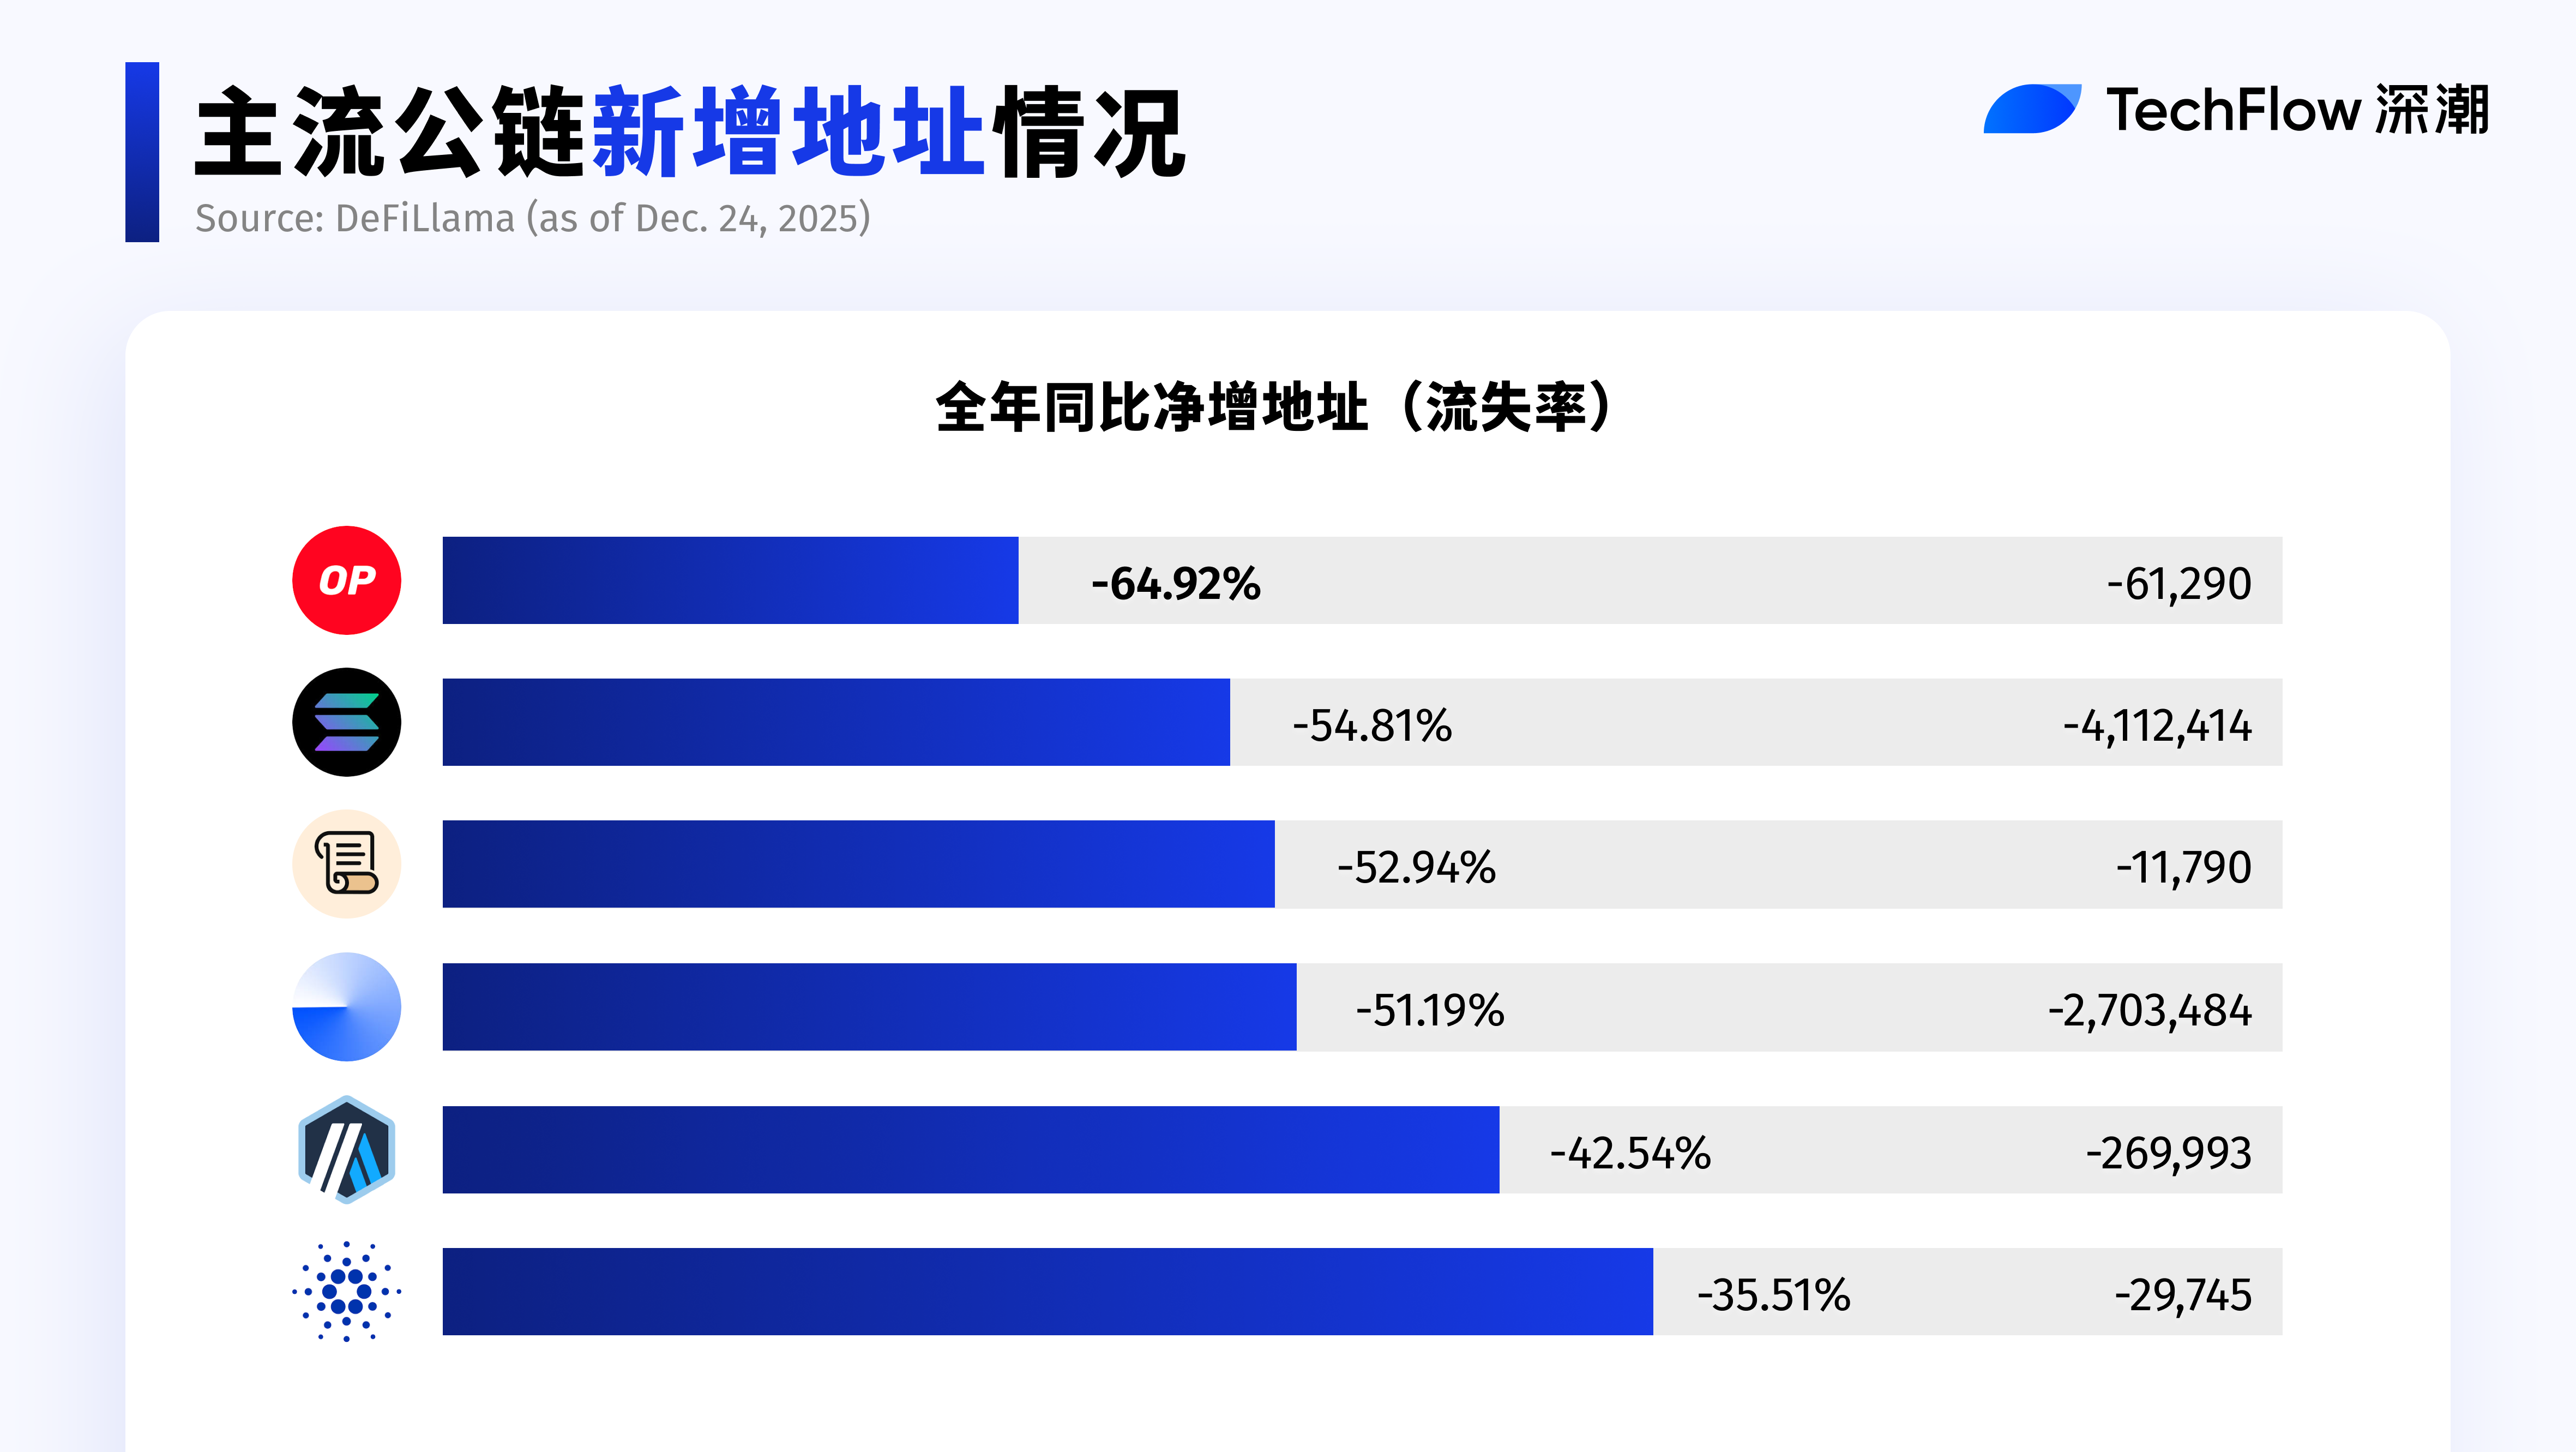
Возможно, вы задаетесь вопросом: не означает ли это, что этими публичными сетями больше никто не пользуется и они точно на пути к упадку?
Совершенно нет. Это не указывает на структурные проблемы конкретной сети, а лишь отражает более макроскопический факт: деятельность в ончейне в 2025 году прошла этап концентрированного бума, после чего в целом вернулась в более рациональный диапазон. Доля пользователей, остающихся в сети на долгосрочной основе, невысока.
Если соотносить это с реальной ситуацией на рынке 2025 года, это вполне нормально и даже можно сказать весьма разумно.
Поскольку сам 2025 год стал периодом, где ноги одновременно находились в раю и в аду:
С одной стороны, celebrity Meme, Polymarket и стейблкоины обеспечили поток финансовых средств и трафика, подобный цунами; в сочетании с постепенным внедрением благоприятных регуляторных мер активность в сети была моментально зажжена;
С другой стороны, события 10·11 (эпохальная серия маржин-коллов/ликвидаций) и отток ликвидности из Web3 в Web2 во второй половине года быстро сжали спекулятивный ажиотаж и интерес к краткосрочному участию.
Подъемы и падения числа активных адресов отражают весь цикл целиком.
В такой среде траектория активного адреса, прошедшего через внезапный рост и последующее падение, сама по себе стала микрокосмом реального состояния ончейн-экосистемы 2025 года.
Оглядываясь на эти данные, легко заметить следующее:
- В целом, BSC демонстрирует наиболее впечатляющие комплексные результаты. Она не только входит в топ-3 по максимальному росту в течение года, но и лидирует по уровню удержания за весь год, что доказывает её способность не только принимать новый трафик, но и эффективно консолидировать пользователей.
- Optimism выглядит относительно слабее. Эффект краткосрочного притока капиталов явен, но уровень оттока высок; долгосрочное удержание новых пользователей и привлекательность экосистемы для аудитории требуют дальнейшего подтверждения.
- Что касается Solana, повышенный уровень оттока внутри года в большей степени объясняется естественной коррекцией после спада мем-хайпа в начале года. Соотнося это с общей рыночной конъюнктурой, нельзя однозначно судить о слабеющем статусе экосистемы Solana; скорее, из-за сверхконцентрированных хайповых событий в первой половине года, во второй половине она выглядит менее ярко на фоне сравнений.
Реальность приложения уровня: когда межсетевые олигополисты отходят на второй план, кто поддерживает площадку по-настоящему
Напоследок, помимо показателей на уровнях разработчиков и пользователей, направим наш взгляд вниз к самим приложениям, начиная с третьего показателя — приложений уровня ончейн-протоколов.
На каждой публичной сети работают множество протоколов различных типов. Это естественно порождает ключевой вопрос: какой именно класс протоколов является самым прибыльным сценарием применения для публичных блокчейнов и наиболее эффективным каналом привлечения ликвидности?
Мы можем сразу озвучить вывод. Несомненно, подавляющее большинство публичных сетей длительное время удерживают на вершине несколько крупных межсетевых протоколов.
Ведущие протоколы, такие как Uniswap и Aave, как правило, развертываются синхронно на нескольких сетях, формируя фактически монополистическое присутствие. Хотя разные публичные сети решают различные задачи, в среднем всегда имеется один-два фиксированных крупных межсетевых протокола, которые долгое время занимают центральное положение по объему сборов комиссий и суммарному объему торгов.
Однако, высокий доход подобных межсетевых протоколов не полностью эквивалентен внутреннему процветанию собственной экосистемы публичной сети.
Поэтому, чтобы более реалистично оценить способность к самостоятельной генерации прибыли нативных протоколов публичных сетей, данный анализ исключил такие крупные межсетевые протоколы как Uniswap и Lido, сильно зависящие от развертывания на множестве цепей, и сосредоточился исключительно на: нативных протоколах, генерирующих значительные комиссии на одной единственной публичной сети.
Опираясь на данный критерий отбора, данная публикация стремится максимально устранить вытеснение данных отдельной сети крупными межсетевыми протоколами, чтобы точнее описать потенциальную прибыльность и реальную экономическую активность, присущие экосистеме самой сети.
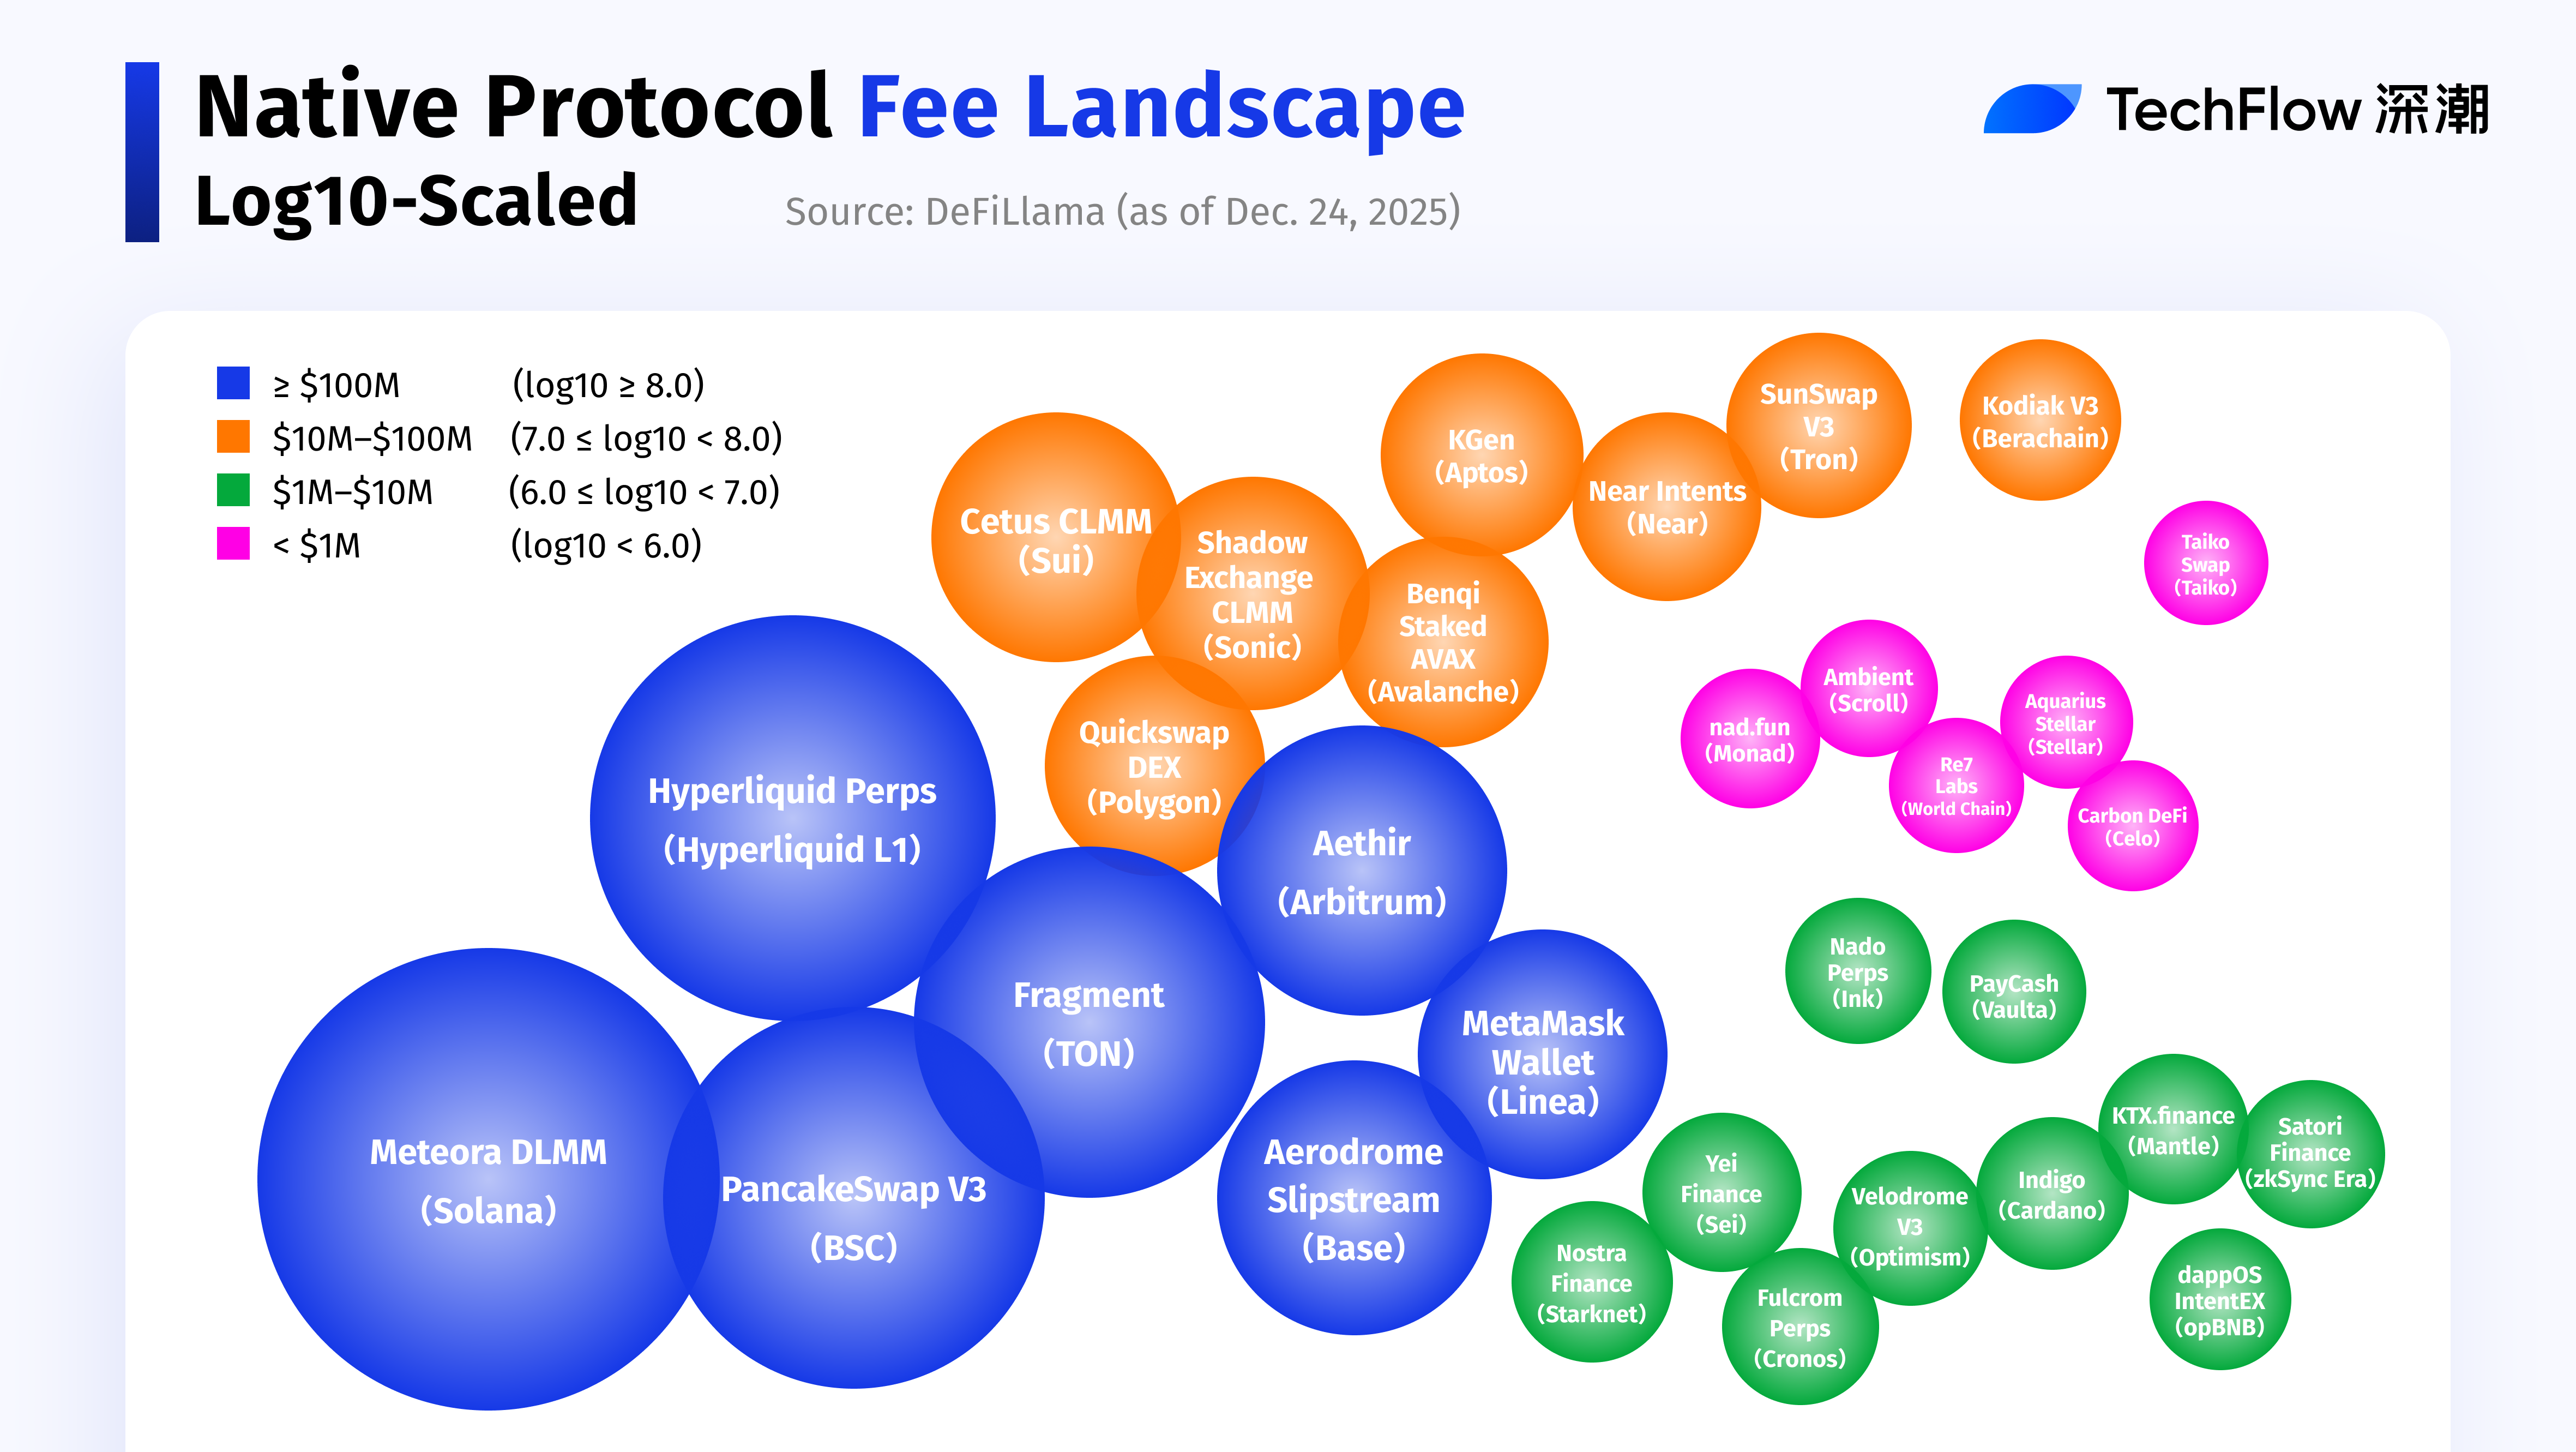
Учитывая различия в архитектуре и структуре самих публичных сетей и протоколов, Ethereum, Plasma, Unichain и Katana не были включены в текущую статистику рейтинга.
Здесь акцент делается на анализе протоколов с годовым объемом комиссий свыше 100 млн долларов США:
Торговые доходы
- Meteora (Solana, $908,28 млн)
Meteora является одним из флагманских протоколов формата DLMM в экосистеме Solana; её ключевые преимущества заключаются в высокой капитальной эффективности, исполнении торговых ордеров с низким проскальзыванием и тонкой настройке механизма ценообразования для ликвидности LP.
В условиях высокой пропускной способности и низкой задержки сети Solana, Meteora долгосрочно поглощала огромный объем спроса на предоставление ликвидности для мем-коинов в 2025 году, что позволило ей непрерывно наращивать комиссионный доход среди рыночных колебаний, сделав её одним из самых выгодных протоколов за весь год.
- Hyperliquid Perps (Hyperliquid L1, $845,56 млн)
Являясь на сегодняшний день on-chain-протоколом фьючерсных контрактов, наиболее близким к пользовательскому опыту CEX, Hyperliquid напрямую интернализует высокочастотную торговлю деривативами в качестве центральной экономической активности публичной сети.
Её доходы от комиссий высоко концентрированы, путь четко очерчен, являясь типичным случаем, когда «узкоспециализированный финансовый сценарий поддерживает всю сеть»; за год она заняла второе место.
- PancakeSwap V3 (BSC, $456,67 млн)
PancakeSwap, опираясь на масштабы аудитории BSC, среду дешевых торгов и трафик от Launchpad, продолжает выступать в роли входа экосистемного уровня. Благодаря своему положению в распределении торгов и аккумулировании средств, он формирует стабильные и интенсивные поступления комиссий.
- Fragment (TON, $383,30 млн)
Как нативное приложение TON-экосистемы с сильным уклоном в Web2-доступ, источник его комиссий глубоко интегрирован с поведением пользователей Telegram. TON не полагается на конкуренцию в DeFi, а делает акцент на способности напрямую конвертировать пользовательские действия в ончейн-транзакции и платежи, представляя нетипичную траекторию роста, идущую от повседневного социального взаимодействия.
- MetaMask Wallet (Linea, $132,14 млн)
Выступая в роли интегрированного хаба для пользовательского доступа, управления активами и взаимодействия с DeFi, кошелек использует свои врожденные преимущества в сокращении путей и удобстве операций, что позволяет ему стабильно перехватывать потоки ценности внутри ончейна.
Неторговые доходы
- Aethir (Arbitrum, $138,25 млн)
Aethir демонстрирует путь, по которому инфраструктура вычислительных мощностей AI способна использовать архитектуру L2 для организации ончейн-диспетчеризации и расчета.
Его активность в сети инициируется не торговлей активами или играми на изменении цен, а преимущественно вызовами смарт-контрактов, связанных с предоставлением вычислительных услуг. Тем самым Aethir вносит в экосистему Arbitrum источник комиссий, ориентированный на инфраструктурное использование, тем самым частично диверсифицируя структуру доходов.
Судя по разнообразию топовых нативных протоколов, несложно подтвердить два главных двигателя роста комиссий:
- DEX (доля 51%)
Торговля спотовыми активами и механизмы AMM по-прежнему остаются абсолютным ядром генерации ончейн-комиссий и поддержания активности.
Будь то мем-трейдинг, платформы Launchpad или обычный торговый поток, в конечном итоге всем требуется высокочастотный, низкофрикционный спотовый ввод для завершения расчетов, что определяет фундаментальное положение DEX в архитектуре публичных сетей.
- Деривативы (доля 17%)
Фьючерсные контракты и деривативы, будучи вторым по величине двигателем комиссионных поступлений после спотовых торгов, характеризуются не максимальным количеством пользователей, а существенно более высоким вкладом дохода от комиссии с одного пользователя. Этот аспект особенно ярко проявляется в периоды волатильности рынка.
Прочитав до этого места, контур развития публичных сетей в 2025 году уже довольно ясен.
Ввиду ограничения объема текста некоторые выдающиеся публичные сети не получили подробного рассмотрения. Однако мы приветствуем, если заинтересованные читатели проведут собственные исследования и дополнят материал, оставив в комментариях имена отличных сетей, упомянутых вами, но опущенных автором~
В данном отчете мы подводим итог не ради определения победителей или проигравших отдельных сетей, а потому, что за этот год бизнес-модель публичных блокчейнов переоценила свои приоритеты: капитал, трафик и инструменты захвата ценности снова свелись в единую систему. Различия между сетями теперь всё отчетливее проявляются через призму стабильности и структурной целостности.
Трендовый хайп не гарантирует успех следующего года, а вот архитектура — гарантирует. Смена поколений и ротация направлений: симфония публичных сетей 2025 года достигает финала, а партитура 2026 года уже раскрыта. Мы с нетерпением ждем итоговых обзоров 2026 года, чтобы увидеть больше достойных новых игроков и еще более надежных, стабильно генерирующих доход ветеранов отрасли.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow