Можно занять 30 млн долларов, но не обеспечить финансовую защиту даже на год: чего ещё не хватает в DeFi-кредитовании?
Автор: nikos (@definikos)
Подготовка материала: TechFlow
TechFlow: Сегодня финтех-компании в сфере платежей могут одним транзакцией заимствовать $30 млн USDC на платформах Aave V4 Spokes или Morpho Midnight, однако в блокчейне пока нет институтов, готовых гарантировать стабильную выдачу кредитов по фиксированной цене на протяжении ближайшего года.
В этой статье, сравнивая существующие механизмы Aave V4 Spokes, Avon и Morpho Midnight, разбираются четыре структурные функции, которых все еще не хватает в блокчейн-кредитовании.
Для решения этих проблем предлагается четырёхуровневая архитектура кредитного продукта, включающая казну с гарантийным покрытием ликвидности, слой первичных потерь по единому лимиту, инструмент хеджирования ставки по кредиту (Interest Rate Cap) и систему оракулов для взыскания дебиторской задолженности, а также рассматриваются реальные коммерческие барьеры вне смарт-контрактов.
Сегодня финтех-компании в сфере платежей могут одним транзакцией получить $30 млн USDC с платформ Aave или Morpho. Однако нигде в блокчейне они сейчас не могут приобрести чёткое обязательство: гарантию того, что каждое утро в течение следующего года эти $30 млн будут доступны точно по согласованной ставке.
Именно это обязательство с гарантией исполнения является основным продуктом, который традиционные банки продают финтех-компаниям, и единственной компонентой в текущем блокчейн-кредитном стеке технологий, которая ещё не создана.
Вчера я разобрал работу механизма фиксированной ставки для оборотного капитала, проанализировав, как традиционный финансовый сектор финансирует такие операции, как Aave V4 Spokes, Avon и Morpho Midnight обслуживают этот спрос, и какие у них есть недостатки. В сегодняшней статье речь идёт о том, что должно быть построено поверх этого базиса: рассматриваются нерешённые задачи, четырёхуровневая архитектура продукта и будущие коммерческие барьеры для конкурентов.
Ключевые недостающие компоненты
Сравнение выявляет четыре функциональных пробела, каждый из которых находится на уровень выше существующих кредитных рынков.
Во-первых, никто не гарантирует объём кредитования. Aave V4 Spoke лишь ограничивает максимальную сумму вывода средств заемщиком, но не обеспечивает наличие средств в пуле в момент необходимости вывода. Оферты, подписанные кредиторами в Morpho Midnight, можно отозвать в любой момент до фактического использования средств заемщиком. Avon же просто маршрутизирует запросы тем кредиторам, которые в данный момент выставили ставку.
Для финтех-компании, ежедневно нуждающейся в предварительном авансировании $10 млн для расчетов, критически важно убедиться, что эта кредитная линия останется доступной в самый тяжелый день бизнеса — а именно в такой день обычные кредиторы обычно снимают свою ликвидность.
Во-вторых, изоляция рисков останавливается на уровне Spoke. В Aave V4, если один из Spoke сталкивается с непогашаемыми убытками по проблемным долгам, потери напрямую распределяются между всеми депозиторами Hub, предоставившими данный актив. На Midnight и Avon убытки остаются внутри отдельного независимого рынка, но все кредиторы на этом рынке вынуждены покрывать их самостоятельно.
Ни одна из описанных архитектур не предусматривает слой первичных потерь (First-Loss Layer) между заемщиком и старшим капиталом, хотя именно такая конструкция является стандартом в традиционном финансировании складских кредитов и каналов финансирования.
В-третьих, стоимость финансирования для эмитентов активов ложится на держателей токенов через волатильность плавающей ставки. В настоящее время примерно $600 млн токензированного оборотного капитала используются держателями для создания циклических кредитов с привлечением долговых обязательств USDC под плавающую ставку.
При резком росте рыночных процентных ставок держатели циклических кредитов вынуждены распродавать токены, в результате чего инициаторы привлечения средств теряют гарантированную поддержку ликвидности.
Решить эту проблему может только рынок фиксированных ставок с достаточной глубиной для соответствующего срока; при отсутствии глубины приходится полагаться на инструменты хеджирования процентов (Interest Rate Caps). Однако на данный момент ни один продукт на базе ставок кредитования Aave или Morpho не предлагает контрактов на опцион потолка ставки.
В-четвертых, расчеты по активам, похожим на дебиторскую задолженность, невозможно завершить в течение часа. Традиционная блокчейн-ликвидация предполагает наличие у актива реальной рыночной котировки и постоянного спроса со стороны покупателей. Однако токены дебиторской задолженности оцениваются на основе отчетов о чистой стоимости активов (NAV), а очередь на погашение часто исчисляется днями.
Полный набор инструментов, используемых традиционными банками при управлении рисками, включая приостановку дальнейшего финансирования, захват счетов поступления средств, естественное снижение ликвидности пула активов и прямую продажу заранее согласованным покупателям-гарантам, пока не имеет соответствующих программируемых компонентов в блокчейне.
Какие возможности уже есть в базовых кредитных протоколах
По факту большинство базовых механических компонентов, необходимых для построения данной системы, уже существуют.
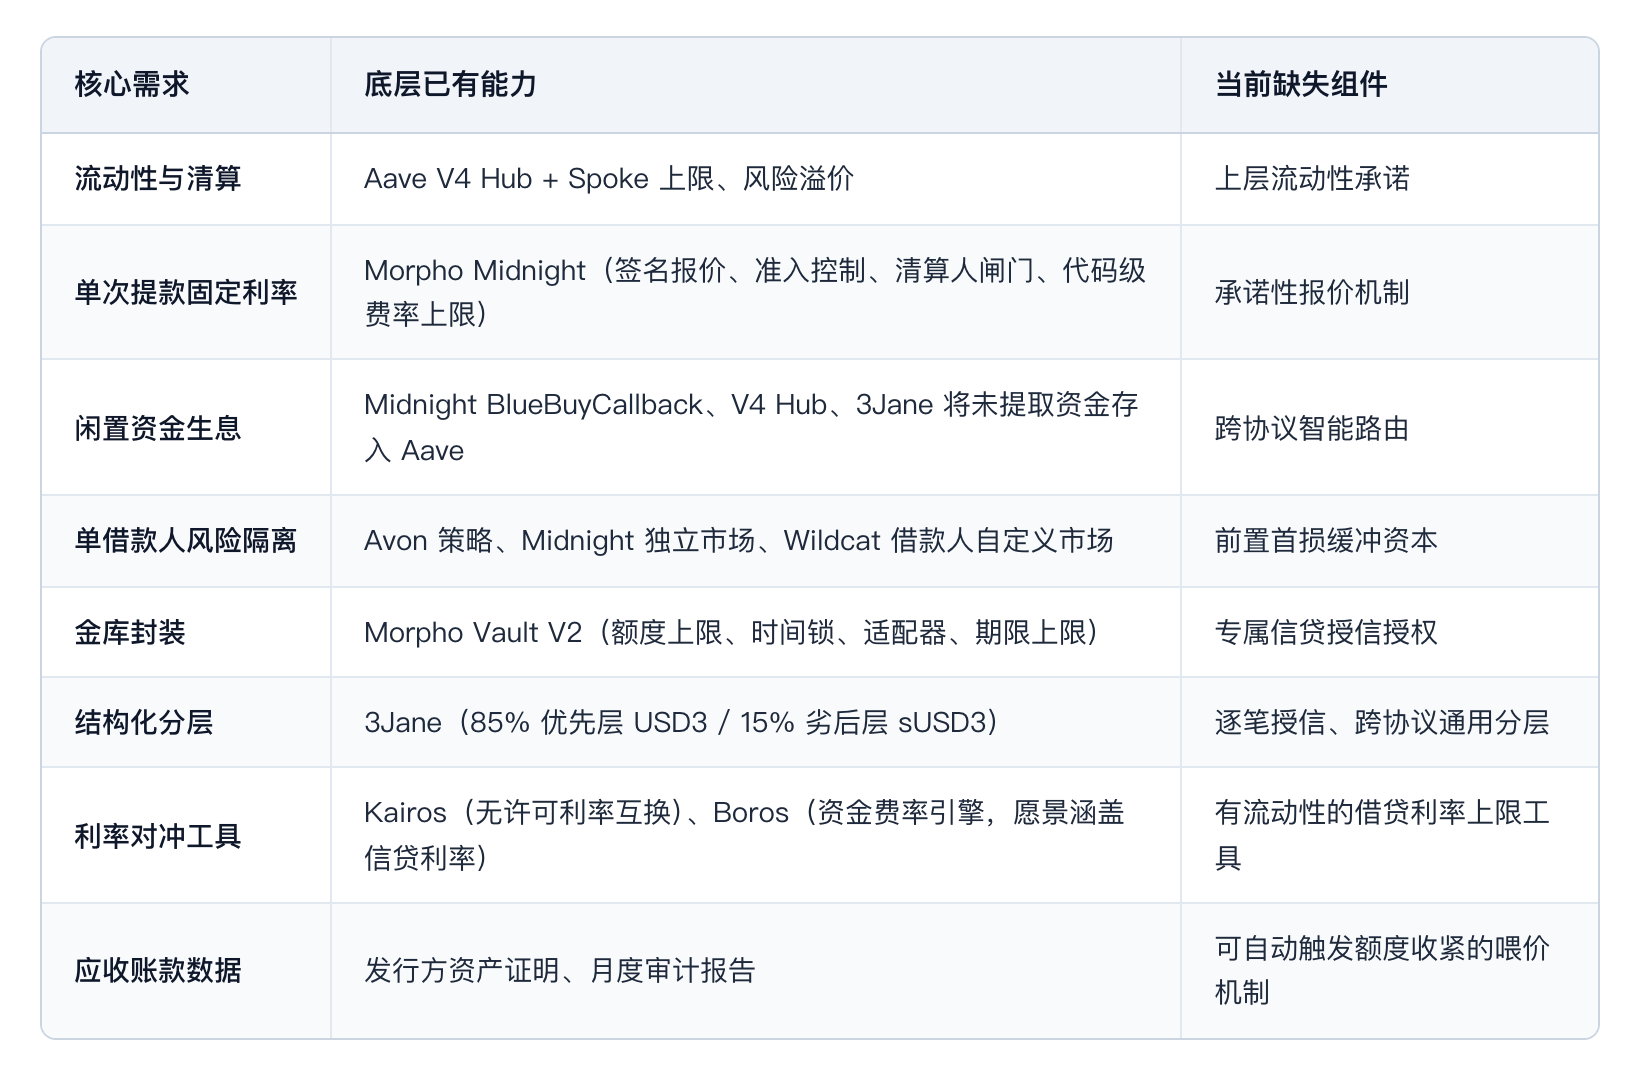
Рис.: Сравнение существующих возможностей базовых блокчейн-кредитных протоколов и недостающих верхних компонентов
Два проекта-пионера уже задали отраслевой стандарт. Wildcat позволяет заемщикам самостоятельно настраивать параметры в независимом рынке, включая объем лимита, годовую ставку, коэффициент резервирования и период вывода средств. Когда в 2025 году произошла первая с 2023 года дефолтная ситуация на платформе Kinto, убытки были строго локализованы в рамках одного рынка, и кредиторы ожидают возврата 76% основной суммы долга.
Еще одним примером выступает 3Jane: проект проводит кредитное андеррайтинг на основе блокчейн-данных и информации с банковских счетов, предоставляет необеспеченные лимиты в USDC, размещает неподключенные средства в Aave под проценты и разделяет капитал кредиторов на 85% старшего слоя и 15% субординированного слоя.
Эти два кейса доказывают практическую реализуемость части технологического стека. Тем не менее, ни один из них не предлагает финтех-компаниям строгих гарантированных кредитных линий, не реализует кросс-роутинг между Aave V4 и Midnight и пока не поддерживает залоги в виде дебиторской задолженности.
Проектирование четырехуровневой архитектуры продукта
Суть данного продукта заключается в создании блокчейн-платформы координации кредитования (Credit Desk), расположенной между финтех-заемщиками и базовыми кредитными рынками, состоящей из четырех уровней. Каждый уровень может функционировать автономно, но при совместной работе эффективность значительно возрастает.
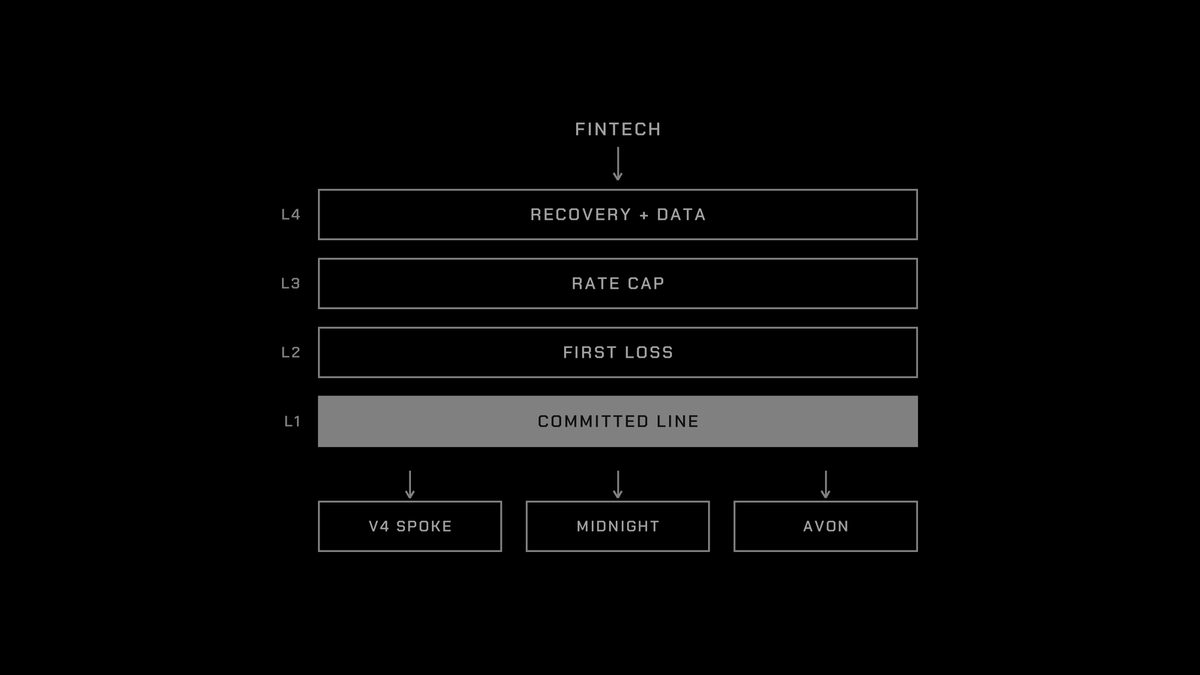
Рис.: Схема четырехуровневой блокчейн-архитектуры гарантированного кредитования для финтех-заемщиков и подключение к базовым кредитным рынкам
Уровень 1: Гарантированная кредитная линия
Кредитная линия по сути представляет собой казну ликвидности с четкими инвестиционными полномочиями. Депозиторы пополняют казну, которая берет на себя обязательство предоставить заемщику кредит на сумму до X в течение 6–12 месяцев. Ценообразование может осуществляться по формуле «базовая ставка + фиксированный спред» или фиксированной ставкой. Заемщик инициирует вывод и возврат средств напрямую через API.
Невыделенные свободные средства хранятся на самых ликвидных рынках плавающих ставок для получения базовой доходности. При каждом фактическом выводе средств система маршрутизирует их в базовый рынок с наименьшей стоимостью капитала под соответствующий тип залога и срок, например, в выделенный Aave V4 Spoke или рынок Morpho Midnight с совпадающим сроком погашения.
Помимо уплаты согласованного спреда за фактически использованную часть, заемщик обязан выплачивать комиссию за неиспользованный лимит (Commitment Fee). Именно этот механизм формирует экономическую основу коммерческой устойчивости обязательства по предоставлению ликвидности.
Например, для кредитной линии общим лимитом $30 млн со средней ставкой использования 60%, при спреде 4% и комиссии за неиспользованную часть 0.5%, дополнительная доходность для депозиторов сверх плавающей ставки составит:
60% × 4% + 40% × 0.5% = 2.6%
Что эквивалентно ежегодному дополнительному доходу в $780 тыс. Основная риск данного режима заключается в том, что казну по сути продает заемщику опцион покупки ликвидности (call option).
Заемщики часто совершают агрессивные выводы средств именно тогда, когда сами испытывают сильное давление по ликвидности. Поэтому кредитная линия должна быть способна выдержать ситуацию, когда в самые неблагоприятные дни объем вывода мгновенно вырастет с средних $18 млн до полного лимита в $30 млн.
Это означает, что при определении размера гарантированного кредита необходимо строго опираться на реальную ликвидность, которую казну может мгновенно вернуть с рынка плавающих ставок в условиях экстремального давления, а не на среднюю дневную долю использования. Также требуется настроить упорядоченную очередь погашений, которая не будет блокировать уже согласованные выводы средств.
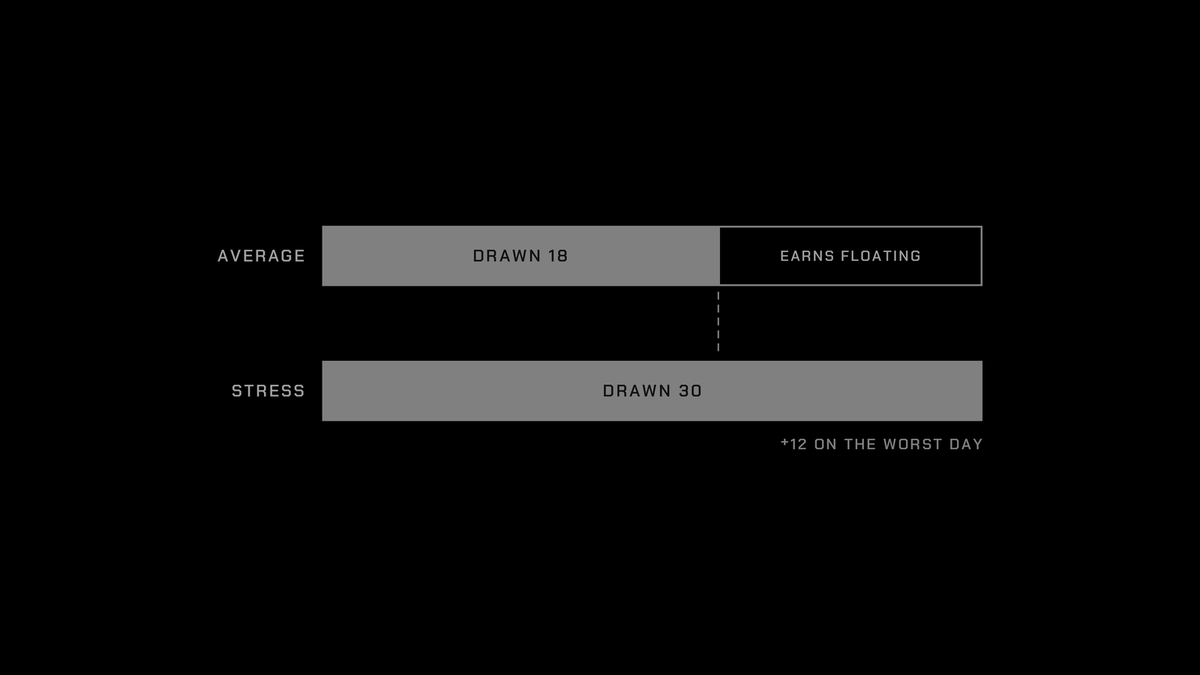
Рис.: Сравнение использования ликвидности кредитной линии при среднем ежедневном выводе ($18 млн) и в условиях экстремального давления при полном выводе ($30 млн)
Уровень 2: Слой первичных потерь по единому лимиту
Каждая кредитная линия оснащается собственным слоем субординированных долей (Junior Tranche), который первым поглощает все убытки по проблемным долгам до того, как старшие депозиторы или базовый Hub/кредитный рынок понесут потери.
Это перенос буферного собственного капитала Equity Layer из традиционных складских кредитов в явном виде на блокчейн. Субординированный капитал может финансироваться самим эмитентом актива, специализированным кредитным фондом или совместно обеими сторонами.
Если размер субординированного слоя установлен на уровне 15% от фактически использованной суммы, то при объеме вывода $18 млн основной капитал субординации составит $2,7 млн. При распределении 60% от общих доходностей спреда в размере $720 тыс., его избыточная доходность составит:
432,000 ÷ 2,700,000 = 16%
То есть дополнительно зарабатывается спред в 16% сверх базовой плавающей доходности. Если возникнет потеря в 5% от номинала использованных кредитов ($900 тыс.), этот дефолт поглотит лишь треть основного капитала субординации, а капитал старших дольщиков останется полностью невредимым.
В Aave V4 именно наличие субординированного слоя делает реальной изоляцию риска Spoke перед депозиторами Hub. В Morpho Midnight эта защита позволяет кураторским казнам предоставлять старшим депозиторам сертификаты защищенной доходности, ограждая их от прямого воздействия всех нижестоящих рисков.
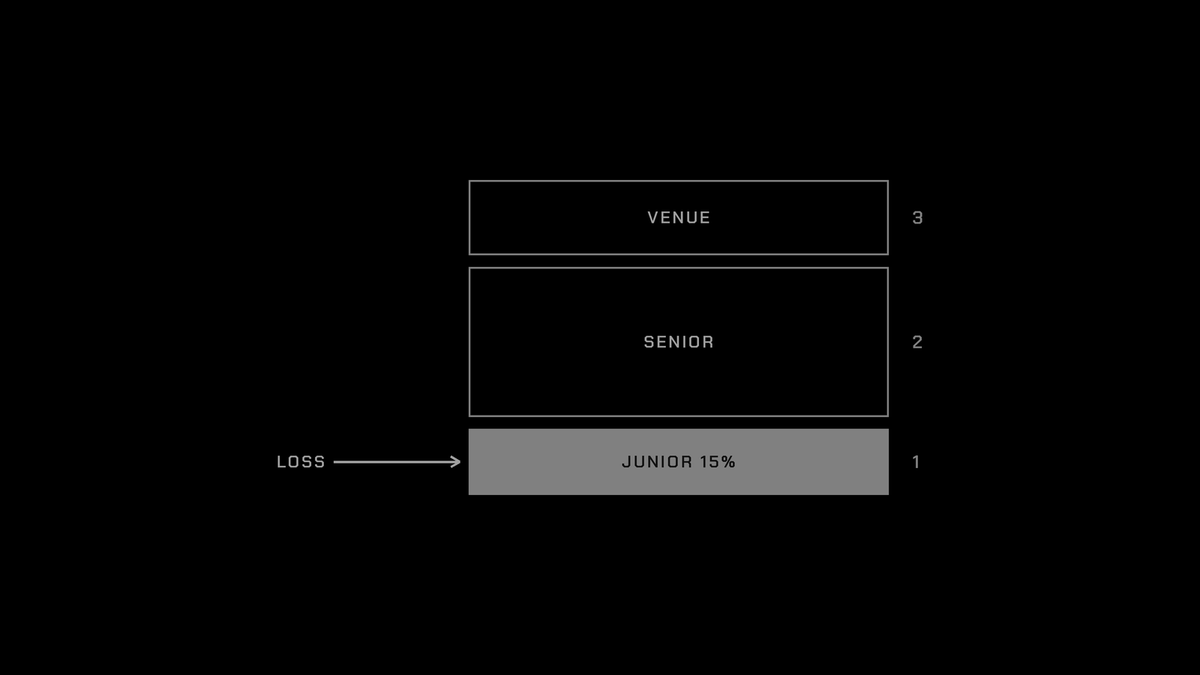
Рис.: Трехуровневая структура приоритета поглощения убытков субординированного (15%), старшего слоев и базового кредитного рынка
Уровень 3: Инструмент опциона потолка ставки по кредиту (Interest Rate Cap)
Опцион потолка ставки по кредиту автоматически выплачивает компенсацию владельцу разницы при превышении индексом ставки займа на определенном рынке уровня страйка. Формула расчета:
payoff = max(0, r_b - K) × N × t
Предположим, страйка установлена на уровне 7%, а номинальный объем составляет $100 млн. Если за 30 дней средняя ставка займов в USDC вырастет до 9%, инструмент выплатит владельцу:
100,000,000 × 2% × 30/365 ≈ $164,000
Для инициаторов привлечения средств, чьи токены сильно зависят от внешнего цикла кредитного плеча, это возможность централизованно приобрести такую защиту по процентной ставке для держателей токенов. При резком скачке рыночных ставок держатели получат прямую процентную выплату для компенсации роста затрат на обслуживание долга, избежав принудительной распродажи активов.
Естественными продавцами таких контрактов выступают группы капитала, которые изначально делают ставку на высокие ставки: кредиторы с плавающей ставкой, кассы фиксированных ставок и модули генерации дохода от простаивающих средств самой кредитной казны.
Технические компоненты уже начинают формироваться в стиле децентрализованных процентных свопов (Kairos) и движках тарификации (Boros). Не хватает исключительно стандартизированного высоколиквидного рынка опционов потолка ставки, привязанного к индексам ставок займов Aave и Morpho.
Уровень 4: Взыскание активов и предоставление данных (Oracling)
Этот уровень отвечает за трансформацию медленно оборачиваемой дебиторской задолженности в надлежащее обеспечение, которое кредитный рынок сможет принять без рисков. Состоит преимущественно из трех частей:
Стандартные покупатели-гаранты (Standby Buyers): Формируется белый список доступа к ликвидации, позволяющий только предварительно согласованным покупателям (включая самого эмитента, стандартных сервисных провайдеров и фонды distressed credit) принимать активы по договорной дисконтной цене, с выплатой им комиссии за готовность.
Эта схема заменяет исходную 60-минутную кривую принудительной форсированной ликвидации Midnight, направляя активы покупателям, действительно готовым подождать процесса возврата дебиторской задолженности.
Переоценка стоимости (Marks): Обеспечение динамически оценивается с вычитанием ожидаемых кредитных убытков из чистой стоимости (NAV), при этом коэффициент дисконта растет по мере увеличения возраста задолженности согласно аудиторскому отчету. Доходы подтверждаются поэтапно по мере фактического поступления оплат, а не закладываются сразу в идеальный вариант при выдаче первого кредита.
Автоматические триггеры управления рисками (Triggers): Непрерывный парсинг верифицированных реестров дебиторской задолженности, остатков средств в эскроу и показателей задержек по ликвидации. При ухудшении качества базового пула активов данные оракулов автоматически активируют снижение лимита вывода, уменьшение квот казны и ужесточение общего объема кредитования.
Именно так условие прекращения выдачи новых сумм (Stop-Advance Clause) из традиционного складского кредитования транслируется непосредственно в код блокчейн-кредитного протокола.
Истинные барьеры для защиты бизнеса
Само по себе кодом смарт-контрактов создать долгосрочный барьер невозможно. Базовые кредитные рынки движутся к высокосинхронизированной технологической архитектуре, а недавний шаг Aave Labs по приобретению Avon ясно показывает, что сами платформы базового кредитования планируют вернуть контроль над модулями фиксированных ставок.
Долгосрочная ценность кредитного координационного слоя, построенного поверх базовых протоколов, обязана проистекать из накопленной эксклюзивной информации и тесных двусторонних связей с контрагентами, а не из развернутого программного кода.
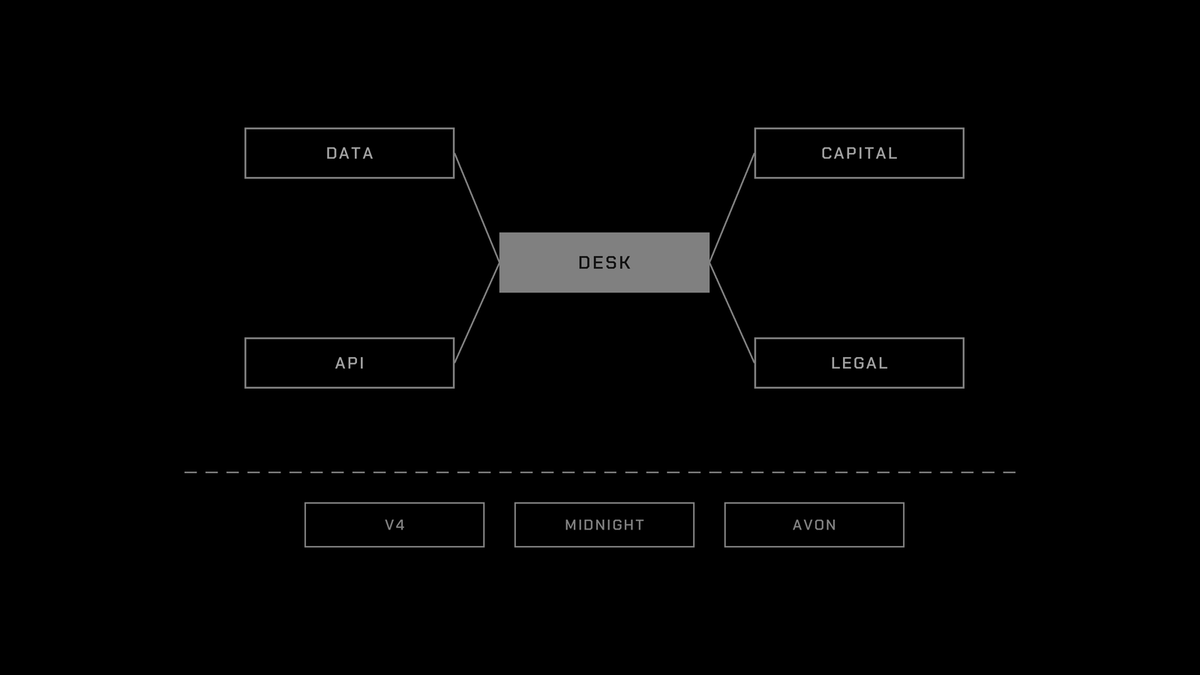
Рис.: Барьеры координационного кредитного слоя на основе агрегированных данных, интеграции API, двустороннего капитала и правовых рамок
Во-первых, барьер данных для андеррайтинга. Кредитный координационный центр способен фиксировать высокоточные записи по каждому выводу, возврату и задержке кросс-бордерных расчетов каждого заемщика. Эти реальные исторические данные дефолтов и поступлений со временем создают эффект сложного процента. Спустя два года работы точность ценообразования специфических кросс-бордерных платежных каналов или пулов дебиторской задолженности координационным центром будет значительно превосходить показатели новичков, для которых базовый публичный блокчейн остается слепым.
Во-вторых, сетевой эффект двустороннего капитала. Старшим депозиторам нужен надежный буфер субординированного капитала, а сам субординированный капитал и стандартные покупатели-гаранты требуют непрерывного потока проверенных объектов кредитования. Кто раньше синхронизирует капитал на обоих концах, тот получит право определять рыночную цену следующей кредитной линии.
В-третьих, интеграция с корпоративными системами. Финтех-компании предпочтут интегрировать один унифицированный кредитный API, чем поддерживать сложные интерфейсы сразу для трех разных протоколов. Как только корпоративная система управления денежными потоками заемщика начнет автоматически инициировать ежедневные выводы через координационный центр, а триггеры управления рисками свяжутся напрямую с данными расчетных потоков, возникают непрозрачные для перехода затраты.
Наконец, самое трудно воспроизводимое правовое оформление. Проведение необеспеченного кредитования для лицензированных платежных учреждений, обеспечение юридически обязывающей силы права регресса по базовой дебиторской задолженности в юрисдикции заемщика, а также полноценная реализация процедуры KYC и Due Diligence для обеих сторон сделки.
Эти процессы крайне чувствительны к аккумулированию времени и опыту команды юристов, что эффективно отсекает стремительно копирующих конкурентов.
Ключевые препятствия для внедрения
Гарантированная кредитная линия по своей финансовой природе является опционным инструментом. Главная проблема риск-менеджмента всей системы заключается в том, чтобы точно оценить риск одновременного массового вывода средств в экстремальных сценариях, не существенно размывая базовую доходность депозиторов, и одновременно сохранить достаточный резерв ликвидности для реагирования. Любая ошибка в математических моделях приведет к тому, что в самую критическую неделю именно тогда, когда исполнение обязательств наиболее важно, координационный центр нарушит данные гарантии.
Кроме того, процедурой взыскания по необеспеченным кредитам или финансированию дебиторской задолженности являются длительные офлайн юридические процедуры, невозможные к завершению мгновенной блокчейн-транзакцией. По делу о первом дефолте Wildcat ожидается возврат 76% тела долга, 3Jane же выбрал стратегию продажи проблемных активов лицензированным коллекторам со скидкой. Модель waterfall доходностей в блокчейне обязана тщательно учитывать такие дисконты стоимости времени в процесс ценообразования.
Параллельно, базовые кредитные протоколы быстро развиваются. Инициативы Aave по внедрению фиксированных ставок после покупки Avon, адаптер Morpho, запускаемый в этом квартале, и работающий на базе дебиторской задолженности рынок Midnight потенциально способны самостоятельно интегрировать отдельные элементы описанного стека.
Поэтому координационный центр должен позиционироваться как кросс-маркетный роутер и профессиональный андеррайтер, а не оставаться простым дополнением к одному рынку, которое легко скопируют в следующем квартале.
В основе всей бизнес-логики финальным фундаментом остается соответствие финансовому регулированию. Выдача кредитов лицензированным платежным операторам является наиболее очевидным вектором входа сегодня. Это также означает, что финансовые регуляторы контрагентов будут дословно изучать каждую строку перечня условий блокчейн-кредитования.
Если вы хотите участвовать в разработке
В настоящее время я системно исследую несколько передовых концепций, включая данное направление, и ищу единомышленников-разработчиков для совместной практической реализации. Если вы занимаетесь созданием любого из описанных выше модулей или проявляете к ним живой интерес, пишите мне в личные сообщения для обсуждения. Независимо от того, кто в итоге станет инициатором прорыва, четыре описанные структурные проблемы обладают высочайшей ценностью с точки зрения реального коммерческого применения и инженерного решения.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @definikos