


Как точно оценить стоимость криптовалюты?
Автор: Four Pillars
Перевод: AididaoJP, Foresight News
Ключевые тезисы
- Токен ≠ Акция. При оценке следует использовать EV / Доход держателей, а не EV / Доход протокола.
- Коэффициент распределения дохода держателям (доля дохода протокола, которая в конечном итоге достигает владельцев) — ключевой диагностический показатель. В сравниваемых нами проектах он варьируется от 25% до 100%.
- «Разведение» также различается. Бонусы команде — это реальные операционные затраты (следует учитывать в мультипликаторах оценки), а разблокировка и продажа токенов инвесторами — это рыночное событие (не следует включать в мультипликаторы).
- Цену казначейства следует оценивать через призму «извлекаемости». Вопрос не в том, «сколько денег лежит в казначействе», а в том, «могут ли держатели их извлечь?»
Я часто сталкиваюсь со распространенным заблуждением при оценке криптоактивов: кто-то берет протокол с годовой выручкой от комиссий в 500 млн долларов, делит рыночную капитализацию на эту цифру, получает однозначный мультипликатор и делает вывод о том, что актив «дешев». Здесь ошибочны и знаменатель, и числитель. Инвестор думает, что покупает оценку в 5x, но с учетом реальной доли дохода, который попадает к нему, этот мультипликатор может составлять 20x.
P/E — неплохая отправная точка, но он игнорирует баланс и структуру капитала — именно поэтому в классических финансах используется EV/EBITDA. Однако при попытке применить концепцию EV/EBITDA к токенам возникают три фундаментальные проблемы:
- Активы казначейства: у держателей нет законных прав требования.
- Доход протокола: значительная часть может вовсе не дойти до держателей.
- Основная стоимость: отражается не в отчете о прибылях и убытках, а в виде эмиссии новых токенов.
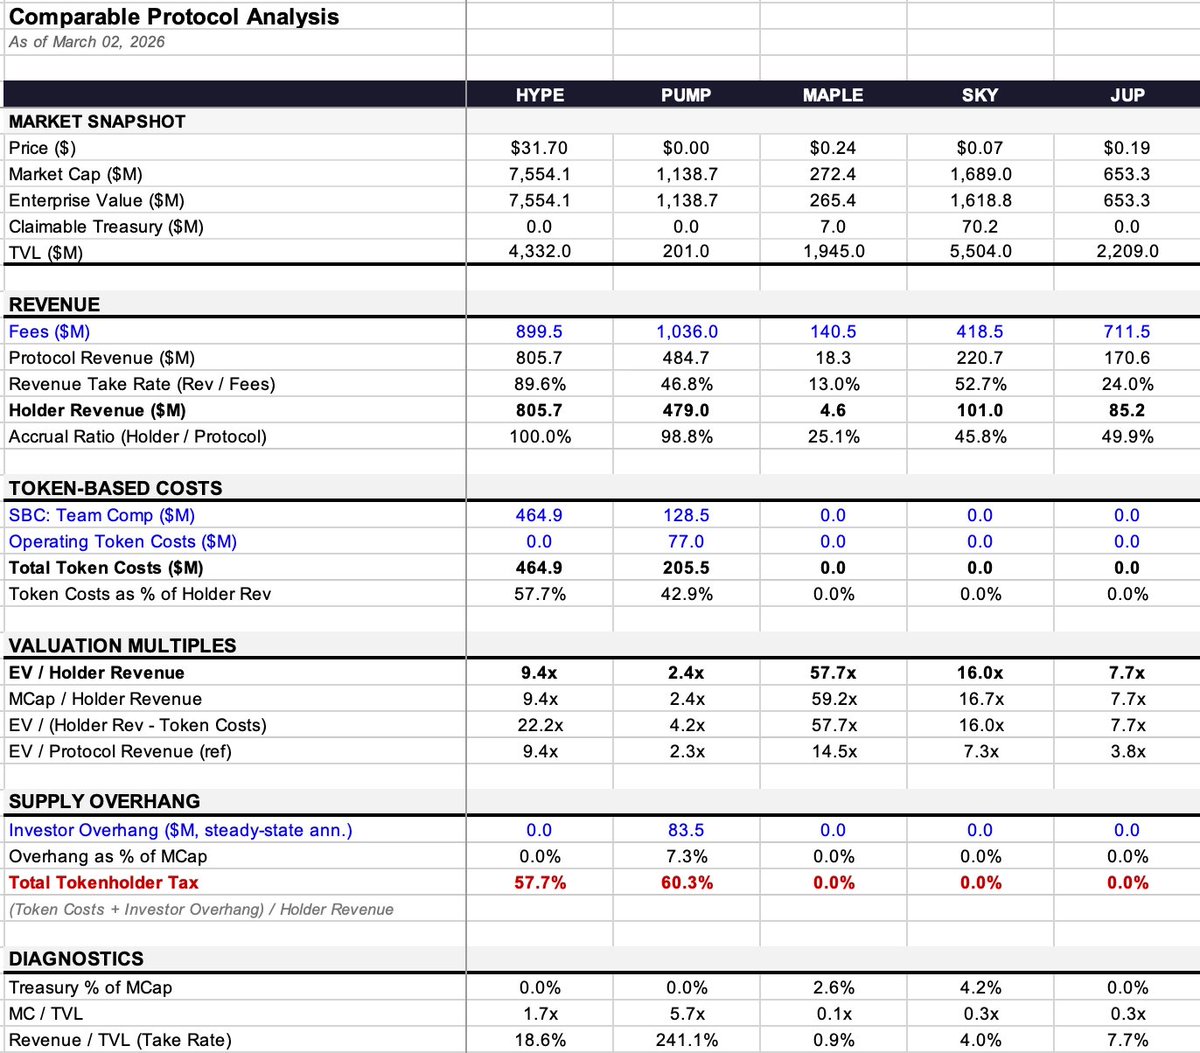
Цель данной статьи — разработать фреймворк оценки, адаптированный под специфику токенов. Ключевой метрикой является EV / Доход держателей — то есть цена, которую вы платите за каждый доллар дохода, который в конечном итоге поступает вам (как держателю токена) в карман, с одновременным учетом баланса и фактических операционных затрат. В качестве примеров я рассмотрю пять протоколов (HYPE, PUMP, MAPLE, JUP, SKY). Это не инвестиционная рекомендация, а демонстрация методологии.
1. Как рассчитать «предпринимательскую стоимость» токена?
Первая ошибка во многих оценках токенов заключается в отправной точке — использовании чистой рыночной капитализации, которая не равна предпринимательской стоимости (EV).
В классических финансах логика очевидна:
EV = Рыночная капитализация + Долг - Денежные средства
Потому что при покупке всего бизнеса вы берете на себя долги, но также получаете доступ к наличности. Вычитание денежных средств оправдано, так как юридически эти деньги становятся вашими.
В криптопространстве всё сложнее. Сценарии варьируются от автоматического сжигания (поступление USDC, которое навсегда выводится из обращения без возможности вывода для кого-либо) до кошельков фондов (где лежат сотни миллионов долларов, но нет ни прав управления, ни механизма распределения). Ключевой вопрос не в том, «что лежит в казначействе», а в том, «смогут ли держатели его извлечь?» (Конечно, если кто-то приобретет весь протокол целиком, дисконт исчезнет, как и в традиционных финансах. Здесь речь идет о «дисконте по правам требования», который актуален преимущественно для нас, держателей миноритарных долей.)
Я сохраняю термин «предпринимательская стоимость», поскольку логика сохраняется: вы рассчитываете, сколько нужно заплатить за базовый бизнес, исключив из баланса то, что вам не принадлежит. Формула выглядит так:
EV токена = Рыночная капитализация + Токенный долг - Извлекаемые активы казначейства
Пока у большинства протоколов нет «токенного долга», поэтому фокус смещается на активы казначейства.
Сначала разберем состав активов казначейства. Обычно оно хранит три типа активов:
- Стабильные монеты: реальные денежные средства, которые теоретически можно извлечь полностью.
- Собственные токены: их собственный токен. Исключение этой части равносильно «вычитанию самого себя», поэтому к ней обычно применяется скидка минимум 50%.
- Ликвидность, принадлежащая протоколу (POL), и другие активы.
Общие активы казначейства = Стабильные монеты + Собственные токены × (1 - применимый коэффициент скидки) + POL
Но общие активы ≠ извлекаемые активы, и именно это является центральной проблемой, которую решает данный фреймворк.
Некоторые протоколы вообще не имеют казначейства, подлежащего скидке. Например, при чистом механизме сжигания (поступление USDC направляется на обратный выкуп и уничтожение токенов) не образуется балансовая актива, который мог бы достаться кому-либо. В этом случае Извлекаемые активы казначейства = 0, EV = Рыночная капитализация. Это самый прозрачный сценарий, не требующий субъективных оценок.
Для казначейств, реально владеющих активами, я ввожу framework «дисконта по правам требования», где значение варьируется от 0% до 100% в зависимости от степени фактического контроля держателей:
- 0% скидка: автоматический обратный выкуп и сжигание без голосования в governance; либо использование funds полностью свободно определяется держателями токенов.
- 25% скидка: существует активное DAO и есть история реальных выплат.
- 50% скидка: право управления существует лишь на бумаге и никогда фактически не реализовывалось.
- 75% скидка: казначейством контролирует команда, управление слабое.
- 100% скидка: funds под контролем фонда, держатели не обладают никакими правами требования.
Эти проценты — наиболее субъективная и уязвимая часть всего фреймворка, я признаю это. Но спор двух аналитиков о том, ставить 25% или 50%, гораздо содержательнее, чем полное игнорирование ими казначейства и обсуждение только P/E.
Рассмотрим практические примеры:
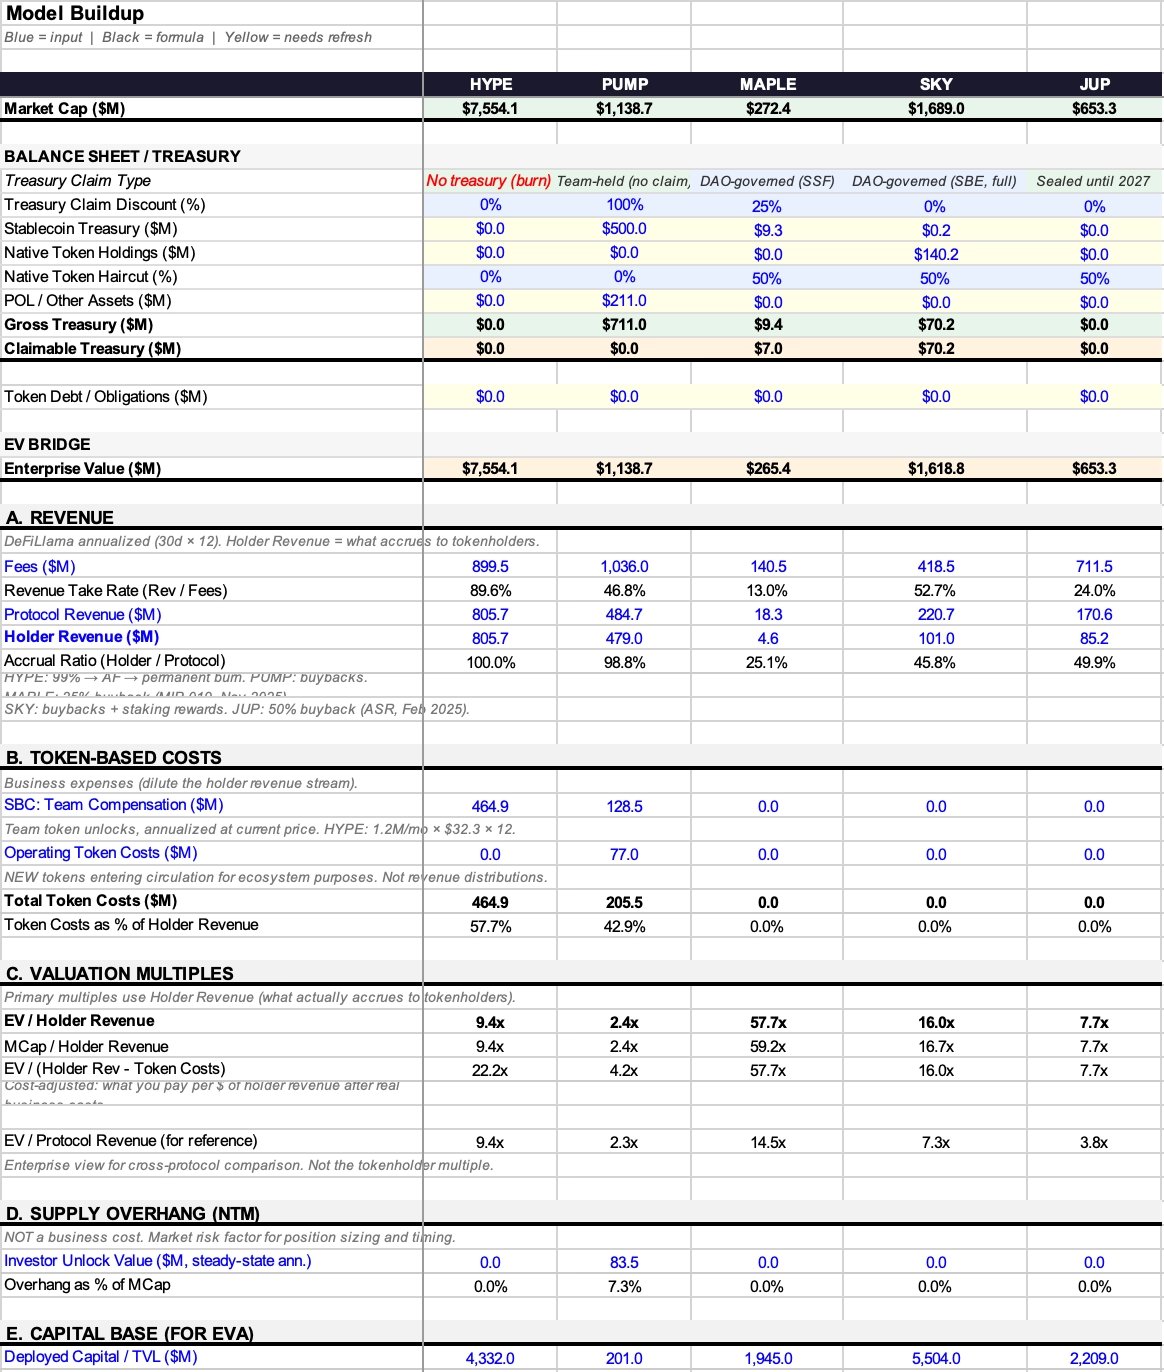
- Maple: казначейство составляет $9.36 млн (99.7% стабильные монеты), сумма небольшая. EV скорректировалась с $272 млн до $265 млн, влияние минимально.
- SKY: казначейство $140.3 млн, но 99.9% составляют собственные токены. После применения 50% скидки извлекаемая ценность составляет $70.2 млн, EV снижается с $1.69 млрд до $1.62 млрд.
- PUMP: сообщается о наличии около $700 млн стабильных монет, но отсутствует механизм управления и каналов распределения, поэтому держатели не могут их получить. Следовательно, извлекаемые активы = 0, EV = Рыночная капитализация.
- HYPE и JUP: аналогично работают механизмы чистого сжигания или закрытые казначейства, дополнительные оценки не требуются, EV = Рыночная капитализация.
2. Доход и стоимость токенов: какая часть действительно попадет в мой карман?
Разрыв между заработанным протоколом доходом и днями, фактически получаемыми держателями, — это место провала большинства оценочных фреймворков и ключевой фактор, влияющий на мультипликаторы оценки.
Доход можно представить в виде трехъярусного водопада:
- Комиссии: общая сумма, выплачиваемая пользователями.
- Доход протокола: часть, оставшаяся у протокола после выплат LP, валидаторам и другим «сторонам предложения».
- Доход держателей: часть, которая в конечном итоге достигает рук держателей токенов через обратный выкуп, сжигание или прямое распределение.
Посередине находятся два ключевых коэффициента конверсии:
- Коэффициент удержания (Retention Rate) = Доход протокола ÷ Комиссии (какую долю от общих комиссий оставляет протокол)
- Коэффициент распределения дохода держателям = Доход держателей ÷ Доход протокола (какая часть из оставленного в итоге доходит до держателей)
Наложение этих двух коэффициентов может давать кардинально разные результаты:
- HYPE: Retention Rate 89.6%, коэффициент распределения 100%. Из почти $900 млн комиссий в доход держателей поступило $805.7 млн.
- Maple: Retention Rate 13% ($140.5 млн комиссий → $18.3 млн дохода протокола), коэффициент распределения 25.1% ($18.3 млн дохода протокола → $4.6 млн дохода держателей). Совокупный проходной коэффициент составляет всего 3%, тогда как у HYPE — 90%.
В рамках одного фреймворка один показатель дает 3%, другой — 90%. Если напрямую сравнивать эти протоколы через «EV/Комиссии» или даже «EV/Доход протокола», разница будет колоссальной.
Почему в знаменателе следует использовать «Доход держателей», а не «Доход протокола»?
В классических финансах EV/Revenue работает, потому что акционеры обладают правом остаточного требования — юридически все они принадлежат им. Но у держателей токенов этого права нет, они получают лишь ту часть, которую заложена в экономику токена. Если доход лежит в казначействе под контролем команды без какого-либо механизма распределения держателям, то просто владение governance-токеном не делает этот доход «твоим».
Использование «Дохода протокола» в знаменателе искажает картину в пользу протоколов с низким коэффициентом распределения, делая их внешне более «дешевыми». Этот разрыв я называю «дисконтом по распределению».
На примере Maple:
- EV/Доход протокола = 14.5x
- EV/Доход держателей = 57.7x
Целых 4 раза разницы! При одних и тех же данных выбор разного знаменателя кардинально меняет ваше восприятие того, «какую цену устанавливает рынок».
3. Затраты: виды разведения
Термин «разведение» (dilution) слишком широко используется в криптоиндустрии: неверная классификация ведет к ошибочной оценке.
Тип 1: Поощрение команды (equity-like grants) — это операционные расходы
Еще несколько десятилетий назад Уоррен Баффетт говорил: если бонусы не являются затратами, то что это? Подарки? В классических финансах они отображаются в отчете о прибылях и убытках, снижая прибыль. В криптомире они проявляются как выпуск новых токенов в обращение, но экономическая суть абсолютно идентична — это реальная стоимость ведения бизнеса.
- HYPE: годовые бонусы команде составляют $464.9 млн, что поглощает 57.7% дохода держателей.
- PUMP: годовые бонусы команде составляют $128.5 млн.
Все они должны учитываться в мультипликаторах оценки.
Тип 2: Операционные стоимостные издержки по токенам (экологические гранты, привлечение пользователей и т.д.) — это также операционные расходы
Их функция аналогична затратам на привлечение клиентов (CAC); это фактические издержки, которые также следует включать в мультипликаторы. Помимо бонусов команде, у PUMP есть операционные стоимостные издержки в размере $77 млн, что доводит общую стоимость по токенам до $205.5 млн.
Критерий проверки прост: происходит ли создание нового предложения токенов?
Если протокол просто распределяет существующий доход стейкерам без дополнительной эмиссии, затраты уже отражены в предыдущих этапах денежного потока (т.е. в разнице между доходом протокола и доходом держателей).
Если протокол чеканит или разблокирует ранее не циркулирующие токены, это настоящее разведение — реальная бизнес-затрата.
Тип 3: Разблокировка токенов инвесторов после окончания vesting — это рыночное событие, а не операционная затрата
Вы не вычитаете продажу акций венчурными фондами из прибыли Apple ради получения «скорректированной прибыли». Аналогично, это не должно включаться в операционные мультипликаторы.
Годовое потенциальное продавленное давление инвесторов по PUMP составляет $83.5 млн, что равно 7.3% от рыночной капитализации. Это оказывает огромное влияние на динамику цен и рыночные процессы, но не является операционной затратой. Я вынес её в отдельный диагностический индикатор «общего налогового бремени по токенам для держателей» (соотношение стоимостных затрат по токенам + потенциального давления инвесторов к доходу держателей в %), но не включаю в базовые мультипликаторы оценки.
4. Четыре ключевых мультипликатора и один диагностический индикатор
Основываясь на вышеизложенной логике, мы получаем следующие метрики (здесь дано единообразное определение для дальнейшего использования):
- EV/Доход держателей (ключевой показатель): сколько денег вы платите за каждый доллар дохода, который в итоге поступает вам в карман.
- Рыночная капитализация / Доход держателей: аналогично предыдущему, но без корректировки на казначейство. Разница между ними отражает влияние баланса.
- EV/(Доход держателей - Стоимостные затраты по токенам) (мультипликатор с поправкой на затраты): вычитает реальные операционные издержки (бонусы команде, операционные расходы), но не включает давление инвесторов.
- EV/Доход протокола (только для справки): разница с EV/Доход держателей показывает величину «дисконта по распределению».
- Общее бремя по токенам для держателей (диагностический индикатор) = (Стоимостные затраты по токенам + Давление инвесторов) ÷ Доход держателей. Оно одним числом комплексно отражает двойное влияние операционных затрат и давления предложения. Например, у PUMP этот показатель равен 60.3%, что означает: на каждый $1 дохода держателей на рынок дополнительно обрушается $0.603 новым предложением. Само по себе это число не говорит напрямую о дороговизне или дешевизне актива, но указывает на динамическое соотношение денежных потоков и объема предложения.
5. Быстрый обзор данных и ключевые моменты по кейсам
- HYPE: коэффициент распределения 100%, множитель к доходу держателей 9.4x. Однако высокие бонусы команде повышают скорректированный по затратам мультипликатор до 22.2x. Структура дохода прозрачна, сложность кроется не в доходной части.
- PUMP: выглядит самым дешевым (2.4x), коэффициент распределения 98.8%. Но казначейство неизвлекаемо, а в августе 2026 года запланирована масштабная разблокировка. Скорректированный по затратам мультипликатор возрастает до 4.2x, общее бремя по токенам достигает 60.3% (максимум среди выбранных образцов).
- MAPLE: наибольший дисконт по распределению (в 4 раза). Доход протокола 14.5x против дохода держателей 57.7x, колоссальный разрыв. Нет стоимостных затрат по токенам, поэтому скорректированный мультипликатор остается без изменений.
- JUP: самый чистый баланс. Благодаря решению по governance «net-zero emission» отсутствуют стоимостные затраты по токенам, давление инвесторов и неизвлекаемое казначейство. Все мультипликаторы стремятся к отметке 7.7x.
- SKY: коэффициент распределения 45.8%, выступает лучшим примером того, «как выбор знаменателя влияет на оценку». Мультипликатор к доходу протокола равен 7.3x (кажется дешевым), а к доходу держателей — 16.0x (уже не так дешево). Казначейство состоит преимущественно (на 99.9%) из собственных токенов, чья стоимость требует скидки.
6. Заключение
У этого фреймворка наверняка есть недостатки:
- Дисконт по правам требования к казначейству субъективен: я ставлю 25%, ты можешь поставить 50%, никто никого не переубедит.
- Оценка «происходит ли дополнительная эмиссия» может усложниться: у некоторых протоколов функции чеканки активны, но каналы распределения мертвы, токены скапливаются в нераспределенных пулах, ситуация размывается.
- Данные содержат шум: годовой расчет на основе 30 дней с DeFiLlama из-за разных месяцев среза может делать один и тот же протокол вдвое дешевле или дороже на первый взгляд.
Но это как минимум работоспособная отправная точка. EV/Доход держателей с корректировкой на баланс и фактические операционные издержки позволяет четче понять: какой объем дохода, который реально попадет в твой карман, ты покупаешь за каждую потраченную единицу.
Разрыв между заработанным протоколом доходом и выплатами держателям — крупнейшее фундаментальное расхождение на текущем рынке. Многие протоколы генерируют сотни миллионов долларов комиссий, а держатели получают лишь каплю, причем большинство оценочных фреймворков даже не проводят границу между этими понятиями.
К счастью, индустрия начинает уделять внимание захвату стоимости: активируются кнопки сборов комиссий, обратный выкуп заменяет инфляционное стейкинг, DAO голосуют за приостановку грантов. Мы создаем инструменты, чтобы точнее измерять то, что происходит на самом деле.
7. Источники данных и методологические примечания
Данные о доходе: годовые показатели DeFiLlama (последние 30 дней × 12). Преимущество: более чувствительны, чем данные за полгода. Недостаток: ежемесячные колебания могут добавлять шум.
Доход держателей: напрямую используется поле DeFiLlama «Доход держателей», включающее только обратный выкуп, сжигание и прямое распределение.
Данные о казначействе:
MAPLE: $9.36 млн (DeFiLlama, 99.7% стабильные монеты)
SKY: $140.3 млн (DeFiLlama, 99.9% собственные токены)
JUP: $0 (закрытое казначейство)
PUMP: средняя оценка стабильных монет — $500 млн (фактический диапазон $286 млн – $800 млн)
Стоимость токенов:
MAPLE: $0. Предложение MIP-019 (октябрь 2025 г.) завершило распределение стейкинга. Хотя смарт-контракт с инфляцией 5% может продолжать чеканку, каналы распределения отсутствуют. (Источник: docs.maple.finance, The Defiant 2025/10/31)
SKY: $0. Модуль сбережений (STR) теперь распределяет SPK и Chronicle Points, а не токены SKY. (Проверено в марте 2026 г. на app.sky.money/rewards). Данные Rune об «600 млн SKY ежегодно» от августа 2024 года устарели, но governance может перезапустить процесс в любой момент. (Источник: sky.money FAQ, vote.sky.money)
JUP: $0. Предложение о «нулевом разведении», утвержденное 22 февраля 2026 г. (75% «за»). Казначейство DAO закрыто до 2027 года.
Давление инвесторов:
PUMP: годовое давление $83.5 млн. Фактическая разблокировка начинается в августе 2026 года, реальное давление на ближайшие 12 месяцев составит около $48.7 млн (расчет на 7/12 месяцев).
Метрики кредитных протоколов:
MAPLE: используется реальный управляемый актив (AUM) ($3.79 млрд, отчет за Q1 2026), а не TVL с DeFiLlama ($1.945 млрд). Чистая процентная маржа (NIM) = Доход протокола / AUM. Детальные метрики см. в приложении Excel.
Cash OpEx: не оценивался. Поскольку протоколы не раскрывают эти данные, догадки приведут к ложному ощущению точности.
Оценка эквити-бонусов: рассчитана по текущей цене токена. Чувствительно к изменениям котировок.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Four Pillars










