Две финальные парадигмы банков будущего: всеобъемлющее противостояние Revolut и Nubank
Автор: Insights4VC
Перевод: TechFlow
Обзор: За последние десять лет в эпоху мирового бума финтех-компаний европейская Revolut и латиноамериканская Nubank продемонстрировали принципиально разные траектории взрывного роста, став двумя эталонными моделями цифровых банков нового поколения. Revolut быстро масштабируется глобально за счёт диверсифицированных комиссий, высокочастотной форекс-торговли и инноваций в криптоактивах, тогда как Nubank опирается на массивную базу безбанковских кредитных карт, глубокие локальные спрэды по депозитам и кредитам, а также экстремально низкие издержки обслуживания, формируя прочный мотор прибыли с высоким барьером входа.
В данном исследовательском материале проводится полный обзор финансовых показателей, структуры балансов, расширения лицензий и стратегии интернационализации стейблкоинов Revolut и Nubank к концу 2026 года. Путём детального разложения базовых механизмов мультипликаторов оценки, экспозиции кредитных рисков и регуляторных требований предоставляется весомое эмпирическое основание для понимания коммерческого финала глобального цифрового банкинга и новых блокчейн-парадигм будущего.

Методология: Настоящий отчёт призван систематизировать последние бизнес-прогрессы, финансовые результаты, пути международной экспансии и стратегии в области цифровых активов Revolut и Nubank, а не прямо сравнивать или оценивать их уровни стоимости.
Финансовые и операционные метрики, представленные в отчёте, служат преимущественно для справочных целей. Учитывая объективные различия между компаниями в периодах отчётности, стандартах бухгалтерского учёта, методах расчёта и фундаментальных бизнес-моделях, данные не обладают абсолютной сопоставимостью.
4 ноября компания подтвердила оценку в $115 млрд. Ранее она провела транзакцию по продаже акций вторичного рынка с участием известных институтов: Glade Brook, Coatue, Durable Capital Partners, T. Rowe Price Associates и Baillie Gifford.
Данная новая оценка демонстрирует рост на 53% по сравнению с оценкой в $75 млрд в 2025 году и более чем 150% — по сравнению с $45 млрд в 2024 году.
Сделка относится к перераспределению существующих акций: текущие акционеры продают часть своих долей, это не новый раунд финансирования на первичном рынке. Цифра в $115 млрд отражает согласованную стоимость акций между сторонами сделки и не означает фактическую сумму поступивших в компанию средств.[1]
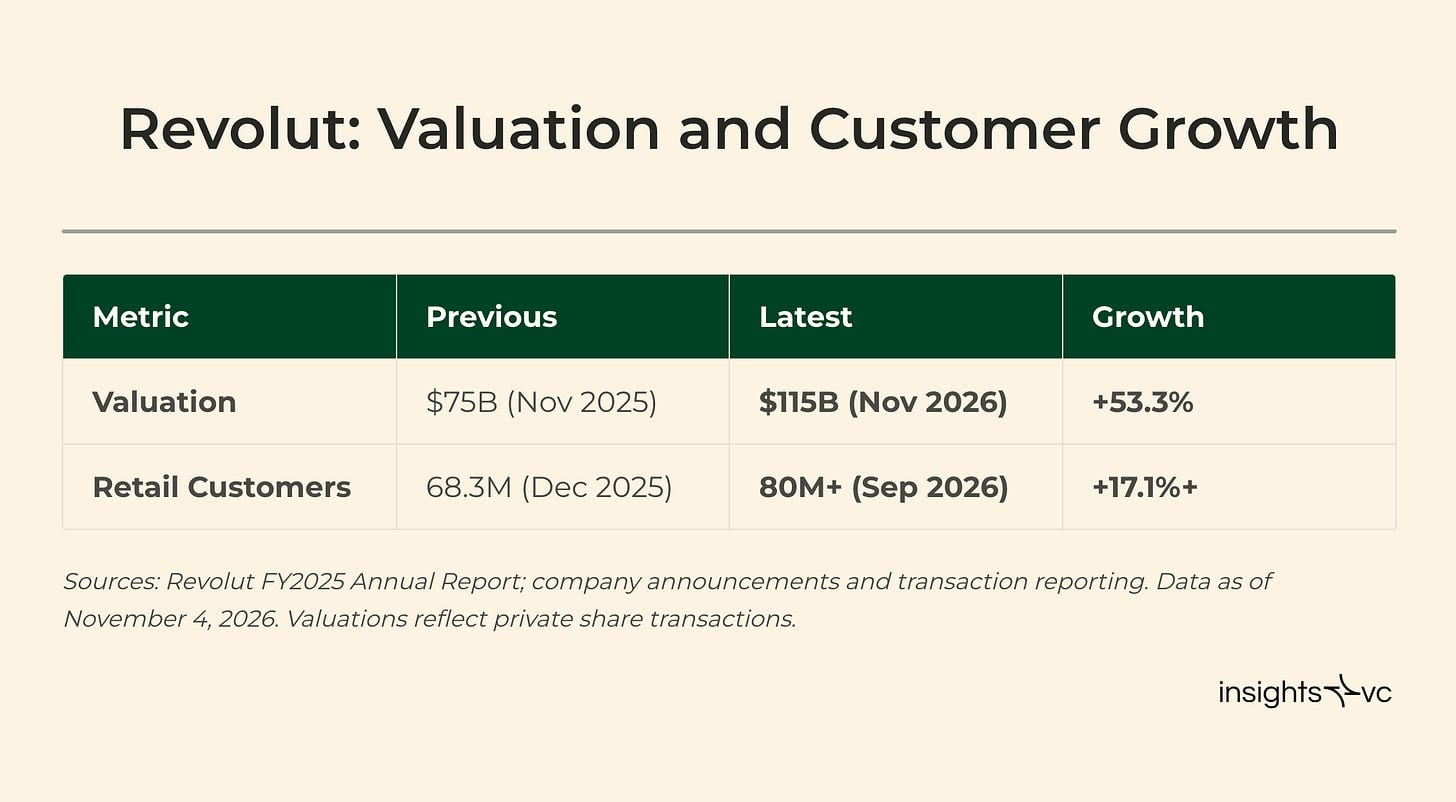
Рис. Динамика роста оценки Revolut по годам и тренды оценки на вторичном рынке
С момента публикации нашего предыдущего отчёта о Revolut в марте рыночная обстановка существенно изменилась.
Компания расширила деятельность под банковскими лицензиями в новые рынки, получила ключевые регуляторные разрешения и значительно увеличила глобальную клиентскую базу с 68,3 млн на конец 2025 года до более чем 80 млн.
Свежие аудиторские отчёты Revolut за весь 2025 финансовый год полностью подтверждают сильную прибыльность бизнеса.
По фунтам стерлингов выручка выросла на 46% год к году, достигнув £4,52 млрд (ок. $6 млрд); прибыль до налогов составила £1,71 млрд (ок. $23 млрд); чистая прибыль — £1,31 млрд (ок. $17 млрд).[1, 2, 3]
В 2025 финансовом году выручка от операций по картам составила ок. $1,3 млрд, подписок — $936 млн, управления активами (Wealth Management) — $876 млн, валютных сделок — $800 млн.
Следует отметить, что сегмент управления активами также включает традиционные ценные бумаги и сырьевые товары, поэтому причисление всех доходов исключительно к цифровым активам привело бы к переоценке монетизации криптовалюты.
Доход от процентов составил £974 млн (ок. $13 млрд). Здесь исправлена ранее использованная в материалах Insights4VC маркировка валютой доллары.
Согласно отчётности в фунтах, доходы от комиссий (не связанные с процентами) составляют около 76% совокупной выручки. На корпоративное направление Revolut Business приходится 16% общей выручки по сегментам.[2, 3]
Подписки обеспечивают стабильный поток регулярных доходов, тогда как выручка от карт, валютных операций и управления активами напрямую зависит от высокой активности пользователей. Доходы от процентов подвержены чувствительности к процентным ставкам по депозитам и доходности процентных активов. Несмотря на диверсификацию источников, это не означает одинаковой устойчивости каждого направления.
По расчётам на основе нерондуленных данных в фунтах, чистая маржа по итогам 2025 фингода составила 28,9%, что ниже часто цитируемых рынком 37,9% по прибыли до налогообложения. Оба показателя отражают параметры зрелого периода и не могут напрямую экстраполироваться на прибыльность новых банковских юридических лиц.[2]
Заявленные внешними источниками $675 млрд клиентских средств фактически охватывают различные юридические конструкции.
В основу лежат активы на сумму £50,183 млрд, включая £36,143 млрд внутрибалансовых фиатных остатков и £14,040 млрд депозитов в банках-партнёрах и гибких фондов денежного рынка.
Из фиатных остатков £27,194 млрд относятся к депозитным счетам клиентов, £8,949 млрд — к электронным деньгам.
Этот агрегированный показатель преимущественно отражает ширину распределения средств в экосистеме Revolut, а не является пулом всех депозитов, доступных для кредитования.
Официальный заявленный коэффициент кредита к депозитам (Loan-to-Deposit Ratio) 6,2% рассчитывается исходя из общих кредитов и внутрибалансовых клиентских депозитов, полностью исключая вышеупомянутые партнёрские накопления и фонды денежного рынка.[2]
По состоянию на декабрь 2025 года объём кредитного портфеля Revolut составлял около $29 млрд, в то время как высоколиквидные инвестиции в наличные и государственные облигации занимали около 90% совокупных активов.
Такая структура баланса наглядно объясняет, как компания генерирует существенную прибыль при крайне низком риске дефолтов по потребительским кредитам.
Однако это также делает её прибыльность высоко зависимой от макроэкономических ставок, активности на платформе и расходов на привлечение клиентов (CAC).
Капитальные ресурсы на групповом уровне составляют £4,9 млрд, полностью классифицируемые как основной капитал первого уровня (CET1). Данный показатель не подлежит прямому механическому сравнению с достаточностью капитала отдельных бразильских банковских подразделений.[2]
Ещё одна корректировка касательно пользовательской лояльности: количество клиентов, использующих платформу в качестве основного банка, выросло на 45% в 2025 году.
Это не означает, что именно 45% всей клиентской базы Revolut используют её как основной банк (ранее в мартовском отчёте была допущена такая ошибка трактовки).
Инвестиционная логика здесь принципиально иная: быстрый рост базы основных пользователей действительно впечатляет, однако внешние наблюдатели не могут однозначно вывести из этого реальный уровень проникновения во всей базе и соответствующую долю взноса в выручку.[2, 3]
Внедрение банковских лицензий постепенно подкрепляет глобальные амбиции Revolut. Ноябрьское официальное сообщение перечисляет банковские услуги, запущенные в Великобритании, Мексике, Австралии и Новой Зеландии в течение 2026 года.
Регулятор Новой Зеландии подтвердил её банковскую регистрацию 3 ноября, после чего компания в тот же день начала выпускать локальные банковские продукты.
Деятельность в Швейцарии пока находится на стадии подачи заявки на лицензию: в сентябре компания обязалась инвестировать более 150 млн швейцарских франков на протяжении пяти лет, процесс утверждения лицензии продолжается.[1, 4, 5]
Кроме того, полнофункциональные банковские лицензии получены во Франции и Колумбии.
Полученная в августе французская лицензия создала второй ключевой европейский хаб помимо Литвы, с планом постепенного переноса основной массы клиентов Западной Европы.
Одобрение колумбийской лицензии в сентябре оставило около 200 тысяч пользователей в листе ожидания, официальный запуск ожидается в 2027 году.
Эти две ключевые лицензии существенно расширяют потенциал развертывания, но пока не сформировали зрелого потока доходов.[29]
На американском рынке Округ Office по надзору за валютной валютой (OCC) выдал разрешение 2 сентября, которое было опубликовано Revolut 3 сентября: получена предварительная условная санкция, впоследствии требующая выполнения ряда регуляторных проверок и операционных стандартов.
Что касается Аргентины, анонс от 24 сентября касается получения регуляторного разрешения на приобретение банка Banco Cetelem. Процесс чётко разделяет одобрение сделки, закрытие сделки и последующий официальный запуск для клиентов на три независимых этапа.
Если рассматривать все страны, достигшие промежуточных успехов, как полностью функционирующие зрелые банки, очевидно, это преувеличит масштаб его реальной глобальной распределительной сети.[6, 7]
Стремительная трансграничная экспансия также увеличивает нагрузку на compliance и управление рисками.
27 октября агентство Reuters со ссылкой на The Financial Times сообщило, что Управляющий орган по пруденциальному регулированию (PRA) проводит проверку механизма утверждения продуктов, другие независимые сообщения указывают на внедрение механизма экспертной проверки по статье 166.
Ранее The Financial Times сообщал, что Европейский центральный банк наложил регуляторные ограничения на Revolut в 2025 году из-за дефектов в процессе согласования продуктов.
Необходимо объективно прояснить, что подобные уведомления представляют собой меры повседневного регуляторного вмешательства, а не окончательное заключение о правонарушении или новейший штраф.
Однако в коммерческом плане ужесточение контроля за выводом новых продуктов напрямую ограничивает темпы превращения банковской лицензии в фактическую операционную выручку.[8, 9]
Лицензии Revolut на крипто-бизнес также демонстрируют высокую степень локализации.
19 октября его Gibraltar субсидиариат получил лицензию на распределённый реестр (DLT), опубликовав одновременный факт превышения границы в 16 миллионов криптопользователей.
В Европейской экономической зоне相关业务 (relevant operations) управляются через Revolut Digital Assets Europe в рамках единого комплаенса регуляторной рамки MiCA.
Лицензия Гибралтара служит преимущественно ещё одной точкой опоры для глобальной экспансии, а не паспортом для неограниченного сервиса во всех суверенных государствах.[10]
Выпуск евро-стейблкоина EURR знаменует дальнейшее углубление крипто-экспансии компании за пределы брокерских услуг по трейдингу.
Проект был представлен 8 августа и начал поэтапное пилотное тестирование на сети Ethereum для квалифицированных клиентов в Дании, Польше и Португалии.
Эмитентом выступает Bridge Building из холдинга Stripe, тогда как Revolut предоставляет фронтендный бренд и массивные каналы дистрибуции; основные сценарии сосредоточены на беспрепятственном конвертировании между фиатом евро, криптоактивами и внешними кошельками с автономным хранением.
На данный момент ни официальные анонсы, ни годовые отчёты не раскрывают конкретный объём обращения EURR, масштаб расчётов, независимую прибыльность, а также долю выручки Revolut от процентов на резервах underlying reserves.[11]
Мотор прибыли, созданный Nubank
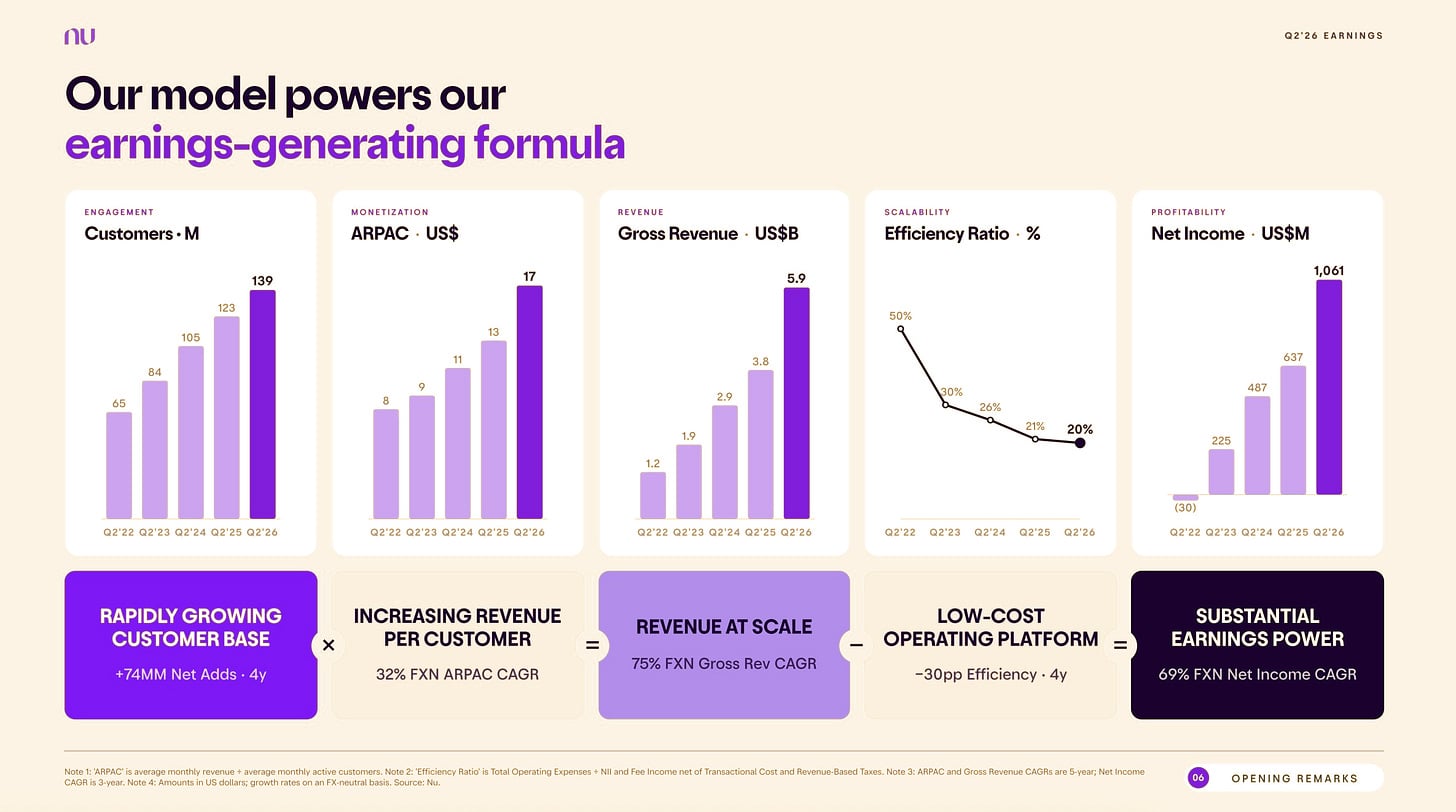
Рис. Ключевые финансовые показатели Nubank и панорама проникновения пользователей в Латинской Америке
По состоянию на последний узел статистики в свежеопубликованной отчётности Nu Holdings (материнская компания Nubank) за второй квартал 2026 года глобальная клиентская база достигла 138,9 миллиона человек.
Базовый рынок в Бразилии насчитывает почти 118 миллионов человек, мексиканский рынок преодолел отметку в 15,8 миллиона, колумбийский — более 5 миллионов.
Последующий сентябрьский анонс дополнительно подтвердил, что общая пользовательская база компании по всей Латинской Америке перешла порог в 140 миллионов человек. Цитируемые далее ключевые операционные коэффициенты базируются на отчётности по состоянию на конец июня.[12, 14, 19, 28]
Ежемесячная активность платформы (MAU) составляет 83,5%, а на внутреннем бразильском рынке превышает 86%.
Метрика активного клиента у Nubank установлена чрезвычайно строго: требуется факт генерации выручки в течение последних 30 календарных дней, а не просто открытие приложения или вход в систему.
Во втором квартале средний месячный доход на одного клиента (ARPAC) вырос до $17,1, тогда как средние ежемесячные издержки на обслуживание одного клиента составили около $1.
Важно отметить, что данный показатель издержек на обслуживание включает лишь обработку транзакций, поддержку клиентов и рутинные операционные расходы, исключая огромные статьи потерь по кредитным дефолтам и общие административные издержки, поэтому простое вычитание друг из друга не позволяет получить истинную чистую прибыль на одного клиента.[12, 16]
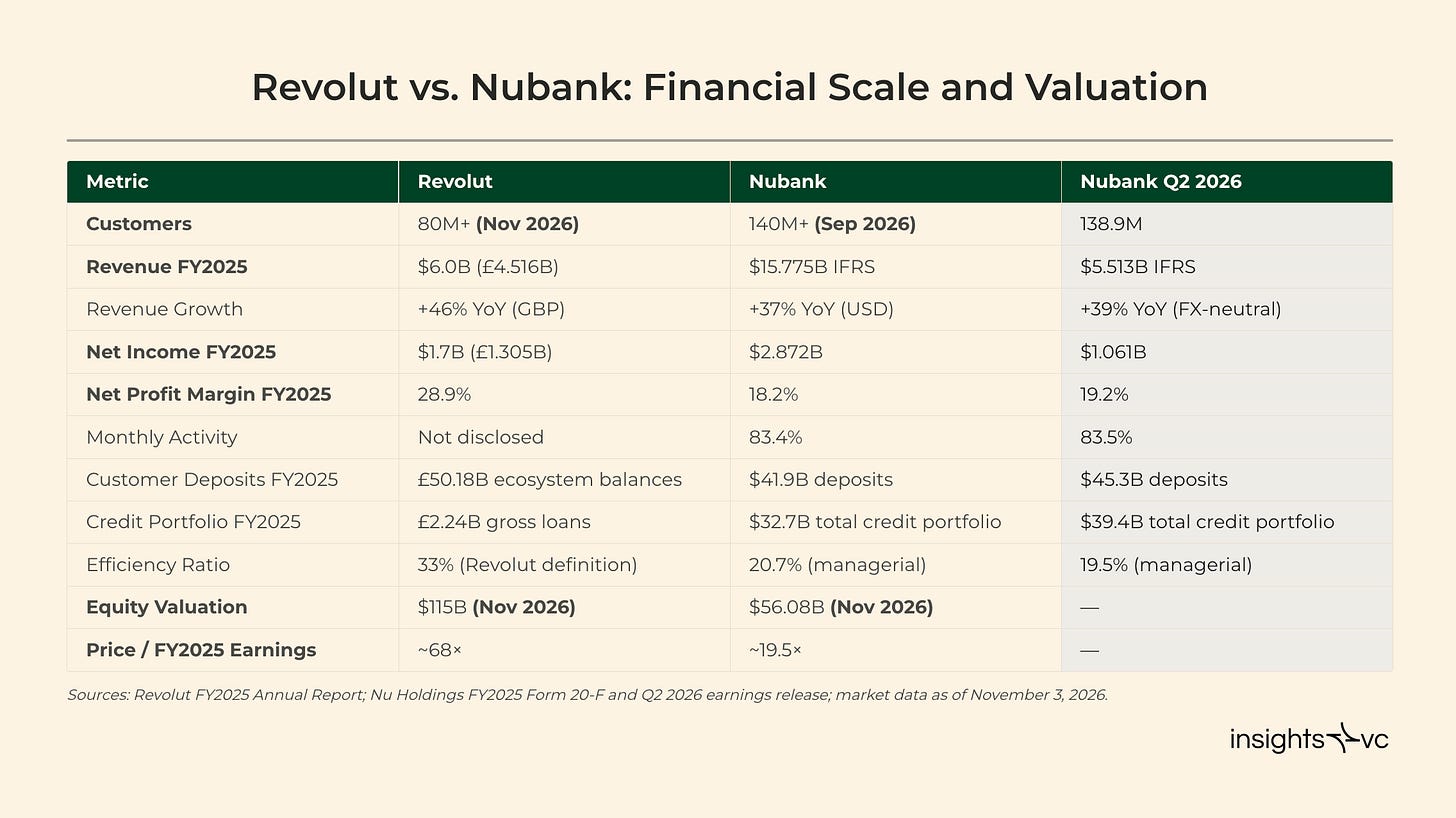
Рис. Сравнительная диаграмма масштабирования клиентов, активности и показателей монетизации Revolut и Nubank
В управленческой отчётности Nubank выручка за второй квартал достигла $5,876 млрд, что составляет рост на 39% год к году в долларовом эквиваленте постоянного курса и на 6% квартал к кварталу.
При прямом конвертировании в номинальных долларах披露 (disclosed)同比增长 (YoY) и рост квартал к кварталу (QoQ) составляют соответственно 55,8% и 10,5%.
Чистая прибыль за квартал составила $1,061 млрд, что соответствует росту на 49% год к году в постоянном курсе и 66,6% в номинальном выражении.
Эффект курсовой перерегистрации валют выступает главным источником такого значительного расхождения между двумя методиками подсчёта.[12]
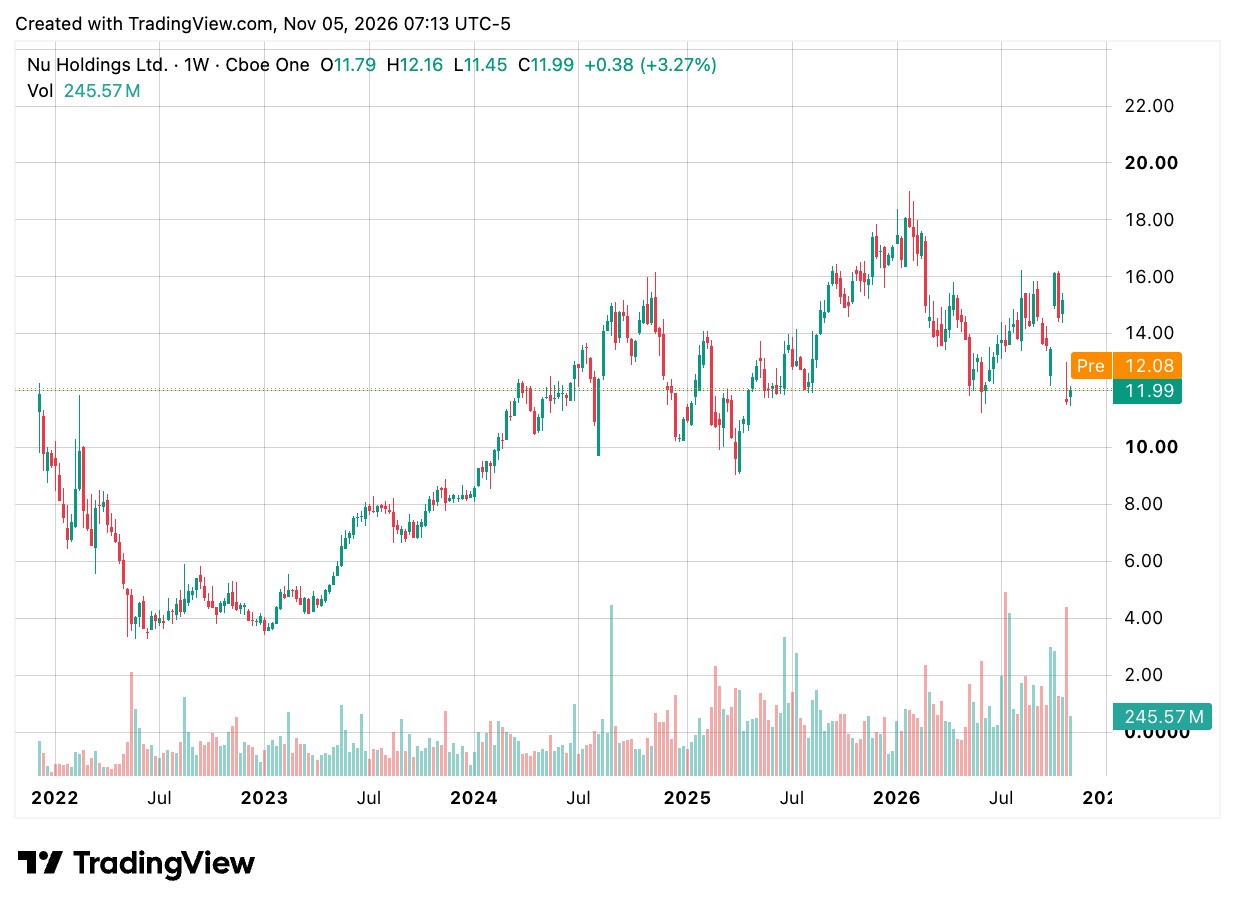
Рис. Публичная динамика торгов Nu Holdings на Нью-Йоркской фондовой бирже
Истинная логика корректировок управленческих метрик по сравнению с международными стандартами
В соответствии с Международными стандартами финансовой отчётности (IFRS) общая выручка Nu составляет $5,5132 млрд: включая $4,7606 млрд процентов и чистой прибыли по финансовым инструментам, а также $752,6 млн доходов от комиссий и вознаграждений.
Однако в её опубликованных управленческих отчётах общая выручка скорректирована вверх до $5,8757 млрд.
Официальная таблица сопряжения отчётов отражает чистую корректировку в размере $362,4 млн, в которую входят корректировки по кредитам на $64,9 млн, корректировка по подоходному налогу на проценты от плавающих депозитов на $233,8 млн и корректировка комиссионных доходов на $63,8 млн.[12]
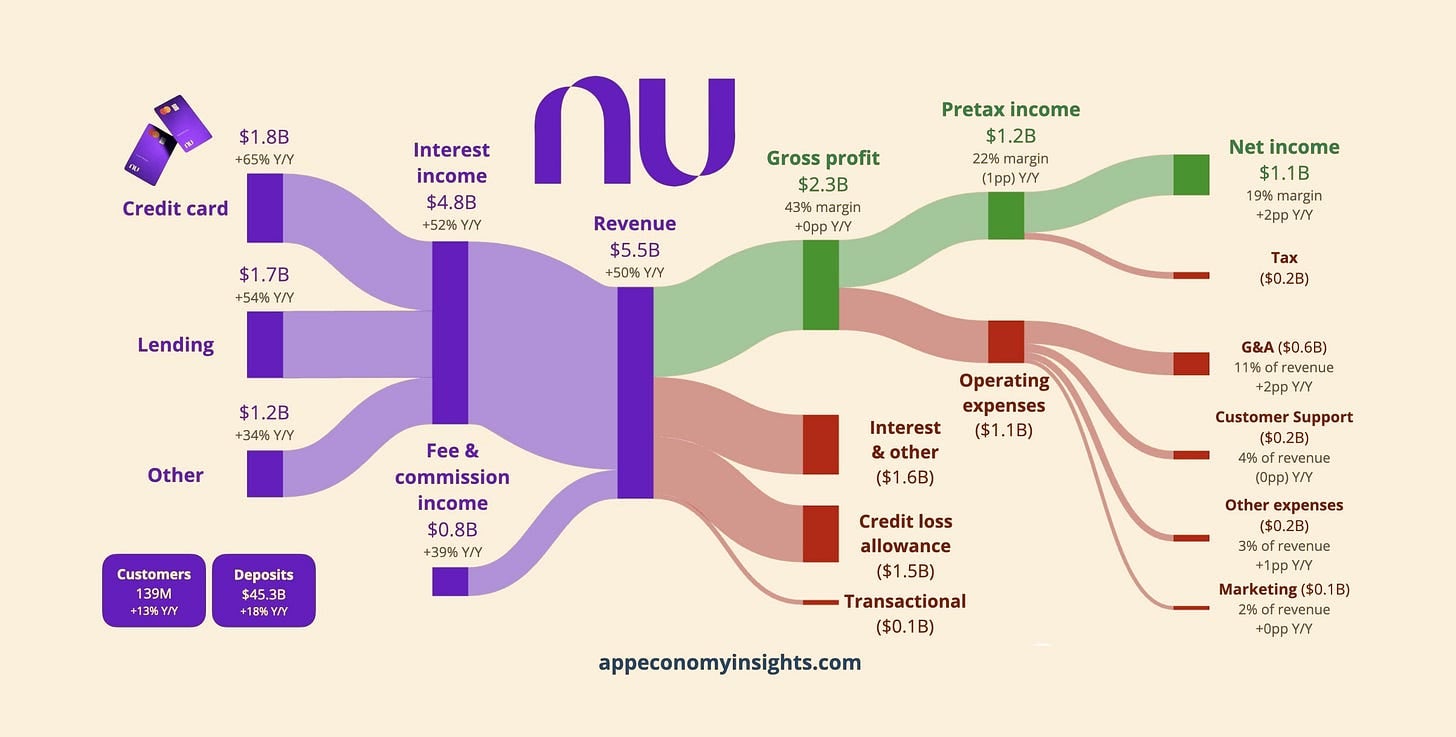
Рис. Детальная декомпозиция моста коррекции показателей IFRS и управленческой отчётности Nubank
Воздействие этих корректировок распространяется дальше вниз на строки затрат.
Стоимость фондирования скорректирована с $1,5567 млрд до $1,3721 млрд; кредитные потери возросли с $1,4822 млрд до $1,6908 млрд; транзакционные затраты слегка скорректированы с $1,278 млрд до $1,308 млрд; в прямых расходах появилась новая статья оборотных налогов на сумму $240,9 млн.
Таким образом, валовая прибыль выросла с $2,3465 млрд до $2,411 млрд, операционные расходы снизились с $1,1056 млрд до $806,2 млн, прибыль до налогообложения увеличилась с $1,2363 млрд до $1,6303 млрд.
Налог на прибыль также相应的 (correspondingly) вырос с $175,2 млн до $569,2 млн, в конечном итоге чистая прибыль, принадлежащая материнской компании, осталась неизменной на уровне $1,0611 млрд.
Эти переклассификации статей и корректировки эффективных ставок налога ярко демонстрируют, что общая выручка руководства, выручка по стандартам IFRS и чистый процентный доход категорически недопустимо смешивать.[12, 15]
Во втором квартале Nubank получил чистый процентный доход около $3,7 млрд, чистая процентная маржа (NIM) составила феноменальные 22,9%, в то время как скорректированная по риску NIM всё ещё достигала 12,4%.
В составе валовой прибыли по управленческим метрикам кредитное направление занимает 41%, доход от плавающих депозитов — 34%, комиссии и сборы — 25%.
Следует подчеркнуть, что приведённые пропорции отражают вклад в валовую прибыль, а не структуру выручки.
Проценты по депозитам и комиссионные формируют большую часть стабильной валовой прибыли, однако именно кредитный бизнес остаётся главным источником волатильности и рисков экспозиции.[14]
Из её совокупного кредитного портфеля в $394 млрд овердрафты по кредитным картам составляют около $260 млрд, бесколлатеральные потребительские кредиты — $103 млрд, обеспеченные кредиты — $31 млрд.
Общий объём клиентских депозитов достигает $453 млрд, средняя комбинированная стоимость фондирования удерживается на уровне 88% от межбанковской ставки.
Эта относительная базисная модель стоимости фондирования радикально отличается от фиксированных ставок: высокотарифная среда Латинской Америки一方面 (on one hand) увеличивает доходность от депозитов,另一方面 (另一方面) усугубляет стоимость обязательств банка и давление дефолтных выплат заёмщиков.[14]
Невзирая на выдающиеся 33% годовой рентабельности собственного капитала (ROE), показатели качества кредитования требуют осторожной оценки.
Раскрытие Nubank показывает дивергенцию в показателях просрочки по потребительским кредитам: краткосрочные проблемные займы сроком от 15 до 90 дней улучшились до 4,8%, тогда как доля просрочки свыше 90 дней выросла до 6,9%.
Руководство приписывает краткосрочное улучшение сезонным факторам и честно признаёт, что активно расширяло пул заёмщиков с высоким уровнем риска.
Согласно расчётам чувствительности, если затраты на кредиты во втором квартале возрастут на 10%, при прочих равных这将 (это) сократит прибыль до налога примерно на $169 млн, что эквивалентно 10% от прибыли руководства до налога. Это сценарное моделирование, а не прогноз убытков.[12, 14]
Достаточность капитала выступаетAnother (ещё одним) критическим ограничением. Коэффициент основного капитала первого уровня (CET1) бразильского консорциума по prudent (prudent) регулированию на конец июня составил 11,9%, общий коэффициент достаточности — 15,7%, что свидетельствует о снижении по сравнению с декабрем предыдущего года (13,0% и 16,6%).
Консорциум соблюдает местные регуляторные стандарты, однако непрерывное расширение кредитных рисков взвешенных активов указывает на то, что стремительное кредитование rapidly (быстро) истощает капитальный буфер. Поддержание высоких доходностей не освобождает от необходимости реинвестирования прибыли или трансграничного перераспределения капитала, и достаточность субсидиариати в Бразилии не репрезентирует всего группу Nu Holdings.[13]
Фокус экспансии Nubank на внутреннем бразильском рынке постепенно смещается в сторону углубленной работы с имеющейся базой.
Премиум-бренд Ultravioleta ориентирован на состоятельных клиентов, тогда как бренд Croma, запущенный в июле, позиционируется для заполнения пробела среднего сегмента между масс-маркет розницей и премиум-банкингом.
За счёт объединения подписок, сберегательных счетов с повышенной доходностью и льгот премиальных карт компания продолжает укреплять якорную связь с основным счётом.
Стандарты признания «основного счёта» в Nubank чрезвычайно жёсткие: требуется перевод не менее половины посленалогового месячного дохода на NuAccount, причём этот коэффициент проникновения учитывается исключительно среди активных клиентов, прошедших период акцептации в 12 месяцев.
Этот строгий показатель также не подлежит смешению с публикуемой Revolut метрикой роста основных счетов.[16, 17]
Мексика стала самой прозрачной ареной для прямого столкновения обоих гигантов.
База клиентов Nubank достигла 16 миллионов человек в июле, официальный запуск банковских услуг состоялся 6 августа; Revolut запустил банковские операции 27 января, преодолев отметку в 500 тысяч пользователей к 8 июня.
Несмотря на различия в периодах статистики, это ярко подчеркивает колоссальный барьер установленной базы, накопленный Nubank благодаря преимуществу локального первооткрывательства.
Колумбия с базой свыше 5 миллионов пользователей и депозитами около $33 млрд формирует третий ключевой фронт, однако абсолютное лидерство всё ещё закреплено за Бразилией.[14, 18]
Собственная глубокая нейросеть NuFormer способна оказать глубокое влияние на两端 (обоих концах): одобрение кредитов по линиям риск-контроля и снижение издержек на обслуживание.
В официальном сообщении заявлено, что данная модель уже глубоко внедрена в процессы выдачи кредитов по картам и беззалоговым займам в Бразилии и Мексике, тогда как кредитование малого бизнеса и карты в Колумбии находятся на этапе тестирования.
Компания также раскрыла, что ИИ-чатбот теперь принимает более 60% консультационных диалогов на внутреннем рынке Бразилии.
Тем не менее, речь идёт о внутренних операционных данных компании, а не об аттрибуции прибыли, верифицированной независимыми третьими лицами. Оптимизация предиктивных моделей ИИ теоретически повышает надёжность кредитования, но дефолты по новым кредитам проявляются лишь с течением времени.
Более того, средний ежемесячный издержки на одного клиента лишь незначительно возросли с $0,8 до около $1, что сигнализирует о том, что ИИ ещё не смог напрямую и заметно снизить абсолютные издержки на единицу пользователя.[12, 15]
Nu Global трансформирует трансграничную модель дистрибуции
Nubank Crypto в марте раскрыл, что количество клиентов с криптовалютой на руках превысило 7 миллионов; линейка продуктов включает покупку/продажу криптоактивов, ончейн-кастодию и функцию обмена на USDC.
Их продукт управления капиталом Earn Crypto запустил услугу стейкинга SOL 17 марта, рекламная годовая доходность составила 6%.
Необходимо прояснить, что ранняя программа возврата баллов за USDC на бразильском рынке представляла собой отдельный продукт, и её исходная ставка в январе 2025 года не может быть напрямую приравнена к текущей долгосрочной фиксированной доходности.[22, 23]
Представленный 10 сентября аккаунт Nu Global полностью использует токены USDC и EURC от Circle в качестве фундаментальной основы для долларовых и евро-балансов.
Официальные документы октября утверждают предоставление максимальной плавающей годовой доходности в 3,50% для доллара и 2,20% для евро с ежедневным начислением и отсутствием ограничений по сроку блокировки.[19, 20]
Аккаунт поддерживает трансграничные переводы в более чем 35 стран, оснащён виртуальной картой Mastercard для оплаты покупок, а также позволяет совершать сделки с цифровыми активами за комиссию 0,8% за каждую операцию.
Платформа освобождает от платы за ведение счёта и комиссии за переводы, лимит перевода на одну транзакцию варьируется от $1 до $10 тыс.
Виртуальная карта списывает средства напрямую с баланса USDC, баланс EURC предварительно должен быть конвертирован в доллары США, снятие наличных в банкоматах не поддерживается.[19, 20]
В базовых финансовых инфраструктурах Nu Global предусмотрены чёткие партнёры-проектанты: швейцарский лицензированный цифровой банк Sygnum обеспечивает конвертацию валют, торговлю активами, базовую казначейскую custody (хранение) и выдачу банковских гарантий швейцарских учреждений.
Однако правовым контрагентом при подписании договоров выступает Nu Global AG, а не прямой установ creditor-debtor (creditor-debtor) отношений с традиционными банками по депозитам.
Условия предоставления услуг дают пользователю лишь право требования по договорной рефинансированию (repayment), но не юридическое владение специализированными изолированными токенами в цепочке.
В случае банкротства клиенты будут выступать в статусе необеспеченных кредиторов Nu Global, смогут отдельно претендовать на выплаты на основании банковских гарантий, при этом процедура удовлетворения будет подчинена условиям гарантии и сопутствующим затратам на regulating liquidation (regulated clearance).[21]
В плоскости комплаенса Nu Global AG подчиняется самопроверкам в сфере борьбы с отмыванием денег через ассоциацию стандартов финансовых услуг (VQF).
Соглашение пользователей явно оговаривает, что компания не подлежит прямому prudential (prudential) надзору со стороны Швейцарского ведомства по финансовым рынкам (FINMA), а средства на счётах не получают никакой защиты официального страхования депозитов.
Следовательно, внешний маркетинг абсолютно недопустимо ошибочно подавал гарантию коммерческого банка Sygnum под видом швейцарского государственного страхования депозитов или страхования по линии американского FDIC.[21]
Банковский аккаунт, созданный Nubank внутри США, юридически полностью отделён от описанной выше конструкции.
Фактически клиентские депозиты размещаются в банке-партнёре Lead Bank, который застрахован FDIC, предлагает плавающую годовую доходность 3,50% и не имеет минимального порога открытия.
Полноценная заявка Nubank на получение американской банковской лицензии была одобрена в условной форме регулятором OCC в январе, однако запуск услуг в сентябре реализован в формате партнёрской банковской модели.
На текущий момент реальное проникновение аудитории и доходный вклад Nu Global не выделяются в отчётности отдельно, публичных финансовых доказательств существенного прироста консолидированной чистой прибыли материнской компании за счёт данного бизнеса не имеется.[19, 27]
Комплексное моделирование коммерческой экономической модели
Revolut практическими результатами доказывает, что даже при крайне низкой экспозиции по кредитным рискам возможно достичь высочайшей прибыльности.
В противовес этому массивный фундамент потребительского кредитования Nubank придаёт решающее значение кредитным одобрениям, тогда как огромный массив транзакционных данных и глубокая связь с основным счётом мощно подпитывают кредитные решения.
При оценке её превосходной операционной эффективности необходимо учитывать потенциальный риск кредитных дефолтов.
Локальная инфляция и базовые ставки напрямую влияют на платёжеспособность заёмщиков и толщину чистой процентной маржи, тогда как инвесторы в долларовом эквиваленте обязаны принимать на себя риски валютной перекладки.
Широкий спектр доходов от комплексных комиссий Revolut significantly (significantly) снижает зависимость от кредитных спредов, но одновременно помещает прибыльность под воздействие колебаний объёма платежей, спекулятивной активности и переменных расходов на привлечение клиентов.[2, 14, 15, 16]
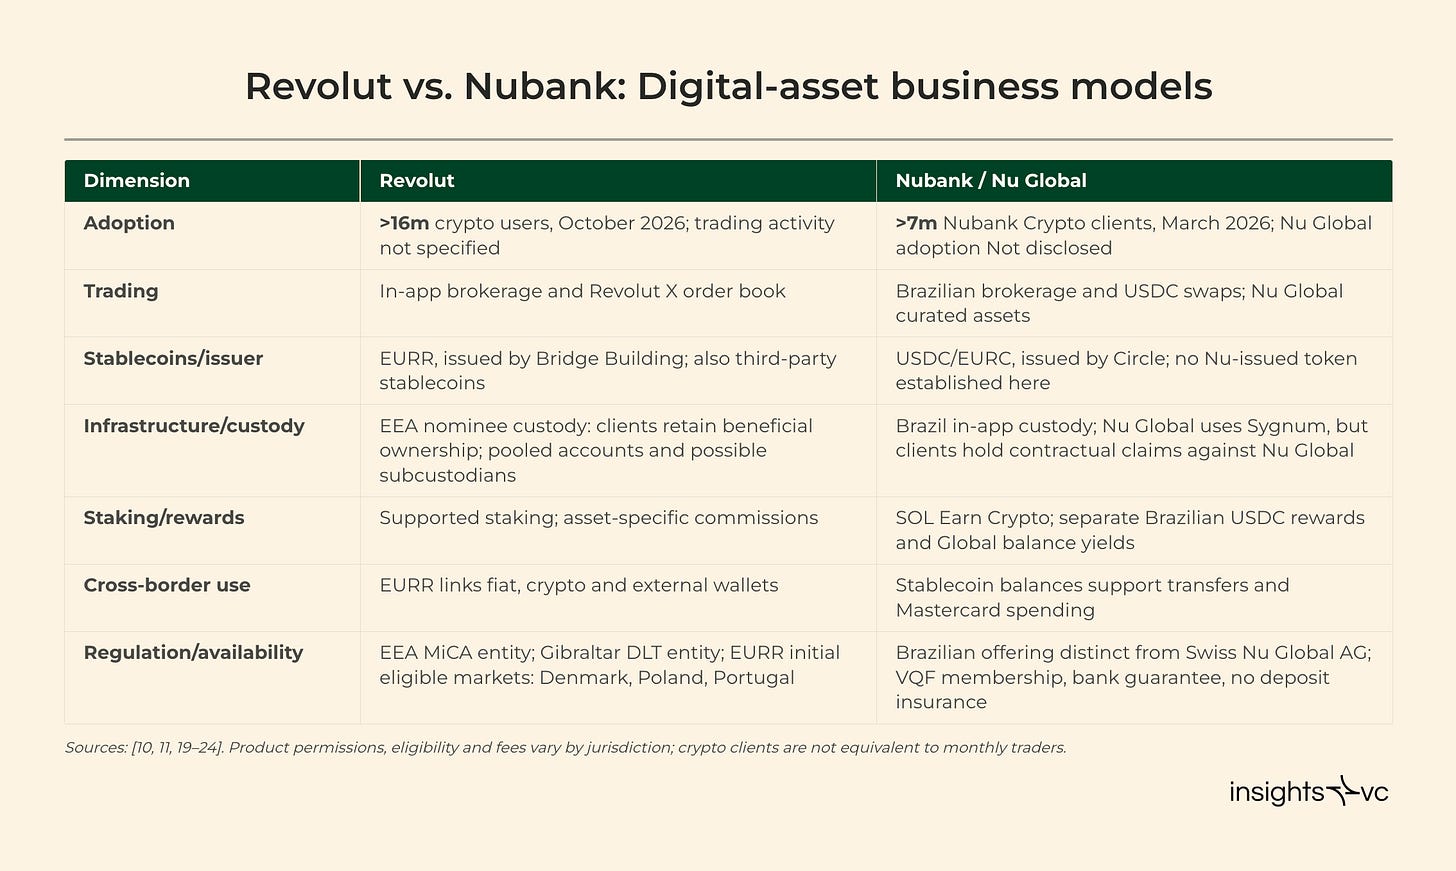
Рис. Дуэль балансов и структуры доходов Revolut и Nubank
Архитектура стейблкоинов позволяет цифровым банкам расширять точки дистрибуции без необходимости копирования тяжеловесных физических отделений в каждом суверенном государстве.
Revolut выпустила тегированный стейблкоин EURR, сохраняя строгий контроль над пользовательским интерфейсом, тогда как выпуск и compliance-основу передала структуре Bridge.
Nubank же напрямую интегрировала зрелые нативные токены Circle и банковскую базу Sygnum.
Обе схемы на сегодняшний день не подтвердили получение права на долю процентов от резервов, обеспеченных гособлигациями; их коммерческая отдача базируется преимущественно на комиссиях за обмен валют, обороте по карточкам или ретейлах дистрибьюторских соглашений.
Переводы без комиссии также означают, что рост объёма платёжных транзакций отнюдь не гарантирует пропорционального увеличения комиссионной выручки.[11, 19, 20, 21]
Основной конкурентный барьер Nubank укоренён в неразрушимых отношениях с местными пользователями Латинской Америки и кредитной привязанности.
В свою очередь, Revolut опирается на международные мультивалютные карты, экстремально низкие курсы обмена валют, B2B-предприятия и обширную клиентскую базу по всей Европе для формирования совершенно иной воронки привлечения клиентов.
Стейблкоины, несомненно, сблизили кросс-граничный пользовательский опыт, однако накопленные локально данные риск-контроля, привязка зарплатных проектов и сети мерчант-эквайринга принципиально невозможно out of nowhere (из ничего) трансгранично мигрировать.
Рынок Мексики стал самым реальным полигонным испытанием стратегического столкновения двух гигантов, в то время как подавляющая часть их stock (stock) пользователей всё ещё сохраняется в различных географических нишах.[2, 14, 18]
Следующим ключевым испытанием для Revolut станет преобразование огромной массы легковесных пользователей в глубинных клиентов основного банка, обеспечивающих высокий объём оседлых средств (deposits).
Взять Ирландию: компания утверждает, что 80% взрослых жителей имеют аккаунт в Revolut, однако аналитическое расследование агентства Reuters от 4 ноября указывает, что средний доход на пользователя и средний объём привлекаемых депозитов по отношению к столетним старейшинам-банкам всё ещё имеют большой разрыв.
Партнёр a16z Алекс Иммерман также отмечает, что коэффициент проникновения главного счёта и масштаб клиентских активов выступают самыми важнейшими индикаторами для оценки будущих потолков роста.[30]
По состоянию на закрытие торгов в США 3 ноября публичная капитализация Nubank приблизительно в $56,08 млрд составляет лишь около половины от новейшей приватной оценки сделки Revolut ($115 млрд).
Аудированная чистая прибыль Nubank за предыдущие четыре квартала составила $782,7 млн, $894,8 млн, $871,4 млн и $1,0611 млрд. Накопленная прибыль за последние 12 месяцев (TTM) достигла $3,61 млрд, что даёт коэффициент P/E всего около 15,5x.
При пересчёте на полную чистую прибыль за 2025 год в $2,9 млрд коэффициент P/E составит порядка 19x.
Напротив, Revolut, исходя из конвертации чистой прибыли за финансовый год 2025, обладает текущей торговой оценкой, предполагающей P/E на уровне около 68x.
Разница в курсовых пересчётах, резервных provision (резервах), налоговых механизмах и премиях за ликвидность акций колоссальна, историческую чистую прибыль категорически нельзя механически воспринимать как будущие стабильные потоки доходов.[1, 2, 25, 26]
Моделирование сценариев демонстрирует, что для поддержания сверхвысокой оценки Revolut в $11,5 млрд при допущении P/E 30x годовая стабильная чистая прибыль должна составлять около $3,8 млрд; если P/E вернётся к более зрелому уровню 20x, годовая прибыль需 (must) вырасти до $5,75 млрд, тогда как открытые данные 2025 года составляют $1,7 млрд.
Данный расчёт не является целевым финансовым прогнозом, а наглядно показывает сверхвысокую прибыль, зашитую в текущую оценку, которая, к тому же, строится на допущении неизменности существующих маржинальностей, ставок налогов и требований к капиталу в ходе последующей глобальной экспансии.
Стратегические планы и ближайшие ключевые задачи
Недавняя дорожная карта Revolut представляет собой смесь действующих рынков и ожидающих согласования регуляторных разрешений.
Полностью принадлежащий New Zealand филиал официально вышел на линию и запустил сберегательные продукты; лицензия в Швейцарии всё ещё на стадии рассмотрения, обязательства инвестиций на пять лет не гарантируют точной даты утверждения; в Аргентине получено одобрение слияний и приобретений, однако последующее закрытие и официальный запуск потребуют времени; в США получена частичная лицензия на полноценную деятельность, запланированный официальный запуск намечен на 2027 год.
Заявление компании от сентября установило цель преодолеть рубеж в 100 миллионов клиентов по миру к середине 2027 года, однако последующее упоминание грандиозного видения наличия 100 миллионов активных пользователей в более чем 100 странах не должно смешиваться с обязательством наступления этого события в точно тот же срок.[1, 4, 5, 6, 7]
Евро-стейблкоин EURR всё ещё находится в фазе compliant (compliant) пилота, более широкий релиз плана пришёлся на вторую половину 2026 года.
Прочие fiat-backed стейблкоины虽 (хотя) и взяты в разработку, но официальный график их выпуска пока не утверждён.
Лицензия на технологию DLT в Гибралтаре получена, однако компания stated (stated), что конкретные регионы и детали бизнеса, поддерживаемые данной сущностью, будут объявлены позже.
Подобные концепции преимущественно относятся к планированию инфраструктуры дистрибуции и не приравниваются к подтверждённым ожиданиям по выручке.[10, 11]
Мексиканский полнолицензионный банк Nubank официально переведён в режим эксплуатации, следующее ключевое испытание заключается в повышении глубины использования клиентами и оптимизации стоимости фондирования на стороне пассивов.
Его американский сервис партнёрского банка и аккаунт Nu Global opening registration in batches (открывают регистрацию пакетно), планируя обеспечить взаимную интеграцию с Бразилией, Колумбией, Мексикой и США на уровне базовой infrastructure в течение ближайших месяцев.
Параллельно руководство анонсировало предоставление доходности до 4,50% годовых на сберегательные балансы объёмом до $10 тыс., но с добавлением строгих предварительных условий: одновременное удержание счёта и кредитной карты, а также выполнение трёх легитимных транзакций в течение 34 дней.
Самостоятельная заявка на американскую банковскую лицензию всё ещё находится в статусе условного одобрения, регулятор OCC requires (требует) внести капитал в течение 12 месяцев с момента одобрения в январе и начать официальное функционирование в течение 18 месяцев.
Кроме того, в августе компания continued推进 (continue pushing forward) процесса подачи заявки на полнофункциональную банковскую лицензию на внутреннем рынке Бразилии.[14, 18, 19, 27]
Аналогичные функции денежных платежей и крипто-аккаунтов в своей основе опираются на diametrically opposite (diametrically opposite) балансовые отчёты и отношения прав клиентов.
Камень основания прибыльности Nubank надёжно заложен на внутренних потребительских займах, марже от плавающих остатков существующих активов и глубокой лояльности пользователей.
Исключительно высокая мультипликаторная оценка Revolut, напротив, заранее авансирует ожидание реализации колоссальной прибыли в будущем за счёт её глобальной дистрибьюторской сети.
Стейблкоины, безусловно, сблизили кросс-граничный пользовательский опыт обеих платформ, однако оба гиганта до сих пор не раскрыли достаточного unit economics продукта: бизнес стейблкоинов пока недостаточно окреп, чтобы выступать главной опорой, обосновывающей сегодняшнюю астрономическую оценку.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @insights4vc