Судьба цифровых банков такова: никакое приложение, каким бы ни было привлекательным, не заменит банковскую лицензию.
Автор: Thejaswini M A
Подготовка: Saoirse, Foresight News
Планировщик из системы центрального планирования заходит в магазин, а полки пусты. «Видишь? Спроса совершенно нет», — заявляет он. Это давно распространившаяся среди экономистов шутка, призванная подшучивать над Советским Союзом.
Сегодня новые банки также попали в точно такую же петлю. Сотни стартапов запустили услуги чековых счетов, которыми фактически пользуются 1,4 млрд человек, но получить прибыль на этом направлении невероятно сложно. 76% новых банков всё ещё работают в убыток. В среднем каждый новый банк зарабатывает на одном пользователе всего 45 долларов в год, тогда как традиционные банки достигают отметки в 350 долларов.
Причина кроется в продуктах, которые компании выбрали для создания изначально: в этой сфере практически отсутствует маржинальность.
Чтобы понять выбор специалистов того времени, необходимо сначала осознать недостатки устаревшей системы, от которой они пытались уйти.
Традиционные банки постоянно извлекают выгоду из пользователей: даже снятие собственной заработной платы в банкомате сопровождается комиссией. Если ваши сбережения невелики, опыт становится ещё хуже. Когда первые новые банки выпустили счета без комиссий и минимального порога внесения депозита, пользователи естественно перетекли к ним.
Вскоре на платформу устремились сотни миллионов пользователей. Сегодня сервисы Nubank охватывают более 60% взрослого населения Бразилии. Местные традиционные банки всегда считали рядовых клиентов обузой, что сделало взрывной рост новых банков неизбежным.
Однако сами эти новые банки оказываются нежизнеспособными.
Когда вы оплачиваете покупку в кофейне дебетовой картой, продавец оплачивает небольшую комиссию. Согласно правилу II ФРС США, комиссия за транзакцию на сумму 40 долларов ограничена примерно 22 центами, которые делятся между ассоциацией карт, банком и платежным процессором.
Доля прибыли новых банков ничтожно мала. Миллионы пользователей используют счета этих банков исключительно как кошелек для повседневных трат, а ипотеку и инвестиции оставляют в других учреждениях. Крошечные комиссии в сумме просто не способны обеспечить рентабельность бизнеса.
Основой доходов традиционных банков никогда не были повседневные расходы пользователей: выручка от транзакций составляет лишь каплю в море.
Настоящей опорой прибыльности банковского сектора является кредитование, то есть проценты по ипотеке, автокредитам и другим займам. Платежный бизнес служит лишь ежедневным каналом привлечения пользователей, а выдача кредитов остается главным инструментом генерации прибыли. Именно поэтому большинство новых банков постоянно убыточно: без банковской лицензии невозможно массово выдавать займы и взимать проценты. На ранних этапах подавляющее большинство новых банков представляло собой технологические платформы, работающие на основе чужих банковских лицензий, из-за чего их деятельность в сфере крупных кредитований жестко ограничивалась законодательно.
Nubank начал свою деятельность в Бразилии в 2013 году, открыв рынок благодаря бесплатной кредитной карте. В то время процентные ставки по кредитам в крупнейших местных традиционных банках были чрезмерно высокими, что создало возможности для развития Nubank. К 2026 году его совокупная база пользователей достигла 131 миллиона.
Сегодня оценка Nubank составляет 60 миллиардов долларов. Бесплатный счет служил лишь приманкой для загрузки приложения: вся реальная прибыль генерируется исключительно за счет кредитного бизнеса.
Из 15,8 миллиарда долларов выручки компании за прошлый год подавляющая часть приходится на проценты по кредитным картам и потребительским займам. Бизнес по выдаче персональных кредитов демонстрирует стремительный рост и уже стал крупнейшим источником дохода. Выжить Nubank удалось не благодаря революционным технологиям, а именно за счет кредитования; удобное приложение стало лишь приманкой для привлечения клиентов.
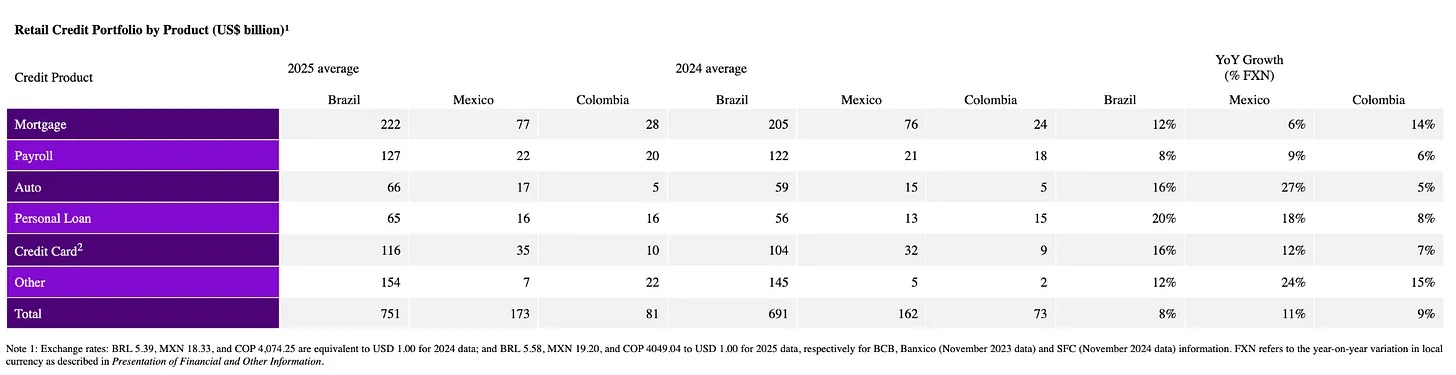
Источник: @sec.gov
Revolut выбрал другой путь монетизации. В 2025 году чистая прибыль компании составила 1,3 миллиарда фунтов стерлингов, а выручка выросла на 46% год к году до 4,5 миллиарда фунтов, что обеспечило пятый год подряд успешных показателей. Прибыль в основном формируется за счет комиссий за обмен валют, подписок, криптоактивов и кредитного портфеля. Объем кредитования увеличился на 120% в годовом исчислении, достигнув 2,9 миллиарда долларов. Ранние доходы от комиссий за конвертацию валюты и подписок предоставили компании достаточно времени для постепенного масштабирования кредитного бизнеса.
Chime пришлось дольше всего осознать эту истину. В ранние годы компания почти полностью жила за счет комиссий за платежи. Высокая стоимость привлечения клиентов в США и мизерная маржа от разделения комиссий означали, что доходы напрямую зависели от регулярных трат пользователей: при снижении расходов выручка обваливалась.
В 2025 году выручка Chime превысила 2 миллиарда долларов, однако компания все еще показала убыток в размере 1 миллиарда долларов, в основном связанный с крупными расходами на акции в рамках IPO. Оценка при выходе на биржу составляла 11 миллиардов долларов, но всего за несколько месяцев котировки значительно обрушились. Лишь в первом квартале 2026 года, спустя 12 лет существования, компания впервые вышла в плюс, зафиксировав чистую прибыль в 53 миллиона долларов. Поворотным моментом стал взрывной рост кредитных продуктов: выручка от сервиса предоплаты зарплаты должна превысить 400 миллионов долларов, а объем микрокредитования мгновенно возрос.
В июне 2026 года разработчик Nubank во время стандартного обновления системы случайно активировал push-уведомление о процессе ликвидации. Множество пользователей получили уведомления и письма с утверждением, что центральный банк уже проводит ликвидацию банка, и инструкцией, как получить средства через фонд страхования вкладов. Соосновательница Кристина Жункейра была вынуждена публично извиниться в Instagram, пояснив, что это просто странный операционный сбой, а средства банка и клиентов в полной безопасности. Однако всего за несколько минут данное ошибочное уведомление привело к массовому убеждению пользователей в скором банкротстве платформы.
Если быть объективным, крупные традиционные банки также нередко сталкиваются с подобными техническими ошибками, например, с ошибочным переводом миллиардов долларов из-за неверно введенных цифр. Но такие ветераны индустрии, как Citigroup, основанные еще в 1812 году, обладают крепкими основами: даже при сбоях пользователи воспринимают это как обычный корпоративный недочет. Однако если всплывают слухи о банкротстве молодой цифровой банки, клиенты немедленно устраивают массовое изъятие средств. Старые банки лишь отстают в технологическом плане, тогда как новые онлайн-платформы еще не научились вести операции так же стабильно, как настоящие банки.
В апреле 2024 года провайдер услуг посредника Synapse объявил о банкротстве.
Новые банки по сути являются лишь поставщиками программного обеспечения. Для предоставления чековых счетов им необходима интеграция всей цепочки партнеров-инфраструктуры. Synapse выступал посредником, соединявшим сотни новых банков с традиционными банками, фактически хранившими средства, и отвечал за ведение учета, комплаенс-проверки и регистрацию прав на активы.
После банкротства Synapse все записи о сделках были потеряны, около 265 миллионов долларов пользовательских средств оказались заморожены. Банки-партнеры не смогли разграничить владельцев каждой транзакции, а последующие проверки выявили, что 95 миллионов долларов бесследно исчезли. Вся система оказалась лишена механизма ответственности. Пользователи популярных приложений цифровых банков, таких как Yotta и Juno, месяцами не могли корректно управлять своими счетами, а некоторые даже лишились возможности выплачивать ипотечные кредиты.
Если приложение банка полностью полагается на неконтролируемые сторонние организации в вопросах хранения средств и промежуточных расчетов, эта архитектура представляет собой воздушный замок, заранее обреченный на крах.
По сути, единственной гарантией защиты от подобных системных рисков является банковская лицензия. Тем не менее ранее все новые банки утверждали, что лицензия им вовсе не нужна.
В октябре прошлого года я писал, что цифровые банки в криптоиндустрии обладают реальным потенциалом развития. В то время регуляторные рамки становились все четче, множество держателей on-chain активов стремилось использовать их напрямую для повседневных платежей. Эта позиция остается актуальной и по сей день, однако я сильно недооценил один момент: инфраструктура нижнего уровня, построенная на базе банков-партнеров, автоматически принимает на себя все потенциальные риски контрагентов.
Ответом криптоиндустрии стало прекращение самообмана и выход навстречу реальности. С декабря 2025 по май 2026 года Управление по контролю за валютными операциями США (OCC) условно одобрило примерно десять национальных трастовых лицензий для крипто- и финтех-компаний — это больше, чем за все предыдущие десять лет вместе взятые. Paxos, BitGo, Fidelity Digital Assets, Ripple, Circle, приобретенный Stripe за 1,1 миллиарда долларов Bridge и Crypto.com подали заявки на аналогичные лицензии — те самые разрешения, которым новые банки ранее насмехались и считали ненужными.
Национальная трастовая лицензия стала окончательным решением проблемы попадания в ловушку посредников. Ее наличие означает прямую поддержку со стороны федерального правительства: компании могут самостоятельно хранить активы пользователей, обрабатывать платежи и расчеты, вести деятельность во всех пятидесяти штатах США согласно единому своду нормативов. Больше не придется зависеть от милости банков-партнеров ради выживания и рисковать всем бизнесом, опираясь на скрытых провайдеров вроде Synapse.
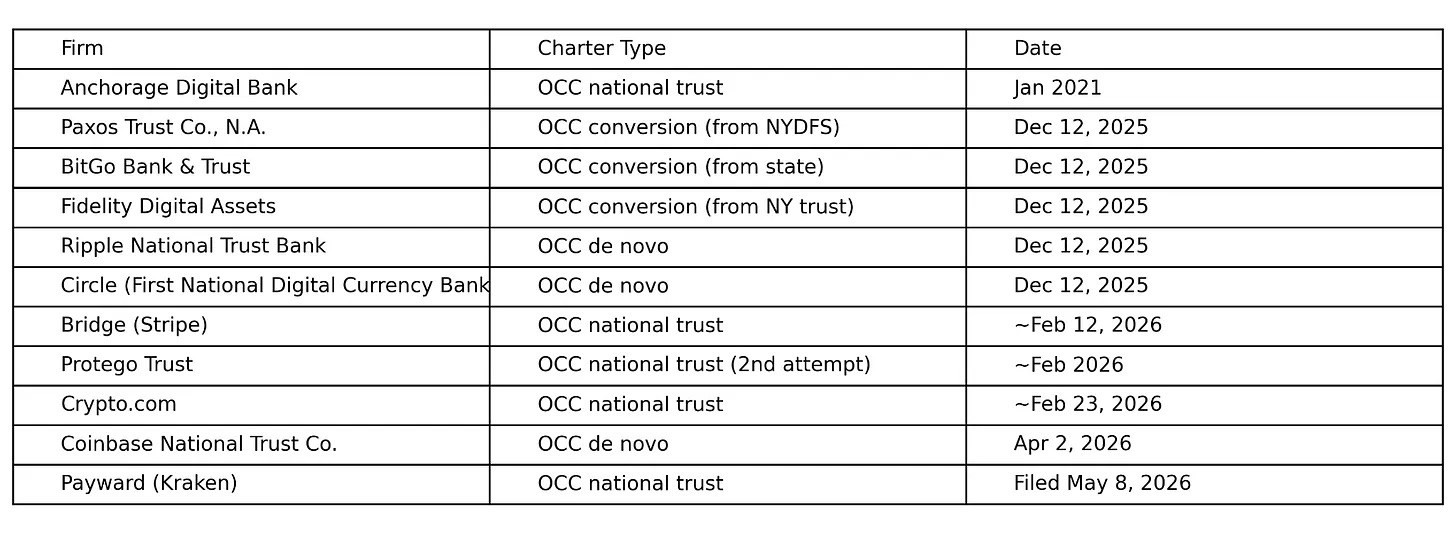
Криптокомпании наконец осознали: чтобы оборачивать активами на десятки миллиардов долларов и не зависеть от ограничений базовой инфраструктуры традиционных банков, необходимо получить официальные допуски в рамках федеральной регуляторной системы.
Материнская компания Kraken, Payward, сегодня обладает тремя уровнями регуляторных разрешений в США: финансовая лицензия штата Вайоминг, утвержденный в марте 2026 года главный счет в Федеральной резервной системе и заявка на получение национальной трастовой лицензии OCC, поданная в мае 2026 года. SoFi получила лицензию OCC в 2022 году после покупки Golden Pacific Bancorp. В декабре 2025 года SoFi выпустила стейблкоин, привязанный к доллару США, который стал первым стейблкоином, эмитированным американским национальным банком и размещенным на разрешения блокчейне. К маю 2026 года 14,7 миллиона пользователей платформы могли хранить, тратить и менять данный стейблкоин прямо в приложении, а Mastercard выступала партнером по клирингу. Coinbase, используя публичную сеть Base и протокол Morpho, проводит бизнес по обеспеченным кредитам на основе биткоина, а объем заложенного биткоина по состоянию на начало 2026 года превысил 1,4 миллиарда долларов.
Траектория развития SoFi носит ярко выраженный репрезентативный характер: от провайдера образовательных кредитов → к цифровому новому банку → к лицензированному официальному банку → к эмитенту стейблкоинов. Компания успешно прошла весь цикл отраслевой эволюции.
На данном этапе индустрия все еще испытывает острую нехватку в одном направлении: кредитовании без залога. Общий объем обеспеченного кредитования в CeFi и DeFi достигает 67,42 миллиарда долларов.
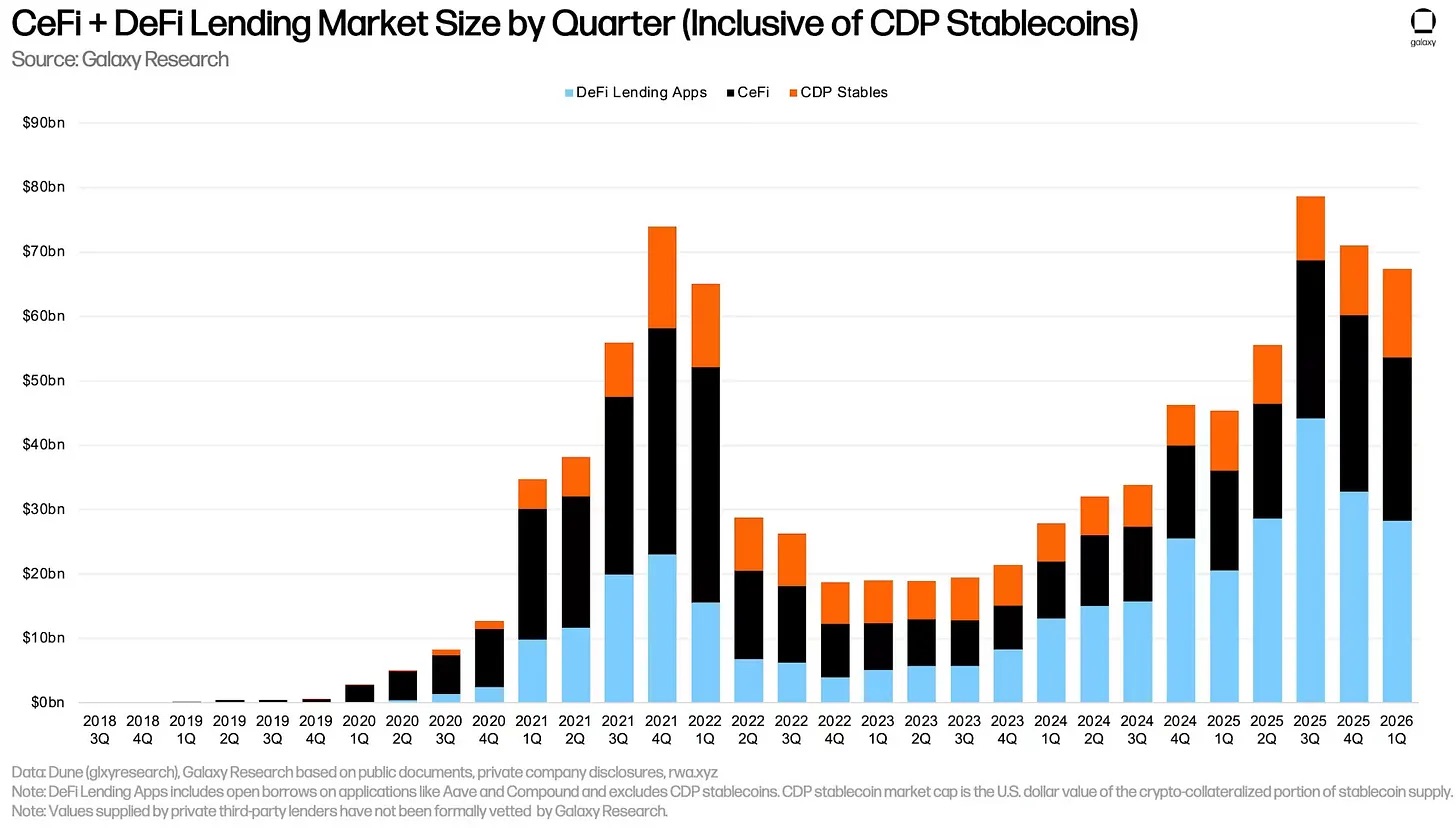
Однако объем реально внедренного кредитования без обеспечения во всем сегменте децентрализованных проектов составляет всего 24 миллиона долларов. Протоколы, ранее инвестировавшие в это направление (Goldfinch, ранний этап Maple, TrueFi), либо полностью перешли на модель полного обеспечения, либо постепенно свернули деятельность. В настоящее время крупнейший кредитный протокол DeFi, Maple, требует обеспечение на уровне 160%.
Адреса блокчейна обладают атрибутом анонимности, из-за чего в кредитовании без залога отсутствуют рабочие механизмы взыскания задолженности. В реальном мире при нарушении условий кредита банк может внести запись в кредитную историю и подать в суд; в децентрализованной экосистеме отсутствуют бюро кредитных историй и инструменты принудительного сбора средств. Заемщик, получив необеспеченный актив, может просто отказаться от адреса кошелька, сделав невозможным возврат средств. Некоторые протоколы DeFi пытались контролировать риски посредством данных о цепочечной репутации, но все равно столкнулись с массовой просрочкой. Участники рынка окончательно осознали: без правового регулирования со стороны реального мира у анонимных пользователей практически нет стимула возвращать долги добровольно.
Nubank выдает кредиты 131 миллионам пользователей, у многих из которых отсутствует традиционная кредитная история, и платформа оценивает риски и выдает лимиты на основе поведения при совершении транзакций. Такой бизнес имеет реальную коммерческую ценность, но отличается крайне высокой стоимостью эксплуатации и сложностью внедрения. Если компании захотят масштабировать подобные кредитные продукты в блокчейне, им практически наверняка потребуется банковская лицензия. Ожидается, что количество организаций, подающих заявки на лицензию в OCC, в будущем будет только расти.
В октябре прошлого года я отмечал, что криптографические цифровые банки воссоздают закономерности развития банковского сектора столетней давности. Технологии постоянно совершенствуются, однако фундаментальные принципы использования и управления финансами со стороны человечества остаются неизменными. Когда я писал эти строки, мне казалось, что в них кроется изящество законов природы; сегодня, перечитывая их, я вижу совершенно другую картину реальности.
Суть банковского бизнеса всегда заключалась в получении прибыли от выдачи займов и взимания процентов. Новые банки, когда-то обещавшие разрушить эту схему, в итоге погибли. Те, кому удалось выжить, в конечном счете вернулись к кредитованию — пусть с более лояльными ставками и гладким интерфейсом, но фундаментальная коммерческая логика осталась абсолютно прежней.
В сухом остатке одно: мир меняется до неузнаваемости, но суть остается одной и той же.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News