Правда о цифровых банках: хрупкая экосистема за 1,46 млрд пользователей
Автор: Франческо Андреоли, руководитель направления взаимодействия с разработчиками в Consensys
Адаптация: Чоппер, Foresight News
Все的关注 на очередных раундах финансирования, но никто не замечает постепенного угасания и закрытия проектов. Поэтому я решил зафиксировать оба процесса.
Полгода назад я начал вести учет цифровых банков (необанков). Я осознал, что никто не может точно сказать, сколько их еще остается на рынке. Ни аналитики, продающие отчеты за 4000 долларов, ни венчурные инвесторы, финансирующие подобные проекты, ни конкурирующие между собой основатели не могут дать точный ответ.
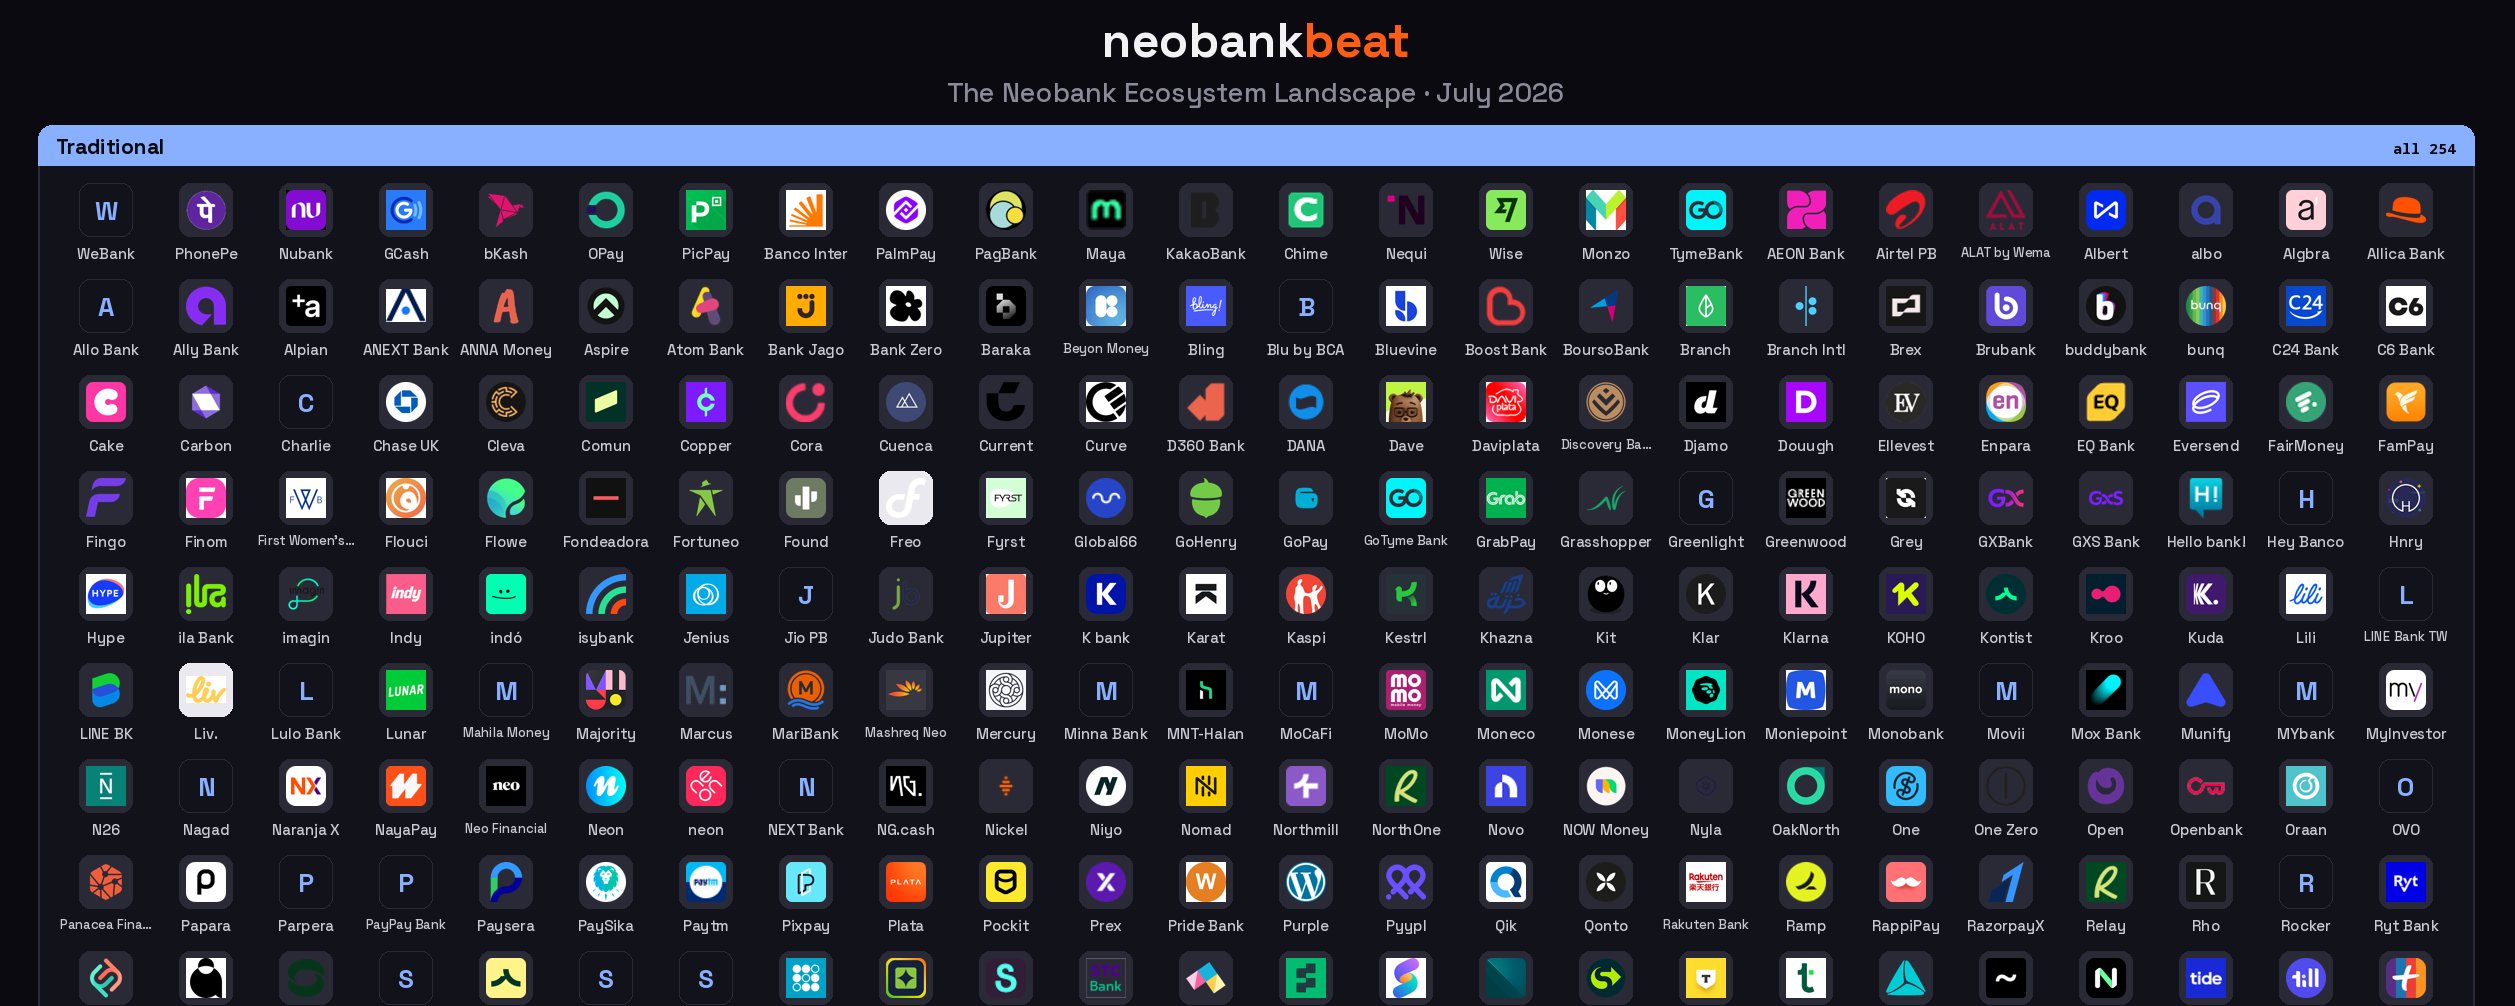
По состоянию на июль 2026 года насчитывалось 368 проверенных цифровых банков, которые продолжают функционировать в штатном режиме. На основе публичных данных с neobankbeat я отслеживаю каждую из этих организаций.
Но число, которое по-настоящему изменило мое понимание этой индустрии, — это не 368. Речь идет о тех названиях, которые мне пришлось исключить из списка в процессе его составления.
368 активных цифровых банков
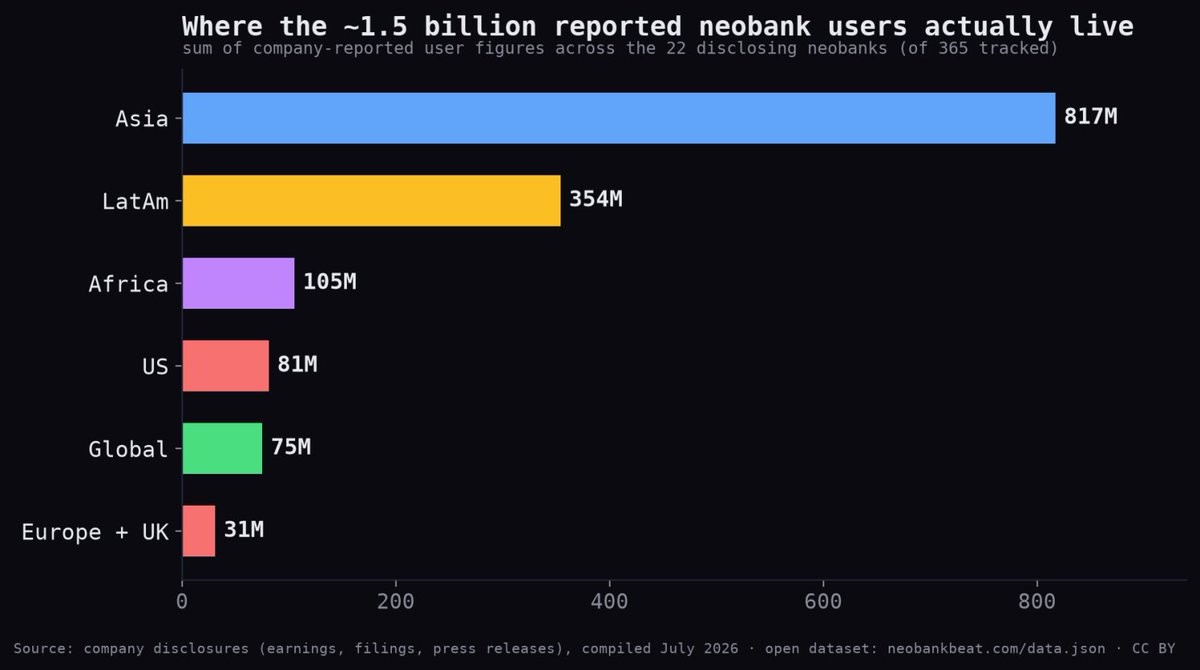
Для начала о неоспоримом росте отрасли. Если обобщить данные, раскрываемые самими компаниями в базе данных, то отслеживаемые нами цифровые банки обслуживают в совокупности около 1,46 млрд пользователей. Это не прогнозные показатели и не расчет целевого рынка, а реальные объемы клиентской базы, предоставленные самими компаниями.
Географическое распределение пользователей переворачивает устоявшиеся представления читателей западных финтех-СМИ: 817 млн пользователей находятся в Азии. Только один WeBank обслуживает более 400 млн клиентов, что превышает суммарное количество пользователей всех цифровых банков США и Европы. Количество клиентов Nubank на 131 млн человек больше, чем у всех цифровых банков США вместе взятых. Хотя показатель европейского лидера Revolut, превышающий 50 млн пользователей, безусловно впечатляет, на фоне азиатского рынка он кажется лишь малой частью.
Центр тяжести отраслевых инноваций также сместился. Из цифровых банков, созданных после 2020 года и продолжающих работать до сих пор, 30% являются нативными приложениями Web3 с независимым хранением средств, где платформа не владеет деньгами пользователей. Для аналогичных организаций, появившихся в 2010-х годах, этот показатель составлял всего 4%. Как бы вы ни относились к криптовалютам, разработчики уже сделали свой выбор действиями.
Таким образом, подъем цифровых банков — реальность. 368 организаций делятся на три совершенно различных этапа развития: 254 традиционных банка-вызовов, 58 гибридных платформ (фиат + крипто) и 56 нативных платформ Web3. Их работу обеспечивают 106 инфраструктурных провайдеров при поддержке 219 инвестиционных фондов. Структура всей экосистемы прослеживается четко.
Теперь перейдем к правде, которой никогда не будет в презентациях для привлечения финансирования.
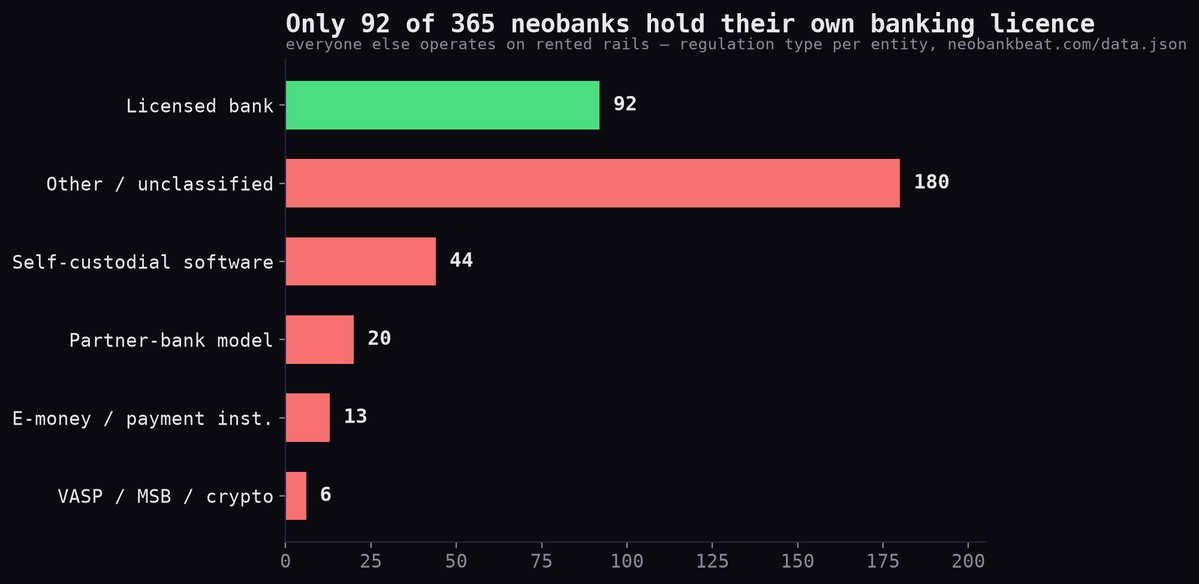
Из 368 организаций только 127 имеют полноценные банковские лицензии.
Да, две трети платформ, называющихся «банками» в магазинах приложений, не обладают банковской квалификацией. Они получают право на деятельность благодаря партнерским лицензированным банкам, лицензиям электронных денег или малоизвестным широкой публике карточным эмитентам. Большинство клиентов вообще не способны провести между ними четкие границы.
Это далеко не несущественная техническая деталь, а ключевой структурный риск для всей отрасли, который уже привел к нескольким инцидентам:
- 2018 год, WaveCrest: Visa прекратила сотрудничество, и десятки крипто-карточных проектов были закрыты в считанные часы;
- 2020 год, Wirecard: дефицит в 1,9 млрд евро привел к заморозке множества европейских цифровых банковских сервисов, работавших на его платформе;
- 2024 год, Synapse: банкротство провайдера Banking-as-a-Service (BaaS) заставило обычных американских потребителей осознать, что «страховка FDIC» отличается от того, что они себе представляли, из-за сбоя в базовой системе учета прав на средства;
- 2026 год, Ready: история повторяется, но на сцену вышли новые участники рынка.
При банкротстве обычного банка депозитное страхование компенсирует средства вкладчиков. Однако если рушится инфраструктура, от которой зависит цифровой банк, клиентам приходится лишь стоять в очереди ликвидационной массы и ждать.
Угасание индустрии всегда происходит тихо, и именно в этом кроется главная тревога.
В начале работы над базой данных я не предполагал, что процесс удаления позиций из списка не прекращается никогда.
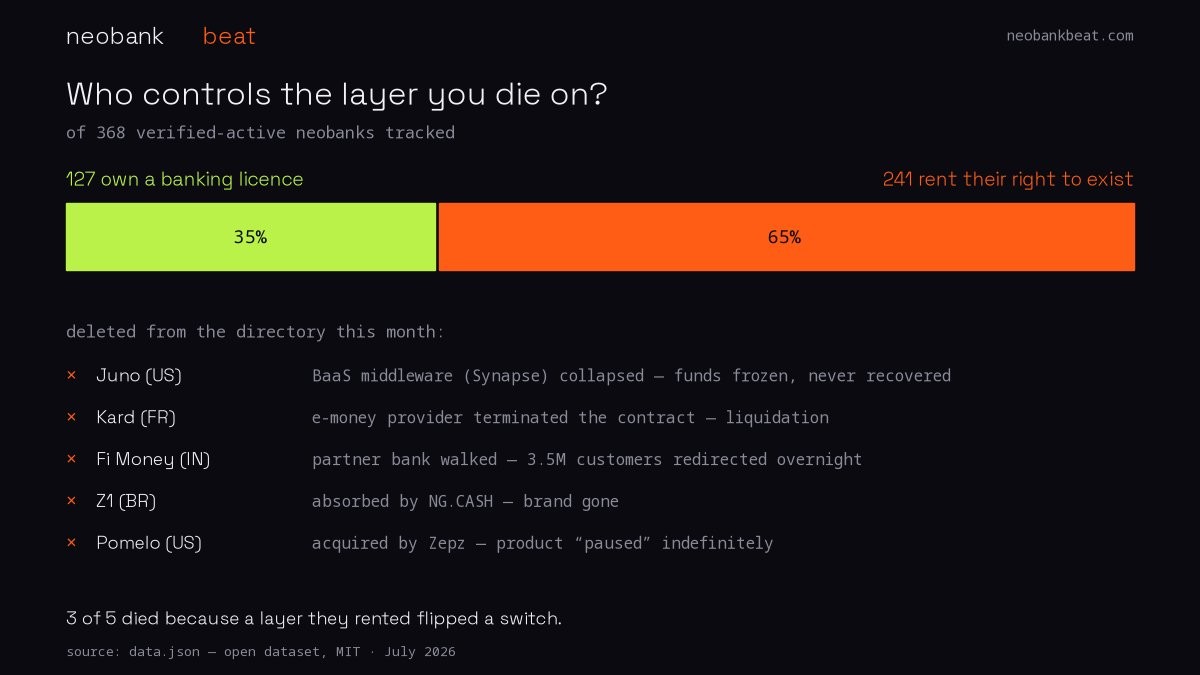
Только за этот месяц из списка исключили пять организаций: они оказались в процедуре ликвидации, были поглощены конкурентами или бесследно трансформировались. Ни пресс-релизов, ни постмортемов. Цифровые банки не рушатся так громко, как FTX. Просто приложение перестает обновляться, служба поддержки замалчивает ответы; однажды домен официального сайта начинает перенаправлять на страницу партнера, и сотни тысяч клиентов либо переносят средства, либо навсегда исчезают из системы.
Ни одно СМИ не пишет некрологов для умерших цифровых банков. Финтех-издания одержимы публикациями о запуске новых продуктов и успешных раундах финансирования: именно сюда стекаются рекламные бюджеты и отраслевые ресурсы. Банкротствующие компании навсегда остаются вне поля зрения. В результате представители нового поколения основателей постоянно наступают на одни и те же грабли, оставаясь уверенными, что стали первыми, кто обнаружил проблему.
Именно поэтому мы придаем одинаковое значение рождению новых организаций и уходу старых. Данные о неудачах намного ценнее новостей о привлечении инвестиций. Пресс-релизы не учат жизненным урокам.
«Искусственный интеллект решит проблему рентабельности»? Так ли это на самом деле?
Сегодня упоминание искусственного интеллекта встречается практически в каждой презентации цифрового банка для инвесторов. Мы тщательно проверили все 368 платформ, сопоставляя официальные публикации регуляторов, регистрационные документы и фактически работающие продукты, а не полагаясь слепо на маркетинговые тексты.
Лишь 67 платформ завершили масштабное развертывание, что составляет 18%. Остальные 300+ компаний либо находятся на стадии пилотирования, либо ограничиваются фразой «исследовательские разработки», либо напрямую используют модели партнеров, выдавая их за собственные технологии.
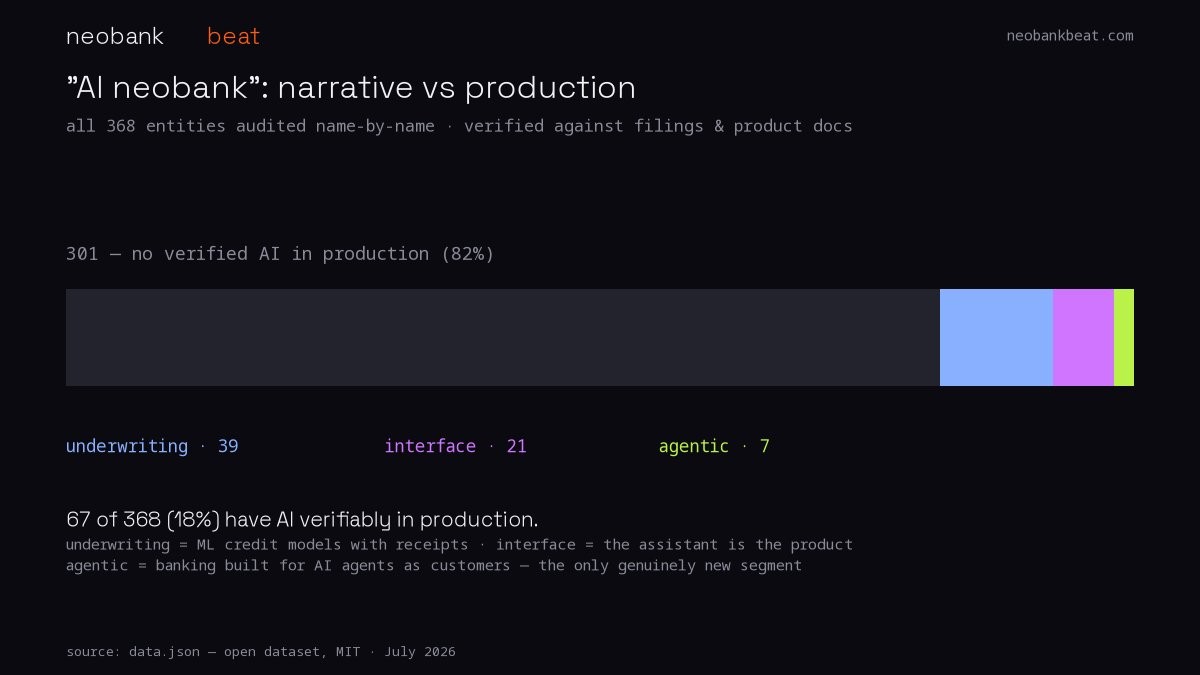
Кто же является настоящим игроком, успешно внедрившим ИИ в цифровые банки? Ответ удивителен. Пионерами применения ИИ в отрасли чаще всего становятся не крупные известные корпорации, а кредитные организации развивающихся рынков, таких как Нигерия, Филиппины, Мексика и Бангладеш. В этих регионах слабо развита система кредитных историй, поэтому использование алгоритмов для выдачи займов людям без подобной истории — это не просто особенность продукта, а основа выживания компании. Пока на западных рынках ведутся дискуссии об ИИ-банкинге, страны Глобального Юга уже осуществили массовое внедрение, а сама потребность в выживании подталкивает к инновациям.
Картина экосистемы вскрывает правду
Если посмотреть на инфраструктуру экосистемы в целом, то 106 поставщиков услуг поддерживают 368 потребительских брендов. На данном уровне несколько партнерских банков, BaaS-платформ и процессинговых центров карт одновременно обслуживают десятки верхнеуровневых брендов. Ту степень концентрации, которую потребители редко замечают, и кроет в себе риски следующего кризиса уровня Synapse.
Таков настоящий ландшафт отрасли в 2026 году: сектор переживает по-настоящему революционный рост — 1,5 млрд людей пользуются банковскими услугами через смартфоны, и значительная часть из них впервые получает доступ к финансовому сервису; однако вся эта архитектура держится на провайдерах нижнего уровня, о которых большинство населения почти ничего не знает. Две трети платформ будут вынуждены прекратить существование, если у их партнерских структур возникнет кризис.
В заключение я формулирую три прогноза, полностью принимая возможность их опровержения:
- Дефицит лицензий будет устранен с двух сторон: сильные платформы без лицензии либо приобретут ее, либо подадут заявку; слабые игроки постепенно уйдут с рынка в 2027 году, а средний сегмент растворится.
- Первый крах ИИ-кредитной модели произойдет в следующем кредитном цикле. Большинство из 67 развернутых моделей еще не прошли проверку на предмет полных экономических спадов. Некоторым командам скоро предстоит столкнуться с рисковыми сценариями, которые не были покрыты данными для обучения ИИ.
- Клиентами финансовых услуг следующего поколения станут не физические лица. Финансовая инфраструктура для ИИ-агентов, автономное управление кошельками агентами, самостоятельная эмиссия карт машин, платежные операции machine-to-machine — пока лишь 7 компаний делают ставки на это направление. Текущая ситуация напоминает веб3-сектор 2021 года: небольшое число участников, узкоспециализированные модели, но присутствуют долгосрочные структурные возможности.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @francescoswiss