Клинринговый механизм токенизированных банковских депозитов устраняет изоляцию ликвидности коммерческих банков.
Автор: Правик Деай (The Token Dispatch)
Перевод: TechFlow
TechFlow: Токенизированные депозиты становятся ключевым инструментом для глобальных банков, интегрирующих блокчейн. Такие платформы, как Kinexys от JPMorgan, уже обрабатывают ежедневный оборот на сотни миллиардов долларов. Однако изолированные консенсусные сети коммерческих банков ограничивают токенизированные депозиты внутренними учетными системами каждой финансовой организации, превращая их в разрозненные острова ликвидности.
Эта дилемма поразительно напоминает середину XIX века в Нью-Йорке, когда обилие межбанковских чеков привело к созданию централизованных клиринговых палат. Сейчас клиринговая палата США, управляющая системами CHIPS и RTP, совместно с технологическим подрядчиком Quant запускает сеть On-Chain Money, цель которой — создать единый центр межбанковского расчета в реальном времени для всех коммерческих банков страны.
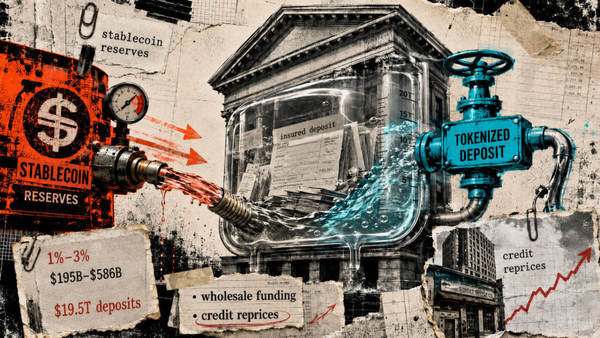
Создание слоя межбанковской интероперабельности для токенизированных депозитов необходимо не только для бесшовного согласования работы банковской системы с резервными деньгами центробанка, но и является фундаментальным барьером для традиционных финансовых институтов против частных стейблкоинов и перестройки экосистемы круглосуточных мгновенных платежей.
Приветствую,
Ключевое свойство денег определяется их ликвидностью.
Представьте перевод денег другу, который обслуживается в другом банке: за кулисами мобильного банка две финансовые организации проводят взаиморасчеты, при этом стоимость средств остается абсолютно одинаковой в обеих системах.
В последние несколько лет коммерческие банки модернизируют форму депозитов под цифровой мир без выходных, породив токенизированные вклады.
Крупнейшие игроки, включая JPMorgan Chase, Citibank и HSBC, уже запустили сервисы по выпуску таких активов.
Эти токенизированные депозиты могут циркулировать в режиме реального времени круглые сутки и обладают программируемостью. Однако сейчас они работают исключительно внутри закрытых банковских экосистем.
По своей природе токенизированный депозит представляет собой долговое расписание выпускающего банка, которое нельзя напрямую использовать в распределенных книгах других финансовых организаций.
Несмотря на программируемые свойства, самая сложная задача — объединить их между различными банковскими экосистемами.
В этой статье я подробно разберу: почему слой интероперабельности, ломающий банковские барьеры и позволяющий свободному перетоку токенизированных депозитов между банками, является ключом к максимизации стоимости.
Далее — основной текст.
Эпоха кассиров возвращается
24 сентября семь коммерческих банков Великобритании совершили две сделки по рефинансированию ипотеки новым способом.
Средства заемщика оставались заблокированными на его индивидуальном счете с начислением процентов, а в момент фиксации сделки были мгновенно высвобождены, без необходимости ждать подтверждения межбанковского клиринга.
Семь банков, включая Barclays, HSBC, Lloyds и NatWest, скоординировали свои действия через единую совместную платформу.
Сеть была разработана лондонской компанией Quant по заказу отраслевой ассоциации UK Finance. Без такой общей инфраструктуры каждый выпущенный банком токенизированный депозит остался бы изолированным островом.
Банк международных расчетов (BIS) в своем сентябрьском докладе прямо указал на эту проблему.
Без интероперабельности токенизированные депозиты не смогут пересекать границы KYC разных коммерческих банков.
Это означает, что токен, выпущенный моим банком, будет бесполезен на книге другого банка, так как последний не проводил сквозную проверку клиента (KYC) эмитента и не готов принимать обязательства по его долговым распискам.
Это главный сдерживающий фактор при внедрении концепции токенизации активов.
Токенизированные облигации или фонды считаются окончательно рассчитанными только при мгновенном обмене активами на наличные в одну секунду.
На крупнейшей сегодня платформе токенизированных соглашений РЕПО бумажные активы находятся в блокчейне, но расчеты наличными все еще проходят через традиционные банковские клиринговые каналы.
Объем глобальных токенизированных фондов в американских гособлигациях вырос примерно до $14,5 млрд, однако подавляющая часть этих средств по-прежнему использует устаревшие методы расчетов.
Это тупик преодолим; финансовая история уже предлагала решения схожих проблем.
В начале 1850-х годов коммерческие банки Нью-Йорка отправляли чек-кураторов (Porters), которые ежедневно пересекали весь город для передачи чеков между банками с целью проведения межбанковских расчетов.
По мере открытия новых банков эта ручная сеть точечного клиринга полностью рухнула.
В 1853 году банки объединились в единую клиринговую палату для проведения одного ежедневного расчета сальдо по всем ожидающим оплату чекам.
Именно эта организация стала нынешней клиринговой палатой США (The Clearing House). Она совместно принадлежит примерно 25 крупнейшим коммерческим банкам страны и управляет двумя ключевыми национальными платежными системами — CHIPS и RTP.
Новая проблема, стоящая перед банками сегодня: токенизированные депозиты, распределенные по книгам различных коммерческих банков, должны иметь возможность синхронизироваться в реальном времени с законными резервными деньгами центробанка, даже в выходные дни.
Для решения этой проблемы крупные банки достигли консенсуса о создании общего разделяемого уровня для централизованной обработки межбанковских расчетов токенизированных депозитов, выпущенных разными финансовыми организациями.
24 сентября после процедуры тендера клиринговая палата США выбрала компанию Quant для управления координационным уровнем («оркестратором») своей сети On-Chain Money.
Ожидается, что сеть официально откроется для коммерческих банков всей страны в первой половине 2027 года.
Редкое стратегическое окно поколения
Слой клиринга в финансовой инфраструктуре обладает практически естественной монополией.
Как только банковская система страны утверждает единое руководство по правилам и место проведения расчетов, эта архитектура обычно сохраняется десятилетиями.
Когда клиринговая палата США запустила систему Real-Time Payments (RTP) в 2017 году, ее назвали первым новым базовым платежным механизмом в стране за более чем 40 лет.
Логика отрасли именно такова: когда открывается окно доступа к ключевому технологическому стеку и местам в клиринге, первые участники захватывают эти позиции, и дверь закрывается на целое поколение.
В 2016 году после конкурса клиринговая палата США наняла компанию Vocalink (принадлежащую британским банкам) для разработки сети RTP. Ранее Vocalink успешно создала британскую систему быстрых платежей Faster Payments.
Сегодня сеть RTP обрабатывает около $7 млрд транзакций ежедневно. Через десять лет клиринговая палата снова объявила конкурс и выбрала еще одного лондонского технологического подрядчика.
В отличие от прошлого, сейчас одновременно открываются несколько инфраструктурных позиций, способных аккумулировать колоссальные ценности.
Волна токенизированных валют заставляет все ведущие мировые банковские системы в течение всего 18 месяцев одновременно решать одну и ту же задачу.
За один день Quant выиграла два крупнейших внутренних контракта на создание инфраструктуры токенизированных валют в США и Великобритании.
Тем временем корпорация SWIFT решила самостоятельно построить общий реестр. Пилотный проект уже включает 17 банков, и к концу 2026 года SWIFT планирует расширить сеть до минимум 19 банков, поддерживающих 5 фиатных валют.
Технологические гиганты, такие как Chainlink, IBM, ACI и Oracle, конкурируют за предоставление шлюзов для подключения коммерческих банков к этим сетям.
Американские региональные банки совместно запустили сеть Cari на базе ZKsync.
Европейский центральный банк (ЕЦБ) отказался от услуг частного оркестратора: собственная платформа Pontes вышла в релиз 21 сентября, проводя окончательные расчеты токенизированных активов напрямую резервными деньгами центробанка.
В чем заключается истинная ценность этого клирингового хаба? Ответ кроется в эффективности ликвидности.
Система межбанковских крупнопонтовых расчетов CHIPS принадлежащей клиринговой палате США ежегодно обрабатывала в среднем свыше $2 трлн транзакций в 2025 году.
Благодаря механизму многостороннего сальдо в реальном времени коммерческим банкам достаточно привлечь лишь около $96 млрд ликвидности для завершения расчетов, тогда как без него потребовалось бы $442 млрд.
По расчетам клиринговой палаты, эта система экономит участникам порядка $5,5 млрд на издержках ежегодно. Вот в чем мощь качественного клирингового слоя: он позволяет финансовой системе бесперебойно работать с минимальной частью требуемой ликвидности.
Если смотреть на текущее состояние рынка токенизированных депозитов: крупнейшая банковская токенизированная сеть Kinexys от JPMorgan обрабатывает около $7 млрд в день.
Этот объем составляет лишь около 0,3% от дневного объема CHIPS и ограничен внутренней клиентской базой самого JPMorgan. Отраслевой лидер все еще заперт в рамках собственной экосистемы.
Именно этот огромный разрыв представляет историческую стратегическую возможность. Ни один отдельный банк, каким бы крупным он ни был, не сможет заполнить пробел самостоятельно; прорыв возможен только при создании разделяемого клирингового уровня силами всей отрасли.
Кто захватит эту ценность?
Этот новый клиринговый слой сгенерирует огромную экономическую ценность.
Бизнес-логика общей банковской инфраструктуры всегда была очевидна: сэкономленные CHIPS $5,5 млрд ежегодно возвращаются напрямую членам банка. Клиринговая палата США принадлежит банкам-акционерам, использующим ее услуги, а ценообразование также ориентировано на поддержку этой модели.
Vocalink служит хрестоматийным примером модели «технологический подрядчик получает плату за разработку, а владельцы активов снимают ренту».
Она создала инфраструктурные сети британских быстрых платежей и американской RTP, обрабатывающие триллионы долларов. В 2016 году Mastercard приобрела 92,4% акций Vocalink примерно за £700 млн на фоне годовой выручки компании в £182 млн.
Эта колоссальная премия полностью досталась британским банкам-акционерам Vocalink. Для техподрядчика это действительно отличный выход, однако сам техподрядчик не участвует в долгосрочной прибыли от созданной им колоссальной финансовой архитектуры.
Сегодня Quant глубоко интегрирована в общую инфраструктуру токенизированных валют двух ведущих мировых финансовых центров.
При успешном развитии она вырастет в технологическую компанию с огромным потенциалом оценки. Однако ценность, которую захватят банковские альянсы, инициирующие и консолидирующие эти сети, существенно превысит доходы самого технологического подрядчика.
Следовательно, истинными победителями станут организаторы экосистемы и установщики правил, такие как клиринговая палата США, ассоциация UK Finance и SWIFT.
Только организации, контролирующие правила допуска, ценообразование и стандарты клиринга, смогут забрать себе основную долю ценностного пирога.
Следующими выгодополучателями станут коммерческие банки, подключившиеся к сети как можно раньше, включая широкий сегмент малых и средних учреждений.
В США насчитывается 4238 застрахованных FDIC банков, и 90% из них — это локальные комьюнити-банки, совершенно неспособные самостоятельно поддерживать работу независимых блокчейн-узлов.
Решение Quant по эмиссии токенизированных депозитов для малого и среднего бизнеса через клиринговую палату США является сильнейшим аргументом в пользу общедоступной разделяемой инфраструктуры уровня коммунальных услуг против монополии JPMorgan. Без этого фундамента токенизированные финансы останутся эксклюзивной привилегией Уолл-стрит.
Потенциальный структурный риск заключается в том, что, убрав раздробленность внутри собственных клубов, коммерческие банки могут воспроизвести новые барьеры ликвидности между разными клубами.
Только в США параллельно существуют сеть клиринговой палаты США, Cari, система Kinexys и планируемый к запуску в 2027 году консорциумный стейблкоин проект 21 банка.
Параллельное участие Huntington и KeyBank в Cari и сети клиринговой палаты США наглядно демонстрирует фрагментированное сосуществование экосистемы токенизированных депозитов.
Когда коммерческие банки совместно контролируют этот «кроссчейн-транслятор», он трансформируется в общедоступную инфраструктуру, которая не способна удерживать заградительные комиссии. Реализация базовой интероперабельности становится местом концентрации ценности и главной целью для всех ключевых игроков.
Термин «интероперабельность» звучит сухо, но его значение выходит далеко за рамки технической терминологии.
По сути, это черта раздела между «подарочной картой магазина» и «универсальной фиатной валютой»: первую можно потратить только у конкретного продавца, вторую можно свободно использовать, поскольку все принимают её по номиналу безоговорочно.
Современная банковская система потратила столетия, чтобы закрепиться на непреложном правиле «1 доллар банка А полностью равен 1 доллару банка Б». Центральные банки называют этот принцип «единообразием денег» (Singleness of Money).
Текущие разрозненные токенизированные депозиты нарушают это понимание, и механизм межбанковской интероперабельного клиринга выступает ключевым элементом, восстанавливающим целостность.
Технически установить соединение несложно; различные реестры давно способны обмениваться данными.
Истинная глубинная сложность кроется в разработке фреймворка доступа: какие именно токенизированные обязательства эмитентов готова принимать другая кредитная организация? Согласно какому регламенту управления рисками это должно происходить? Где именно будет осуществляться финальный клиринг и расчеты?
Великобритания выбрала расчет через резервные счета центробанка, ЕЦБ пошел путем создания собственной прямой линии связи, а в США клиринговая палата разрабатывает правила, а Quant строит базовый межбанковский диспетчерский уровень.
Если глобальная банковская система успешно справится с этой задачей, финансовый мир переживет ряд масштабных трансформаций.
Во-первых, деньги больше не будут рабами времени.
В традиционной системе переводы, инициированные в пятницу вечером, часто зависают в каналах клиринга до следующего понедельника, поскольку расчетные системы закрыты на выходные. Корпоративные CFO вынуждены хранить огромные запасы простаивающей ликвидности для покрытия разрыва в расчетах.
Как только межбанковские расчеты станут возможны круглосуточно, эта дремлющая ликвидность будет полностью реанимирована.
Во-вторых, токенизированные активы наконец получат надежный базис для фиатных расчетов.
Токенизированные фонды в гособлигациях США объемом $14,5 млрд и сопутствующий рынок РЕПО и облигаций смогут осуществлять расчеты поставки и оплаты (DvP) в одном контуре со средствами фиата в реальном времени.
Риски контрагента при поставке «когда одна сторона передала актив, а вторая еще не получила деньги» полностью исчезнут. Это главная ценность токенизации, которую так высоко ценят крупные финансовые институты, и тот самый давно отсутствовавший кусочек фиатного звена.
В-третьих, размер баланса больше не будет непреодолимым рвом.
Возможность JPMorgan строить собственную токенизированную сеть базируется исключительно на гигантской клиентской базе, чего принципиально невозможно достичь для малых и средних комьюнити-банков.
Разделяемая инфраструктура позволяет 90% мелких учреждений страны получить способность предоставлять токенизированные финансовые услуги на паритетных условиях с топовыми Уолл-стрит банками одновременно.
Более глубокое влияние связано с перестройкой конкурентного ландшафта.
Децентрализованные стейблкоины завоевывали рынок первые годы своего существования благодаря главному преимуществу: доллару должна быть обеспечена круглосуточная свобода перевода между любыми субъектами.
Интероперабельные токенизированные депозиты коммерческих банков, полностью наследуя эту особенность работы 7x24, сохраняют федеральную страховку вкладов, проценты на текущих счетах и возможности легального кредитного расширения, нанося мощное конкурентное преимущество частным стейблкоинам.
В течение ближайшего десятилетия финансовая индустрия перестанет специально выделять термин «токенизированные депозиты».
Он сливается с обычными банковскими вкладами воедино, подобно тому как никто сегодня не акцентирует внимание на словосочетании «электронные платежи».
Конечному клиенту никогда не придется напрямую ощущать базовый слой клиринга и расчетов. Именно это незаметное свойство невидимой инфраструктуры обеспечивает ей несопоставимо высокую коммерческую ценность.
Это всё на сегодня, увидимся в следующих выпусках.
Сохраняйте любопытство, Правик
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News