После банков: Neobank и великая миграция финансовой власти
Автор: Эмили, исследователь Bitget Wallet
Введение
Банки не исчезли, они просто разбираются по частям.
Оглядываясь на почти 20-летнюю историю финансовых инноваций, мы замечаем интересный, но долгое время игнорируемый факт: все истории, известные как «финансовые инновации», будь то цифровые банки, суперплатежные приложения, стейблкоины или быстро растущие сегодняшние ончейн-кошельки, по своей природе не создавали новые банки, а постоянно дробили полномочия, которыми когда-то монополизировали традиционные банки。
За более чем сто лет коммерческие банки стали самым центральным институтом современной экономической системы не потому, что они изначально эффективнее других организаций, а потому, что долгое время одновременно контролировали четыре ключевые финансовые функции: они были как управляющими счетов, так и организаторами платежей, отвечали за обращение денежных средств и одновременно контролировали конечные сети клиринга. Для обычных пользователей полностью разные финансовые операции — сбережения, переводы, покупки, инвестиции, кредитование — были упакованы в один продукт под названием «банковский счет», из-за чего у людей возникло ложное представление о том, что банк от природы должен выполнять все финансовые функции.
Однако после финансового кризиса 2008 года этот способ финансовой организации, существовавший почти век, впервые дал трещину.
Когда рухнул Lehman Brothers, Citigroup столкнулся с кризисом, и мировая финансовая система оказалась под угрозой коллапса без беспрецедентной правительственной помощи, люди впервые осознали: банк может быть не единственно возможной формой организации финансовых услуг. Именно тогда начали формироваться два направления, которые позже кардинально изменят глобальную финансовую отрасль:
- Одно направление стремилось переосмыслить банковский опыт с помощью технологий мобильного интернета, породив первое поколение необанков вроде Revolut, Monzo, Nubank и Chime;
- Другое направление попыталось перепроектировать валюту и системы расчетов на самом базовом уровне. Это направление берет начало из белой книги Биткоина Сатоши Накамото, в конечном итоге превратившись в стейблкоины, DeFi и развивающуюся сегодня систему ончейн-финансовых счетов.
Глядя назад на 18 лет эволюции, мы видим: история необанков — это не только история цифровизации банков, это история непрерывного перетока финансовой власти.
Этот переток примерно прошел четыре этапа:
- Этап 1: первичные необанки перенесли финансовую власть от банковских лицензий к точкам входа для пользователей;
- Этап 2: нативные платежные необанки отделили сети платежей и клиринга от эксклюзивных финансовых полномочий банков;
- Этап 3: нативные стейблкоин-необанки изъяли из банковских полномочий глобальную цифровую долларовую систему;
- Сегодня происходящий этап 4: нативные ончейн-необанки пытаются совершить последний шаг — вернуть финансовую власть напрямую самим пользователям.
Мы считаем, что понимание этого процесса может быть важнее понимания бизнес-модели любой конкретной компании.
Первое поколение необанков: когда банк впервые стал интернет-продуктом
Что такое необанк? Дословно «новый банк», но термин имеет широкое значение.
С технической точки зрения, необанк — это новый тип финансового учреждения, полностью работающий в цифровом формате без физических отделений, предоставляющий через мобильные приложения или веб-платформы невероятно плавный опыт открытия счетов, переводов, управления капиталом, покупок и международных платежей. Хотя многие необанки не имеют классической «банковской лицензии», благодаря тесному сотрудничеству с традиционными банками, обладающими регуляторными лицензиями, они могут предлагать услуги, защищенные государственными программами страхования вкладов.
Сегодня, когда говорят о представителях вроде Revolut, Nubank или Chime, их часто называют цифровыми банками. Но если вернуться к моменту основания, их главной целью было решение не столько банковских задач, сколько проблем пользовательского опыта.
Потому что до 2010 года опыт использования практически всех банковских продуктов в мире был ужасным.
Открытие счета требовало записи, перевод занимал дни, международные платежи стоили дорого, одобрение кредитных карт могло занимать недели, а сами банки работали на архитектурах, заложенных десятилетия назад. Для молодых поколений банки всё больше напоминали навязанную общественную инфраструктуру, а не настоящий потребительский продукт.
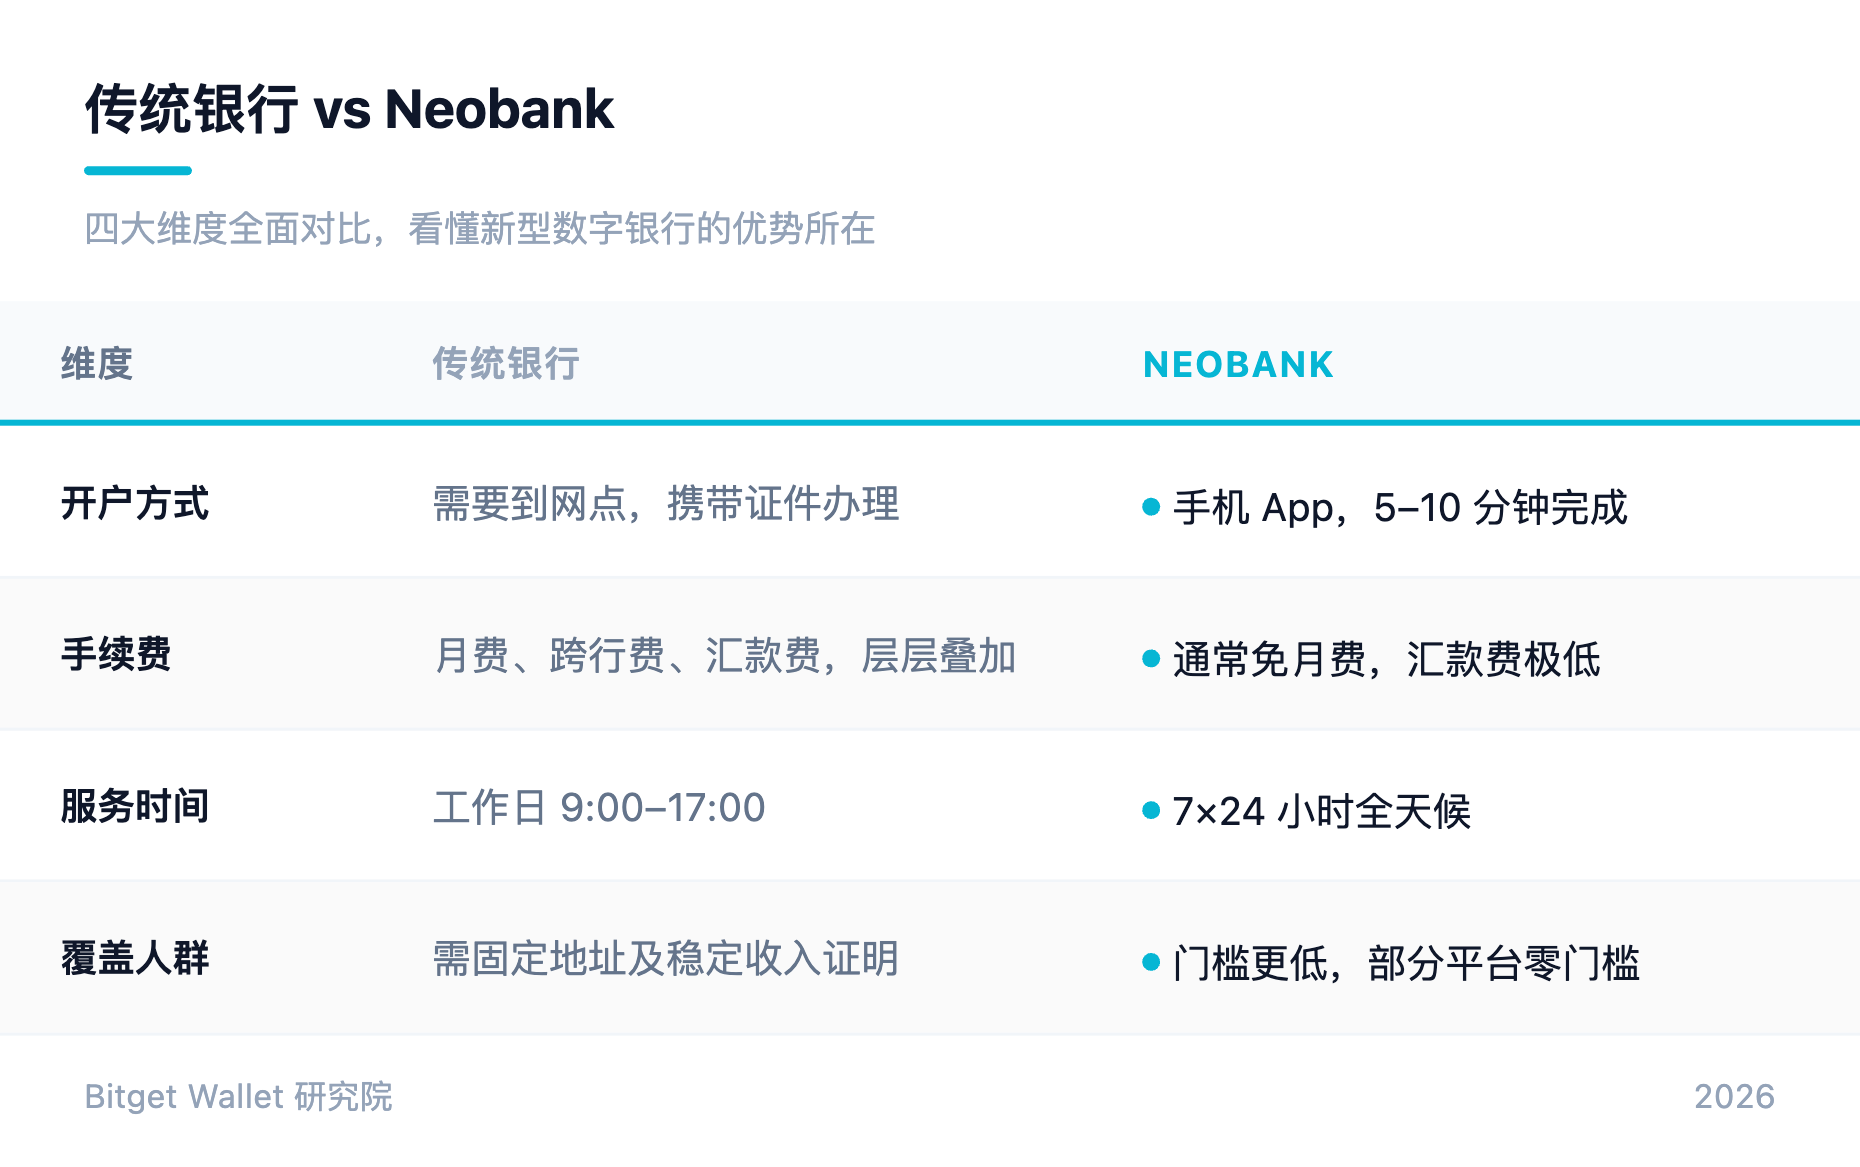
Главное открытие основателей первого поколения необанков заключалось в том, что пользователи не любят банки, им нужны финансовые услуги. Поэтому, если упаковать банк в формат мобильного интернет-продукта, лояльность будет принадлежать не банковской лицензии, а самому продукту.
Эта логика первой получила подтверждение в Великобритании.
Основанный в 2015 году в Великобритании Revolut изначально решал простую задачу: почему международные платежи такие дорогие?
В традиционной системе межбанковский перевод проходит через множество банков-корреспондентов и клиринговых структур, занимает дни и стоит процентами от суммы. Решение Revolut не заключалось в создании новой валюты, а в использовании мобильного приложения, мультивалютных счетов и эффективной системы конвертации, чтобы сжать сложный процесс перевода в одно действие на телефоне.
Через десять лет Revolut стал крупнейшим необанком в мире. Согласно данным Revolut, к концу 2025 года он вошел в число крупнейших цифровых банков мира, достигнув 68,3 млн розничных клиентов по всему миру, 767 тыс. корпоративных клиентов, активов на балансе в $67,5 млрд, годового дохода $6 млрд, прибыли до налогообложения $2,3 млрд и объема транзакций $1,7 трлн. Его рентабельность уже превысила показатели большинства традиционных европейских банков.
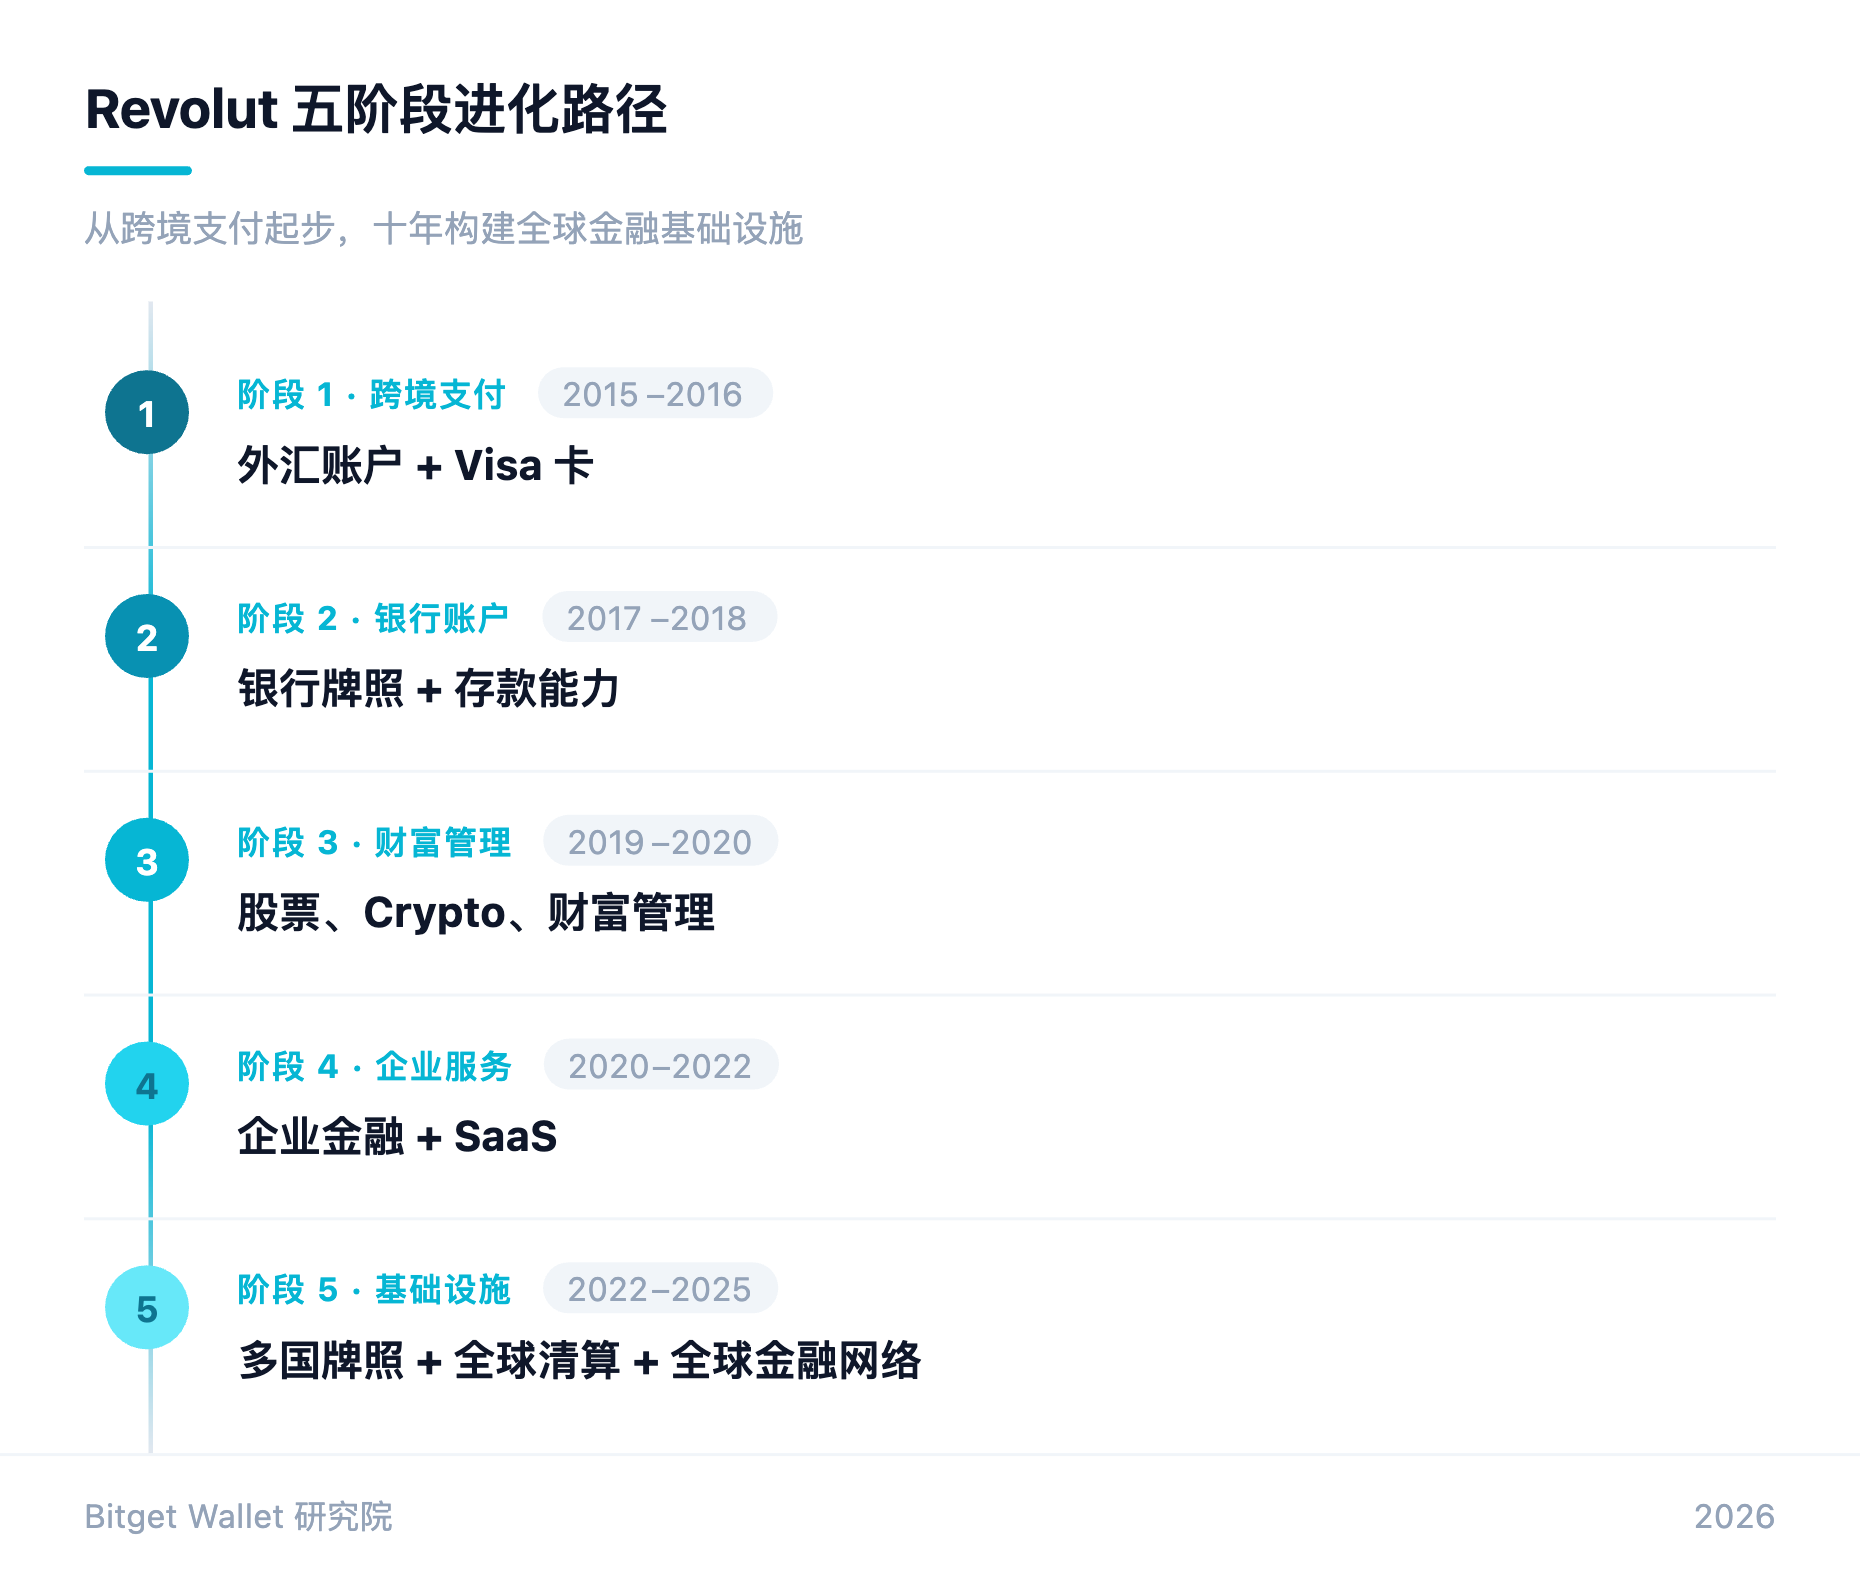
Однако, если анализировать с точки зрения финансовой власти, можно заметить, что Revolut завершил не реформу банков, а первую попытку смещения и отделения банковской власти.
В контроле над маршрутами клиринга Revolut давно перестал быть цифровым банком в раннем понимании. За десять лет эволюции он выстроил собственную глобальную систему мультивалютных книг, внутренний движок сверки валют, корпоративную платежную сеть и частичные возможности клиринга мерчантов, завоевав существенный контроль над Payment Orchestration. Тем не менее, любые расходы по карте, международные переводы и финальное зачисление средств по-прежнему сильно зависят от традиционной инфраструктуры вроде Visa, Mastercard, SEPA, Faster Payments. Это означает, что хотя Revolut частично контролирует маршрутизацию, конечное право клиринга остается за национальными и международными платежными сетями.
В функциях казначейства бизнес-модель Revolut претерпела фундаментальные изменения. В отличие от ранних доходов, зависевших от спредов и комиссий за межбанковские обменные транзакции, к 2025 году структура доходов сместилась в сторону депозитных остатков клиентов, управления капиталом, корпоративного финтеха, подписок и процентного дохода от процентных ставок. При росте клиентских активов до $67,5 млрд, Revolut обрел возможности капитальной операционной деятельности, сопоставимые с традиционными коммерческими банками и компаниями по управлению активами, достигнув маржи прибыли до налога около 38%, что даже превышает рентабельность многих европейских банков.
Тем не менее, на уровне архитектуры счетов Revolut так и не изменил главный принцип современной финансовой системы: счет в конечном итоге принадлежит финансовому учреждению, а не самому пользователю. Несмотря на беспрецедентный пользовательский опыт и глобальные сервисы, активы физически существуют в централизованной книге счетов под контролем Revolut. Права собственности, миграции и окончательного контроля не изменились. В этом смысле Revolut переопределил пользовательский опыт банка, но не переопределил сам счет.
Аналогичная история произошла в Латинской Америке.
Основанный в 2013 году Nubank добился успеха не за счет создания новых финансовых продуктов, а потому, что обнаружил: сотни миллионов жителей Латинской Америки долгое время лишены качественного финансового обслуживания. В Бразилии традиционные банки десятилетиями поддерживали модель высоких комиссий, барьеров и низкой эффективности. Nubank же, используя полностью цифровой пользовательский интерфейс и сверхнизкую стоимость услуг, быстро собрал огромную базу пользователей.
К концу 2025 года база пользователей Nubank превысила 131 млн, сделав его крупнейшим цифровым банком в мире, с годовым доходом ~$16,3 млрд, чистой прибылью $2,9 млрд, объемом депозитов клиентов $41,9 млрд. Более того, доля месячной активности пользователей достигла показателей, недоступных традиционным банкам. В своем основном рынке, Бразилии, около 60% пользователей используют Nubank как основной банковский счет. Для цифрового банка, существующего всего十余 лет, такая привязка выходит за рамки традиционного банковского сегмента, приближаясь к финтех-платформе, охватывающей платежи, сбережения, кредиты, инвестиции и управление капиталом.
Но, как и Revolut, Nubank, выиграв точку входа, все еще не контролирует финальные сети платежей и клиринга. Он работает через бразильскую систему PIX, сети банковских карт и традиционную инфраструктуру. Таким образом, он завершил лишь первый этап миграции власти: пользователи отходят от лицензий банков, но средства остаются в традиционном финансовом треке.
Американский рынок предлагает другой пример.
Успех Chime доказал, что даже сама банковская лицензия может стать неважной. Сотрудничая с лицензированными банками, Chime делегировала регулирование и клиринг, сосредоточив ресурсы исключительно на росте базы и пользовательском опыте. На сегодняшний день база пользователей Chime превысила 25 млн. Ее бизнес-модель ближе к потребительской интернет-компании, чем к традиционному банку.
Оглядываясь на конкуренцию первого поколения, мы видим: они завершили не банковскую революцию, а революцию точек входа.
Они впервые доказали: вход в банковский счет не обязан принадлежать банку, он может принадлежать приложению; финансовые услуги не обязаны строиться вокруг лицензий, они могут строиться вокруг пользователя; главное преимущество банка — не лицензия, а отношения с клиентами.
Но когда первое поколение собрало десятки и сотни миллионов пользователей, выявилась новая проблема: обладая пользователями, они не владели самыми прибыльными частями финансовой системы.
Потому что миром управляют не счета, а клиринг.
Нативные платежные необанки: когда финансовая власть переходит от банковских счетов к платежным сетям
Когда первое поколение набрало десятки миллионов пользователей, выступила на первый план парадоксальная реальность: хотя пользователи массово покидают традиционные банки, самый прибыльный, стабильный и монопольный сегмент финансовой отрасли по-прежнему жестко закреплен за другими компаниями.
По состоянию на 2025 год, глобальная база Revolut превысила 68 млн, Nubank — более 130 млн, Chime — более 25 млн. Судя по числу пользователей, они одни из крупнейших финансовых платформ в мире, но эти компании вскоре обнаружили, что каждый расход, каждый перевод, каждая международная комиссия и каждая операция клиринга по-прежнему проходят через другую, гораздо более масштабную, скрытую и прибыльную инфраструктуру.
Эта инфраструктура — не банки. Это платежные сети.
Долгое время люди привыкли считать Visa и Mastercard просто банковскими карточными компаниями. Но это серьезное недооценивание их статуса. Visa никогда не выдавала кредиты и не управляла клиентскими активами напрямую, Mastercard не владеет пользовательскими счетами, но к финансовому году 2025 общий объем транзакций Visa превысил $16,7 трлн, количество обработанных операций достигло 257,5 млрд, активных платежных документов — около 4,9 млрд, годовой доход составил $40 млрд, чистая прибыль превысила $20 млрд при марже около 50%; параллельно, оборот Mastercard пробил отметку $10 трлн, годовой доход превысил $30 млрд, долгосрочная маржа прибыли держится около 45%.
Они стали самыми прибыльными финансовыми корпорациями мира не из-за пользователей, а из-за другой, важнейшей власти: контроля над путями клиринга.
В традиционной системе счет — лишь отправная точка денег. То, как деньги двигаются, куда направляются и какие комиссии взимаются, определяет сама клиринговая сеть. Успех Visa и Mastercard построен на элегантной модели: они не несут кредитные риски, не рискуют балансом и не конкурируют за права собственности на средства, а специализируются на том, чтобы стать платной магистралью для глобального движения капитала.
Особенно ярко это проявляется в сфере международных переводов.
Основанная в 2011 году Wise (ранее TransferWise) стала одним из самых ярких представителей нативных платежных необанков. В отличие от Revolut, который пытался переделать банковский счет, Wise изначально не ставила целью стать банком, решая одну задачу: почему международные переводы должны быть такими сложными?
Главным активом традиционного перевода являются банковская лицензия, сеть SWIFT и система банков-корреспондентов. Главным активом Wise стали локальные клиринговые счета, пулы ликвидности и алгоритмы сопоставления.
Это значит, что в мире Wise международный перевод перестает быть одной международной операцией и становится набором локальных сделок.
В традиционной сети SWIFT международный перевод проходит через несколько посредников, требует дней ожидания, и каждый узел взимает комиссию. Кажущаяся простой операция на деле скрывает гигантскую и неэффективную глобальную сеть корреспондентов.
Инновация Wise не в изобретении новой валюты, а в реорганизации клиринга: создавая локальные фонды и сети в разных странах, она конвертирует средства, требующие трансграничного движения, во взаимное погашение и сопоставление внутри нескольких стран, радикально снижая стоимость и сроки.
По данным The Wall Street Journal, к 2026 году активная база Wise достигла 18,9 млн (+21% г/г), остатки клиентов составили $39 млрд (+40% г/г), ежегодный объем кросс-бордерных переводов достиг $243,5 млрд, прибыль до налога составила $660 млн при марже 26%. Её конкурентное преимущество исходит не от лицензии, а от построенной сети локального клиринга.
Это означает начало второй волны миграции финансовой власти.
Первое поколение боролось за счета. Второе поколение финтех-инфраструктуры борется за движение средств.
И те, кто контролирует движение средств, зарабатывают больше тех, кто владеет счетами.
Эта логика ярче всего проявилась в США.
PayPal владеет более 440 млн активных аккаунтов, Cash App превышает 60 млн MAU, годовой оборот Venmo превысил $330 млрд. Эти продукты выглядят как платежные инструменты, но по факту борются за один и тот же ресурс: вход к денежному потоку пользователя.
Оглядываясь на эту стадию, мы видим нарастающий паттерн: банки управляют активами, платежные сети управляют ликвидностью, а ликвидность зачастую важнее статических активов.
Тем не менее, даже Visa, Mastercard и Wise не решают фундаментальный вопрос: почему доллар обязан существовать через банки и платежные сети?
На этот вопрос окончательно ответили стейблкоины.
Нативные стейблкоин-необанки: когда доллар начинает существовать вне банков
Последнее столетие доллар всегда существовал, опираясь на банковскую систему. Будь то сбережения, переводы, платежи или торговля, доллар циркулировал через коммерческие банки, Центробанки и глобальные расчетные сети.
Если первое поколение отделило банковские счета, второе поколение отделило платежные сети, то третье поколение нативных стейблкоин-необанков отделило главный финансовый консенсус прошлого века: доллар обязан существовать только в рамках банков.
По состоянию на первую половину 2026 года, глобальная капитализация обращения стейблкоинов достигла примерно $250–270 млрд, где объем обращения USDT превысил $160 млрд, а USDC приблизился к $65 млрд. Годовой объем глобальных транзакций стейблкоинов достиг десятков триллионов долларов, начав обгонять многие традиционные платежные сети. Стейблкоины впервые доказали, что доллар может осуществлять глобальное обращение и расчеты без привлечения счетов коммерческих банков, сети SWIFT или государственных систем, став по-настоящему независимой монетарной инфраструктурой.
Эти изменения первыми произошли в регионах со слабой традиционной банковской системой, например в Аргентине. За последнее десятилетие аргентинское песо обесценилось более чем на 99%, из-за чего миллионы жителей фактически стали воспринимать USDT как настоящий сберегательный счет, а не как криптоактив.
Подобная ситуация наблюдается в Нигерии, Турции, Венесуэле, Индонезии и на Филиппинах. Именно поэтому большинство необанков третьего поколения базируются на развивающихся рынках.
Возьмем RedotPay: это не цифровой банк в традиционном понимании, а платформа потребительских финансов на базе счетов стейблкоинов. Пользователю не нужен долларовый банковский счет, достаточно иметь USDT для хранения активов, трансграничных переводов и ежедневных трат. К 2025 году её сервис покрыл более 150 стран и регионов, накопив миллионную аудиторию.
Логика Kast идет дальше. Kast пытается объединить счета стейблкоинов с доходными активами, такими как гособлигации США, позволяя пользователям получать ончейн доход, держа цифровой доллар, и тратить его через сеть Mastercard. В случае успеха это первый случай разбора и сборки услуг депозитов, платежей и управления активами, на которых жили традиционные банки.
Между тем Felix Pago стал одним из самых представительных сетей переводов стейблкоинов в Латинской Америке. Используя WhatsApp как фронтенд и USDC/блокчейн как базовую расчетную инфраструктуру, он резко снижает стоимость и время перевода из США в Мексику. Пользователи получают выгоду от сети цифровых долларов, даже не разбираясь в принципах работы стейбкоинов или блокчейна.
Сравнение по следующим параметрам показывает фундаментальное отличие нативных стейблкоин-необанков от первичных:
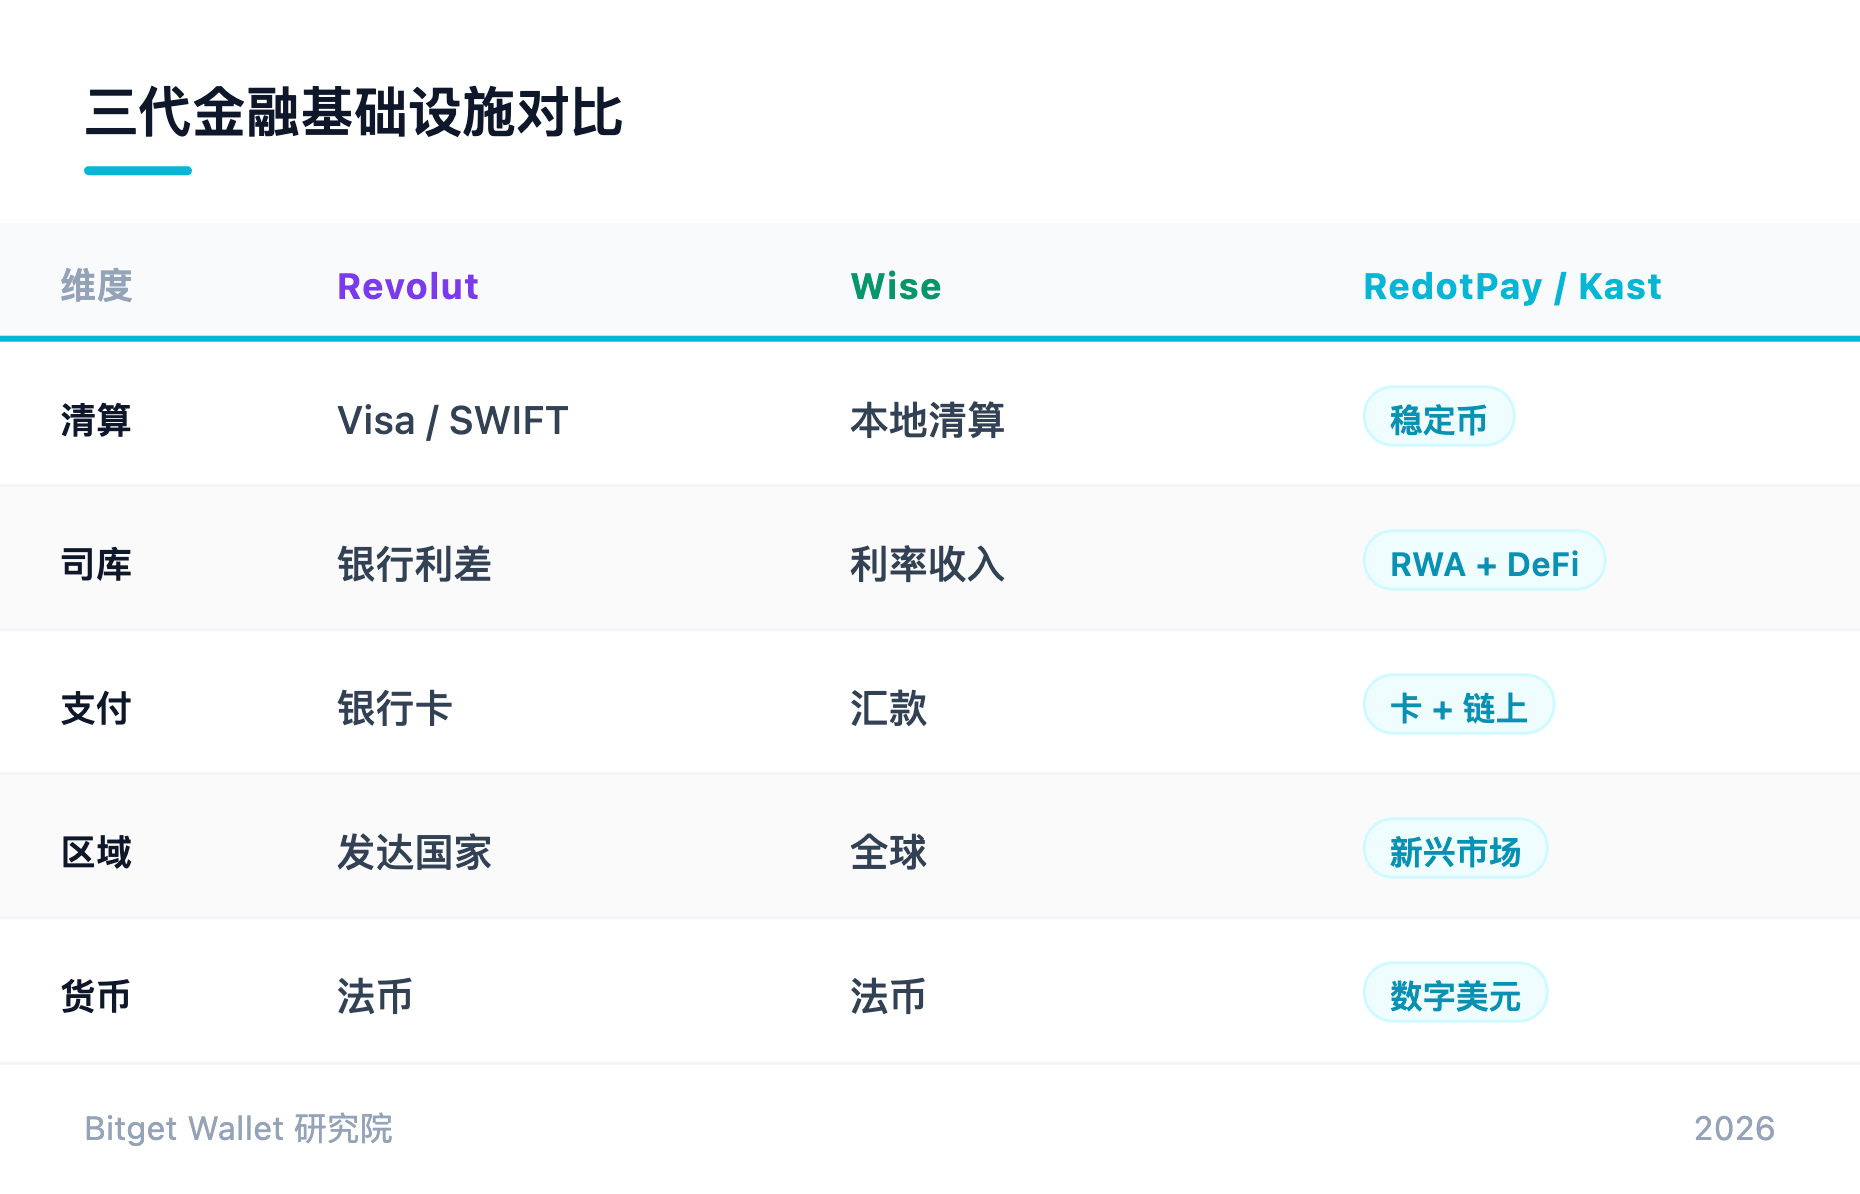
Они впервые доказали: доллар не нуждается в банках. Важнейшим активом финансовой системы может оказаться не банковский счет, а глобальный цифровой долларовый счет.
Но даже тут остался нерешенным последний вопрос.
Если валюта существует отдельно от банков, зачем счет все еще должен принадлежать банку?
Нативные ончейн-необанки: счета начинают принадлежать самим пользователям
Если первые три волны миграции финансовой власти были по сути перераспределением между организациями, то направление четвертой волны совершенно иное.
Потому что на этот раз власть направляется непосредственно к самим пользователям.
К 2026 году глобальная база пользователей некастодиальных кошельков превысила сотни миллионов, база MetaMask перевалила за 100 млн, аудитория Trust Wallet также достигла миллиардного уровня, а Bitget Wallet активно формирует интегрированную финансовую экосистему, охватывающую трейдинг, платежи, доходность и потребление. Все они доказывают одно: кошелек перестал быть инструментом хранения монет, становясь глобальным финансовым счетом.
Те, что представляют Bitget Wallet, Gnosis Pay, Ether.fi Cash, Coinbase Wallet, MetaMask и OKX Wallet, — это не новые платежные продукты и не новые банковские продукты, а совершенно иной способ организации финансов.
Главное новшество Gnosis Pay — не выпуск карты Visa, а впервые прямая интеграция карты Visa с личным ончейн-счетом пользователя. Раньше, независимо от банковского или цифрового счета, активы хранились в базах данных под контролем учреждений. В архитектуре Gnosis Pay активы пользователя навсегда остаются в его личном кошельке, а карта служит лишь порталом для подключения к реальному платежному миру. При оплате картой система в реальном времени считывает ончейн-активы и мгновенно проводит расчет. Карта впервые ассоциируется не с банком, а со счетом, принадлежащим и контролируемым пользователем.
Это означает, что активы пользователя, не требуя депонирования ни в каком банке или централизованном аккаунте, могут напрямую оплачиваться в реальном мире. Если Revolut изменил банковский опыт, то Gnosis Pay пытается изменить владение счетом.
Аналогично, Ether.fi Cash стремится консолидировать стейблкоины, ETH-доходные активы, ончейн-доходность и возможности потребления в одном ончейн-счете, постепенно тестируя включение таких RWA-активов, как государственные облигации США.
Настоящая инновация Bitget Wallet как нативного ончейн-необанка заключается не в создании очередного цифрового банка, а в первой попытке объединить счета, платежи, доходность, торги, глобальное распределение активов и потребление в реальном мире в единой финансовой операционной системе, которой владеет и управляет сам пользователь. В этой системе кошелек перестает быть просто хранилищем монет и эволюционирует в самостоятельную финансовую инфраструктуру.
- Ключевой актив первого поколения: пользователи
- Ключевой актив второго поколения платежной инфраструктуры: сети клиринга
- Ключевой актив третьего поколения нативных стейблкоин-необанков: цифровой доллар
- А ключевой актив четвертого поколения нативных ончейн-необанков превращается: сам глобальный финансовый счет, принадлежащий пользователю
В измерениях анализа необанков оно впервые совмещает:
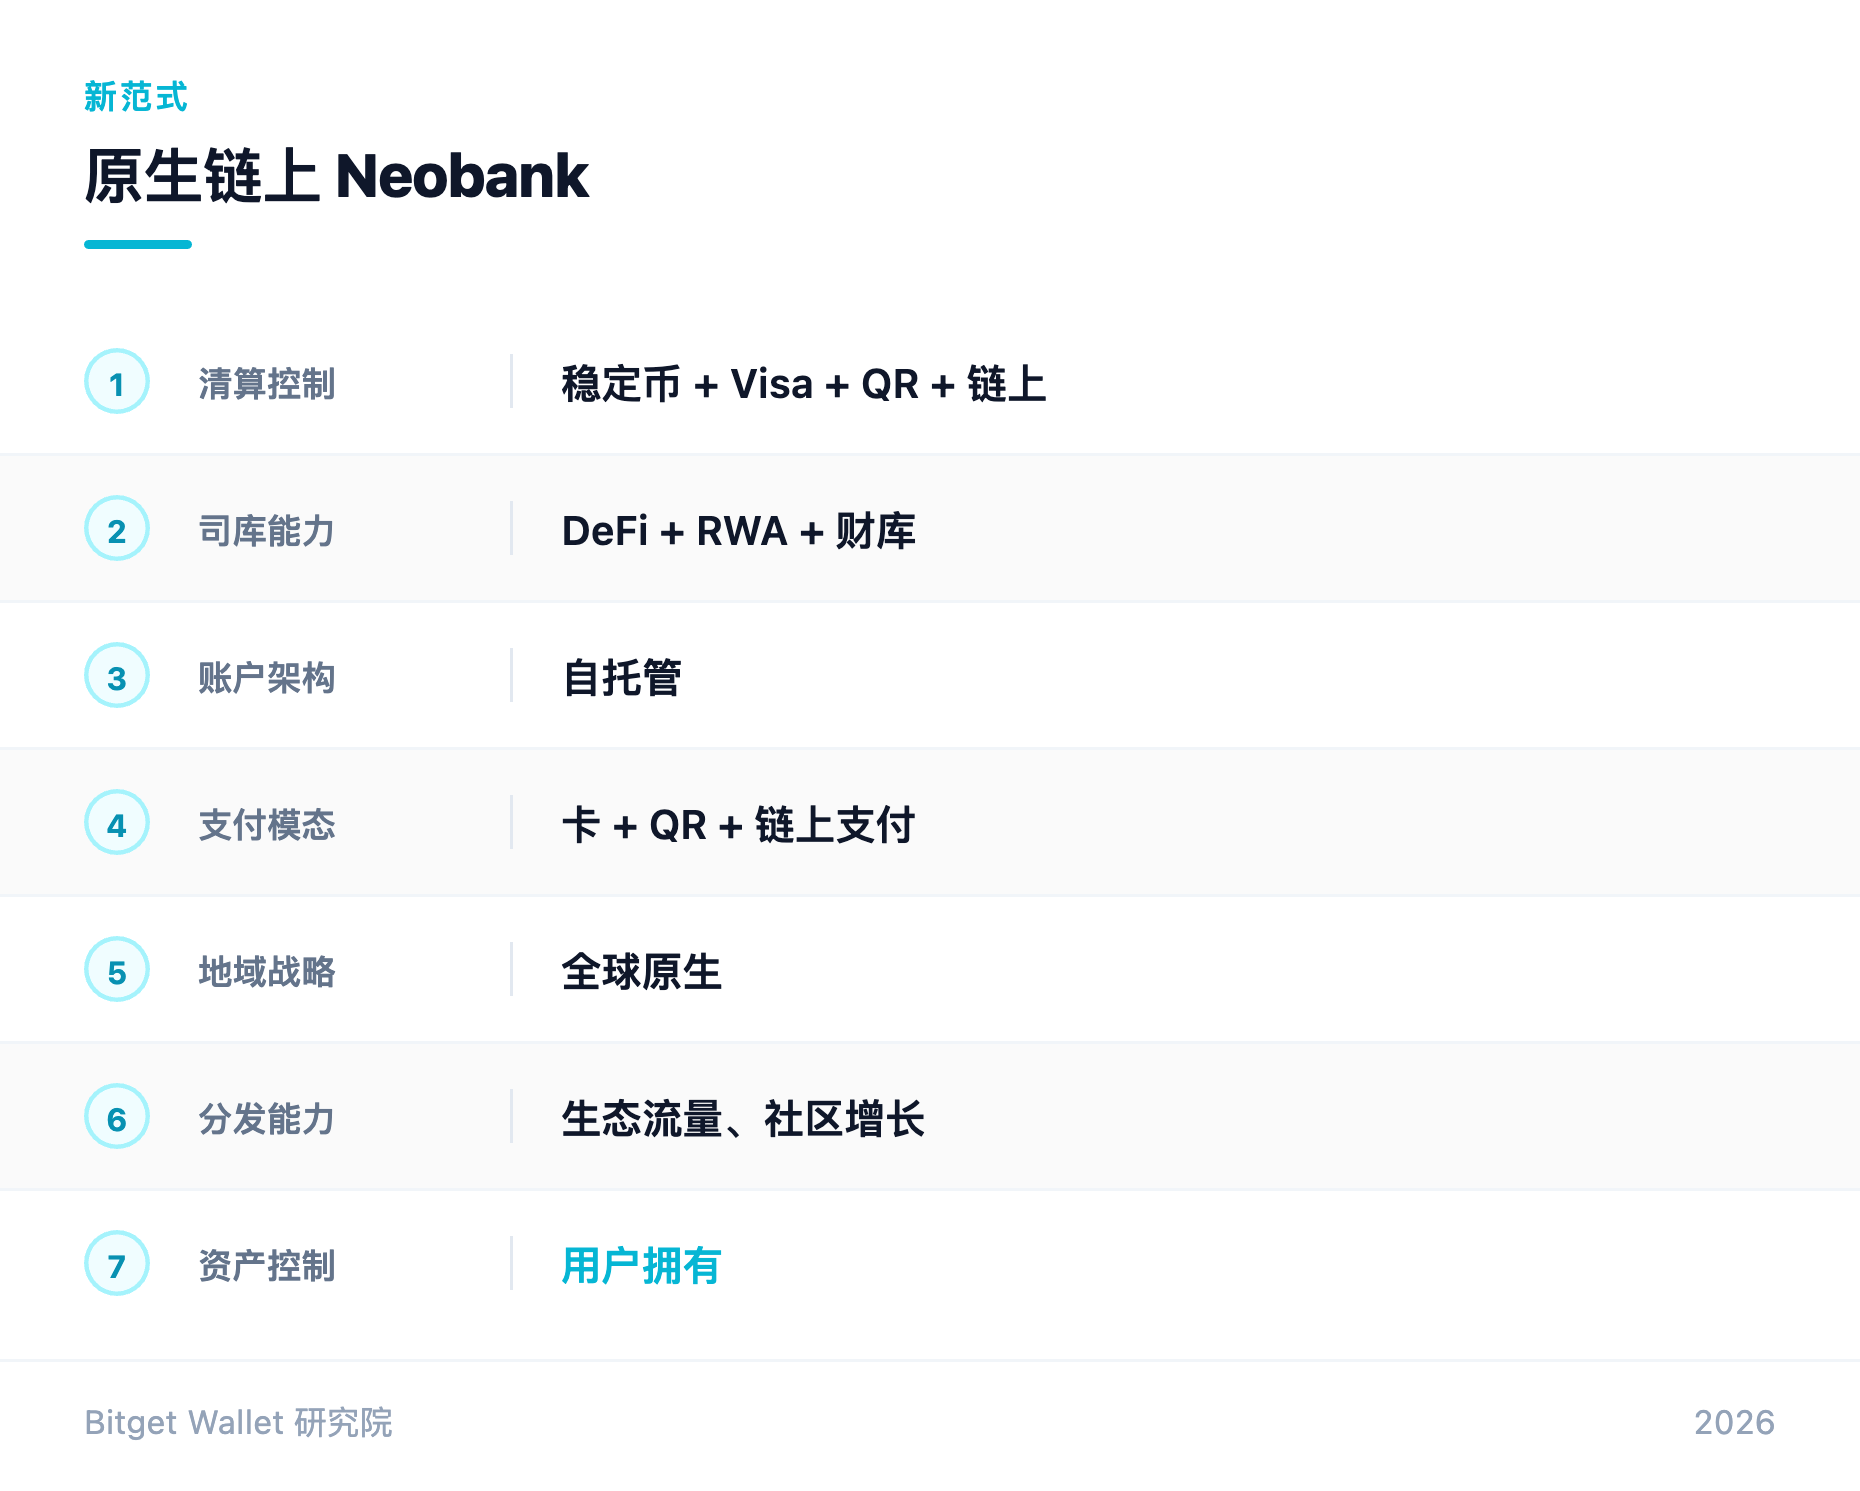
Самое главное, впервые оно помещает: счета, активы, платежи, доходность, идентичность — в единую систему.
Это означает, что истинный конкурент кошелька — вовсе не другие кошельки. Исторический оппонент кошелька: банковские счета, Revolut, PayPal, Cash App, Apple Wallet.
Потому что оно борется не за отдельную финансовую функцию, а за: единственный глобальный финансовый счет каждого человека.
Конечная цель необанков, возможно, вовсе не в банках
Подводя итог двадцати лет истории финансовых инноваций, мы неизбежно видим четкую закономерность.
- Первичные необанки переопределили банковский счет;
- Нативные платежные необанки переопределили платежи и клиринг;
- Нативные стейблкоин-необанки переопределили валюту;
- А нативные ончейн-необанки переопределяют самую суть владения счетом.
Следовательно, история необанков — это никогда не была просто историей развития цифровых банков, это летопись непрерывного перетока финансовой власти.
За последние двадцать лет эта миграция прошла четкий путь: от банковских лицензий к точкам входа пользователей, от них к платежным сетям, от сетей к стейблкоинам, а сегодня она перетекает в глобальные ончейн-счета.
Если тренд продолжится, самый важный вопрос будущего десятилетия, вероятно, перестанет звучать так: какой банк станет крупнейшим цифровым банком?
Даже не так: какой стейблкоин станет мировой валютой?
Настоящий вопрос может звучать иначе: когда банки, платежи, валюта и счета начнут разделяться друг от друга, кто сможет стать единственным глобальным финансовым счетом каждого человека?
И этот ответ, возможно, больше не будет банком.
А кошельком.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @BitgetWallet