Robinhood Chain: токенизированные акции набирают обороты благодаря мемам: «комиссия за упаковку», которую Уолл-стрит зарабатывала 20 лет, теперь обходится через блокчейн
Автор: Вайдик Мандлой (The Token Dispatch)
Перевод: TechFlow
Введение TechFlow: Пока гиганты Уолл-стрит упорно засовывают активы реального мира (RWA) в громоздкие рамки соответствия нормативным требованиям и упаковывают их в централизованные доверительные структуры, нативная для блокчейна спекулятивная сила уже невероятным образом разрушила старый порядок. В данном отчете The Token Dispatch подробно анализирует взрывную траекторию токенизированных акций на Robinhood Chain: токенизированные акции не развивались постепенно внутри регулируемой финансовой среды, как ожидали институты, а вместо этого за счет жесткой связки с мем-токенами в пулах децентрализованной ликвидности всего за три недели повысили долю торговых объемов RWA в сети с 0,39% до 8,58%.
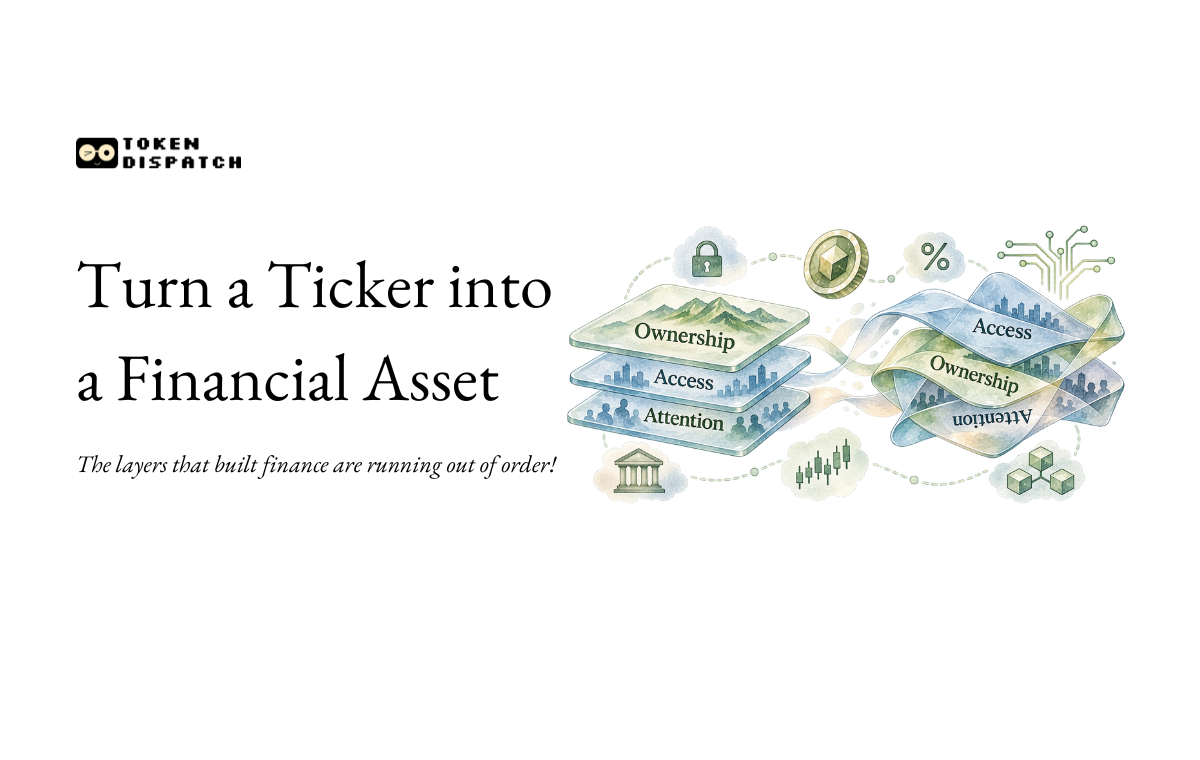
Вспоминая двадцатилетнюю историю финансового «упаковывания» на Уолл-стрит с момента запуска State Street Bank SPDR Gold ETF (тикер: GLD) в 2004 году, традиционные финансы выстроили линейную иерархическую систему из трех слоев: «слой внимания», «слой доступа» и «слой собственности». Эта архитектура создала огромную рентную защиту, позволяя ежегодно извлекать сотни миллиардов долларов сборов за упаковку и управление со глобальных инвесторов; однако ончейн-финансы благодаря открытости доступа и высокой компонуемости полностью игнорируют этот порядок. Яркими примерами служат разработанный dYdX протокол Arcus и USDe от Ethena, которые напрямую объединяют базовые активы, деривативы и уровни клиринга. Институциональная посредническая прибыль, которой Уолл-стрит наслаждалась 20 лет, обходится совершенно стороной децентрализованными смарт-контрактами.
Приветствую всех,
Крупнейший интернет-брокер Robinhood запустил свою собственную блокчейн-сеть в июле этого года, чтобы позволить инвесторам прямо в сети торговать токенизированными акциями. Однако именно трейдеры мем-токенов изначально создали здесь по-настоящему масштабный поток ликвидности. Со стороны это звучит как серьезное стратегическое упущение позиционирования продукта, но на практике это оказалось невероятно успешной точкой входа на рынок для пакованных активов в истории блокчейна.
В пулах децентрализованной совместной ликвидности различные мем-токены и токены акций принудительно объединяются вместе; по мере того как массовый высокорисковый спекулятивный капитал розничных инвесторов устремляется внутрь, более половины свободно обращающихся акций реальной медицинской компании из списка Nasdaq были заблокированы и использованы в качестве базового обеспечения для мем-токена кошачьей тематики. Абсурдные спекуляции вокруг мем-токенов неожиданно стали двигателем ликвидности для реальных акций физических лиц.
Если оглянуться на финансовую историю, то любой актив, стремящийся эволюционировать в современный финансовый инструмент, почти всегда проходит схожую траекторию: сначала общество уделяет ему пристальное внимание (слой внимания), затем появляются удобные каналы для его покупки и продажи (слой доступа), и лишь в конце финансовая система осваивает методы его удержания и структурного оформления (слой собственности). Золото привлекало внимание человеческой цивилизации на протяжении 5000 лет, и лишь после запуска State Street Bank SPDR Gold Trust (GLD ETF) в 2004 году оно впервые получило современную финансовую «обертку» для доступа к нему. Сегодня криптовалюты проходят ровно ту же стадию появления спотовых ETF на биткоин. Однако в блокчейне эти слои экстремально сжимаются, а иногда даже переставляются местами, что радикально меняет форму конечного финансового продукта.
Иерархическая структура финансов и проблема конверсии доверия
Если осмотреть практически каждого традиционного финансового гиганта, который сегодня строит инфраструктуру для токенизации, вы увидите, что они все занимаются совершенно одинаковым делом: механически воспроизводят на блокчейне привычную трехуровневую структуру традиционных финансов.
Такие компании, как BlackRock, JPMorgan, Nasdaq и Franklin Templeton, позиционируют себя как «переводчики доверия» между активами реального мира и блокчейном. Они строят многоуровневые «упаковки» и сети кастодианов, чтобы гарантировать, что итоговый токенизированный продукт внешне и в пользовательском опыте остается неотличимым от традиционных ценных бумаг.
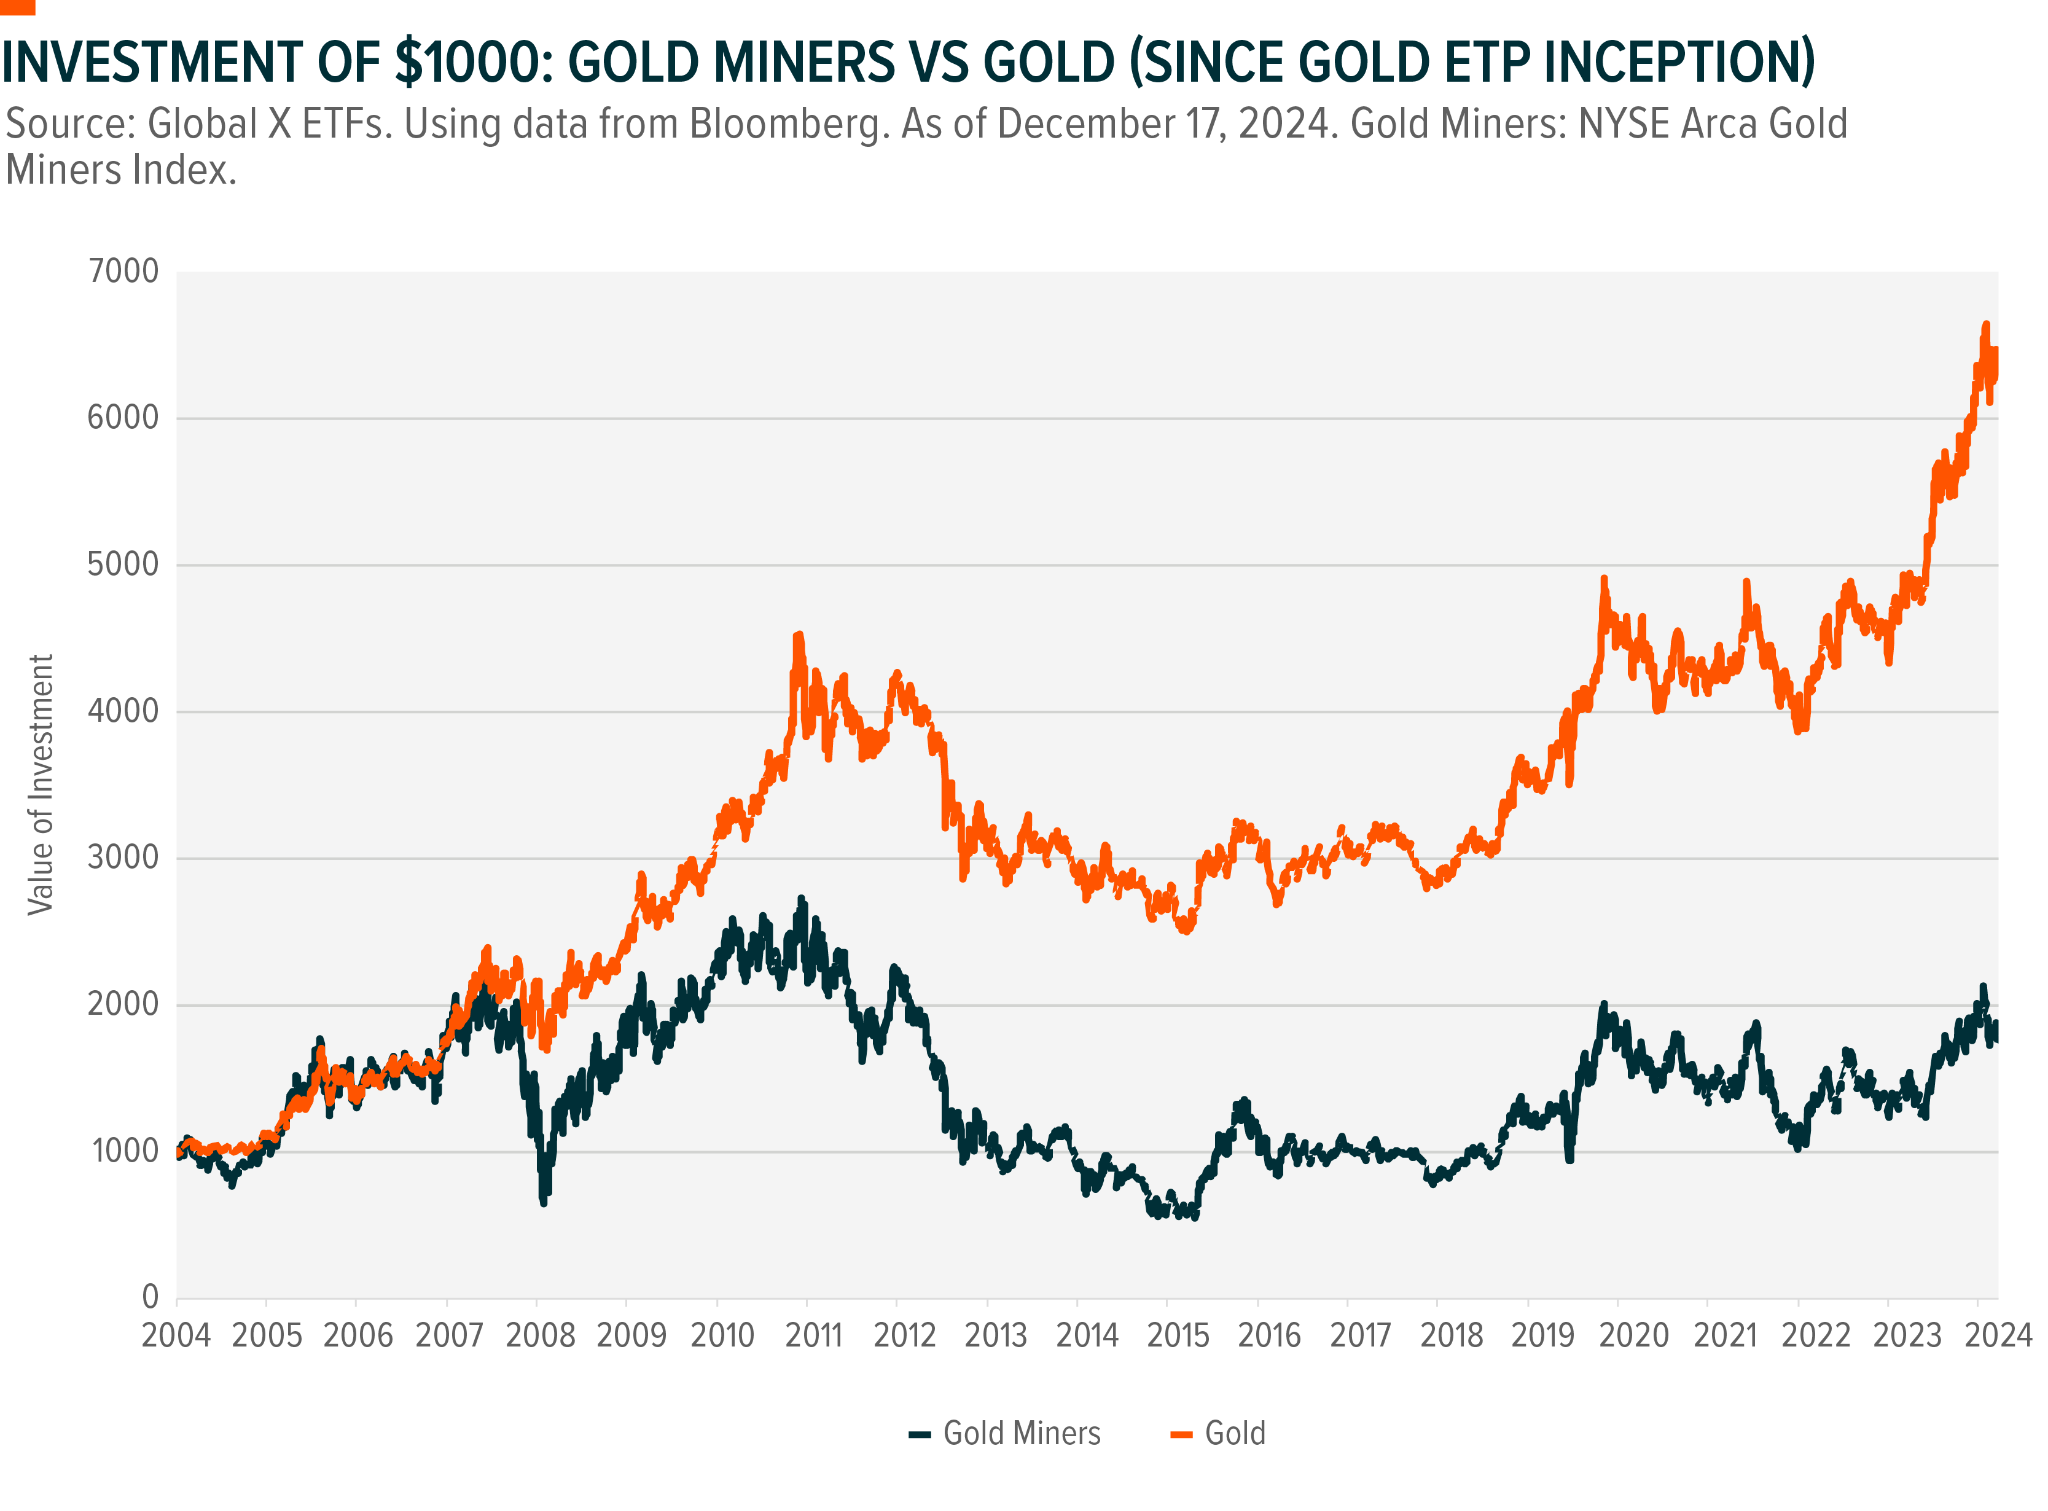
Рис.: Сравнительная динамика совокупной доходности физического золота и акций золотодобывающих компаний с момента запуска золотых ETP (источник данных: Global X ETFs, Bloomberg)
Вся грандиозная история современной эволюции Уолл-стрит по сути является историей извлечения ренты путем монополизации этих самых «узлов перевода»: от стандартизации железнодорожных облигаций консорциумом J.P. Morgan до позднее инкапсуляции золота в биржевые коды банком State Street. Все они действовали по одному шаблону.
В условиях высоких технологий цифровое кодирование самих активов давно перестало быть проблемой: на блокчейне любой человек может токенизировать любой актив всего за несколько минут. Настоящий барьер монументальности заключается в том, кто контролирует каналы дистрибуции актива и кем обладает законная «упаковка», одобренная регуляторами для легального допуска институциональных средств.
Всемирно известный SPDR Gold ETF (тикер: GLD) служит наиболее яркой микропримером, объясняющим, как работает такое кодирование активов и насколько дорого оно обходится. Ведь прежде чем современная финансовая система попыталась упаковать золото в производные финансовые инструменты, оно уже накопило в человеческом обществе 5000-летнее внимание и естественную базу доверия.
Прорыв GLD в ноябре 2004 года стал возможным благодаря масштабному «переводу доверия», открывшему верхний самый удобный канал доступа: физические слитки золота, покоящиеся в подвалах лондонских хранилищ, были инкапсулированы в строгую структуру легального траста, позволив институциональным инвесторам на Нью-Йоркской фондовой бирже легко приобретать доли в золоте через простой трехбуквенный тикер так же, как торгуется обычная акция.
Суверенные центральные банки, десятилетиями выступавшие чистыми продавцами золота, мгновенно сменили вектор действия на чистых покупателей; всего за семь лет международная цена золота выросла более чем на 300%. Тысячи рядовых розничных инвесторов, ранее никогда в жизни не прикасавшихся к физическим слиткам, внезапно получили возможность ежедневно на торговых терминалах с лёгкостью покупать и продавать бумаги по коду GLD на сумму в миллиарды долларов.
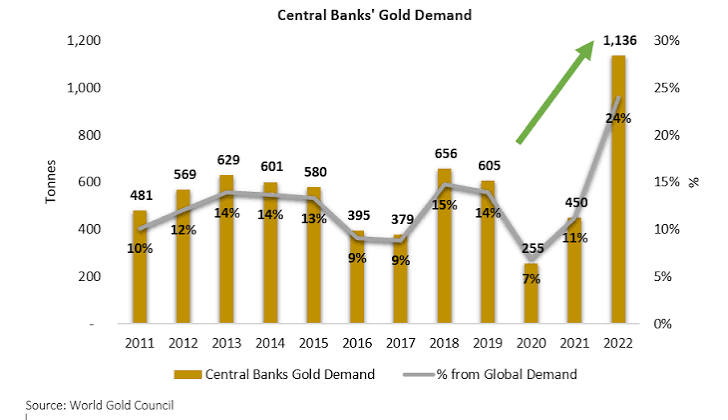
Рис.: Изменение объема закупок золота центральными банками мира (в тоннах) и доли в общем глобальном спросе с 2011 по 2022 год (источник: World Gold Council)
Однако грубое сведение физического золота к простому биржевому тикеру означает, что инвестор обязан окончательно отказаться от ключевых характеристик, которые тысячелетиями придавали ему фундаментальную ценность: если отслоить все наслоения институтов доверия, стоящие между вами и базовым золотом, вы не сможете владеть им лично, осмотреть его физически или самостоятельно провести физический клиринг.
Пенсионный фонд, владеющий структурированными нотами, привязанными к GLD, по факту совсем не владеет никаким золотом: он держит лишь долговое обязательство одного коммерческого банка, который, в свою очередь, владел долевой претензией к трасту, а сам траст владел правом собственности на конкретные слитки в хранилище. Три массивных слоя искусственных институциональных преград: каждый слой изо дня в день тянет руку за комиссию за управление, каждый слой добавляет юридическую сложность и трансакционные издержки.
Обратите пристальное внимание: эти посредники-«переводчики» постоянно произвольно решают, какие характеристики исходного актива случайно сохранятся. И те свойства, которым в итоге удалось выжить, без исключения адаптируются исключительно для облегчения частой купли-продажи активов ради получения брокерских комиссий, вовсе не ради тех жестких качеств, что обеспечивают активу его первичный суверенитет, независимость и цензуроустойчивость.
Именно поэтому в мире традиционных финансов существует строгая иерархическая система, выстроенная последовательно друг за другом: пока нижележащий уровень не разрешено выращивать и внедрять, верхнему слою необходимо сначала потратить огромные средства на построение, пройти независимый аудит и удовлетворить сверхжесткие требования регуляторного соответствия.
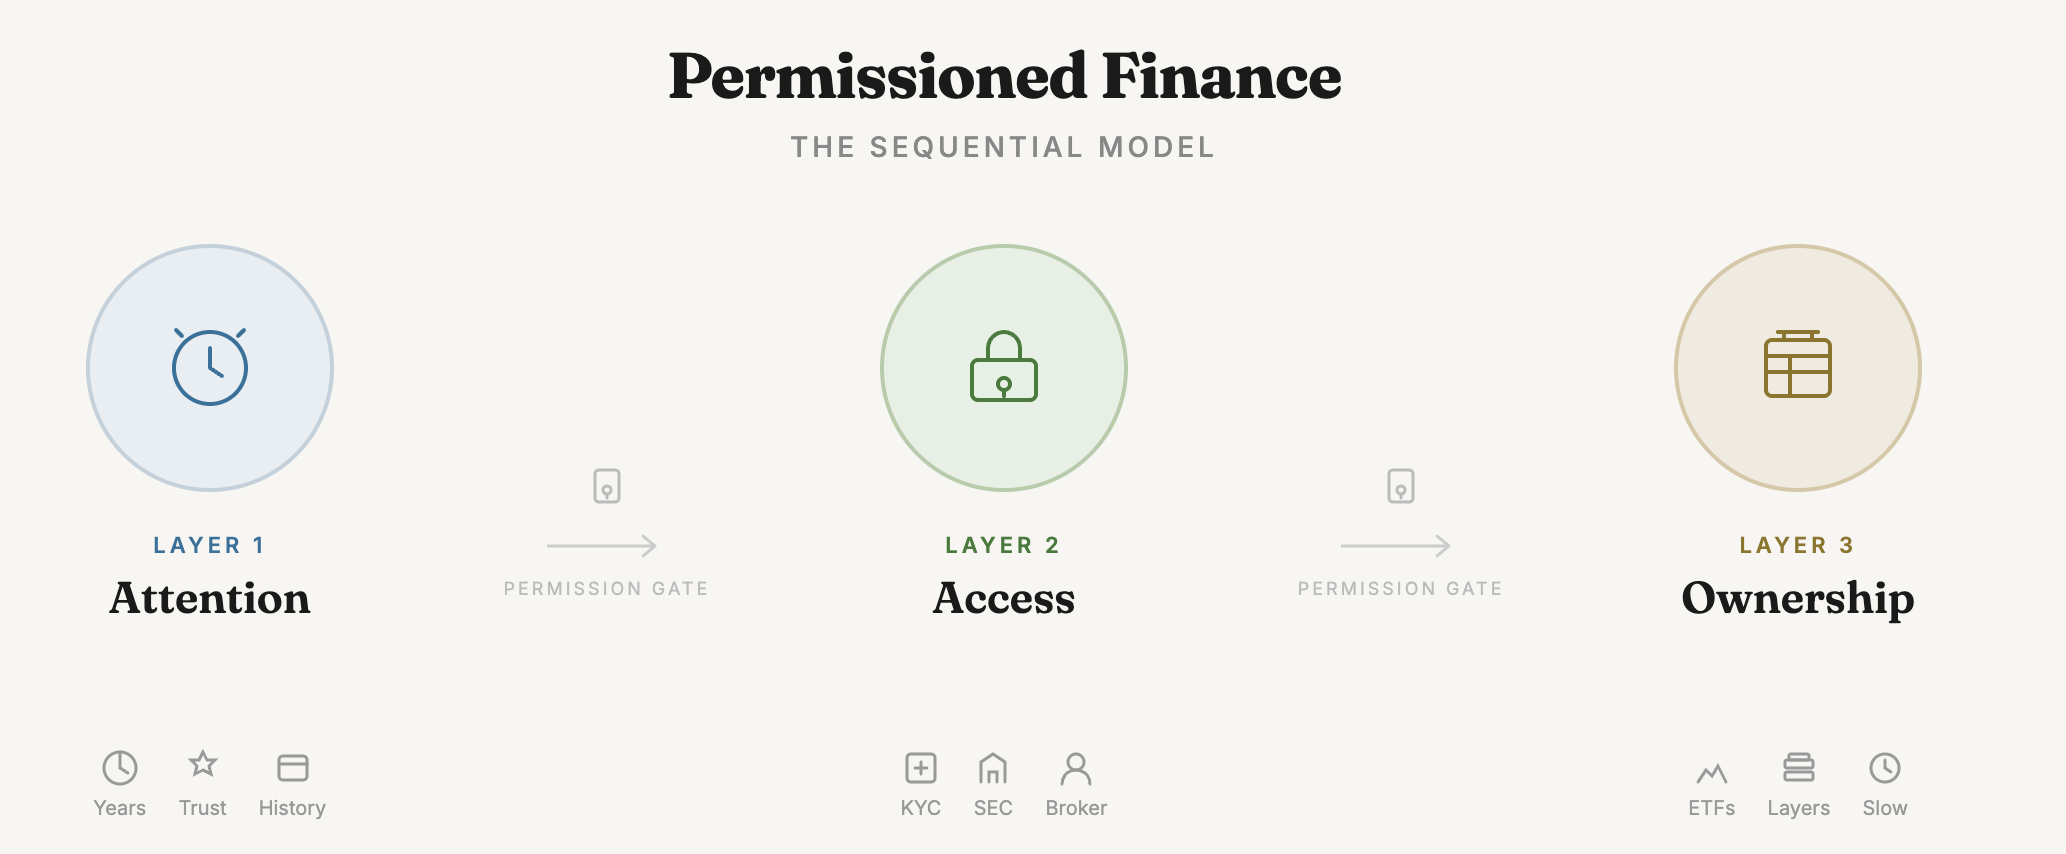
Рис.: Линейная иерархическая модель традиционных лицензированных финансов: слой внимания (накопление в течение нескольких лет), слой доступа (проверка KYC и брокерское одобрение), слой собственности (упаковка в ETF и медленный клиринг)
Этот чрезвычайно медленный линейный временной процесс объективно формирует естественный защитный барьер для таких традиционных бенефициаров, как State Street и BlackRock: пока коммерческие банки и брокерские фирмы жестко монополируют самый верхний канал доступа, они могут бесконечно взимать с общества многомиллионные сборы за финансовую упаковку.
В эпоху спотовых ETF на биткоин эта изначально растянутая на семь лет долгая серия упаковываний была крайне грубо сжата всего до 18 месяцев, принесла рекордные $57 млрд новых притоков капитала за первый год; при этом ее внутренняя логика ведения бизнеса ничем не отличалась от того, как когда-то упаковывали золото.
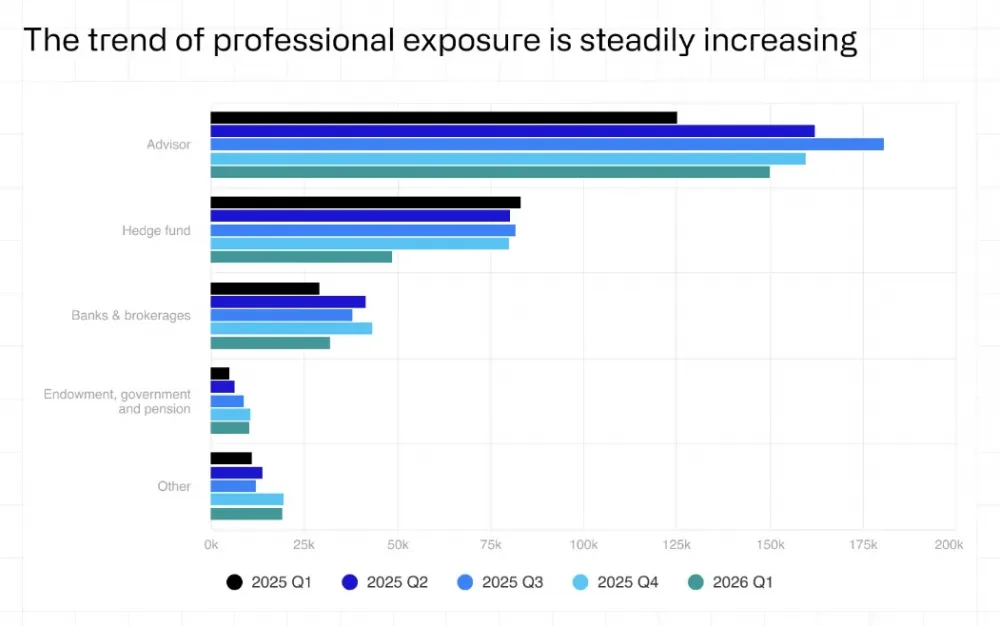
Рис.: Постепенный рост криптоэкспозиций профессиональных участников различных типов (инвестиционные консультанты, хедж-фонды, банковские брокеры и пенсионные фонды и др.) с первого квартала 2025 по первый квартал 2026 года
Когда комитет по комплаенсу традиционной финансовой организации проводит закрытую оценку того, достоин ли актив попадать в комплаентную коробку ETF, его главный фокус всегда лежит в плоскости минимизации собственных рисков судебных разбирательств; при этом абсолютно не беспокоит вопрос, не вырвало ли подобная упаковочная оболочка самую суть первоначальной привлекательности этого актива.
Но скорость движения далеко не всегда равна улучшению качества. Вся смысловая и фундаментальная ценность рождения биткоина заключается в том, что любой человек может самостоятельно хранить свое богатство без необходимости доверять каким-либо третьим сторонам; однако спотовый ETF насильственно помещает его в многослойную структуру делегированного доверия: вас заставляют верить кастодианам, управляющим компаниям, уполномоченным участникам (AP) и депозитарно-расчетной компании (DTCC).
Всеобщее функционирование здания традиционных финансов таково медленно и тяжело, потому что доверие требуется годами кропотливо растить, но оно может превратиться в прах всего за секунды; каждый централизованный страж, предоставляющий свой кредит репутации новому активу, будет брать с рынка крайне дорогую премию за репутационный риск.
Однако в чистом нативном ончейн-пространстве ни один из этих централизованных стражей вообще не существует: любой желающий может за считанные минуты свободно выпустить токен, создать пул децентрализованной ликвидности и моментально запустить глобальную торговлю с открытым доступом.
Ончейн-мир разрушает иерархический порядок
Именно такой момент наступил для появления мем-токенов, стремительно заполнивших этот экологический вакуум. Пока крупные институты Уолл-стрит мучительно тратили целых 12 месяцев на доказывание легальности и соответствия нормативным требованиям вывода токенизированных казначейских облигаций США в публичный блокчейн, десятки миллиардов реального спекулятивного капитала уже с шумом циркулировали в токенах, названных в честь различных мультяшных животных.
За буквально три недели доля реальных активов (RWA) в общих торговых объемах всей сети на Robinhood Chain стремительно подскочила с ничтожных 0,39% до поразительных 8,58%; и этот грандиозный скачок роста почти на сто процентов был спровоцирован тем, что мем-токены служили оболочкой для обеспечения ликвидности реальных акций США.
Мем-токены, создавая беспрецедентные комбинации спекулятивных пар активов, проложили для розничных инвесторов по всему миру новый путь вложения средств в акции, тем самым вознеся оборот глобального внимания и спекулятивного капитала на невероятно высокую измеримую ось.
Что касается гигантов традиционной финансовой отрасли, которые наконец вышли в сеть, то их мотивация выхода обусловлена практически исключительно пассивной обороной: BlackRock решил громко интегрировать свой фонд BUIDL с Uniswap отнюдь не ради самореволюции и подрыва своего основного бизнеса по управлению активами, а исключительно для выстраивания оборонительных барьеров, дабы не допустить дальнейшего поглощения не суверенными стейблкоинами рыночных долей в их традиционном обеспечении залогом.
Даже руководители JPMorgan откровенно признали: выпущенный ими фонд денежного рынка в токенизированном виде по своей сути представляет собой только лишь оборонительную контратаку на фоне того, как стейблкоины непрерывно высасывают огромные объемы депозитов из системы традиционных коммерческих банков.
А пока традиционные финансовые институты тщетно пытаются вновь воссоздать на блокчейне свои устаревшие линейные сценарии упаковки, абсолютно неподконтрольные нативные децентрализованные силы сети уже вовсю конструируют революционную новую архитектуру, способную полностью сложить и сжать все эти уровни воедино.
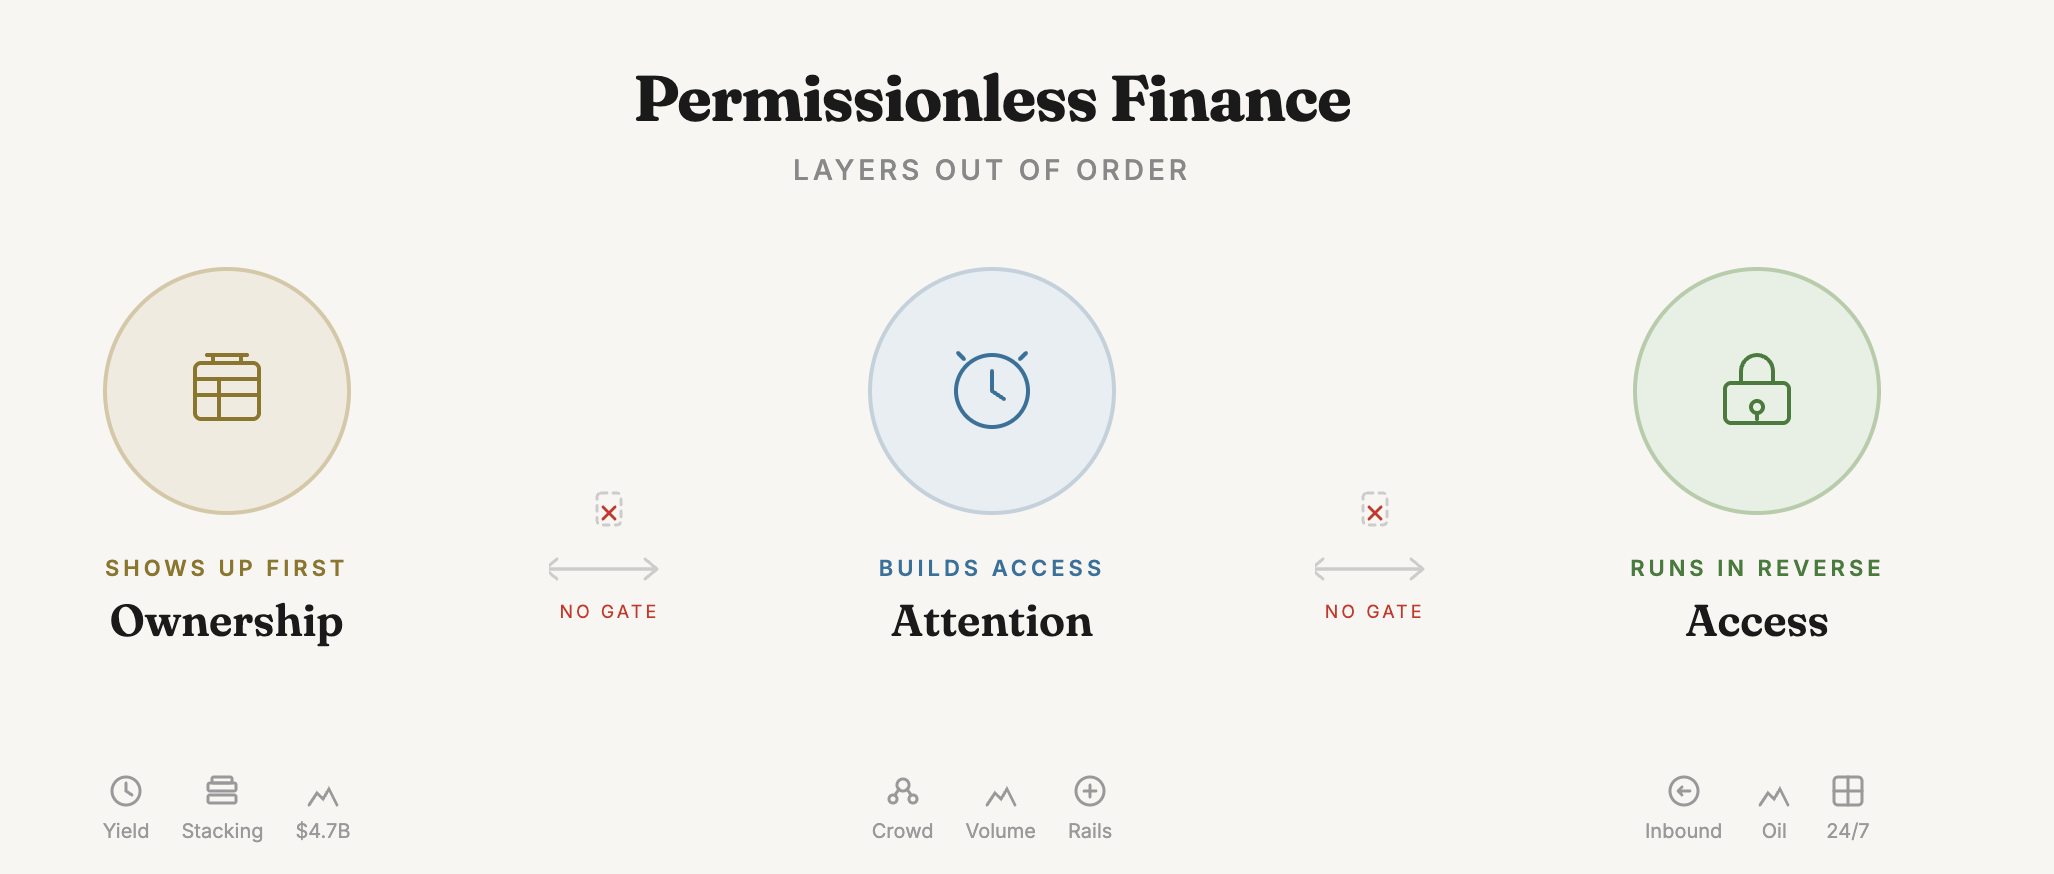
Рис.: Модель складывания и инверсии уровней в нелицензируемых ончейн-финансах: собственность выступает первой, внимание напрямую создает каналы ликвидности, повсеместно отсутствуют барьеры доступа
Например, выпускаемый Ethena синтетический доллар USDe черпает свою самую мощную кровь от основного механизма генерации прибыли, который берет начало в тех операциях, которых традиционно опасаются руководители подразделений контроля риска: арбитражной торговле базисом (Basis Trade) между спотовыми и бессрочными контрактами.
В рамках традиционных финансовых систем, чтобы выполнить точно такие же вложенные циклы, требуется в первую очередь подписать длинный основной договор международной ассоциации свопов и производных инструментов (ISDA), открыть сложный маржинальный счет у основного брокера (Prime Broker) и учредить дорогой хедж-фонд, взимающий до 2% комиссии за управление плюс 20% Performance Fee.
А принципиально новая финансовая архитектура Arcus, которую dYdX Labs создала на базе Robinhood Chain, целиком и полностью сжимает три традиционных уровня в единый токен: маржинальные позиции бессрочных контрактов, индексные фонды и процентные аналоги денежных средств — всё это одновременно отчеканено в ходе одной единственной цепной транзакции.
В будущие дни вы по-прежнему будете наблюдать, как традиционные финансовые институты неутомимо выпускают различного рода токенизированные продукты вроде BUIDL, поскольку монополизация порога доступа и взимание с публики «платы за проходную упаковку» составляет всю жизненно важную линию доходов их устоявшихся бенефициаров. Однако в широких просторах ончейн-мира вся иерархия порядков уже полностью перевернута и разрушена; и любые люди, все еще мечтающие о простом повторении старых упаковочных сценариев прошлой эпохи, совершенно не смогут постичь совершенно новые финансовые продукты, что сейчас формируются и рождаются в сети.
Это полный выпуск на сегодня. Всего доброго, Вайдик.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News