Разбор исследования Goldman Sachs: дефицит финансирования CoreWeave под контролем, новый долг в 38 млрд долл. покроет бэклог в 260 млрд долл.
Автор: Рита
Текущая цена CoreWeave (CRWV) составляет 61,82 доллара, целевая цена Goldman Sachs — 106 долларов, потенциал роста 71,5%. В отчете от 21 октября 2026 года Goldman Sachs отвечает на самый важный вопрос инвесторов: какой размер имеет разрыв в финансировании. Для обслуживания существующего бэклога заказов на 129 млрд долларов потребуется около 23 млрд долларов новых заемных средств, а для расширения мощности в 4,2 ГВт, которые уже получены, понадобится около 38 млрд долларов нового долга. Goldman Sachs считает, что этот дефицит может быть покрыт за счет долгового финансирования, предоплат клиентов и операционного денежного потока.
После того как 19 октября Goldman Sachs повысила рекомендацию по CoreWeave до «покупать», она получила множество запросов о целесообразности финансирования. В отчете потребность в капитале разбита на два сценария. По сценарию существующего заказа при сроке службы графических процессоров (GPU) 4,5 года новые обязательства составят 23 млрд долларов; при сроке службы 6 лет — 19,5 млрд долларов. Сценарий расширения энергетической мощности поддерживает потенциальный бэклог объемом около 260 млрд долларов, требуя примерно 38 млрд долларов нового долга.
Целевая цена в 106 долларов основана на оценке в 18x ожидаемой прибыли до вычета процентов и налогов (EBIT) за следующие 12 месяцев. Goldman Sachs признает, что основные риски связаны с финансированием, выводом мощностей в строй, а также временным рассинхронизацией между подписанием контрактов и ростом затрат.
Обслуживание существующего бэклога требует 23 млрд $ нового долга
Бэклог заказов CoreWeave по состоянию на август 2026 года составляет 129 млрд долларов. По расчетам Goldman Sachs, обслуживание этих заказов потребует капитальных расходов (CapEx) примерно на 60 млрд долларов. В рамках действующей структуры отсроченных срочных кредитов (DDTL) 80% могут быть покрыты заемными средствами с лимитом в 48 млрд долларов. За вычетом зарезервированных, но неиспользованных DDTL на сумму около 11 млрд долларов, остается потребность в новом долге на 37 млрд долларов, которые сопровождаются капиталовложением связанной компании специального назначения (SPV) в размере 12 млрд долларов.
Предоплаты клиентов меняют эту математику. Goldman Sachs предполагает, что при условии получения предоплат на уровне 20% от общей контрактной стоимости (TCV), потребность в новом долге снизится до примерно 23 млрд долларов. В настоящее время 70% контрактов содержат условия о предоплате со средним соотношением от 15% до 25%. За последние 6 месяцев доля предоплат у CoreWeave снизилась на фоне увеличения масштабов компании и лучшей контролируемости стоимости капитала. Goldman Sachs полагает, что при снижении видимости долгосрочного долгового финансирования доля предоплат может вырасти.
Если принять срок службы GPU равным 6 годам и учесть положительную остаточную стоимость, потребность в новом долге может снизиться до 19,5 млрд долларов. Период в 4,5 года соответствует сроку действия контрактов, а 6 лет — более длительному допущению амортизации. Оба показателя ниже показателя без предоплат в 37 млрд долларов. Уровень предоплат и допущения относительно срока службы являются двумя главными регулирующими параметрами суммы дефицита финансирования.
Соотношение долга к стоимости залога находится в диапазоне 50–75%, поэтому CoreWeave может выбрать уровень задолженности менее 80%. В отчете Goldman Sachs прилагает рабочий лист, приглашая инвесторов дать обратную связь по использованным допущениям. Три переменные — доля предоплат, срок службы GPU и соотношение долга к стоимости залога — определяют итоговый объем нового долга.
Расширение энергопотенциала требует 38 млрд $ нового долга
По состоянию на август 2026 года CoreWeave получила доступ к 4,2 ГВт энергии, из которых во 2-м квартале 2026 года активно использовалось 1,5 ГВт. Ввод в эксплуатацию оставшихся мощностей, по расчетам Goldman Sachs, потребует около 38 млрд долларов нового долга, что позволит поддержать потенциальный бэклог на сумму около 260 млрд долларов — в два раза больше августовского запаса. Этот сценарий также предполагает получение клиентских предоплат на уровне 20% от TCV.
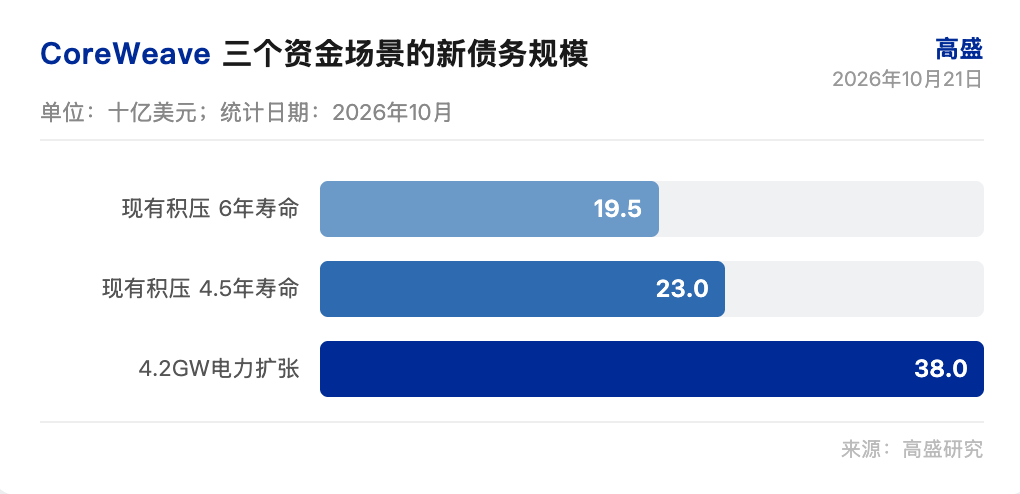
Эти 38 млрд долларов направлены именно на расширение энергетических мощностей, а не только на покрытие действующих контрактов. Рассинхронизация сроков ввода центров обработки данных в эксплуатацию, подключения электроэнергии и поставки GPU изменит график вывода займа. Goldman Sachs выделяет наращивание производственных мощностей как ключевой риск. Разрыв во времени между стоимостью подписания контракта и инфляцией затрат на момент запуска создаст давление на цены при заключении новых договоров или их продлении.
Объем задолженности ограничен, структура финансирования эластична. При повышении рейтинга 19 октября Goldman Sachs уже обсуждала допущения относительно стоимости финансирования. В отчете не предполагается привлечение акционерного капитала, долг выступает основным инструментом. Рост доли предоплат клиентов может снизить потребность в займах, но при этом заморозит средства клиентов. Финансирование со стороны поставщиков — еще один вариант, его масштаб зависит от условий отсрочки платежа со стороны производителей GPU и строительных партнеров.
Дефицит денежных средств сократился до 1,6 млрд $
Goldman Sachs производит расчеты по денежным потокам. По итогам 2-го квартала 2026 года на балансе имеется 5,5 млрд долларов свободных средств. За вычетом 3 млрд долларов резерва для операционных расходов и с учетом чистых поступлений от конвертируемых облигаций за сентябрь, кредитной линии на 2 млрд долларов и размещения 35 млн акций через механизм ATM по цене 64 доллара, общий запас ликвидности составляет 10,4 млрд долларов. Обслуживание текущего бэклога потребует 12 млрд долларов, формируя дефицит в 1,6 млрд долларов.
Эти 1,6 млрд долларов должны будут покрыты за счет дополнительных предоплат клиентов, финансирования со стороны поставщиков либо операционного денежного потока от введенных в эксплуатацию центров после обслуживания существующего долга. Goldman Sachs считает разрыв незначительным, но подчеркивает необходимость сохранения беспрепятственного доступа к рынкам капитала. Структура DDTL CoreWeave жестко привязывает каждый заем к конкретному контракту, а денежные взносы SPV выступают сопутствующим механизмом к долговому финансированию.
Реализуемость финансирования напрямую зависит от состояния рынка заемного капитала. В отчете Goldman Sachs не указывает точный диапазон стоимости привлечения средств, но отмечает, что текущая структура DDTL предусматривает финансирование за счет долга на уровне 80%. Если доля предоплат клиентов вернется к отметке 20%, потребность в новом долге можно снизить до 23 млрд долларов; при дальнейшем снижении этой доли потребность вновь достигнет показателя безпредоплатного сценария в 37 млрд долларов.
Целевая цена формируется на основе оценки в 18x EBIT
Целевая цена Goldman Sachs составляет 106 долларов, методика оценки базируется на множителе 18x к прогнозной прибыли до вычета процентов и налогов (EBIT) за следующие 12 месяцев (кварталы 5–8). Текущая цена в 61,82 доллара отражает оценку примерно в 6,2x EBITDA за 2027 год и 4,0x за 2028 год. Goldman Sachs ожидает, что EBIT CoreWeave перейдет в положительную зону в 2027 году и достигнет 10,18 млрд долларов в 2028 году. EBITDA увеличится с 7,69 млрд долларов в 2026 году до 18,18 млрд долларов в 2027-м и 32,67 млрд долларов в 2028-м.
Список рисков включает четыре пункта. Проблемы с финансированием, отставание ввода дата-центров в эксплуатацию от планов, временное несоответствие между условиями заключения контрактов и ростом себестоимости, а также динамика спроса и предложения, ведущая к снижению цен по новым договорам или их обновлению. Goldman Sachs ставит вопросы финансирования на первое место. Дефицит финансирования останется управляемым при условии открытых рынков заемного капитала, стабильной доли предоплат и отсутствия сокращения сроков службы GPU.
Целевая цена в 106 долларов подразумевает потенциал роста в 71,5%, рейтинг которого был повышен Goldman Sachs 19 октября. Дефицит финансирования имеет предел, а инструменты покрытия доступны.
Отказ от ответственности
Данный материал представляет собой анализ и интерпретацию независимого исследовательского отчета сторонней брокерской компании (Goldman Sachs от 21 октября 2026 года), подготовленный исследователями Chaoxiang на основе общедоступной рыночной информации. Приведенные здесь рекомендации, целевые цены, прогнозы прибыльности и прочие оценки принадлежат исключительно аналитику данной брокерской фирмы и отражают лишь позицию ее материнской организации, не совпадают с мнением Chaoxiang Research и не служат инвестиционной рекомендацией.
Инвестиции сопряжены с риском, решения следует принимать самостоятельно. Материалы данной статьи не должны рассматриваться как основание для покупки или продажи каких-либо ценных бумаг.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @chaoxiangooo