Анализ отчета Bernstein: максимизация долга CoreWeave и высокая цена роста
Автор: Рита
В среду акции CoreWeave упали примерно на 15%. Доходность необеспеченных облигаций приближается к 15%, доходность облигаций 2032 года составляет около 14,8% при номинальной ставке 9,625%. По мнению Bernstein, инвесторы переоценивают стоимость финансирования, тогда как спрос не является проблемой. Рейтинг сохраняется на уровне «Ниже рынка», целевая цена — 74 долл.
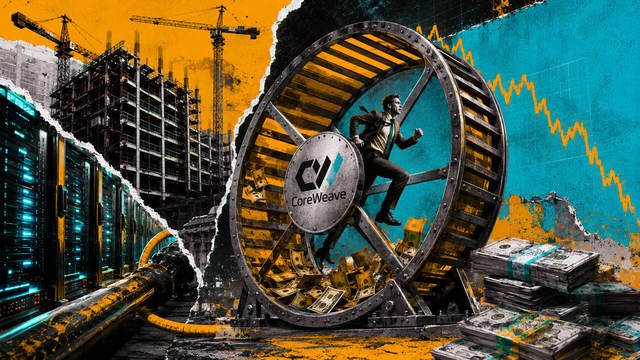
CoreWeave ведет капиталоемкий бизнес без собственного независимого механизма генерации денежных средств. Денежный поток от операционной деятельности во втором квартале составил 679 млн долл., скорректированные инвестиционные затраты — 9,4 млрд долл. Чистые процентные расходы составили 640 млн долл., что составляет около четверти выручки. Чем выше темпы роста, тем больше финансовый разрыв. Три проблемы — рост стоимости финансирования, ослабление контрактных гарантий и тяжелое бремя долговых обязательств — сходятся вместе.
Доходность облигаций приближается к 15%
Доходность облигаций 2032 года составляет около 14,8% при номинальной ставке 9,625%. Подобный уровень доходности обычно ассоциируется с проблемными активами. Bernstein отмечает, что это не приведет к мгновенному пересчету процентов по существующему долгу с фиксированной ставкой, но ставит вопрос о том, сколько будет стоить каждая следующая единица роста.
Рынок требует более высокой премии за неисполнение обязательств по необеспеченному долгу. Общая сумма долга CoreWeave составляет 40,951 млрд долл., общий лимит — 57,206 млрд долл., эффективная ставка — 8,0%, годовые процентные расходы — 3,262 млрд долл. Срок погашения: 11,149 млрд долл. в 2030 году, 9,389 млрд долл. в 2031 году, 10,366 млрд долл. в 2032 году. Основной объем погашения приходится на период с 2030 по 2032 год.
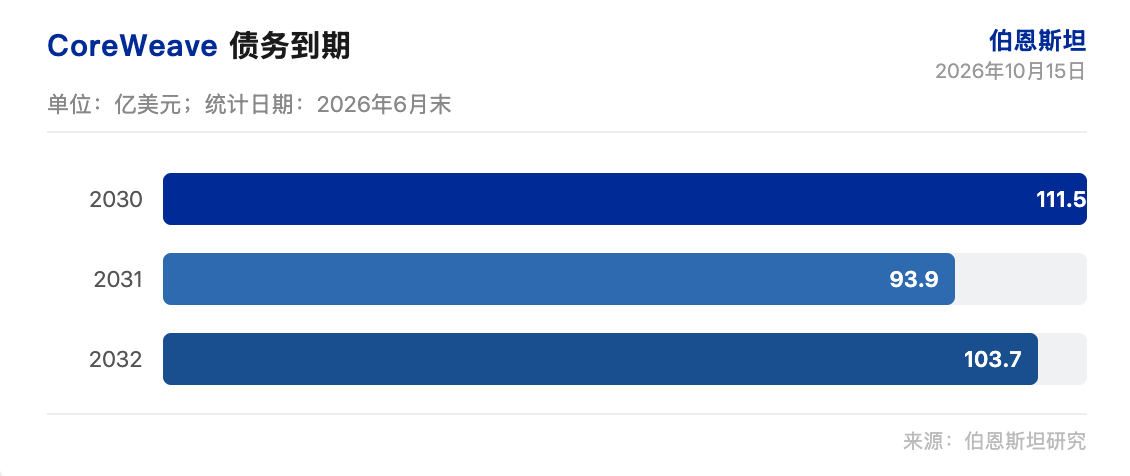
По словам Bernstein, требования рынка к премии за неисполнение обязательств CoreWeake существенно выросли. Доходность облигаций 2032 года составляет 14,8%, что значительно превышает их номинальную ставку в 9,625%. Рост стоимости финансирования напрямую меняет экономическую модель роста компании.
Стоимость финансирования становится ключевым противоречием
Bernstein давно отслеживает зависимость CoreWeave от внешнего финансирования. Высокая стоимость GPU-чипов и значительный опережающий характер денежных расходов относительно оплат со стороны клиентов усиливают кассовые разрывы на фоне быстрых темпов роста. Компания по-прежнему сильно зависит от внешних источников капитала для финансирования строительства.
Bernstein подчеркивает, что CoreWeave нужны не только клиенты, готовые покупать вычислительные мощности, но и кредиторы, которые готовы финансировать закупку оборудования на условиях, привлекательных для акционеров. Долгосрочная бизнес-модель по-прежнему сталкивается с серьезными вызовами.
Сpread по DDTL (отложенная кредитная линия) 1.0 составляет 9,62%, DDTL 2.0 и 2.1 — 4,25%, DDTL 3.0 — 4,00%, DDTL 4.0 — 2,25%, DDTL 5.0 — 4,50%, DDTL 5.5 — 5,50%. Различия в спредах между различными инструментами задолженности очевидны.
Ослабление контрактных гарантий
Контракты, обеспечивающие будущие займы, играют важную роль. Смещение фокуса в сторону более коротких контрактов и клиентов с неинвестиционным рейтингом сокращает защитные условия для кредиторов, что заставляет их требовать повышенной компенсации. По мнению Bernstein, изменение структуры контрактов приведет к удорожанию финансирования.
CoreWeave пытается привлечь защищенный капитал. Bernstein отмечает, что поиск большего объема более дешевого капитала становится все более заметным элементом в инвестиционном случае. Gartner опубликовал отчет, в котором вновь подчеркнул множество долгосрочных опасений по поводу новой облачной модели.
Bernstein считает, что снижение контрактных защит усугубит проблему стоимости финансирования. Переход к более коротким срокам контрактов и клиентам без инвестиционного рейтинга уменьшает степень защиты кредиторов. Рынок потребует повышенной премии за риск.
Тяжелое бремя долговых обязательств
По состоянию на конец июня долг CoreWeave составлял около 35 млрд долл., а лизинговые обязательства — еще 16,5 млрд долл. Дополнительное привлечение капитала может поддержать рост, но также увеличит долю приоритетных требований перед акционерным капиталом. Bernstein указывает, что само по себе бремя долговых обязательств уже велико.
График погашения задолженности демонстрирует следующие объемы: 531 млн долл. в 2026 году, 1,276 млрд долл. в 2027 году, 2,576 млрд долл. в 2028 году, 2,665 млрд долл. в 2029 году, 11,149 млрд долл. в 2030 году, 9,389 млрд долл. в 2031 году, 10,366 млрд долл. в 2032 году. Пик сроков погашения приходится на период с 2030 по 2032 год.
Bernstein полагает, что дополнительное финансирование способно стимулировать рост, но одновременно увеличивает долю старших требований по сравнению с долей акционеров. Существенное бремя долга означает, что рост стоимости финансирования дополнительно сожжет отдачу для акционеров.
Рейтинг сохранен на уровне «Ниже рынка»
Bernstein сохраняет рейтинг «Ниже рынка» с целевой ценой 74 долл. Она рассчитывается исходя из корпоративной стоимости, равной 25,5-кратной скорректированной операционной прибыли за следующие 12 месяцев на уровне 5,2 млрд долл. Текущая котировка составляет 65,78 долл., потенциал роста — 12%.
Долгосрочные прогнозы выручки у Bernstein значительно ниже рыночных ожиданий. После 2028 года предложение дата-центров станет более достаточным, что вызывает сомнения в способности CoreWeave заключать масштабные соглашения с крупнейшими клиентами (гиперскейлерами). Производители гипермасштабируемой инфраструктуры могут напрямую конкурировать с новыми облачными провайдерами в сфере корпоративных услуг. Bernstein не разделяет мнение о том, что программный ров CoreWeave способен выдержать давление со стороны гиперскейлеров.
Позитивные риски включают задержки со вводом в эксплуатацию собственных мощностей гиперскейлерами, развитие специализированных программных платформ CoreWeave и сохранение дефицита электроснабжения, поддерживающего ценовую власть. Bernstein считает, что структурные опасения не исчезнут даже на фоне роста спроса на ИИ.
Ожидаемая скорректированная прибыль на акцию CoreWeave составит -1,20 долл. в 2025 году, -4,56 долл. в 2026 году и -4,77 долл. в 2027 году. Прогноз выручки вырастет с 5,131 млрд долл. в 2025 году до 23,552 млрд долл. в 2027 году. Прогноз EBITDA увеличится с 2,442 млрд долл. до 14,974 млрд долл. Множитель EV/EBIT составит 264x в 2026 году и 33,4x в 2027 году.
Стоимость финансирования определяет границы роста, а долгосрочная бизнес-модель CoreWeave сталкивается со значительными вызовами.
Отказ от ответственности
Данный материал представляет собой анализ и интерпретацию отчета стороннего брокерского исследования (Bernstein, 15 октября 2026 г.), подготовленный TechFlow Research совместно с информацией из открытых рыночных источников. Приведенные в статье рейтинги, целевые цены, прогнозы прибыльности и связанные с ними оценки являются исключительно мнением аналитиков данного брокера, отражают позицию соответствующей организации, не совпадают с позицией TechFlow Research и не служат основанием для принятия инвестиционных решений.
На финансовых рынках присутствуют риски, решения должны приниматься самостоятельно. Данный материал не должен использоваться в качестве основания для покупки или продажи любых ценных бумаг.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @chaoxiangooo