Анализ Bernstein: действительно ли у Meta есть избыточные вычислительные мощности для продажи? Почти половина заказов CoreWeave находится в руках «будущих конкурентов»
Автор: Клод, Chaoxiang Research
Информация о строительстве облачного бизнеса Meta была уже усвоена рынком, и лишь после падения CoreWeave на 14 % проявились истинные проблемы.
По оценкам Bernstein, текущая мощность дата-центров Meta составляет около 20 GW, а в ближайшие годы они планируют добавить ещё около 14 GW; масштабы компании уже сопоставимы с ведущими облачными провайдерами, однако факт ограничения Google объёмов использования Gemini с марта ставит под сомнение саму предпосылку о «излишках вычислительных мощностей у Meta».
Есть ли у Meta действительно лишние мощности для продажи и сколько стоит портфель отложенных заказов CoreWeave в мире, где «клиенты становятся соперниками»? В новом отчете аналитика Bernstein Мэдисон Резаи эти вопросы выведены на первый план.
20 GW накопленной мощности и 14 GW в стадии строительства: масштаб Meta достаточно велик для запуска собственного облачного провайдера
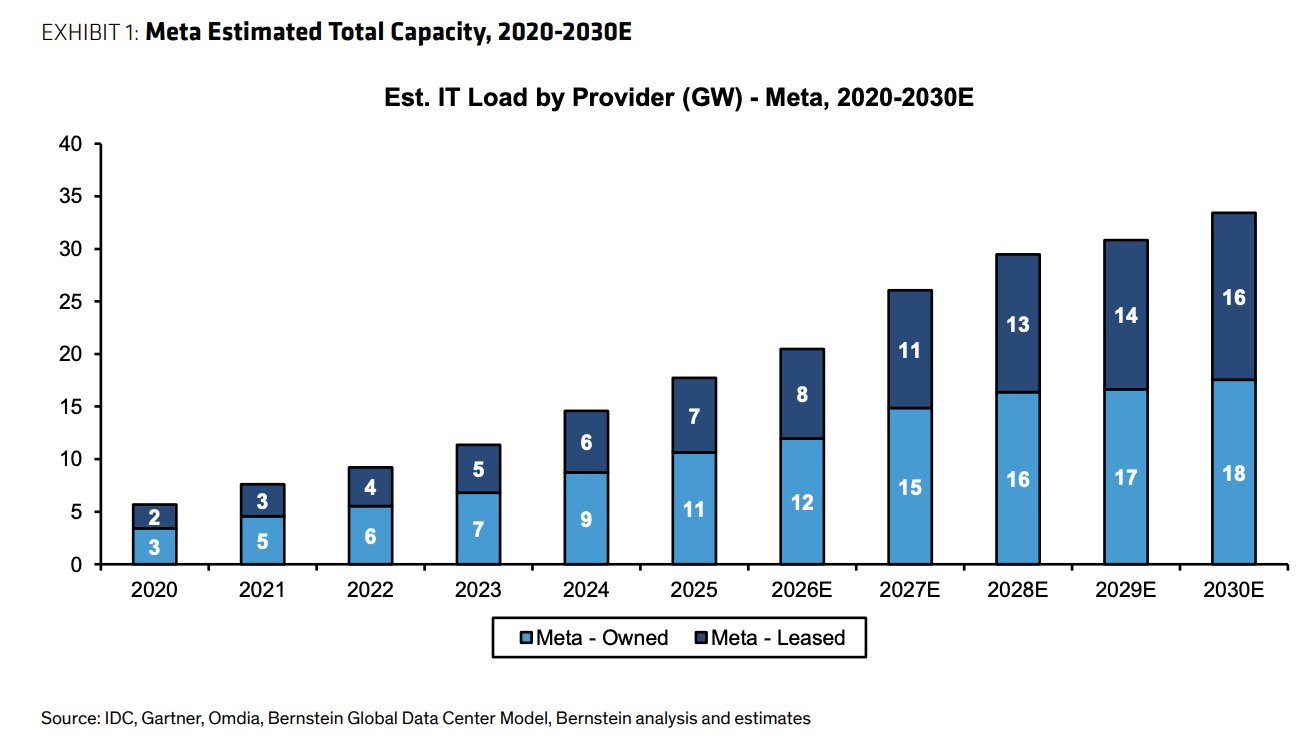
По расчетам Резаи, совокупная мощность глобальных дата-центров Meta сегодня составляет около 20 GW, а в ближайшие годы планируется запустить еще примерно 14 GW, включая собственные и арендованные активы. Согласно модели Bernstein, нагрузка на ИТ-инфраструктуру Meta выросла с 5 GW в 2020 году до примерно 18 GW в 2025 году, а к 2030 году прогнозируется достичь 34 GW, из которых 18 GW придется на собственную мощность и 16 GW — на арендованную.
Что означает эта цифра в отраслевом контексте?
На конец первого квартала согласованная электрическая мощность CoreWeave составляла около 3,5 GW, активированная емкость только превысила 1 GW, а цель на конец года — достичь 1,7 GW. Одних только будущих объемов Meta хватит, чтобы десятикратно превысить текущий масштаб CoreWeave. На основании этого Резаи делает вывод, что инфраструктура Meta «уже прямо сопоставима с ведущими облачными провайдерами», и как только она решит открыть эти мощности сторонним клиентам для прямой конкуренции с AWS, Azure и GCP, это станет структурно негативным фактором для CoreWeave.
Мощность — это входной билет, но сам по себе он не является ставкой за столом. Другая сторона этой головоломки — текущее положение Meta с вычислительными мощностями.
Ограничения от Google на фоне заявлений об излишках: два факта не стыкуются
Согласно сообщению британской Financial Times, из-за нехватки собственных мощностей Google с марта ограничил объемы закупок использования модели Meta Gemini, что привело к задержкам ряда внутренних ИИ-проектов Meta; компания потребовала от сотрудников экономить AI token.
В августе 2025 года Meta заключила с Google шестилетнее облачное соглашение стоимостью более 10 млрд долларов, однако теперь компания не может даже полностью использовать зарезервированный по нему объем. Кроме того, в июне этого года Meta подписала договор с Crusoe на фиксацию дополнительных ИИ-мощностей в объеме 1,6 GW, одновременно повысив прогноз капитальных затрат на первый квартал.
Компания одновременно занимается тремя вещами: скупает мощности на стороне, сталкивается с ограничениями со стороны поставщиков и планирует продавать свои мощности вовне. Резаи считает, что этот набор противоречий как раз и формирует сомнения в утверждениях об «излишках емкости», поскольку у Meta сейчас未必 есть реальные свободные ресурсы.
Успокаивающее объяснение на рынке звучит так: это разноуровневое распределение ресурсов. Meta оставляет кластеры новейшего поколения для обучения передовых моделей, а для монетизации предоставляет емкости, высвобожденные GPU предыдущего поколения и некритичными нагрузками; покупку у Google же осуществляет исключительно для инференса готовых моделей вроде Gemini. Все три пула не пересекаются. Аналитики Morgan Stanley по этому сценарию рассчитывают: если Meta сдаст в аренду 250 MW по цене 40 долларов за ватт, это увеличит прибыль на акцию (EPS) за 2028 год примерно на 2,97 доллара, что соответствует потенциалу роста около 8 %.
Эти два варианта интерпретации ведут к совершенно разным выводам относительно торговых позиций.
Если опасения Резаи подтвердятся и облачный бизнес Meta долго не выйдет на операционный режим, распродажи CoreWeave были обусловлены чрезмерной перепроданностью. Если же верна логика разноуровневого распределения, и Meta будет зарабатывать новые деньги на старых мощностях, давление на оценку всего сегмента новых облачных компаний сохранится. Разрешить дилемму можно будет только после официального анонса Meta, обратив внимание на два момента: будут ли предоставляться чистые вычислительные мощности или управляемые модели, а также будет ли ценообразование конкурировать с CoreWeave на равных или значительно превосходить его.
Структура портфеля отложенных заказов CoreWeave: почти половина приходится на будущих конкурентов
Не менее важно, чем сам вопрос «будет ли Meta продавать», детальная структура портфеля заказов CoreWeave.
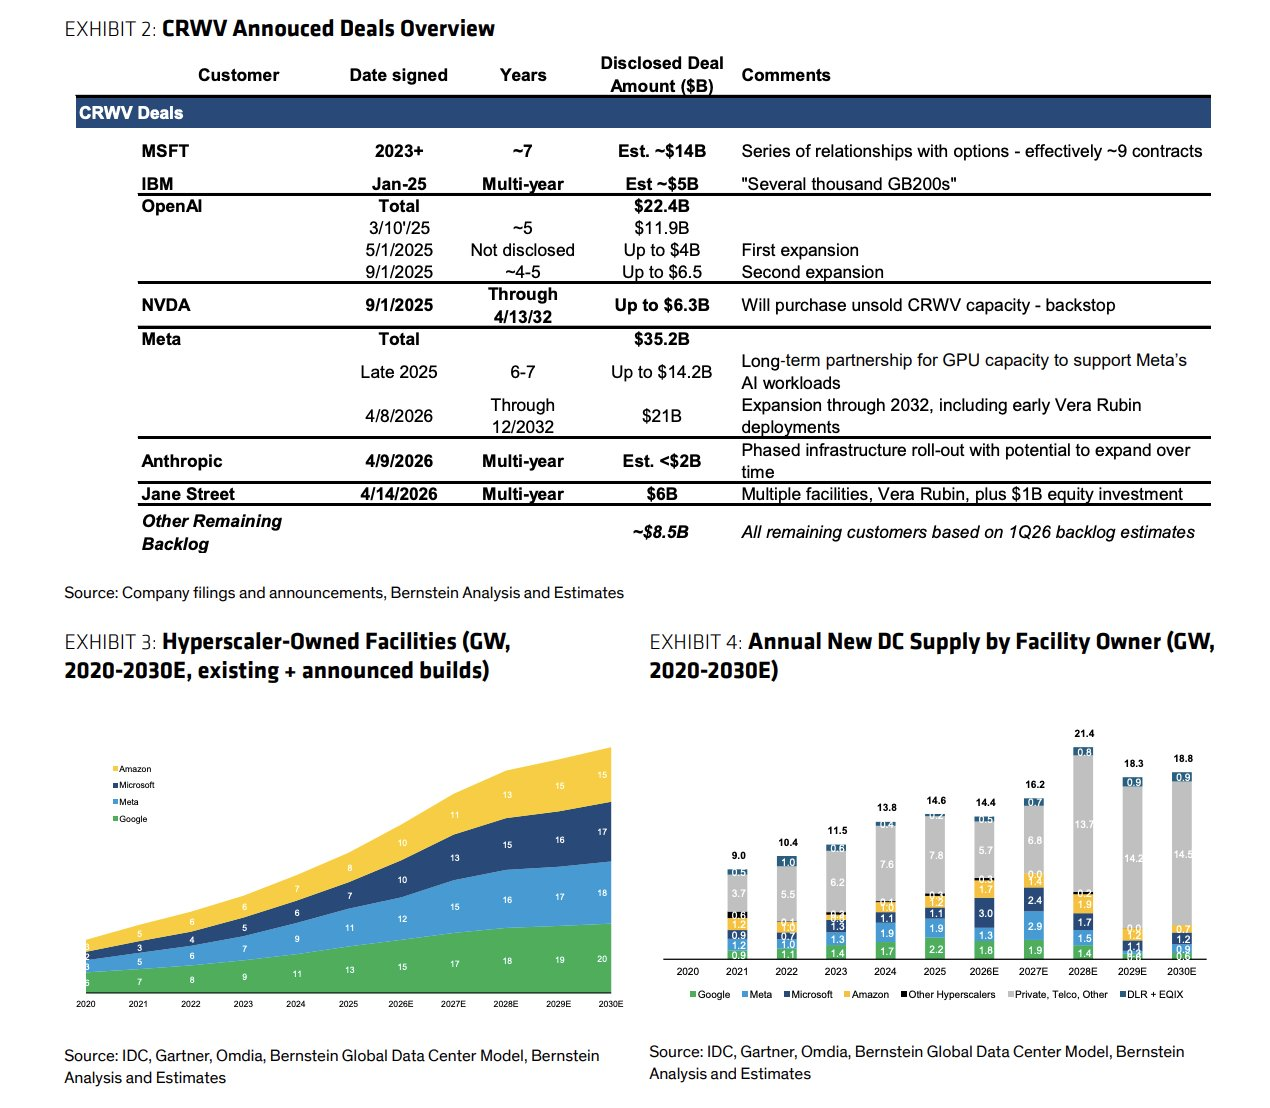
Как сообщили в CoreWeave, на 31 марта размер накопленных заказов составил около 99,4 млрд долларов. Детализация от Bernstein показывает, что на долю одной только Meta приходится порядка 35,2 млрд долларов (14,2 млрд в сентябре 2025 года плюс расширение на 21 млрд в апреле 2026 года, контракт действует до декабря 2032 года, включает ранний развертывание графических процессоров Nvidia Vera Rubin), что превышает треть от общего объема; Microsoft занимает около 14 млрд долларов, распределенных примерно по девяти контрактам. В совокупности почти половина накопленных заказов исходит от клиентов, которые при продлении соглашений с высокой вероятностью станут прямыми конкурентами.
Остальную часть портфеля составляют: OpenAI — около 22,4 млрд долларов, Jane Street — 6 млрд долларов (плюс 1 млрд долларов в виде долевого участия), Nvidia — 6,3 млрд долларов по базовому договору (обязательство выкупать нераспределенные мощности до 2032 года вне зависимости от спроса), Anthropic — многолетняя сделка с нераскрытой суммой, оценки Уолл-стрит оценивают ее в диапазоне от 4 до 7 млрд долларов.
Другой аналитик McPeake отмечает, что у Meta нет контрактных прав на перепродажу арендованных у CoreWeve мощностей до 2032 года. До этого срока денежные потоки CoreWeave останутся заблокированными.
Вопросы открываются после 2032 года. По расчетам Резаи, к тому времени мощности, построенные Meta и Microsoft, войдут в строй в полном объеме, а за столом переговоров вместо жадных до покупок клиентов окажутся соперники, тоже продающие мощности; CoreWeve столкнется как с оттоком старой клиентской базы, так и с подавлением ценовой дисциплины по новым контрактам со стороны игроков с более солидным капиталом.
Она трактует это как очередное подтверждение своей неизменной позиции: «Вход крупных игроков с достаточным капиталом на рынок аренды GPU — лишь вопрос времени, долгосрочная устойчивость бизнес-модели CoreWeve под вопросом». Контраргументом быков служат канальные данные: поведение в закупках GPU не изменилось, отрасль по-прежнему испытывает дефицит карт; аналитик с рейтингом «Покупать» McPeake установил целевую цену в 250 долларов, указав, что резкое падение создало точку входа для покупки.
Период рисков для оценки активов начинается прямо сейчас
Если расположить аргументы быков и медведей вдоль временной шкалы, фундаментальные разногласия сводятся не к самим фактам.
До 2029 года срок погашения долгов CoreWeave не наступает, условия контрактов зафиксированы, выручка в первом квартале выросла на 112 % в годовом исчислении, краткосрочные финансовые риски минимальны — с этим медведи не спорят.
В период 2031–2032 годов первые крупные сделки попадут в окно продления; согласно оценке Bernstein, к тому моменту самостоятельно развернутая мощность Meta превысит 30 GW, а у Microsoft достигнет сопоставимого уровня. Ценовая политика и коэффициенты продления станут настоящим стресс-тестом. Поскольку рынок обычно начинает закладывать риски продления за один-два года до события, приблизительно в 2029 году «дисконт на качество заказов» начнет отражаться в стоимостной оценке.
Текущее падение на 14 % можно рассматривать как генеральную репетицию данной переоценки. Для держателей CoreWeave в краткосрочной перспективе следует отслеживать два сигнала:
1. Формат и тарификация официально анонсированного облачного сервиса Meta,
2. Доля некрупных клиентов в последующих новых заказах CoreWeave
Второй показатель определит, будет ли нарратив о том, что «половина заказов зажата в руках соперников», размываться или усиливаться. Для держателей акций Meta история продажи мощностей обладает ограниченными финансовыми возможностями; рассчитанный Morgan Stanley потенциал роста на 8 % базируется на сдаче в аренду объема в 250 MW, а реальный факт ограничений со стороны Google свидетельствует о том, что временно высвобождаемая емкость вряд ли способна оправдать более масштабные ожидания.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @chaoxiangooo