Исследовательский отчет Alea: базовый спред доходности удваивается — как долларовые активы в блокчейне опережают по доходности токенизированные казначейские облигации США?
Автор: Alea Research
Перевод: TechFlow
Ключевые тезисы TechFlow: Данный углубленный исследовательский отчет подробно разбирает изменение ландшафта рынка доходности цифровых долларов в третьем квартале 2026 года: объем пулов цифровых долларов превысил $39,2 млрд, значительно опередив фонды токенизированных гособлигаций США. Повышение кривой ставок протоколом Aave, предоставление Maple максимально высокой базовой доходности, перераспределение капитала в экосистемах Sky и Ethena — децентрализованные долларовые активы проходят глубокую эволюцию от пассивного получения прибыли к активной борьбе за доходность.

Ключевые выводы

Расстояние между линиями показывает доходность от бонусных токенов. Около половины увеличения базовой доходности объясняется запаздыванием реагирования фондов гособлигаций США на повышение ставок, тогда как остальная часть приходится на рост ставок кредитования в DeFi.
Заемщики заплатили больше, а доходность фондов гособлигаций США отставала от базовых казначейских бумаг. В увеличении спреда на 0,53 процентного пункта на базовую доходность пришлось 0,40 процентного пункта. Около половины этого разрыва объясняется тем, что фонды отставали от доходности 3-месячных казначейских бумаг до повышения ставки ФРС 16 сентября; остаток пришлся на перенастройку ставок протоколами и запуск новых пулов с повышенной доходностью. Бонусные токены составили 60% той части доходности цифровых долларов, которая превысила доходность фондов гособлигаций США.
Протокол Maple при полном отсутствии бонусных токенов предоставил самую высокую среди всех базовую доходность, превзошедшую показатели фондов гособлигаций США. Его три ключевых пула выплатили в третьем квартале доходность на $14,4 млн выше, чем соответствующие фонды, со средним спрэдом в 1,43 процентного пункта. В меморандуме от 17 сентября были добавлены три новые стратегии, предел allocation для каждой установлен на уровне 5% от общей суммы депозитов.
Aave перенастроил кривую ставок стейблкоинов, в результате чего доходность вкладчиков выросла. Группа управления рисками трижды повышала уровень первого порога изменения ставки (критическую точку утилизации) в период с 27 августа по 9 сентября, вследствие чего ставка по депозитам USDC в сети Ethereum выросла с 3,15% в июне до 3,61% в сентябре. За весь квартал Aave v3 выплачивал на $9,3 млн меньше базовой доходности, чем фонды гособлигаций США, однако бонусные токены на сумму $11,5 млн компенсировали этот разрыв и позволили выйти в плюс.
Общий отток средств из sUSDS (Sky) и sUSDe (Ethena) составил $1,29 млрд, причем большая его часть произошла в периоды стабилизации или повышения ставок. По состоянию на 22 июля sUSDS потерял $824 млн при фиксированной ставке 3,60%. Пул sUSDe покинуло $348 млн в период повышения ставок, после чего 28 августа Aave инициировал перенастройку ставок для заимствования USDe. Через четыре недели после того, как держатели ENA проголосовали за активацию функции сбора комиссий, 30 сентября Ethena прекратил программу эмиссии бонусных токенов для USDe.
Вкладчики платформы Robinhood Earn фактически выдавали займы держателям USDe и syrupUSDG. Запущенный 1 июля, к концу квартала его хранилище на базе Morpho достигло $514 млн. Займополучатели залоговили USDe, syrupUSDG и два вида мелких альткоин-залога, при этом бонусные токены составляли 46% от совокупной ставки хранилища в 6,98%.
Рост стоимости заимствований и отстающая доходность фондов гособлигаций США

Рынок кредитования начинался ниже нулевой отметки, поскольку ставки заимствования временно опускались ниже показателей доходности фондов гособлигаций США. Доходность пулов кредитования и активов реального сектора формируется за счет процентов по займам, в то время как арбитраж базиса зависит от финансирования бессрочных контрактов.
Пулры цифровых долларов на блокчейне и фонды токенизированных гособлигаций США по сути предлагают инвестировать доходность долларов непосредственно в ончейн-среде. Фонды передают доходность казначейских бумаг за вычетом комиссий за управление, тогда как блокчейн-пулы выплачивают проценты, оплачиваемые заемщиками, за вычетом комиссионных сборов протоколов: это включают заемщиков на рынках кредитования объемом $9 млрд в Aave, институциональных заёмщиков в кредитных пулах Maple объемом $3,9 млрд, а также доход от арбитража базиса бессрочных фьючерсов и тщательно отобранных стратегий с бонусными токенами. Проще говоря, доходность токенизированных гособлигаций имеет потолок, но обеспечивает безопасность; пулы на блокчейне могут генерировать более высокую доходность благодаря отсутствию лимитов, однако премия за нее компенсируется принятием на себя кредитного риска контрагента-плательщика.
Объем отслеживаемых пулов цифровых долларов на блокчейне составляет внушительные $39,2 млрд, что более чем вчетверо превышает benchmark из 27 зарегистрированных фондов токенизированных гособлигаций США ($8,6 млрд). При расчете скользящей средней ставки за 30 дней к концу квартала 82,9% цифровых долларов показали доходность выше фондов гособлигаций США, по сравнению с 65,4% на 30 июня.
Заемщики несут более высокие процентные издержки. К концу августа уровень утилизации кредитования USDT в Aave в сети Ethereum превысил 92% — пороговое значение, о котором говорила команда менеджеров 27 августа, при этом утилизация кредитования USDC находилась на сопоставимо высоком уровне. Команда Aave повысила кривую ставок первой точки смены наклона для обоих рынков 27 августа, затем повторила повышение 2 и 9 сентября, увеличив ставку с 4,00% до 4,40% за 13 дней.

До первого повышения ставок объем заимствований USDT рос подряд два месяца, вслед за которым последовали три последовательных корректировки ставок.
Оптимизация ставок принесла вкладчикам щедрую доходность, после чего капитал устремился туда же. Объем рынков USDC и USDT на Aave в сети Ethereum за квартал увеличился на $470 млн, при этом с 28 августа по 13 сентября депозиты выросли на $355 млн, а займы — на $185 млн. 15 сентября TokenLogic приостановил дальнейшее повышение первой критической точки утилизации и предложил снизить целевую долю USDT с 94% до 93%, назвав эту меру временной реакцией на миграцию долга USDe.
Ставки Aave в начале июля были ниже показателей фондов гособлигаций США, из-за чего за весь квартал Aave v3 выплатил на $9,3 млн базовой доходности меньше, чем соответствующие фонды.
Значительная часть расширения спреда обусловлена притуплением реакции эталонных фондов. Скользящая средняя доходности 3-месячных казначейских облигаций США за квартал выросла на 0,28 процентного пункта, тогда как фонды токенизированных гособлигаций продемонстрировали лишь рост на 0,07 процентного пункта. Именно это запаздывание передачи сигнала в 0,21 процентного пункта стало главной причиной увеличения спреда. После решения о сохранении ставки без изменений в июле (три голоса были поддержаны даже в пользу повышения), рынок казначейских бумаг начал расти заранее до неожиданного повышения ставки ФРС на 25 базисных пунктов 16 сентября. Одновременно общая капитализация фондов токенизированных гособлигаций сократилась с $9,9 млрд до $8,6 млрд, что было вызвано массовыми выкупами в Circle USYC на BNB Chain, BUIDL от BlackRock на Ethereum и одном из фондов Centrifuge. Тем не менее, 3 августа BlackRock запустил еще два резервных фонда, обеспеченные стейблкоинами.

Среди действующих пулов на конец квартала спред цифровых долларов на блокчейне снизился с показателя +1,43 процентного пункта выше казначейских бумаг в начале октября 2025 года до отметки -0,65 процентного пункта ниже них в марте. Сентябрьское значение в 0,40 процентного пункта находится посередине данного диапазона.
Если рассматривать только базовую доходность, то цифровые доллары в среднем выплачивали 3,92% в сентябре, что на 0,17 процентного пункта ниже показателей казначейских бумаг. Полное преимущество перед ними обеспечивалось исключительно бонусными токенами. Среди пулов, присутствовавших в обеих сравниваемых периодах, спред относительно фондов гособлигаций расширился с 0,52 до 0,90 процентного пункта, оставшейся прирост был обеспечен созданием новых пулов. С апреля подобного уровня спред достигался лишь в середине мая, когда пиковое значение составляло 1,13 процентного пункта.
Отток средств из пулов с высокой доходностью на $740 млн против притока $270 млн в пулы с низкой доходностью
При рассмотрении отдельных пулов оказывается, что капитал недостаточно чувствителен к размерам спреда: среди 135 пулов с общим объемом свыше $25 млн, открытых в обоих сравниваемых периодах, коэффициент ранговой корреляции составил всего 0,19. В абсолютных величинах два крупных события выкупа полностью нарушили сложившуюся закономерность. На 30 июня пулы с доходностью выше фондов гособлигаций США испытали суммарный отток в $740 млн, тогда как пулы с равной или меньшей доходностью продемонстрировали чистый прирост в $270 млн. Два пула с повышенной доходностью, sUSDS и sUSDe, вместе сократились на $1,29 млрд. Остальные пулы этой же группы увеличились на $545 млн, чему способствовали преимущественно хранилище Steakhouse Sirloin USDC в сети Base, рынок Aave USDe на Plasma и sUSDai от USD.AI в Arbitrum. На Sirloin примерно половину доходности обеспечивали бонусные токены, а для рынка Plasma они составили подавляющую часть выплат. Если классифицировать по типам активов, то при сопоставимых условиях объемы депозитов USDT сократились на $1,18 млрд, а USDC возросли на $630 млн.

Рынок USDS на SparkLend стал лидером по привлечению средств, несмотря на то, что предлагаемая им ставка примерно на 1,2 процентного пункта ниже доходности фондов гособлигаций США. Объем рынка Aave USDm на MegaETH, состоящего преимущественно из циклического кредитования, и сберегательного пула USDT в экосистеме Spark совместно обесценились на $977 млн.
За квартал объем sUSDS сократился на $880 млн, причем основная часть оттока пришлась на июль, когда Sky зафиксировал ставку на уровне 3,60%. Только за 13 июля из него ушло $523 млн. Эта ставка снизилась до 3,52% 23 июля, после чего 3 сентября Sky вновь поднял ее до 3,60%. 23 сентября компания Galaxy внесла $100 млн в sUSDS и начала принимать данный актив в качестве залога под займы. Сберегательный пул в экосистеме Spark потерял $651 млн (преимущественно USDT-пул), рынок USDT на SparkLend также сократился на $244 млн. 10 сентября Spark повысил ставку по USDT-пулу с 3,25% до 3,5%, что немного превзошло показатели фондов гособлигаций США. При этом рынок USDS на SparkLend, являющийся частью той же экосистемы Sky, уверенно вырос на $895 млн.

Объем обращения USDe к середине сентября восстановил уровни июля, однако сумма долларовых депозитов, заложённых в sUSDe, к концу квартала достигла рекордно низкого показателя в $1,27 млрд.
Размер пула sUSDe от Ethena продолжает сокращаться, несмотря на то, что собственная 30-дневная доходность актива выросла с 3,86% до 4,23% к концу августа. Базовая ставка заимствования USDe на Aave 15 сентября достигла 6,3%. Объем обращения USDe упал в июле с $4,45 млрд до $3,85 млрд, затем 30 сентября резко восстановился до $4,87 млрд, в то время как масштаб sUSDe продолжал сжиматься. Рынки USDe на платформе Aave в сетях Plasma и Ethereum увеличились на $378 млн за весь квартал. Держатели ENA единогласно приняли предложение об активации механизма сбора комиссий 2 сентября. Согласно плану, механизм будет запущен при достижении оборота USDe отметки в $7,5 млрд, направляя 5% чистой выручки на обратную выкупку ENA, с последующим постепенным увеличением доли выкупа по мере роста оборота, достигая 25% при достижении отметки в $25 млрд.
Расширение спреда для крупных позиций и сужение преимущества малых объемов
На 30 июня доходность мелких позиций объемом $1 млн превышала показатели «китовых» крупных позиций на 2,09 процентного пункта. К концу квартала эта разница сократилась до 1,49 процентного пункта. Ключевыми пулами считаются те, где объем одного пула превышает $100 млн, срок работы составляет более шести месяцев, а доля базовой доходности в общей доходности достигает не менее 80%.

Наиболее значительные колебания наблюдаются среди «китовых» позиций объемом около $1 млрд: их спред относительно фондов гособлигаций США резко вырос с 0,69 процентного пункта в июне до 0,97 процентного пункта к концу квартала.
Ультралквидные позиции получили более высокую доходность благодаря переоценке своих основных активов. Ставки, выплачиваемые пулами USDC на Maple, sUSDe и рынками Aave в сентябре, оказались выше июньских показателей. К концу квартала портфель объемом $1 млрд сохранял спред в 0,97 процентного пункта; для полного устранения данной премии потребовалось бы снижение совокупной ставки пула примерно на 22%. Такой спред гарантирует дополнительную чистую прибыль в размере $9,7 млн ежегодно при задействовании капитала в $1 млрд.
Заемщики протокола Maple генерируют самую высокую чистую базовую доходность
Среди шести ведущих протоколов по объему предоставления ликвидности Maple выплатил наибольшую чистую базовую доходность, превышающую показатели фондов гособлигаций США, используя абсолютно ноль бонусных токенов. Если учитывать вознаграждения, хранилище на базе Morpho выплатило доходность на $15,8 млн выше фондов гособлигаций, однако лишь $3,4 млн из этой суммы составляют чистые базовые выплаты. Чистая базовая доходность Aave v3 оказалась ниже показателей фондов, но компенсации в виде бонусных токенов позволили ей в целом превзойти benchmarks. SparkLend проигрывает фондам гособлигаций даже с учетом вознаграждений.
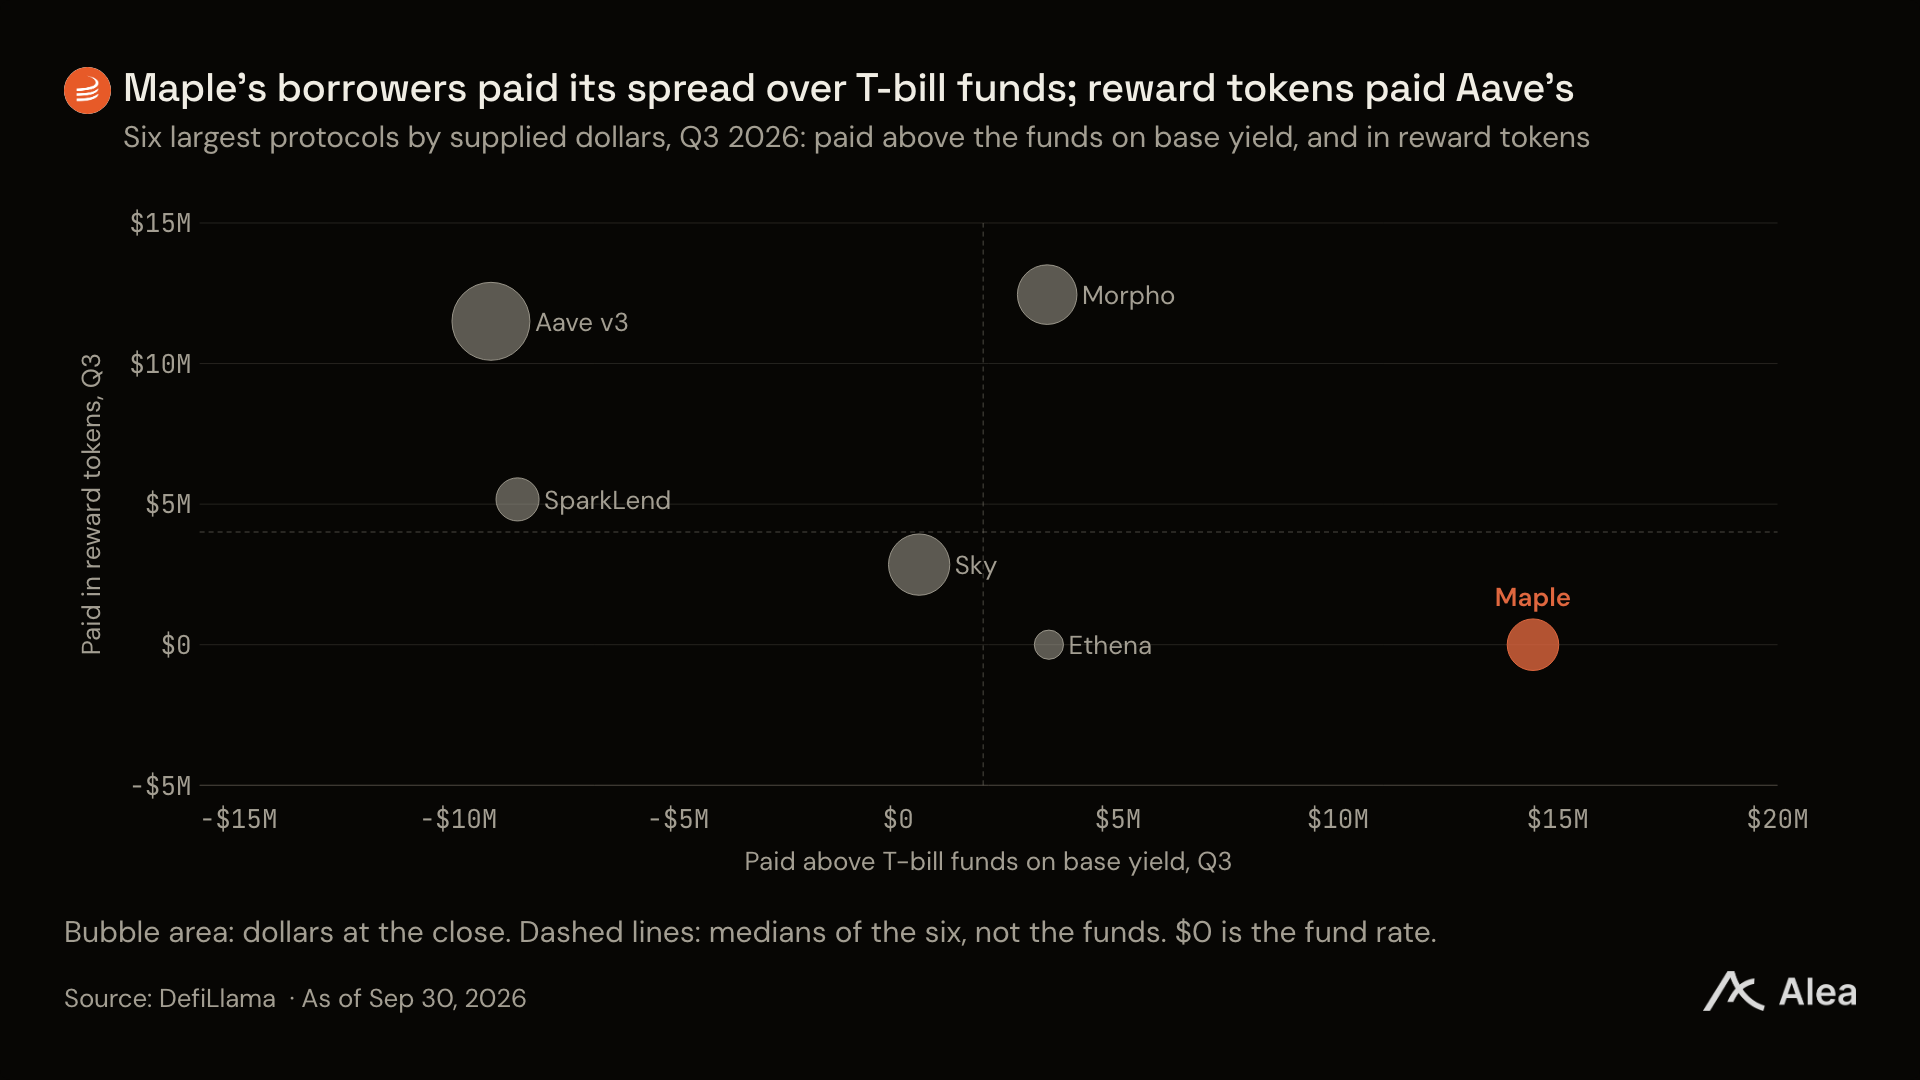
По горизонтальной оси отложена базовая доходность, выплаченная заемщиками вкладчикам сверх показателей фондов гособлигаций, по вертикальной — доходность от бонусных токенов. Maple изолирован справа, лидируя благодаря нулевой зависимости от бонусных токенов и выплате дополнительных базовых процентов на сумму $14,4 млн.
Четыре из шести рассматриваемых протоколов демонстрировали доходность выше фондов гособлигаций США каждый день квартала. Aave v3 превзошел benchmarks в 63% торговых дней, включая непрерывный период с 19 августа по 16 сентября; тогда как SparkLend показал положительный результат лишь в 4% дней. Основной рынок USDS на SparkLend поддерживает 31% холостых резервов, а бонусные токены обеспечивают 34% от реальной распределенной доходности протокола.
Новые блокчейны привлекают ликвидность, циклические механизмы кредитования стремительно рушатся
Rochain стартовал с нуля после запуска mainnet 1 июля, тогда как количество заблокированных активов в Monad удвоилось. Команда Aave начала развертывание инфраструктуры в Monad на следующий день после запуска сети, получив годовые стимулирующие средства в размере $15 млн от Фонда Monad. Приток новой ликвидности в Monad осуществляется преимущественно за счет этих новых рынков. 11 сентября команда Aave повысила первую точку смены ставки в Monad до 5,00%.
Тем временем объем предложения на рынке циклического кредитования USDm от Aave в MegaETH обрушился с $568 млн до $6 млн. Чистые депозиты сети (после вычета займов) упали с $101 млн до $22 млн. Основная масса капитала покинула сеть 9 и 10 июля во время массовых ликвидации позиций, спровоцированных стабильными арбитражными стратегиями Ethena. Сеть Arc от Circle запустила mainnet 16 сентября, внедрив Aave V4 и Morpho в первый же день. Ее пулы стали доступны лишь за две недели до конца квартала, поэтому они еще не включены полностью в статистику доходностей текущего периода.
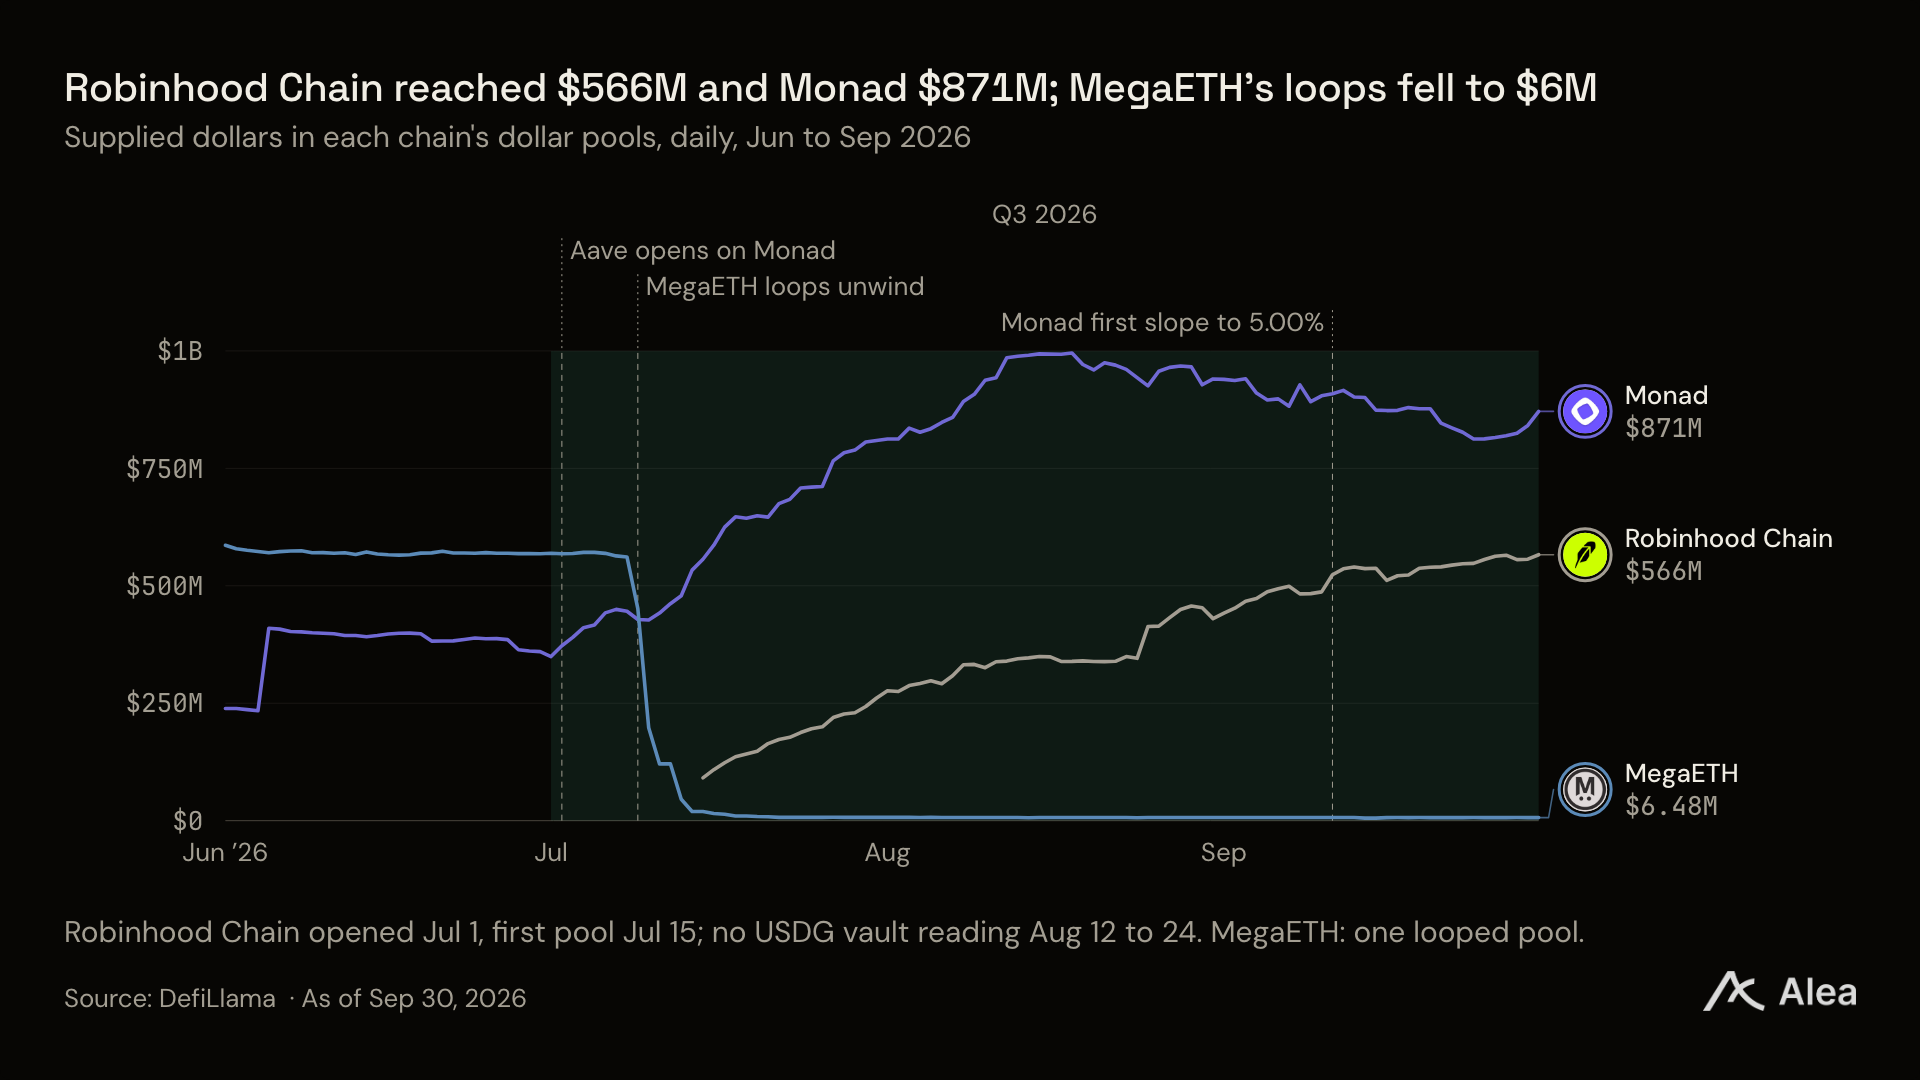
Объем пулов в Monad достиг пика в $995 млн 18 августа, завершив квартал на отметке $871 млн. Robinhood Chain демонстрировала устойчивый рост в сентябре, в то время как MegaETH лишилась основной части ликвидности еще в июле.
Из $566 млн замороженной ликвидности в Robinhood Chain основная часть размещена в хранилище Earn, которое специализируется на мостовом финансировании позиций Ethena и Maple. Объем выдачи займов под USDe составил $342 млн к концу сентября, при этом ставка заимствования стабилизируется вокруг 4%. Программа начисления бонусных токенов для залога в USDe от Ethena на уровне 5% эффективно перекрывала затраты на финансирование, хотя официальное завершение программы вознаграждений состоялось 30 сентября.
Доля бонусных токенов в совокупной доходности пулов Robinhood Chain составляет 45%, на сети Monad она достигает 22%, тогда как в основной сети Ethereum лишь 11%.
На всех цепочках тщательнее подобранные управляемые хранилища (curated vaults) в сопоставимых условиях привлекли чистый приток капитала на $781 млн. Pлатформа Coinbase Lend преодолела отметку в $500 млн в начале сентября благодаря хранилищу Steakhouse на базе Morpho. В конце июля продукт Earn от Uniswap, управляемый командой Gauntlet, вышел в открытый доступ. Два ранних USDC-хранилища Steakhouse в сети Base потеряли $312 млн, из которых $213 млн пришлились на период самостоятельного миграции Steakhouse во вторую версию хранилищ 29 июля, в то время как принявшее капитал новое хранилище Sirloin обеспечило чистый приток в $341 млн.
Тем временем тень регулирования постепенно сгущается. 22 июля член комиссии по ценным бумагам и биржам Хестер Пайрс заявила, что автоматизированные хранилища в зависимости от архитектуры и моделей функционирования могут попадать под регулирование законодательства о ценных бумагах. 23 августа злонамеренное управление протоколом захватило контроль над Meta-хранилищем Term Finance, что привело к убыткам примерно в $8,5 млн. Во время атаки около $6,8 млн средств было экстренно выведено из хранилища Parity Core ETH в Morpho, куда ранее перевели часть резервов ETH-Meta-хранилище Term.
Maple выдерживает давление массовой выкупки, поддерживая стабильную доходность на уровне почти 4,8%
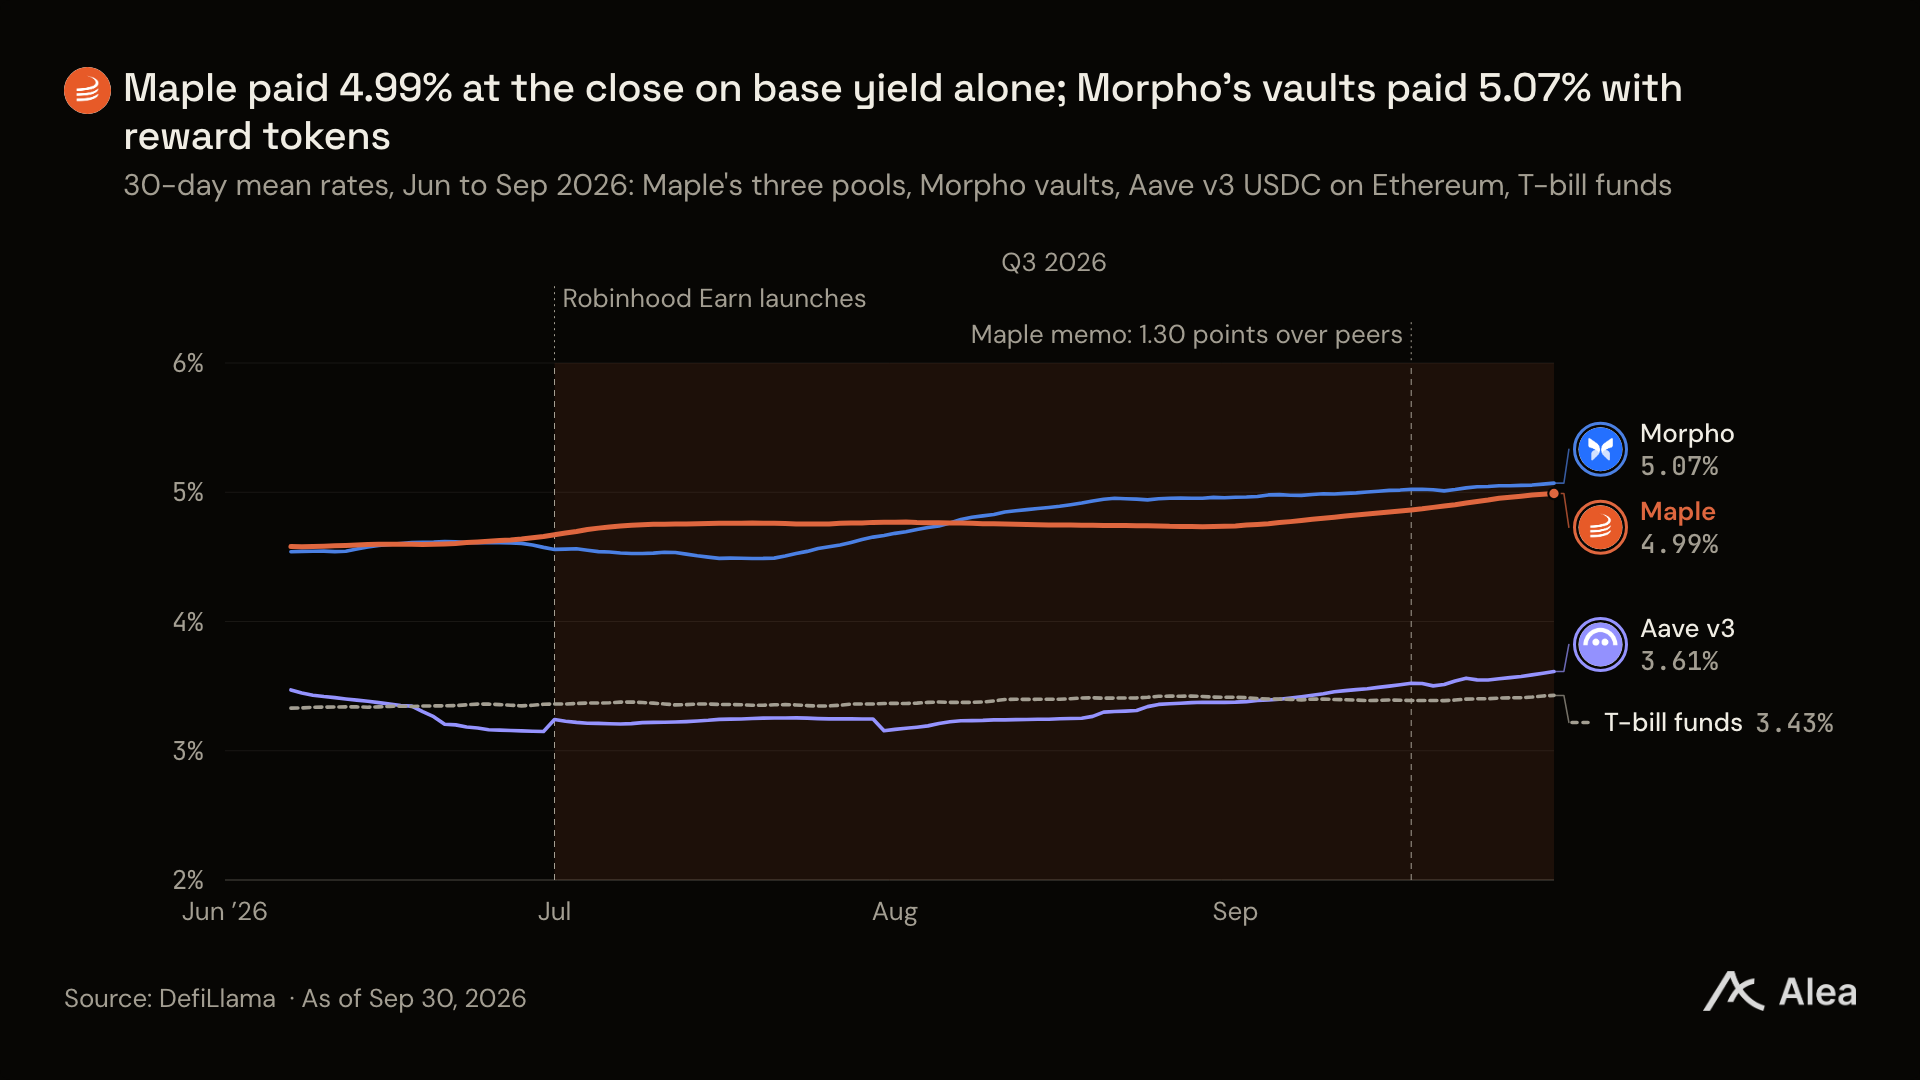
На протяжении всего квартала показатели Maple удерживали превосходство над рынком USDC в Aave, завершив период со спредом, превышающим benchmarks на 1,38 процентного пункта. Хранилище Morpho смогло временно обойти эти значения лишь в августе благодаря поддержке бонусных токенов.
Фокусом компании является предоставление учреждениям «коммерческих кредитов с фиксированной ставкой и избыточным обеспечением». Все три долларовых пула ежедневно превосходили фонды гособлигаций США на протяжении всего квартала (92 дня) без использования каких-либо бонусных токенов. Депозиты пережили два существенных перераспределения. Объем пула syrupUSDC сократился с максимума 15 июля на $872 млн к 24 июля, несмотря на то, что базовая ставка оставалась устойчивой на уровне около 4,8%. Итоговый объем пула к концу квартала составил $2,87 млрд, на $141 млн меньше показателя на 30 июня. Общая сумма syrupUSDT уменьшилась на $434 млн в течение всего квартала, причем основные движения пришлись на сентябрь; взамен сыграл спрос на syrupUSDG в качестве квалифицированного обеспечения для хранилищ Earn, объем которого вырос до $441 млн. Совокупный чистый отток трех ключевых пулов составил $213 млн. Три новые стратегии (прямые займы под гарантию оцененных ценных бумаг, секьюритизация активов и арбитраж кассовой и фьючерсной цены) строго ограничены лимитом allocation в 5% от общего объема депозитов каждая, пока не сформируют полноценную историю данных. Обычно вывод средств происходит в режиме реального времени, однако согласно условиям максимальный срок обработки заявки на снятие не превышает 30 дней.
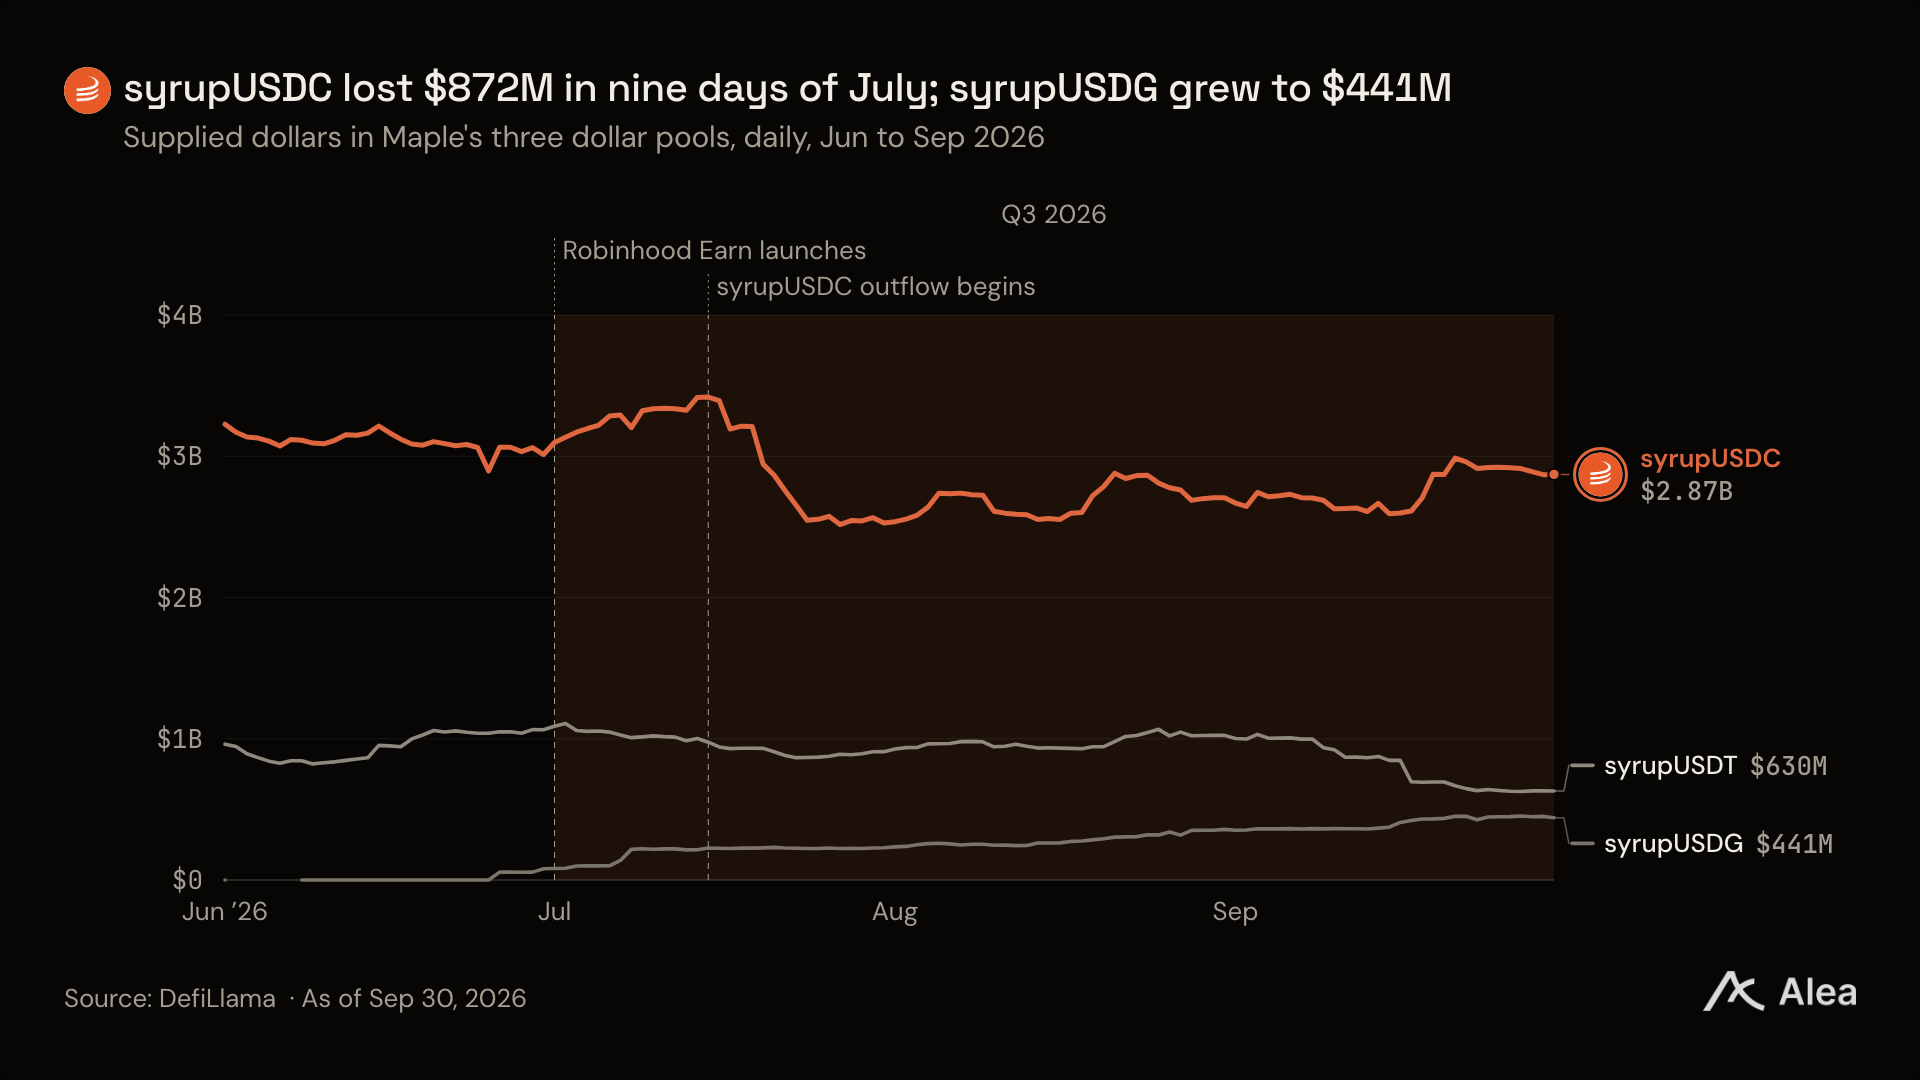
Пуl syrupUSDT столкнулся с массовой выкупкой на сумму $313 млн в период с 5 по 18 сентября, которая была сфокусирована на трех крупных волнах снятий средств 9, 11 и 17 сентября.
Анализируя пулы всего рынка в совокупности, можно констатировать удвоение ончейн-спреда в третьем квартале, причем наиболее устойчивым фактором становится целенаправленное повышение базовой доходности относительно государственных облигаций. Благодаря перенастройкам ставок кредитными протоколами и появлению новых пулов с повышенной отдачей, базовая ставка выросла на 0,19 процентного пункта по отношению к исходному эталону. Параллельно по мере того как фонды гособлигаций США будут поэтапно переориентироваться на выпуски ценных бумаг с высокими процентами, эффект запаздывания передачи сигнала в 0,21 процентного пункта начнет постепенно нивелироваться. Несмотря на то, что бонусные токены всё ещё обеспечивают 60% избыточного спреда цифровых долларов на блокчейне, фактор неопределенности остается высоким из-за возможности протоколов единостороннего прекращения программ вознаграждений (как это произошло с завершением стимулов USDe 30 сентября). Даже при полном исключении бонусных токенов, цифровые доллары на блокчейне в настоящее время продолжают получать премию чистой базовой доходности в размере 0,49 процентного пункта, превосходящую фонды токенизированных гособлигаций США.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @AleaResearch