Тройное давление ФРС, Минфина и Конгресса усиливается: Goldman Sachs прогнозирует кризис ликвидности в 2027 году
Автор: Дун Цзин, Wallstreetcn
Рынки денежных средств США неуклонно приближаются к критической точке. Свежее исследование Goldman Sachs предупреждает, что банковские резервы находятся на краю крутого участка кривой спроса, а тройное давление со стороны Федеральной резервной системы, Министерства финансов и Конгресса сосредоточится во второй половине 2027 года, что создаст риск резкой волатильности на рынке РЕПО.
В отчете об уровне процентных ставок от 10 ноября стратег Goldman Sachs Изабелла Розенберг отмечает, что текущая системная ликвидность «достаточно велика для того, чтобы всё выглядело нормально, однако её не хватает для противодействия любым непредвиденным шокам».
В документе прогнозируется, что восстановление Общего счета Казначейства (TGA), инициированное достижением потолка госдолга в 2027 году, совпадет по времени с увеличением объемов аукционов казначейских облигаций, последствиями форсированного клиринга по РЕПО и остановкой роста фондов денежного рынка, что сформирует комплексное давление в сторону ужесточения условий.
В то же время Федеральная резервная система сейчас находится в редком состоянии политического противоречия: в рамках одного месяца ожидается возобновление покупок краткосрочных казначейских облигаций (T-bills), одновременно с чем член Совета управляющих ФРС Уоллер публично сигнализирует о повышении ставки на 50 базисных пунктов. Ожидания повышения в декабре уже полностью заложены в цены рынком, а доходность двухлетних казначейских облигаций США до публикации данных по инфляции (CPI) уже подскочила до 4,61%.
Goldman Sachs прогнозирует, что ФРС начнет снижение ставок во второй половине 2027 года, причем этот период практически полностью совпадает с временным окном наибольшей концентрации рисков ликвидности.
Под видом спокойствия: резервы уже на краю обрыва
В 2026 году рынок РЕПО в целом оставался стабильным. Согласно данным Goldman Sachs, обеспеченная безотзывная ночная процентная ставка (SOFR) с мая постоянно находится примерно на 2 базисных пункта ниже ставки ФРС по избыточным резервам (IORB), а трехсторонняя ставка по РЕПО общего залога (TGCR) в среднем на 4 базисных пункта ниже IORB. Модели Goldman Sachs показывают, что стоимость финансирования с начала второго полугодия даже опускалась ниже уровней, подразумеваемых фундаментальными показателями.
Розенберг объясняет эту стабильность одновременным действием нескольких факторов: колебание резервов в определенном диапазоне, снижение спроса на финансирование, большее предпочтение банков пользоваться постоянной операцией РЕПО ФРС (SRF), а также регулиляторные изменения, такие как пересмотр eSLR и обеспечение операций РЕПО, которые улучшили способность дилеров выступать посредниками.
Тем не менее, диаграмма рассеяния Goldman Sachs выявляет ключевой риск: при одинаковом уровне резервов (в диапазоне 11–12%) система ранее демонстрировала ставки РЕПО на 13 базисных пунктов выше IORB (что соответствовало напряжению ликвидности осенью 2025 года), а также периоды расслабленности, когда ставка была на 2–9 базисных пунктов ниже IORB. Один и тот же уровень ликвидности приводил к совершенно противоположным результатам.
Goldman Sachs описывает текущий уровень резервов как «находящийся на краю более крутого участка кривой спроса», что означает одинаковую близость системы к обоим крайним состояниям.
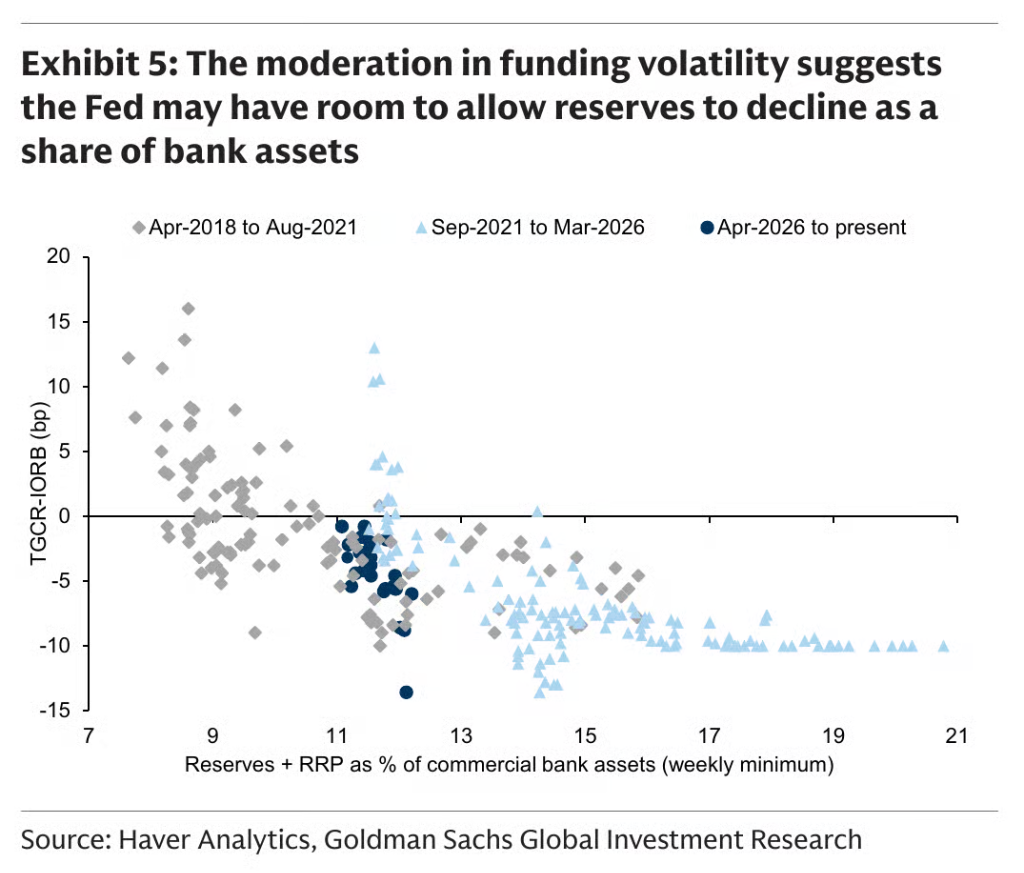
Рисунок: Исследование Goldman Sachs демонстрирует взаимосвязь между долей резервов банков в активах и спрэдом overnight РЕПО (TGCR-IORB)
В настоящее время доля резервов в активах банков составляет около 11%, что ниже стартового уровня в ~14% в период напряжения ликвидности 2025 года и лишь немного превышает минимум 2019 года.
ФРС: одновременно повышает ставку и покупает бумаги
Текущее противоречие политики ФРС заключается в том, что ожидается возобновление покупок T-bills в ноябре, тогда как рынок уже полностью закладывает ожидание повышения ставки в декабре.
Goldman Sachs прогнозирует, что ФРС в этом месяце возобновит программу управления резервами (RMP) с объемом примерно 10 млрд долларов США в месяц, которая будет действовать до первого квартала 2027 года, после чего с второго квартала 2027 года объем вырастет до ~25 млрд долларов США в месяц. Данный темп считается необходимым для поддержания стабильной доли резервов в активах банков.
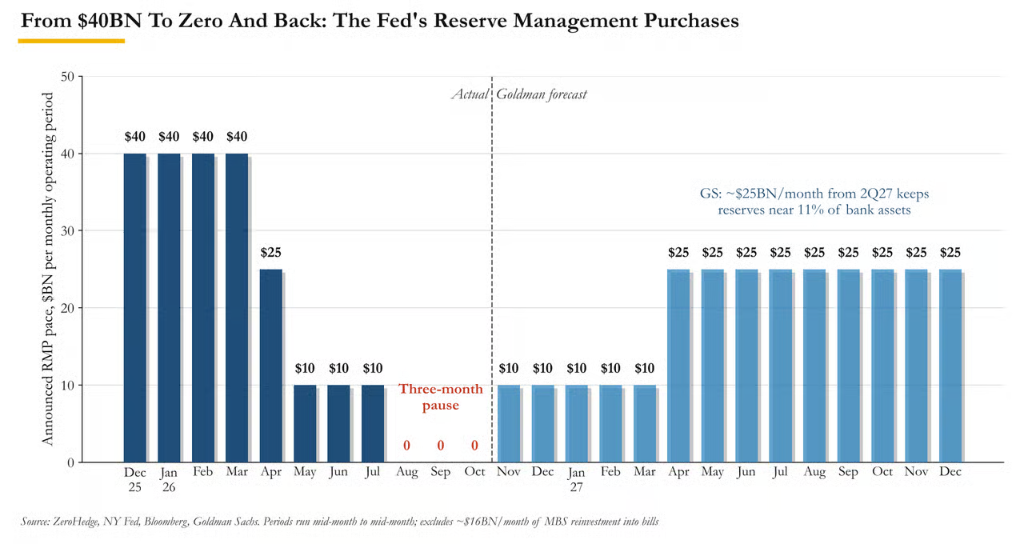
Рисунок: Фактические темпы программы управления резервами (RMP) ФРС и прогноз Goldman Sachs до конца 2027 года
Если учесть реинвестирование поступлений от погашения ипотечных ценных бумаг (MBS) в T-bills, прогноз Goldman Sachs указывает, что общий ежемесячный объем покупок T-bills ФРС возрастет с зимних ~20 млрд долл. до ~40 млрд долл. после апреля. Только за счет RMP в течение 2027 года будет создано дополнительно около 255 млрд долл. резервов.
Goldman Sachs четко заявляет, что ФРС маловероятно возобновит сокращение баланса (QT) только из-за временного смягчения условий финансирования. В отчете отмечается, что стимулирование ликвидности за счет падения TGA в период действия потолка госдолга носит временный характер. Как только потолок будет снят, а TGA восстановится, ликвидность быстро изменится на обратную, и стоимость финансирования столкнется с риском роста.
На более длинном горизонте Goldman Sachs предполагает, что ФРС продолжит покупку T-bills до тех пор, пока их доля в портфеле казначейских облигаций не достигнет рыночно-нейтрального уровня, что прогнозируется примерно в 2028 году.
Казначейство: 1,1 трлн долларов T-bills, где покупатели?
Goldman Sachs прогнозирует, что чистый объем предложения американских гособлигаций в 2027 году незначительно вырастет с 2,1 до 2,2 трлн долларов, однако структура сместится в пользу краткосрочных бумаг: чистое предложение T-bills увеличится примерно на 200 млрд долларов, достигнув 1,1 трлн долларов, в то время как часть, которую должны абсорбировать покупатели за пределами ФРС, возрастет с ~480 млрд долларов в этом году до ~600 млрд долларов.
Проблема заключается в том, что рост основных покупателей T-bills (фондов денежного рынка) прекратился. В 2024 и 2025 годах чистый приток средств в фонды денежного рынка за год составлял около 800 млрд долларов; однако начиная с июля текущего года приток замедлился, и к концу года совокупный объем составит лишь около 250 млрд долларов.
Объяснение Goldman Sachs гласит, что высокая доходность рисковых активов и высокие долгосрочные ставки привлекают капитал в фонды долгосрочных облигаций; даже несмотря на недавнее усиление волатильности на фондовом рынке инвесторы предпочитают увеличивать duration (длительность), а не переходить в наличность. Кроме того, опасаясь повышения ставок ФРС, фонды денежного рынка сознательно сокращают взвешенный средний срок погашения (WAM), что ослабляет их спрос на выпускаемые Казначейством T-bills сроком на 3 и 6 месяцев.
В отчете указывается, что после сигнала Уоллера о повышении ставки на 50 базисных пунктов мотивация фондов удерживать короткую длительность усилилась. Спред T-bills по отношению к бессрочному индексному свопу (OIS) расширился, и, по мнению Goldman Sachs, эта тенденция еще не завершилась.
Что касается структуры казначейских бумаг, Goldman Sachs прогнозирует расширение объемов аукционов с августа 2027 года, ориентированных преимущественно на сегмент от 2 до 10 лет, при сохранении неизменными долгосрочных выпусков, с небольшой коррекцией в сторону снижения склонности к риску.
Конгресс: потолок госдолга — главный фактор неопределенности
Goldman Sachs прогнозирует, что потолок госдолга в 41,1 трлн долларов будет достигнут в первом квартале 2027 года (наиболее вероятно в феврале). После этого Казначейство сможет наращивать чистый долг только через расходование остатка TGA и погашение T-bills для обеспечения своей работы. Каждый доллар, покидающий TGA, попадает в банковскую систему в виде резервов.
Исторические данные по трем предыдущим эпизодам потолка госдолга показывают, что падение TGA от момента его достижения до заключения итогового соглашения в среднем составляло около 400 млрд долларов. Goldman Sachs оценивает, что такое снижение TGA в сочетании с соответствующим сокращением предложения T-bills окажет нисходящее давление на SOFR примерно на 4 базисных пункта (примерно 1 б.п. на каждые 100 млрд долларов).
Поскольку остатки на счету Казначейства в августе текущего года были близки к 1 трлн долларов, при изначально большем балансе потенциальный спад может быть еще значительнее.
Следовательно, весной и летом 2027 года возможен неожиданный период расслабления условий финансирования: увеличение резервов, сокращение предложения T-bills и дальнейшее снижение ставок РЕПО ниже IORB.
Однако после того как Демократическая партия вернула контроль над обеими палатами Конгресса в январе, на рынках распространено мнение, что переговоры по потолку госдолга затянутся. Ожидаемая дата исчерпания средств (X-date) приходится на четвертый квартал 2027 года. Представитель BMO Вэйл Хартман после выборов предупредил, что «финансовые рынки могут столкнуться с затяжным тупиком по потолку госдолга, что создаст риски понижения суверенного кредитного рейтинга, ценовых искажений вокруг даты X-date и усилит волатильность на рынках наличности и РЕПО».
Как только потолок будет снят, Казначейство восстановит денежные остатки через масштабный выпуск T-bills, что полностью развернет процесс наизнанку: резкое падение резервов, взрывной рост предложения T-bills и скачок ставок РЕПО. Goldman Sachs отмечает, хотя более широкое использование SRF и более четкое понимание термина «достаточные резервы» помогут смягчить удар, они не смогут его полностью устранить.
Исторические прецеденты: два восстановления TGA — два кризиса
Отчет Goldman Sachs ссылается на два исторических случая, показывающих, что восстановление TGA при резервах, близких к минимуму, провоцировало системные потрясения:
2019 год: Потолок госдолга был временно приостановлен в начале августа, после чего Казначейство немедленно восстановило денежные остатки. 17 сентября ставка overnight РЕПО подскочила до 10%. Несмотря на то, что ФРС уже находилась в цикле снижения ставок, в середине октября она запустила программу ежемесячных покупок T-bills объемом 60 млрд долларов, классифицировав её как «покупки, не входящие в программу количественного смягчения».
2025 год: Потолок госдолга был повышен в июле, Казначейство снова восстановило остатки. 31 октября банки осуществили рекордный вывод 50 млрд долларов из SRF. ФРС незамедлительно остановила QT, провела три снижения ставок в течение года, а в декабре запустила программу ежемесячных покупок T-bills на сумму 40 млрд долларов.
Оба инцидента завершились снижением ставок ФРС и расширением её баланса в течение нескольких месяцев после восстановления TGA, причем перед каждым из них должностные лица открыто заявляли о достаточности резервов.
Два сценария указывают на одно событие
Экономисты Goldman Sachs прогнозируют, что ФРС начнет снижение ставок во второй половине 2027 года и тремя шагами до начала 2028 года вернет целевую ставку федерального фонда в диапазон 3,25%–3,5%, опираясь на аргументы, связанные с инфляцией, ценами на нефть и факторами, касающимися ИИ.
Однако при сопоставлении этого графика снижения ставок с «календарем ликвидности» Розенберг наблюдается полное совпадение: восстановление TGA, резкий рост предложения T-bills, аукционы казначейских облигаций большего объема начиная с августа, последствия форсированного клиринга и остановка роста фондов денежного рынка приходятся на один и тот же временной промежуток.
В заключении отчета Goldman Sachs делается вывод, что политика ФРС должна оставаться стабилизирующим фактором для рынков финансирования, однако «путь может быть ухабистым, вдоль него возникнут различные препятствия, и ближе к концу года будут постепенно накапливаться риски ужесточения условий финансирования».
Примечательно, что если ФРС все еще борется с давлением базовой инфляции и не готова снизить ставку в ответ на нарушение работы рынка РЕПО, то первый шаг нового цикла смягчения, возможно, не отразится на ставке федерального фонда, а тихо проявится в расширении объемов покупок T-bills. Прогнозируемый Goldman Sachs ежемесячный объем в 25 млрд долларов может оказаться лишь нижней границей.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News