Ончейн-перпетуальные контракты: исследование эволюции проектных решений и катализаторов роста
Автор: Castle Labs
Подготовил: TechFlow
TechFlow: Объем торгов по бессрочным контрактам уже в 4,7 раза превышает спотовый объем, однако на децентрализованные биржи приходится лишь 13% доли. Hyperliquid доминирует в этом сегменте, контролируя 56% нераскрытых позиций, а его настоящим козырем является не технология, а возможность торговать нефтью в выходные дни. Данный отчет анализирует борьбу архитектурных подходов от dYdX и GMX до новых игроков, что крайне важно для понимания следующих драйверов роста ончейн-деривативов.

В данном материале представлены фрагменты нашего исследовательского отчета об экосистеме торговли бессрочными контрактами, сосредоточенного на сравнении различий между площадками в плане дизайна, маркетинговой стратегии и микроструктуры. Особое внимание уделяется ключевым драйверам роста в данной экосистеме, базовой архитектуре протоколов и применяемым ими рыночным стратегиям.
На большинстве крупных торговых площадок объем торгов по бессрочным контрактам в 4,7 раза превышает спотовый объем, составляя более 82% от общего объема рынка криптовалют за последние 30 дней.

Бессрочные контракты стали одним из важнейших инструментов в криптоиндустрии, поскольку позволяют пользователям постоянно получать ценовое exposure (в том числе с кредитным плечом) без необходимости владеть базовыми активами.
Для высоколиквидных криптоактивов, таких как BTC и ETH, торговля бессрочными контрактами давно доказала свою эффективность. Сегодня, по мере того как на блокчейн перемещается всё больше классов активов, ценность данного инструмента многократно возрастает.
Торги по бессрочным контрактам пока преимущественно проходят на централизованных биржах: за последние 30 дней их объем превысил 4,56 трлн долларов, тогда как на децентрализованных биржах (DEX) он составил лишь 614,5 млрд долларов. Это расхождение даже шире, чем на спотовом рынке, поскольку структура торговых площадок в сегменте DEX больше ориентирована именно на спот.

В данной статье мы подробно разберем механику ончейн-торговли бессрочными контрактами и предоставим дополнительный контекст для развития всего этого направления.
Ранний ландшафт бессрочных контрактов формировали такие игроки, как dYdX и GMX.
Каждый продукт обладал ярко выраженными характеристиками, которые четко прослеживаются и сегодня, несмотря на все испытанные им трансформации.
Протокол dYdX был построен на базе Cosmos SDK и вошел в число первых проектов, оценивших преимущества вертикальной специализации, выбрав путь создания приложения-чэна (app-chain) с централизованной книгой лимитных ордеров.
dYdX перешел со StarkEx на собственную app-chain на базе Cosmos. С точки зрения стратегии это решение выглядело обоснованным: приложение-чэн предоставило команде больший контроль, более высокий уровень децентрализации и полностью независимую инфраструктуру. Однако для трейдеров оно породило дополнительные барьеры: сложность межсетевых мостов, усложненное управление капитальными позициями и более протяженный онбординг. Межсетевой переход сегодня кажется очевидным шагом, но в то время это было далеко не так.
Кроме того, миграция на app-chain сопровождалась техническими трудностями, включая простои сети и задержки у валидаторов. Децентрализованное управление также замедлило цикл выпуска обновлений и привело к ряду спорных решений, подорвавших доверие сообщества, например, закрытию межатомного моста при условии, что держатели токенов всё ещё сохраняли ликвидность и доступ к активам.
GMX V1 стал пионером модели GLP: пул активов, динамически балансирующий ETH, BTC и стейблкоины, который выступал контрагентом по всем сделкам на платформе.
На ранних этапах GLP действительно предложил удачное решение для холодной запуска ликвидности бессрочных контрактов, однако данная модель не являлась чистым решением для долгосрочной рыночной структуры. Она сводила различные активы в единый пул, превращая провайдеров ликвидности в контрагентов для трейдеров и выплачивая им комиссионные вознаграждения. Платой за это стало возложение на поставщиков ликвидности рисков P&L трейдеров, рыночного exposure и дисбаланса портфеля.
Если говорить кратко, модель GLP сложно масштабировать, поскольку она концентрирует чрезмерное количество рисков в одном продукте. Каждое новое торговое направление увеличивало нагрузку на единственный пул ликвидности, поэтому лимиты по открытым позициям, уровни финансирования, дизайн оракулов и состав пула активов совместно ограничивали вывод нишевых (long-tail) инструментов. Модель GLP изначально не проектировалась для покрытия длинного хвоста активов; она предназначена исключительно для мажорных монет и активов с высокой капитализацией. В результате спрос со стороны участников рынка также сужался: низкая эффективность использования капитала неизбежно давит на потребность в продукте в условиях усиления конкуренции.
Кроме того, в 2025 году GLP V1 подвергся взлому на сумму 40 млн долларов из-за уязвимости reentrancy, что дополнительно подкосило доверие депозиторов.
В итоге и команда GMX отказалась от GLP, перейдя к моделям V2 и GLV для повышения гибкости и эффективности капитала. Исходя из самой логики архитектуры, пуловые модели объективно уступают моделям на основе книги ордеров в части быстрого вывода новых рынков и горизонтального масштабирования.
Несмотря на это, другие проекты продолжили доработку и использование пуловой концепции: Hyperliquid внедрил механизм Hyperliquidity Provider (HLP), а Variational — Omni Liquidity Provider (OLP).
Потенциальный объем рынка бессрочных контрактов всегда оставался колоссальным. Тем не менее, ранние модели не могли эффективно масштабировать ликвидность и конкурировать с централизованными биржами (CEX), поэтому большинство пользователей по-прежнему выбирали для торгов именно CEX.
Данная ситуация по-прежнему не претерпела кардинальных изменений, однако доля рынка DEX в торговле бессрочными контрактами выросла с 4% в 2024 году до более чем 13%.

Текущий пик пришелся на декабрь 2025 года, когда доля объёма торгов по бессрочным контрактам на DEX временно превысила 14,25% от общего объема.

Такой макропогляд описывает лишь половину картины и порой может показаться не слишком обнадеживающим. Однако при более глубоком анализе всего направления бессрочных контрактов прослеживается устойчивый рост, особенно в течение 2025 года.
Несмотря на множество факторов, стимулирующих этот рост, приведённый выше график демонстрирует начало подъема объема торгов в конце 2024 года, что идеально совпадает с периодом запуска и выхода на успех платформы Hyperliquid. Детали будут рассмотрены в следующем разделе.
Новый виток роста, наблюдаемый с 2026 года, объясняется наложением нескольких трендов: подъем активов реального сектора (RWA), открывающий возможности для торговли через бессрочные контракты, и появление множества новых площадок, таких как Lighter, Variational, Extended, Entropy и других платформ, упомянутых в этом отчете. Фактически, после выхода Hyperliquid на рынок вышли уже более 261 децентрализованной биржи, специализирующихся на бессрочных контрактах.

На текущий момент Hyperliquid уверенно удерживает лидерство на рынке DEX бессрочных контрактов, контролируя свыше 56% общей доли нераскрытых позиций, за ним следуют Aster (9,7%), Variational (6,2%) и Lighter (5,7%).

Как отмечалось ранее, данное направление исторически возглавлял dYdX, затем GMX. С момента запуска Hyperliquid стабильно удерживает большую долю рынка, исключая короткий период в ноябре 2025 года, когда лидерство временно перешло к Lighter.
Конец 2025 года всё ещё остаётся историческим максимумом по месячному объёму торгов бессрочными контрактами, однако после перехода рубежа 2026 года активность несколько снизилась.

Смена лидеров отражает более глубокие структурные сдвиги во всём направлении бессрочных контрактов, особенно в части вывода на рынок и поддержки торговли активами реального сектора.
Одной из самых ярких особенностей Hyperliquid, ставшей причиной широкого внимания за пределами криптоиндустрии, стала платформа Tradexyz, играющая ключевую роль в выводе активов на торги. Tradexyz позволяет проводить круглосуточную торговлю (7/24) инструментами, которые ранее были недоступны для ончейн-сделок; на пике эта часть составила до 50% от общего оборота платформы.
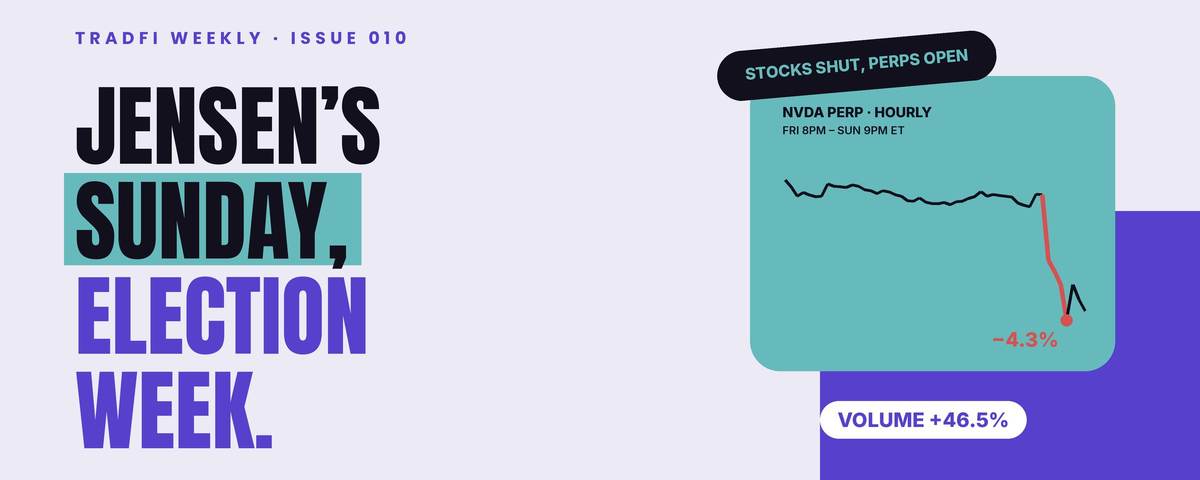
Яркий пример — нефть (CL). Во время иранского кризиса США провели военные удары по Ирану в выходные дни, когда традиционные площадки были закрыты. Именно Tradexyz стал единственным местом, где можно было торговать сырьем.
Мы подготовили полный анализ микроструктуры, сравнивший Tradexyz и рынок CL на CME. За три недели инструмент перерос статус экспериментального нового рынка в полноценную торговую площадку, позволяющую институциональным участникам хеджировать свои позиции.
Для нас это один из наиболее наглядных способов продемонстрировать практическую пользу ончейн-торговли RWA и ускорить её adoption. Поэтому многие фонды, включая Abraxas, превратились в активных сторонников торговли RWA на платформе Tradexyz.
Успех Tradexyz во многом обусловлен тем, что механизм обнаружения границ (boundary discovery) позволяет осуществлять торговлю активами RWA в режиме 24/7. Данные механизмы ограничивают ценовые колебания вне основных часов работы в пределах ±(1/максимальное плечо) от эталонной цены.
В первые недели тестирования границ рынок CL фактически достиг отметки в 5%, после чего торги на выходных были приостановлены. Сегодня этот подход прошёл проверку на практике: Tradexyz использует процедуру повторного якорения (re-anchor) для поддержания непрерывного ценообразования. Как только цена актива достигает уровня срабатывания (например, приближается к границе), система выполняет ре-якорение и устанавливает новые рамки на основании актуальной цены.

Помимо открытия доступа розничным инвесторам к ранее недоступным активам, RWA предоставляет традиционным финансовым институтам весьма привлекательную альтернативу.
Этот тезис становится очевидным при анализе десяти крупнейших инструментов по объему торгов бессрочными контрактами на 10 сентября 2026 года. Семь из топ-10 представляют собой RWA, среди них лидируют индекс Nasdaq 100 и золото: их совокупный суточный объем торгов превысил 1,4 млрд долларов, а суммарная нераскрытая позиция превысила 850 млн долларов.

Таким образом, мы считаем, что бессрочные контракты эволюционировали из инструмента предоставления кредитного плеча на базовые активы в средство доступа к ценовому exposure на инструменты, которые ранее были недоступны.
Вследствие этого RWA стали ключевым элементом маркетинговых стратегий площадок, обслуживающих бессрочные контракты, о чем будет подробно рассказано в соответствующих разделах.
Мощный катализатор от Hyperliquid
Одним из главных катализаторов развития бессрочных контрактов стало восхождение Hyperliquid. Стратегия TGE с элементами эирадропа и трансформация платформы из чисто торговой площадки в полноценную экосистему, нацеленную на роль «AWS для ликвидности», вновь актуализировали спрос на разработку данных протоколов и создали готовый шаблон для индустрии.
Важно отметить не только скачкообразный рост объема торгов на Hyperliquid. Платформа изменила само позиционирование ончейн-бирж для бессрочных контрактов. До Hyperliquid DEX рассматривались преимущественно как набор торговых фронтендов: онлайн-аналоги CEX-контрактов с меньшими рисками custody, но худшим исполнением, слабым UX и низкой глубиной стакана.
После выхода Hyperliquid данный класс продуктов трансформировался в нечто гораздо большее, сближающееся с полноценными торговыми хабами.
Hyperliquid изменил ожидания трейдеров в отношении ончейн-площадок, консолидировав ранее разрозненные функциональные блоки:
HyperCore — высокопроизводительный торговый слой для рынков спота и бессрочных контрактов.
HyperEVM — нативная среда разработки, созданная вокруг инфраструктуры этой площадки.
HIP-3 — протокольный апгрейд, позволяющий разработчикам деплоить новые рынки бессрочных контрактов, смещая фокус листинг-процесса в сторону permissionless-моделей.
HIP-4 — внедрение результатовных рынков, пригодных для предиктивных маркетплейсов и опционных инструментов.
Builder Codes — функция, позволяющая внешним фронтендам направлять потоки заявок на Hyperliquid и монетизировать дистрибьюторские каналы.
HLP — казна поставщиков ликвидности Hyperliquid, привлекающая пассивный капитал в процесс маркемейкинга.
RWA-фронтенды (например, TradeXYZ) — интеграции, использующие фундамент Hyperliquid для объединения акций и иных офчейн-позиций в единой торговой среде.
Каждый из этих элементов внес свой вклад в общий успех Hyperliquid; вместе они возвели токен HYPE в центр всех векторов роста, позволили платформе выйти за рамки классических инструментов для бессрочных контрактов.
HyperCore дарит трейдерам основной биржевой опыт: книгу ордеров, молниеносное исполнение, глубокую ликвидность и лаконичный интерфейс. HLP формирует нативный слой ликвидности платформы. HyperEVM предоставляет разработчикам экосистему для создания новых приложений. HIP-3 превращает вывод новых рынков в самостоятельный продукт и источник дохода. HIP-4 добавляет сектор результатовных игр. Builder Codes трансформируют кошельки и приложения в партнеров по дистрибуции. TradeXYZ демонстрирует, как задействовать этот стек технологий для интеграции традиционных финансовых активов в едином торговом интерфейсе.
Комбинация этих модулей позволяет пользователям удерживать единый маржинальный баланс по всему портфелю на платформе, реализуя тем самым более сложные стратегии: одновременное открытие спотового и бессрочного exposure на крипто- и RWA-активы, предоставление ликвидности, хеджирование событийных рисков и т.д. На прошлой неделе Hyperliquid также запустил функцию ручного кредитования, дающую любому пользователю возможность внести HYPE или BTC в залог для получения USDC и USDT.
На начальном этапе роста Hyperliquid действовал по знакомой для многих индустрии схеме: запускал программы начисления очков и крупные эирадропы, поощряя заинтересованных ранних пользователей и формируя базу лояльных трейдеров.
Однако, в отличие от многих других стартапов, TGE для Hyperliquid стала лишь отправной точкой долгого пути развития.
Ключ к этому кроется в беспрецедентной синхронизации на всех уровнях протокола и экосистемы.

Эта идеологическая целостность подтверждается совокупным доходом протокола, превышающим 1,24 млрд долларов.
Вопреки распространенному мнению, не весь доход генерируется исключительно за счет бессрочных контрактов. Фактически прибыль обеспечивают спотовые рынки, аукционы, приоритетное сжигание и комиссии за газ в HyperEVM, при этом токен $HYPE неизменно остается центром механизма роста.
Ниже представлен разбор того, как каждый модуль обеспечивает приток средств.
Изначально HLP играл стратегическую роль в холодном запуске HyperCore сразу по нескольким параметрам. Это маркемейкерский хранилище Hyperliquid, куда пользователи могут вносить средства и применять пассивные стратегии.
Инструмент оказался критически важным для формирования ликвидности на стартовых этапах и создал дополнительный цикл удержания аудитории для пользователей, предпочитающих стратегию без активного трейдинга.
Благодаря созданию изначального слоя собственной ликвидности, Hyperliquid мог обойтись без привлечения внешних маркемейкеров или стороннего капитала.
По целому ряду параметров HLP кардинально отличался от модели GLP у GMX. Первый выступает в роли более управляемого и динамичного пула против статичного набора ликвидности, что подчеркивает позиционирование Hyperliquid как фронта для реализации разноплановых стратегий.
В конечном итоге объемы HyperCore и активности маркемейкеров выросли настолько, что HLP перестал быть фундаментальным элементом и начал постепенно выходить из эксплуатации. Примечательно, что после середины августа 2026 года наблюдается новый всплеск интереса к инструменту, при этом планируется перенаправление простаивающего HLP-USDC в кредитное окно для предотвращения потерь от простой капитала.
Работа с HLP сопряжена не только с возможностями, но и с вызовами. Одной из ярких проблем стал случай с токеном JELLY в марте 2025 года, когда трейдер пытался спровоцировать коротсквиз на Hyperliquid, искусственно раздувая цену спотового токена и одновременно накапливая short и long позиции по этому же активу. Этот инцидент будет детально разобран в последующих главах.

Возьмем в качестве примера рынки на базе HIP-3. Hyperliquid больше не обладает монопольным правом решать, какие направления заслуживают внимания: разработчики могут приобрести торговые коды через аукционную систему, запустить рынки бессрочных контрактов внутри протокола, при этом сборы напрямую поступают в казну токена.
Кроме того, наличие Builder Codes означает, что Hyperliquid не обязан зацикливаться исключительно на привлечении конечных пользователей: компания способна осуществлять горизонтальную экспансию, предлагая свои торговые технологии в виде white-label-решений, избавляя третьих лиц от необходимости разрабатывать движок для сделок с нуля.
Функционал Builder Codes принес колоссальные результаты, доказав важность бэкенд-инфраструктуры в стратегии Hyperliquid. Они расширили сеть каналов дистрибуции платформы: только за последние 24 часа через этот метод было реализовано свыше 40 млрд долларов торгов, что составляет 7,4% от общего объема. Кошельки Phantom и MetaMask, интегрировав готовые builder codes вместо самостоятельной разработки, получили сверхдоходы в размере более 25 млн долларов и 10,5 млн долларов соответственно.

Недавно Hyperliquid анонсировал релиз HIP-4 Market, представляющего собой бинарный результатовный инструмент, что позволит платформе агрессивно захватывать сектора событийных маркетплейсов, предиктивных платформ и опционных деривативов.
В условиях ожесточенной конкуренции площадкам для бессрочных контрактов необходимо функционировать и выпускать обновления быстрее, чем прежде. Главная проблема заключается не в нехватке новых функций.
Процесс привлечения пользователей осложняется: пул активных трейдеров ограничен и проявляет всё более выраженный прагматизм. Успешной площадке требуются развитые каналы сбыта, достаточная ликвидность, широкий спектр инструментов и веские причины для удержания внимания клиентов.
Ответ Hyperliquid на эту задачу состоит в обеспечении комплексного охвата всех направлений одновременно: торговля на основном портале, разработка на базе EVM, импорт трафика через интеграции Builder, выпуск собственных рынков по HIP-3, торговля результатами через HIP-4 и подключение новых классов активов через сторонние клиенты.
За всеми перечисленными компонентами скрывается неочевидный, но критически важный факт: достижение успеха платформой жестко синхронизировано с ценностью токена HYPE. Это обеспечивается алгоритмическими buyback-механиками: 95% от всех собранных комиссий протокола направляется на обратный выкуп HYPE.
На сегодняшний день протокол приобрел на открытом рынке HYPE уже на сумму свыше 1,26 млрд долларов.
При поддержке HIP-3, Builder Codes или HIP-4, Hyperliquid неизменно уделяет первостепенное внимание масштабируемости каналов дистрибуции.
Любая площадка способна симулировать активность еще до проведения TGE. Однако поддерживать ее после завершения массового спекулятивного трейдинга, связанного с аирадропами, и ухода капиталов с целью мгновенной прибыли значительно сложнее.
Для большинства бирж пики активности приходятся на период до проведения эирадропа, когда полезность самого продукта всё ещё находится в тени. Изучение деятельности Hyperliquid показывает, как синхронизация интересов токенов, операционная дисциплина и грамотно настроенная дистрибуция способны выстроить более емкий growth flywheel, уводя развитие проекта далеко за рубеж события TGE.
Различные протоколы активно пытаются тиражировать данную модель, однако их способность догнать траекторию роста, заданную Hyperliquid, по-прежнему вызывает вопросы.
Заключение
Ончейн-рынок бессрочных контрактов переживает стремительную экспансию, при этом объемы нераскрытых позиций находятся на исторических максимумах. Площадки успешно преодолели ряд технических барьеров: от невозможности поддержки книги ордеров из-за низкой пропускной способности блокчейнов до масштабирования ликвидности, способной удовлетворять спрос на уровне институциональных операций.
Экосистема ончейн-бессрочных контрактов существенно видоизменилась: львиная доля активности переместилась от исторических лидеров DYDX и GMX к таким игрокам, как Hyperliquid, Variational и Lighter. Данная эволюция сопровождается выбором различных архитектурных путей, а данные продукты инициировали вывод на рынок нового двигателя роста — торговли RWA-контрактами.
Платформы вроде TradeXYZ не просто вывели традиционные финансовые инструменты, но и обеспечили режим торгов 24/7, став главным арбитром ценообразования именно в периоды закрытия обычных рынков, что мы наглядно наблюдали весной текущего года на фоне ударов по Ирану.
Значительная часть роста данного направления связана с эффектом гиперпутизации (boost effect) со стороны Hyperliquid, которая монополизирует более 56% всех ончейн-позиций. Платформа перезагрузила всю отрасль, трансформировав простое использование торгового сервиса в более широкую петлю аллокации токенов и самовоспроизводящийся flywheel.
В целом ончейн-бессрочные контракты всё ещё находятся на ранней стадии, однако игнорировать динамику их развития невозможно. Hyperliquid уже доказал, что децентрализованные площадки способны на равных соперничать с централизованными биржами практически по каждому метрическому показателю. Кроме того, ончейн-проекты делают ставку на расширение каналов дистрибуции — будь то B2C-приложения или партнерства — делая их дальнейшую экспансию почти неизбежной.
Данный материал охватывает детали относительно различных протоколов и подходов к дизайну в сфере бессрочных контрактов. Мы также подготовили отдельный микроанализ, сопоставляющий качество исполнения заявок на CEX и DEX. Ссылка на полную версию отчета представлена ниже.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @castle_labs