США наконец-то получили бессрочные фьючерсы
Автор: Вайдик Мандлой
Перевод: Block unicorn
В прошлом году объём торгов перпетуальными контрактами (perp) превысил 90 трлн долларов США. Для сравнения: эта сумма превышает совокупный ВВП десяти крупнейших стран мира. Сегодня перпетуальные фьючерсы составляют около трёх четвертей всех криптовалютных деривативов, и их рост опережает рост практически любого другого финансового инструмента в истории.
Тем не менее до прошлой пятницы ни одно американское учреждение не имело права легально торговать этими контрактами. 29 мая Комиссия по товарным фьючерсам США (CFTC) одобрила запуск на платформе Kalshi первого в истории США регулируемого биткоин-перпетуального фьючерса. В тот же день CFTC также одобрила решение Coinbase направлять своих клиентов через платформу Deribit на глобальные рынки перпетуальных контрактов и опционов.
После объявления новости цена токена HYPE биржи Hyperliquid выросла на 30 %. Для справки: Hyperliquid сегодня является крупнейшей ончейн-биржей перпетуальных контрактов, однако она не обслуживает пользователей из США. Председатель CFTC Майкл Селиг опубликовал в Coindesk комментарий, назвав перпетуальные контракты «фундаментальным инструментом управления рисками и формирования цен на глобальном рынке криптоактивов». Если вы уже давно участвуете в крипторынке, то наблюдать всё это происходящее — настоящее чудо. Давайте разберёмся, почему это так важно.
Как перпетуальные контракты накопили оборот в 90 трлн долларов?
Всё началось в 1993 году, когда лауреат Нобелевской премии по экономике Роберт Шиллер опубликовал статью с предложением о создании фьючерсного контракта без даты экспирации. Его идея заключалась в том, что домовладельцы могли бы использовать такой контракт для хеджирования риска падения цен на жильё, не продавая при этом сами дома.
Эта концепция была интересной, но тогда она не имела практического применения: весь рынок деривативов работал по модели исполнения по истечении срока, а клиринговые центры и модели маржинального обеспечения были рассчитаны на фиксированные даты расчётов. Например, фьючерсы на сельскохозяйственные товары исполнялись ежемесячно, а фьючерсы на облигации — в дни выплаты купонов. Соответствующей инфраструктуры просто не существовало, поэтому идея оставалась в академических журналах на протяжении десятилетий.
Затем, в мае 2016 года, трое основателей из Гонконга решили попробовать воплотить её в жизнь. Артур Хейз, Бен Дело и Сэм Рид запустили BitMEX, адаптировав первоначальную концепцию Шиллера. Они создали биткоин-фьючерс без даты экспирации и добавили механизм привязки его цены к базовому рынку, позволив пользователям торговать с кредитным плечом до 100×. Всего за 18 месяцев BitMEX стала крупнейшей криптовалютной биржей деривативов.
Итак, что такое перпетуальный контракт и как он работает?
В обычном фьючерсном контракте вы делаете ставку на цену базового актива на определённую дату. Например, биткоин-фьючерс со сроком исполнения в июне 2026 года будет рассчитан по цене на момент наступления июня. Если вы хотите сохранить позицию, вам придётся купить следующий контракт. Проблема в том, что каждый раз при ролловере возникают издержки и образуются разрывы в позиции.
Перпетуальные контракты полностью отменяют дату экспирации. Вы открываете позицию, и она остаётся открытой до тех пор, пока вы её не закроете. Срок владения позицией может составлять всего пять минут или пять месяцев. Ключевой момент: обычная фьючерсная цена по мере приближения к экспирации естественным образом сходится с реальной ценой базового актива. Перпетуальные контракты такого механизма не имеют, поэтому требуется иной способ поддержания точности цены. Для этого используется ставка финансирования.
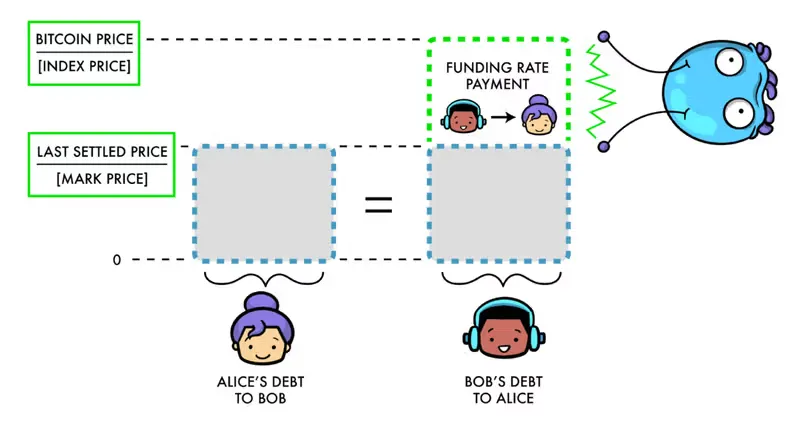
Одна из причин популярности перпетуальных контрактов заключается в том, что в отличие от традиционных бирж, где ликвидность распределена между квартальными контрактами (март, июнь, сентябрь, декабрь), перпетуальные контракты концентрируют всю торговлю на одной платформе с единым стаканом заявок. Это делает такие биржи одними из самых эффективных мест для торговли, а в финансовых рынках эффективность имеет свойство усиливаться: чем больше трейдеров, тем уже спреды, что привлекает ещё больше участников.
Объём офшорных деривативов вырос с 28 трлн долларов США в 2023 году до более чем 90 трлн долларов США в 2025 году. Объём ончейн-деривативов на децентрализованных биржах растёт ещё быстрее: только в 2025 году он увеличился на 346 %, достигнув 6,7 трлн долларов США. Кроме того, объём торгов деривативами в любой день примерно в 10–15 раз превышает объём спотовых торгов. Это означает, что механизм установления цен уже переместился со спотового рынка на рынок деривативов. Когда во вторник днём биткоин колеблется на 5 %, такие колебания почти всегда начинаются именно на рынке деривативов. Цепная реакция маржинальных позиций вызывает ликвидации, провоцирующие сделки «купить» и «продать», а спотовый рынок следует за ними.
Происходит явление «хвост виляет собакой» — второстепенная часть начинает доминировать над целым; и именно та часть рынка, которая реально определяет цены — ядро крипторынка — до сих пор полностью исключала американские учреждения.
Что это значит для США?
США, наконец, получили перпетуальные контракты, но не могут получить доступ к тому же продукту, который торгуется в остальном мире. Даже собственный бизнес Coinbase требует перевода средств через свою бермудскую дочернюю компанию в дубайскую биржу Deribit, поскольку ликвидность накопилась за рубежом под влиянием многолетней регуляторной враждебности и не может быть восстановлена за одну ночь.
Максимальное кредитное плечо для американских трейдеров составляет около 10×, и они пользуются полной защитой CFTC в виде изоляции средств; в то время как офшорные трейдеры используют плечо от 50× до 100×. Плечо 100× означает, что 1 доллар контролирует риск в размере 100 долларов. Колебание цены на 10 % даёт доход в 10 раз. При том же колебании цена опциона растёт значительно меньше: заранее уплаченная премия уже включает часть ожидаемой волатильности, а стоимость опциона с течением времени постоянно снижается. Типичный одномесячный биткоин-колл-опцион при том же колебании цены на 10 % принесёт доход примерно в 3 раза. Ключевую роль играет именно плечо, а в США оно остаётся относительно умеренным.
Именно поэтому акции Hyperliquid взлетели в день легализации ранее незаконной торговли, объявленной CFTC. Первой реакцией многих стало предположение, что объёмы торгов перейдут с Hyperliquid на Kalshi и Coinbase, а регулируемые платформы с институциональным капиталом поглотят долю рынка, накопленную Hyperliquid.
В прошлом году Hyperliquid, не имея ни одного американского пользователя, получила выручку в 907 млн долларов США. Подумайте сами: кто же торгует на этих площадках? Человек, продающий короткие позиции по какой-нибудь мемкоине с плечом 50× в три часа ночи, вряд ли откроет счёт на Kalshi для торговли биткоином с плечом 10×. Институциональные инвесторы, которым необходима регуляторная защита и изоляция средств, изначально не использовали Hyperliquid. Это принципиально разные продукты для разных категорий пользователей. Действие CFTC фактически лишь подтвердило законность категории продуктов, которой руководит Hyperliquid. Для Hyperliquid это, несомненно, признание её собственной ценности.
Хотя регуляторные ограничения пока позволяют американским биржам торговать только биткоином, Hyperliquid уже вышла далеко за рамки криптовалют. Благодаря протоколу HIP-3 любой желающий может инициировать торги любым активом, и многие такие торги уже запущены. В феврале, в период пика торговли, суточный объём торгов серебром достиг 4 млрд долларов США, а в апреле объём торгов нефтью даже временно превысил объём торгов биткоином.
Генеральный директор ICE (материнской компании Нью-Йоркской фондовой биржи) Джеффри Спречер за два дня до одобрения CFTC деятельности Hyperliquid заявил на конференции Bernstein: «Сейчас мы говорим о Hyperliquid — если вы ещё не слышали о ней, то знайте: её масштаб превышает Nasdaq, понятно?» Сегодня ICE ведёт переговоры с Hyperliquid, чтобы изучить её бизнес-модель и задать регуляторам вопрос: почему традиционные биржи не могут предлагать аналогичные продукты. Направление обучения изменилось: Уолл-стрит изучает децентрализованную биржу, основанную всего два года назад и не привлекавшую рисковый капитал, потому что именно такую торговую инфраструктуру глобальные лидеры рынка стремятся сейчас скопировать.
Перпетуальные контракты поглотят всё
Я считаю этот факт важнее всего, потому что перпетуальные контракты больше не ограничиваются крипторынком.
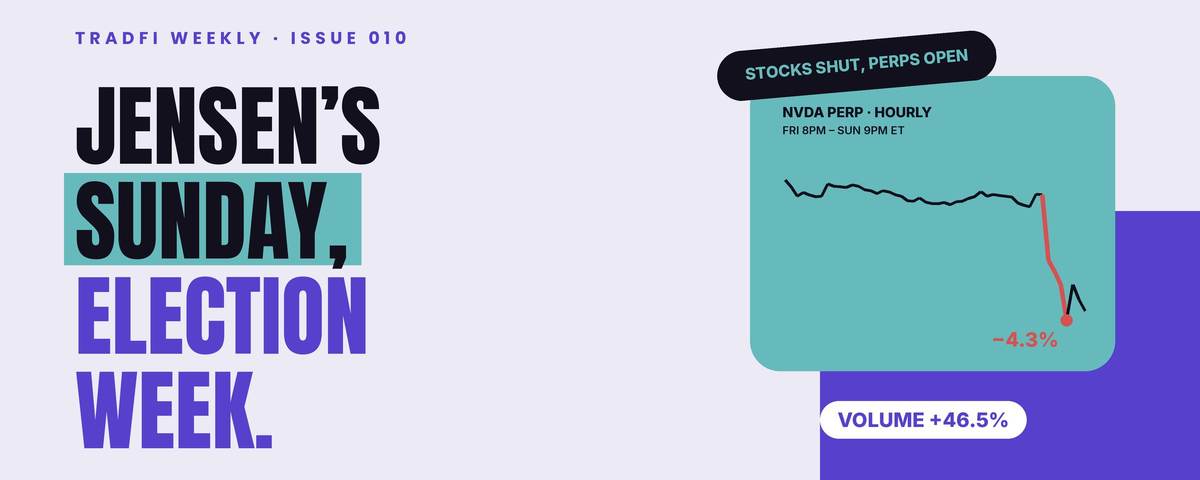
Изначально они были инструментом торговли биткоином, затем распространились на все альткоины. Сегодня они охватывают золото, серебро, нефть и газ — сырьевые товары. Затем — акции таких компаний, как NVIDIA и Tesla, а также пред IPO-активы, например SpaceX и OpenAI. Сейчас, благодаря платформе HIP-4, они включают и прогнозные рынки.
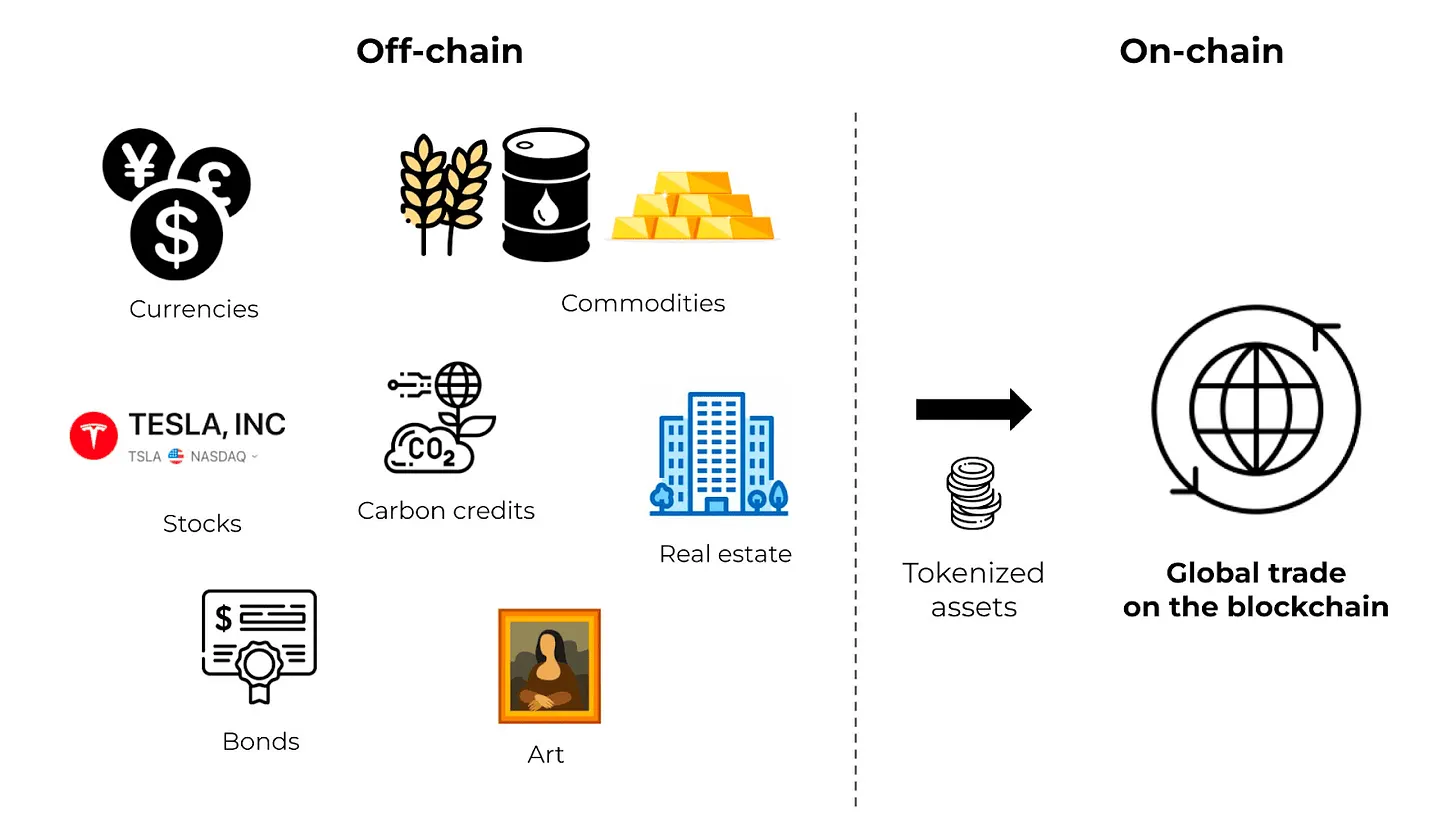
Всего за два года перпетуальные контракты эволюционировали от хакерского инструмента для торговли криптовалютами до финансового продукта, применимого к любому глобальному активу, работающего круглосуточно и не имеющего даты экспирации или посредников при ликвидации. Традиционные деривативы были разработаны для рынков, закрывающихся на ночь, и для эпохи, когда торговля происходила на физических биржах, а расчёты требовали бумажных документов — в те времена они действительно имели смысл.
Но в современной глобальной цифровой инфраструктуре активы торгуются круглосуточно, и рынки, привязанные к конкретным часам работы, сталкиваются с разрывами. Например, трейдер нефти, желающий открыть позицию перед геополитическим событием в выходные, бессилен на любой регулируемой бирже. На Hyperliquid такие сделки уже возможны. CFTC также признаёт это: в своём официальном разъяснении сотрудников по вопросу круглосуточной торговли прямо указано: «Благодаря цифровой инфраструктуре и глобальному охвату деривативы на криптоактивы особенно подходят для круглосуточной торговли».
Сейчас настоящая конкуренция заключается в том, смогут ли регулируемые США платформы быстро адаптироваться и оказать влияние. Например, средняя комиссия за фьючерсные сделки на централизованных биржах составляет около 4 базисных пунктов, тогда как на Hyperliquid она равна всего 2 базисным пунктам. Разница ещё больше на спотовом рынке: 15 базисных пунктов против 5. Поскольку переход на другую платформу занимает несколько минут, трейдеры будут выбирать ту, где комиссии ниже.
Аналитики Compass Point в неделю одобрения CFTC плана Coinbase по запуску деривативов присвоили компании рейтинг «продавать», сославшись на волну конкуренции на рынке деривативов, которая подорвёт её ценовую власть и сократит прибыль. Доход Coinbase от перпетуальных контрактов в первом квартале 2026 года составил 50 млн долларов США, а доход от розничной торговли упал до минимального уровня с третьего квартала 2024 года. Хотя бизнес перпетуальных контрактов растёт, он одновременно подрывает более прибыльный спотовый рынок.
На самом деле этот эффект сжатия проявляется во многих областях. Если вы можете в любое время и в любом месте получить рычажное направленное воздействие на любой актив без даты экспирации, традиционные деривативы теряют значение. Например, зачем ролловер квартальных фьючерсов, если перпетуальные контракты обеспечивают постоянное воздействие? Конечно, при высокой загруженности рынка ставка финансирования может превышать стоимость ролловера, иногда достигая 2 % каждые восемь часов. Биржи также заинтересованы в сохранении квартальных контрактов, поскольку ролловер означает две дополнительные сделки и два дополнительных цикла комиссий. Но большинство розничных трейдеров держат позиции всего несколько часов или дней. Для них контракт без даты экспирации очевидно проще.
Если перпетуальные контракты (perp) также обеспечивают направленное рычажное воздействие, зачем покупать краткосрочные опционы? Да, риск по опциону ограничен уплаченной премией. Но взгляните на реальные объёмы торгов. В 2025 году среднесуточный объём торгов опционами на индекс S&P 500 с нулевым сроком действия составил 2,3 млн контрактов, причём подавляющая их часть — чистые направленные ставки. Для таких целей перпетуальные контракты (perp) проще.
Я не утверждаю, что перпетуальные контракты полностью заменят опционы или традиционные фьючерсы, поскольку опционы обеспечивают чётко определённый риск и выпуклую доходность, которую перпетуальные контракты воспроизвести не могут. Однако для подавляющего большинства торговых операций, ориентированных исключительно на направленное рычажное воздействие, перпетуальные контракты — бесспорно более эффективный и экономичный выбор. Итоговый вердикт: продукт доказал свою успешность — ежегодный объём торгов не менее чем 90 трлн долларов США говорит сам за себя.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News