«Волна перпетуализации»: криптомир передаёт традиционным финансам свой «мощный инструмент»
Автор: defi_monk
Подготовка материала: AididiaoJP, Foresight News
Введение
За последние семнадцать лет ряд блокчейн-инноваций смог преодолеть ограничения нишевых сообществ и совершить качественный скачок для традиционной финансовой системы. Будь то цифровое золото, стейблкоины или рынки прогнозов, эти продукты изначально были узкоспециализированными приложениями, созданными исключительно для крипто-аудитории, однако впоследствии оказались несущими широкую ценность для всего общества.
Мы считаем, что следующим продуктом, который перейдет из криптоэкосистемы в мейнстрим, станут бессрочные фьючерсы, а еще важнее — децентрализованные биржи для их торговли.
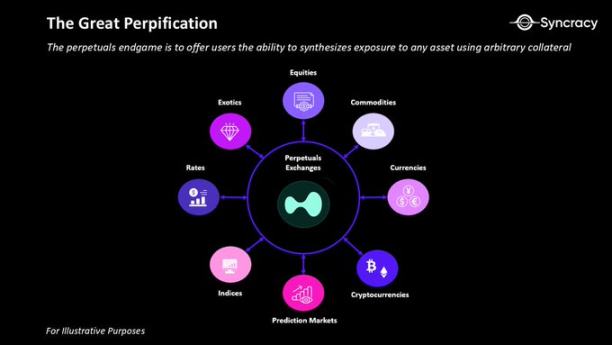
Хотя индустрия уже начала обращать внимание на увлекательную историю роста децентрализованных бирж бессрочных фьючерсов, за пределами сообщества широко распространены заблуждения относительно их значимости и масштаба рыночных возможностей. Мы прогнозируем, что в ближайшие годы бессрочные фьючерсы начнут привлекать целые новые классы активов — от акций до сырья, а децентрализованные биржи станут главными бенефициарами этой тенденции.
Ниже мы изложим наши ключевые тезисы: к 2030 году децентрализованные биржи бессрочных фьючерсов займут заметную долю на рынках опционов, фьючерсов и CFD. Мы полагаем, что это приведет к формированию рыночной капитализации сектора в несколько триллионов долларов.
Краткая история развития бессрочных фьючерсов
Бессрочные фьючерсы по своей сути являются деривативами, позволяющими трейдерам постоянно поддерживать позиционирование с кредитным плечом в отношении определенного актива без необходимости физической поставки при наступлении срока экспирации. Периодическая выплата ставки финансирования (funding rate) между длинными и короткими позициями обеспечивает синхронизацию цены бессрочного фьючерса со спотовой ценой. Одновременно управление рисками осуществляется через непрерывную систему маржи и механизмы ликвидации, где прибыль и убытки распределяются в режиме реального времени внутри пула обеспечений. Эти механизмы в совокупности позволяют держать позиции неограниченно долго при условии сохранения платежеспособности, концентрируя торговую активность в одном круглосуточном рынке вместо распыления по контрактам с разными сроками экспирации.
Концепция бессрочных фьючерсов была впервые официально предложена экономистом Робертом Шиллером в 1993 году, однако следующие десятилетия они оставались в основном теоретической конструкцией. На традиционных рынках этот инструмент категорически расходился с рыночными системами, построенными вокруг фиксированных сроков экспирации, пакетных расчетов, централизованного клиринга и ограниченного времени торговли. Ситуация изменилась лишь в 2016 году, когда Артур Хейс, окруженный азиатскими конкурентами, вместе с основанной им биржей BitMEX внедрил бессрочные фьючерсы в крипто-пространство.
Несмотря на то, что в тот период Huobi и OKX контролировали более 90% ежедневного объема торгов на рынках крипто-деривативов, BitMEX всего за два года превратился в доминирующую площадку, практически полностью благодаря колоссальному успеху бессрочных фьючерсов. К 2018 году BitMEX已基本淘汰了其过时的期货产品,在流动性和交易量上均领先于所有加密交易所。
Мы рассматриваем эту историю как показательный пример потребительского спроса, наглядно демонстрирующий конкурентоспособность бессрочных фьючерсов. В условиях честной конкуренции они уверенно одержали победу над традиционными структурами срочных контрактов и опционов. Сегодня торговля бессрочными фьючерсами настолько привычна в криптосфере, что номинальный объем торгов Bitcoin-перпетиуалами примерно в шесть раз превышает объем спота — такая уникальная рыночная структура не встречается ни в одном другом классе активов.
Возвышение децентрализованных бирж бессрочных фьючерсов
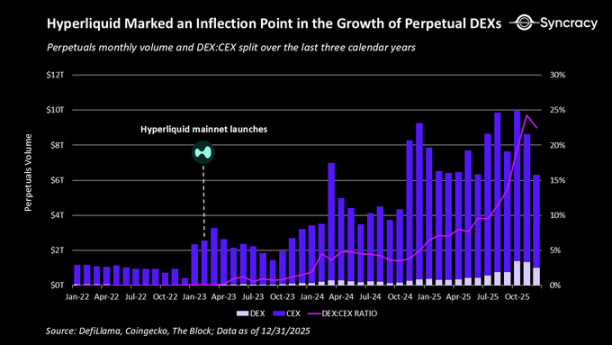
Хотя централизованные биржи, такие как Binance, по-прежнему доминируют на рынке бессрочных фьючерсов с долей около 83%, самым захватывающим развитием в этой сфере остается ускоренный рост децентрализованных бирж.
Идея децентрализованных бирж (DEX) существует уже более десяти лет, предлагая самохранение средств, возможность аудита в реальном времени, отсутствие лицензионных барьеров и глобальную доступность. Однако многие из этих характеристик исторически требовали серьезных компромиссов в производительности. Ранние DEX бессрочных фьючерсов страдали от ограниченного TPS, высоких задержек и примитивных движков управления рисками, что делало невозможной конкуренцию с устоявшимися CEX.
Ситуация кардинально изменилась с запуском Hyperliquid. Платформа предложила первый по-настоящему конкурентоспособный опыт DEX-торговли бессрочными фьючерсами. Вместо простого копирования логики биржи на цепочку, команда переосмыслила архитектуру блокчейна с самых основ, оптимизируя инфраструктуру именно под торговлю как ключевой use-case.
Набор валидаторских нод развернут компактно, что значительно снижает задержки консенсуса и позволяет осуществлять colocation маркет-мейкеров — функцию, которая долгое время считалась обязательным требованием для традиционного алгоритмического трейдинга. Команда также внедрила уникальный механизм сортировки ордеров, дающий приоритет запросам маркет-мейкеров на отмену ордеров, что позволило свести к минимуму вредный поток ордеров, типичный для ранних блокчейнов, полагавшихся на аукционную сортировку. Наконец, цепь использует заранее определенные торговые комиссии вместо переменного Gas-ценообразования, снижая неопределенность исполнения и затраты для участников сложных стратегий.
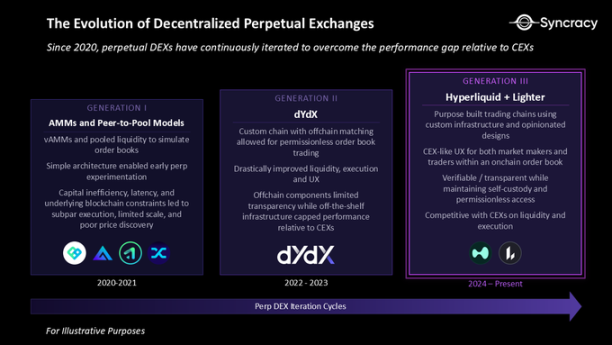
Появление Hyperliquid ознаменовало четкую точку перелома в конкурентной борьбе между DEX и CEX. С момента запуска DEX все более высокими темпами отбирают долю рынка у CEX, и теперь вопросы производительности и пользовательского опыта окончательно сняты. Сегодня Hyperliquid и Lighter входят в число лучших решений для исполнения сделок среди розничных трейдеров на основных криптоактивах.
Масштабная экспансия бессрочных фьючерсов
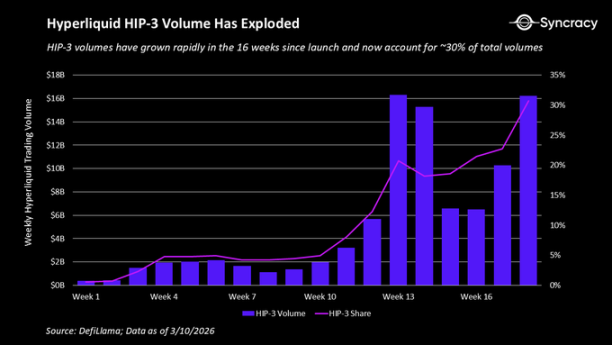
В ноябре 2025 года Hyperliquid сделал решительный шаг, выйдя за пределы крипто-бессрочных фьючерсов, путем внедрения предложения HIP-3, трансформировавшего платформу из специализированной крипто-биржи в универсальную площадку для бессрочных деривативов. HIP-3 позволяет сторонним деплоерам создавать новые рынки бессрочных фьючерсов в стакане Hyperliquid при соблюдении минимальных технических требований и залоге 500 000 токенов HYPE в качестве обеспечения.
Поскольку бессрочные фьючерсы представляют собой свободно плавающие деривативы, теоретически их можно создать на основе любого актива с надежным индексом цен. За три месяца после запуска HIP-3 Hyperliquid стал свидетелем быстрого появления новых рынков, включающих отдельные акции, индексы, сырьевые товары и даже непубличные компании до IPO. На сегодняшний день эти новые сегменты сгенерировали более 100 млрд долларов торгового объема, что стало самой успешной попыткой масштабного вывода традиционных классов активов ончейн.
Огромный успех HIP-3 рынка Hyperliquid привлек огромное внимание как существующих гигантов, так и новых конкурентов. В последние месяцы и Binance, и Coinbase запустили собственные бессрочные фьючерсы на акции и сырье. По мере того как инвесторы в поисках «следующего Hyperliquid» усиливают венчурные инвестиции в этот сектор, ведущие блокчейны, такие как Solana, ставят задачу «покорения» рынка бессрочных фьючерсов в приоритет №1.
Ключевой тезис, стоящий за всеми этими процессами, заключается в том, что бессрочные фьючерсы являются самым быстрым и ликвидным способом внедрения новых активов в блокчейн с интеграцией реальных use-case'ов — особенно на фоне токенизации спотовых активов. Ведь криптовалюты долгое время оставались классом активов, обслуживающим в первую очередь спекулянтов, стремящихся к избыточной доходности, а бессрочные фьючерсы как раз предоставляют спекулятивный драйвер, который делает токенизацию ценной для реальных пользователей.
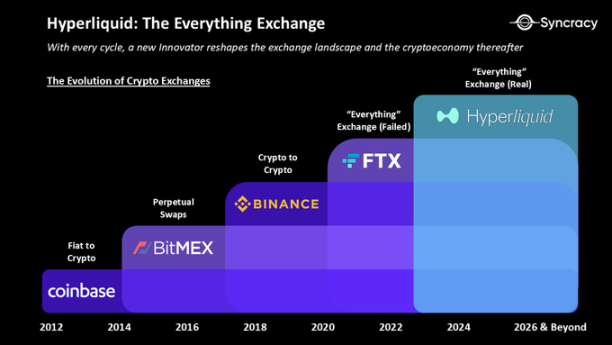
По мере расширения рынков бессрочных фьючерсов на акции, сырье, валюты и long-tail альтернативные активы, в сочетании с ядром крипто-рынка (концепцию «биржи-универсала», которую мы обозначили в первоначальном отчете о Hyperliquid), возможности для DEX бессрочных фьючерсов выросли на порядковый уровень. Это развитие также меняет бизнес-модель таких площадок, радикально снижая их зависимость от цикличности самих крипто-рынков.
Как бессрочные фьючерсы завоевывают рынок розничной спекуляции
До сих пор бессрочные фьючерсы на акции и сырьевые товары пользовались преимущественным спросом среди нативных крипто-трейдеров. Для этой аудитории привлекательность заключалась в удобном доступе к торговле традиционными активами. Для некоторых пользователей вне юрисдикции США это означает возможность приобрести активы, доступ к которым обычно требует конкретного брокерского счета или отношений с частным банком в определенной правовой среде.
Хотя после исторического события маржин-коллов «10/10» в 2025 году крипто-рынок表现相对逊于股票和大宗商品,从而加速了这一群体的近期采用,但最关键的问题是:未来的增长动力来自何方?除了加密原生用户群,这项创新接下来可以输出给谁?
Мы полагаем, что ответ кроется в одном из самых очевидных долгосрочных трендов в финансовой сфере — взлете глобальных розничных спекулянтов.
Восхождение и новое возвышение розничных спекулянтов
«Сколько бы вы ни посмотрели вокруг, уровень кредитного плеча возрастает в инфраструктуре акций стран, где инвестиционная активность стала нормой» — Пол Теджер Джонс
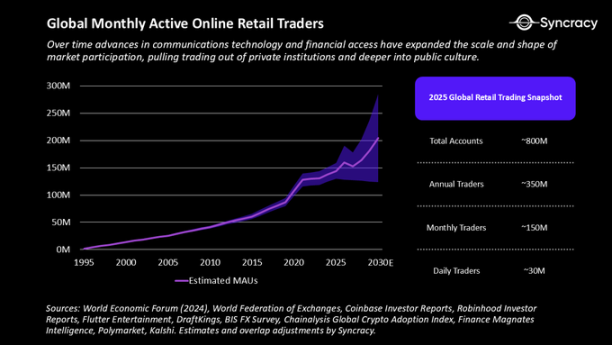
Как отмечают всё больше участников рынка и социальных комментаторов, мир, похоже, находится в начале спекулятивного суперцикла, движимого розничным капиталом. Причины такого поведения оспариваются — будь то рост стоимости жизни и нехватка социальной мобильности, толкающие людей к спекуляциям, или просто смартфоны и дерегулирование, делающие их более доступными, — но тренд очевиден. Каждый день все больше людей по всему миру становятся трейдерами. Увеличение среднего класса в развивающихся регионах, рост интернет-сообществ, формирующихся вокруг трейдинга, и тот факт, что более 4 миллиардов человек в мире все еще «не имеют доступа к брокерским услугам», свидетельствуют о значительном резерве для ускорения этого процесса.
По мере эволюции этого явления растет и спрос на плечи. Активность розницы на рынках деривативов резко возросла, достигнув рекордных долей в объемах торгов опционами, CFD и традиционными фьючерсами.
- По оценкам Чикагской биржи опционов (CBOE), в 2025 году активность розничных брокеров составила более половины общего объема торгов опционами в США.
- В том же году объем розничных торгов CFD достиг рекордных значений, а средняя месячная котировка пяти крупнейших брокеров впервые превысила 1 триллион долларов.
- Тем временем Комиссия по торговле товарными фьючерсами США (CFTC) отметила, что средний объем розничных фьючерсных торгов в США все еще примерно на 50% выше допандемийных уровней.
Важно отметить, что эти денежный потоки не только крупнее, но и быстрее, постепенно смещаясь в сторону краткосрочных позиций. Выборочные данные CFTC за 2024 год показывают, что типичный розничный фьючерсный трейдер держит контракт всего несколько дней, а данные CBOE указывают, что наибольшую вовлеченность розница проявляет в опционах, истекающих в рамках одной торговой сессии.
Иронично, что опционы и фьючерсы, которые сегодня подпитывают склонность к риску, изначально создавались для управления рисками. Напротив, бессрочные фьючерсы созданы специально для направленных ставок.
Розничные трейдеры зачастую вынужденно используют эти несовершенные инструменты, тогда как бессрочные фьючерсы могут представлять собой элегантное соответствие между дизайном продукта и потребностями пользователей. Доказательства уже видны в криптосфере: новое поколение деривативных трейдеров четко отдает предпочтение перпетиуалам. Ниже мы проанализируем несколько внутренних преимуществ бессрочных фьючерсов по сравнению с существующими альтернативами.
Сравнение бессрочных фьючерсов и опционов
«Принцип бритвы Оккама говорит нам, что самое простое и элегантное объяснение обычно ближе всего к истине».
В сравнении с опционами постоянная привлекательность бессрочных фьючерсов заключается в их простоте.
Для розничных трейдеров, ищущих направления с кредитным плечом, бессрочные фьючерсы устраняют многие сложные когнитивные нагрузки, присущие другим деривативам. Не нужно выбирать срок экспирации, беспокоиться о временной стоимости или пытаться угадать подразумеваемую волатильность. Вместо этого экспозиция (как длинная, так и короткая) линейна, непрерывна и интуитивно понятна — она напоминает прямой спотовый position.
С точки зрения маркет-мейкеров, бессрочные фьючерсы также высокоэффективны. Ликвидность сосредоточена в едином стакане, а не распределена по разным срокам экспирации и страйкам, как в опционах и фьючерсах. Результатом становится более глубокая ликвидность и более надежный механизм ценообразования.
Хотя бессрочные фьючерсы менее гибки в создании кастомных профилей доходности или хеджировании сложных портфелей, их простота делает их столь же эффективными на любых горизонтах удержания. Для торгов, рассчитанных на дни, а не месяцы, бессрочные фьючерсы обеспечивают явное преимущество за счет полного устранения необходимости управления экспирацией. В упомянутом примере CBOE розничные трейдеры, использующие weekly-опционы для получения плеча, сталкиваются с экстремальным тета-распадом. При использовании бессрочных фьючерсов им приходится лишь корректировать необходимое плечо для управления заданным уровнем ликвидации.
Несмотря на то, что бессрочные фьючерсы не могут полностью заменить опционы, мы уверены, что они лучше удовлетворяют спекулятивные потребности розницы, не добавляя излишней сложности. Опционы по-прежнему будут играть ключевую роль в выражении взглядов на волатильность, управлении tail-рисками и структурировании экспозиций. Их доходность, управляемая выпуклостью, и отсутствие риска ликвидации до экспирации остаются привлекательными. Однако эти use-cases находятся на периферии большинства розничных торговых активностей.
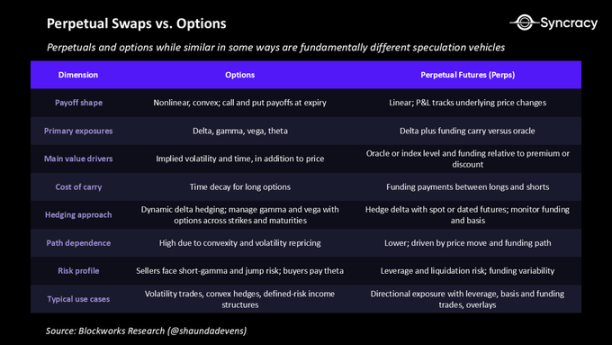
По сути, мы считаем, что бессрочные фьючерсы воплощают принцип бритвы Оккама, отвечая на растущий спрос розничных трейдеров на торговлю с плечом.
Сравнение бессрочных фьючерсов и CFD
Торговля опционами демонстрирует взрывной рост среди розничных трейдеров в США, тогда как в Азии они все больше предпочитают CFD. В 2025 году среднемесячный мировой оборот сектора Forex/CFD превысил 30 триллионов долларов, что значительно превышает показатели десятилетней давности (менее 10 трлн долл.). Примечательно, что около 60% трафика сайтов CFD приходится на регион Азиатско-Тихоокеанского бассейна, против примерно 9% на Северную Америку.
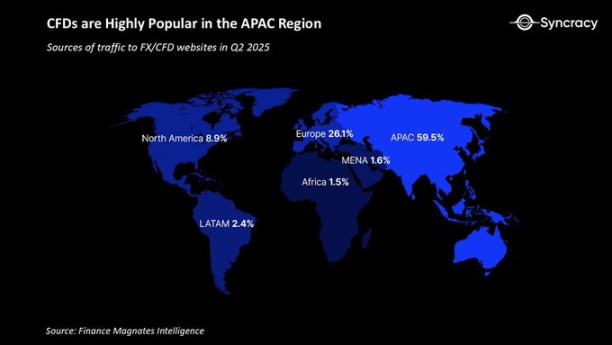
Механически CFD во многом схожи с бессрочными фьючерсами. Они позволяют трейдерам получать направленную экспозицию с плечом без владения базовым активом, обычно не имеют фиксированного срока экспирации, а стоимость позиции со временем учитывается в виде финансирования. Подобно бессрочным фьючерсам, они используются для краткосрочных спекуляций в широком спектре классов активов. Во многих отношениях CFD представляют собой попытку традиционной финансовой системы симулировать более четко определенные экономические характеристики перпетиуалов.
Однако CFD по-прежнему остаются структурным компромиссом. Они предлагаются брокерами на внебиржевом рынке, создавая двусторонний кредитный риск между трейдером и маркет-мейкером. Ценообразование непрозрачно, спреды устанавливаются брокерами по своему усмотрению, а меры контроля рисков могут меняться в одностороннем порядке. Ликвидность рассеяна по книгам различных брокеров, а не сосредоточена в едином прозрачном стакане. Каждая позиция по сути является изолированным и произвольным соглашением между брокером и трейдером, условия которого определяются брокером.
Если опционы могут обладать некоторыми преимуществами, которых нет у бессрочных фьючерсов, то трудно выделить хоть одно устойчивое ценностное предложение у CFD. Они наследуют неэффективность, непрозрачность и зависимость от доверия, от которых призваны избавлять бессрочные фьючерсы. В этом смысле брокеры CFD, пожалуй, являются наименее защищенным звеном среди действующих игроков перед лицом дискраптации рынком перпетиуалов.
Демократизация круглосуточной торговли
Еще один недооцененное преимущество бессрочных фьючерсов на акции и сырье заключается в способности обеспечить круглосуточную торговлю. Это создает фундаментальный сдвиг парадигмы для розничных трейдеров, изменяя то, когда и как генерируется доходность.
В акционном секторе исследователи подтвердили, что ограниченное время торгов может создавать структурные disadvantages для розничных трейдеров, во многом благодаря феномену, известному как «ночной дрейф» (overnight drift). Данные показывают, что непропорционально большая часть долгосрочной доходности акций США генерируется за пределами регулярных часов торгов, причем движение цен в ночное время занимает значительную долю реализованной доходности.
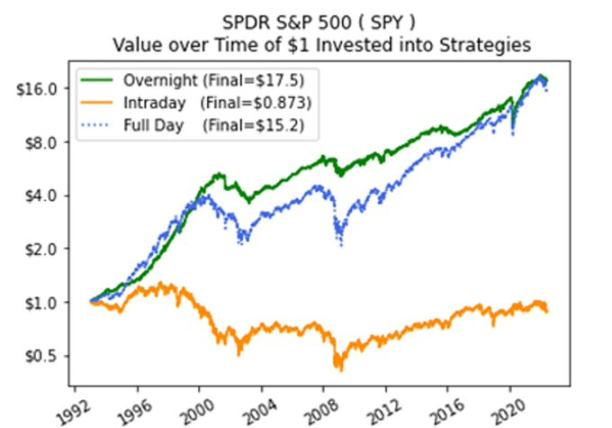
Учитывая, что отчеты о прибылях и убытках и важные новости обычно публикуются до открытия или после закрытия рынка, а время закрытия публичных рынков США значительно превышает время их открытия, это становится очевидным. Многие существенные новостные катализаторы выходят в нерабочие часы или выходные периоды, когда розничные трейдеры структурно маргинализированы. Традиционно глубже участвовать в этих сессиях могли лишь хедж-фонды, институционалы и состоятельные клиенты, получающие доступ к extended-hours сессиям или OTC-каналам с льготными условиями.
Академические исследования показывают, что этот дисбаланс может усиливаться на так называемых «акциях внимания» с высокой розничной активностью. Исследование 2022 года выявило, что розничные трейдеры непропорционально часто размещают ордера ровно при открытии рынка, когда ликвидность минимальна, а риск adverse selection максимален. Авторы привели яркий пример, иллюстрирующий серьезность эффекта: «Действующий трейдер, который ежедневно покупал AMC Entertainment при открытии и продавал при закрытии с января 2019 по конец мая 2022 года, потерял 99,6% капитала — в то время как удержание overnight позиций в тот же период принесло бы 30,000% доходности (оба расчета без учета комиссий).» Несмотря на крайний характер этого примера, он подчеркивает, что одни границы торговых сессий могут существенно влиять на инвестиционные результаты.
Одна из теорий, объясняющих такое поведение, гласит, что розничные трейдеры обычно обдумывают потенциальные сделки вечером или в выходные (после окончания основной работы), а затем выполняют ордера на старте следующей сессии. Тогда почему бы не устранить это неудобство вовсе, позволив трейдерам выходить на рынок в удобное для них время?
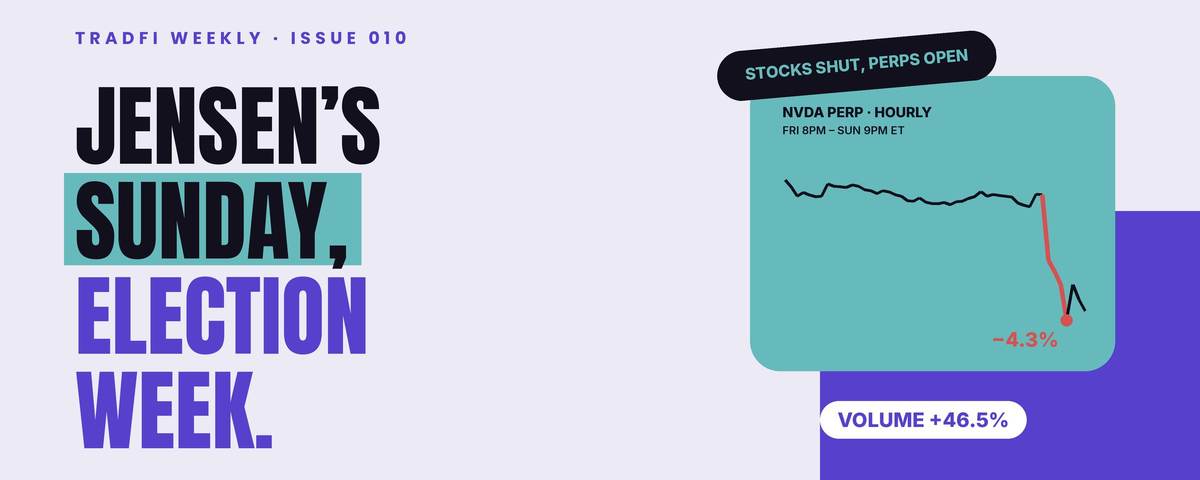
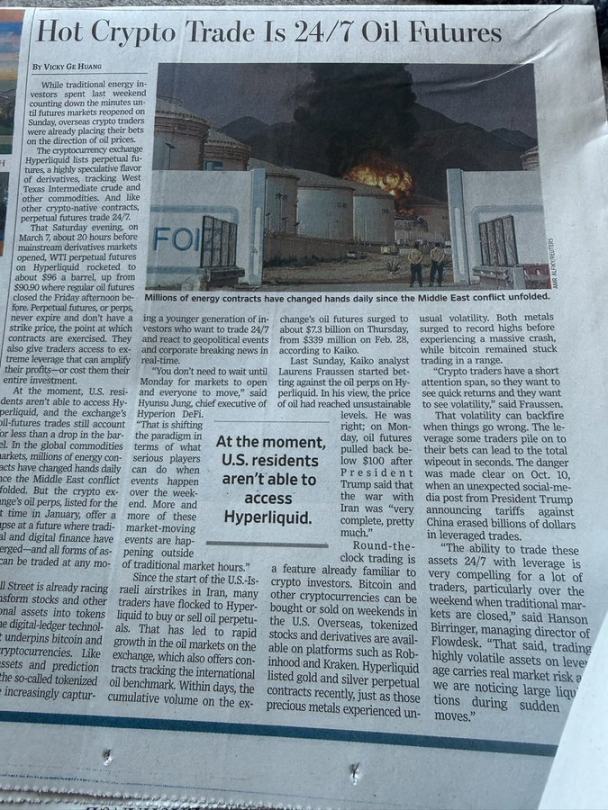
Сегодня DEX бессрочных фьючерсов, вероятно, является единственной в мире платформой, способной реализовать это. Обеспечивая непрерывную экспозицию, они позволяют трейдерам мгновенно реагировать на новости, не будучи привязанными к традиционному графику торгов. Фактически, это уже не теория. В прошлые выходные, на фоне обострения опасений по поводу конфликта в Иране, Hyperliquid обработал более 1 млрд долларов торговли нефтью. Трейдеры смогли зафиксировать 30% движения спотовой цены между пятничным закрытием и понедельничным открытием, тогда как розничные трейдеры в других юрисдикциях были вынуждены ждать.
Стоит отметить, что в настоящее время во время торгов с низкой ликвидностью (когда традиционные рынки закрыты) спреды имеют тенденцию расширяться. Однако мы полагаем, что значительная часть пользователей готова принять неидеальные условия исполнения ради доступа к торговле. По мере成熟ности продуктов DEX бессрочных фьючерсов, круглосуточная торговля может оказаться одним из самых мощных каналов привлечения пользователей.
Разные пути, одна цель: децентрализованные биржи
По мере того как возможности бессрочных фьючерсов становятся все очевиднее, традиционные биржи неизбежно войдут в эту сферу. Мы уже видели объявления от ICE, COMEX и Nasdaq о запуске круглосуточных торгов для своих respective рынков. Мы полагаем, что их предоставление аналогов бессрочным фьючерсам — лишь вопрос времени.
Если существующие гиганты — от традиционных фондовых бирж до американских крипто-CEX — начнут массово выпускать и расширять свои продукты бессрочных фьючерсов, какие устойчивые преимущества останутся у децентрализованных бирж?
Проблема несовместимости
DEX бессрочных фьючерсов, возможно, являются самой misunderstood технологией в крипто-пространстве. Многие критики воспринимают платформы вроде Hyperliquid как продукт регуляторного арбитража, ожидая скорейшего судебного преследования. Однако со временем все яснее станет, что эти биржи на самом деле модернизируют торговые системы. Подобно тому, как электронная торговля в конце XX века изменила способы исполнения, мониторинга, клиринга и расчета сделок, нативные крипто-биржи переосмысливают интеграцию этих функций в единую автоматизированную систему. Трудно вообразить, что еще несколько десятилетий назад мировая торговля сосредотачивалась в физических торговых залах бирж.
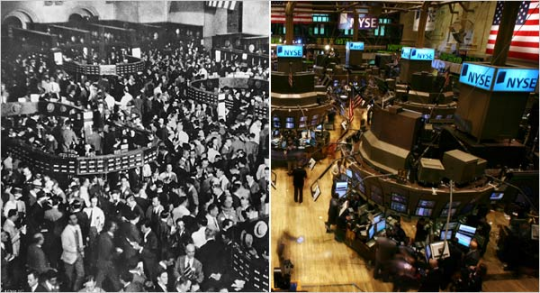
DEX бессрочных фьючерсов не распределяет ответственность между множеством посредников, а консолидирует большую часть торгового процесса в единую интегрированную систему с атомарными функциями маржи и расчета. Сама биржа выполняет многие функции, традиционно делегируемые различным участникам: frontend служит интерфейсом брокера, смарт-контракты в реальном времени управляют ликвидацией и расчетами, API позволяет маркет-мейкерам взаимодействовать с takers напрямую внутри платформы. Другими словами, работа, для которой раньше требовалось несколько уровней институциональных структур и внутренних операционных систем, теперь координируется одним непрерывно работающим протоколом.
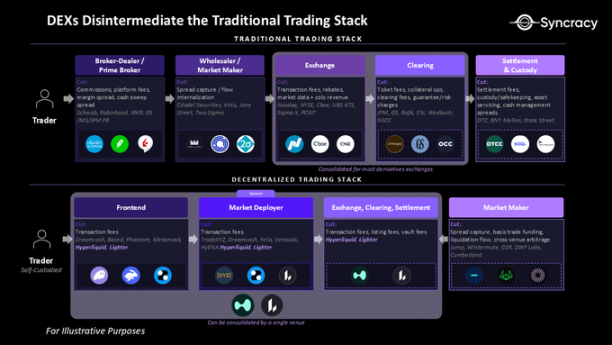
Кроме того, мы полагаем, что способность этих DEX самостоятельно и прозрачно поддерживать платежеспособность недооценена. По сути, Hyperliquid построил лучший в мире алгоритмический движок ликвидации на верифицированном леджере. Розничные трейдеры получают мощную и предсказуемую гарантию: они вносят строго определенный объем обеспечения, плечо применяется программируемо, и ликвидироваться может только внесённый маржинальный пул. Внутри системы позиции постоянно балансируются между long и short сторонами, а при необходимости система инициирует автоматический de-leveraging, предотвращая дефицит биржи.
Хотя некоторые критики указывают на tail-риски автоматического редюсинга при экстремальных рыночных событиях, именно этот механизм позволяет системе поддерживать беспрецедентные уровни плеча — обычно от 20x до 50x — без опоры на централизованный капитал. В отличие от традиционных маржинальных систем, здесь отсутствует цепочка посредников, отсутствуют субъективные решения по кредиту и двусторонние договоры займа. В Hyperliquid управление рисками детерминировано кодом, и все участники следуют одинаковым правилам.
Для крупных финансовых институтов, привыкших к многоуровневым контрагентским соглашениям и переговорным условиям маржи, эта модель может показаться ригидной или непривычной.但对于绝大多数零售交易者而言,该产品完全足够,并允许他们以最灵活、资本效率最高的方式投机。在某种程度上,Hyperliquid 正在使杠杆商品化。
Although extending trading hours may be relatively simple for traditional exchanges, implementing the full suite of mechanisms that underpin perpetuals is fundamentally incompatible within current regulatory and infrastructure frameworks. In the US, stock/commodity perpetuals are still constrained by the Commodity Exchange Act and Dodd-Frank, which mandate execution on regulated venues and clearing through central counterparties. These rules fragment the trading process across brokers, exchanges, and clearinghouses, each extracting economic rents and accumulating technical debt. The result is a system where execution, risk management, and settlement are handled by numerous bloated parties running on divergent tracks.
Traditional institutions cannot simply bolt perpetuals onto this framework. They would either need to undertake sweeping top-down regulatory reform or orchestrate cross-industry efforts to integrate operations across disparate participants. This means that perpetuating true all-day algorithmic functionality—mirroring crypto-native architectures—remains a multi-year project for incumbents. While key regulatory frameworks like Dodd-Frank were rational responses to the staggering risk failures exposed by the 2008 crisis, hindsight suggests some reforms may have overcorrected. In attempting to eliminate entire categories of risk, these reforms may have inadvertently stifled industry innovation in the face of technological advancement.
Considering this, the real question isn't whether incumbents can replicate the crypto perpetual experience, but whether they can build competitive products before it's too late. Can companies like Robinhood or ICE eventually construct their own versions of systems like HyperCore and HIP-3? With sufficient capital, resolve, and regulatory alignment, it's possible. However, tech winners often exhibit path dependence. By the time incumbents secure the regulatory clarity needed to launch perpetuals and complete the structural reforms required to support them, the competitive landscape may already be settled.
Users won't sit around waiting five years for a familiar brand to offer perpetuals. Hyperliquid has already garnered broader media attention due to its product's viral adoption. As Hyperliquid Labs and its partners continue to accelerate go-to-market strategies, the window for incumbents to meaningfully compete is shrinking rapidly. Meanwhile, Hyperliquid continues iterating its core stack, making it increasingly difficult for new entrants to merely achieve feature parity.
In the race to satisfy global demand for perpetuals, native crypto exchanges are the fastest horses, and they may soon reach escape velocity. Betting on entrenched incumbents weighed down by legacy infrastructure feels akin to betting against The New York Times in online media, Intel in GPU computing, or Blockbuster in streaming. History repeatedly tells us that new technologies create new winners.
Отсутствие ограничений как преимущество масштабирования
Blockchain по своей природе является открытой, бесграничной системой. Они обеспечивают доступ к приложениям любому человеку с подключением к интернету и дают разработчикам возможность строить поверх них, фактически выступая глобальными API для валюты и финансов. Децентрализованные биржи, построенные на блокчейне, наследуют эти permissionless свойства, и мы полагаем, что в долгосрочной перспективе это дает им существенное преимущество масштабирования перед существующими гигантами.
Со стороны разработчиков децентрализованные биржи получают выгоду от позитивного цикла полезности и дистрибуции по мере роста экосистемы. Hyperliquid вновь выступает отличным примером через свой builders code и рынки HIP-3.
Builders code создает механизм sharing fees, дающий сторонним приложениям сильные стимулы интегрировать Hyperliquid в backend. Это означает, что пока централизованные биржи борются за привлечение нового торгового трафика, у Hyperliquid есть армия фронтенд-приложений, конкурирующих за его захват. Инкрементальная дистрибуция может включиться мгновенно, как кнопка, например, когда кошелек Phantom一夜之间引入了超过 1000 万新交易者。未来,这可能意味着一个大型区域交易所用其本地语言提供对 Hyperliquid 的访问,一个美国受监管的经纪商层为 Hyperliquid 交易者提供增加的杠杆或保护,甚至一个社交媒体巨头为了增加每用户平均收入而向其用户群引入永续合约。
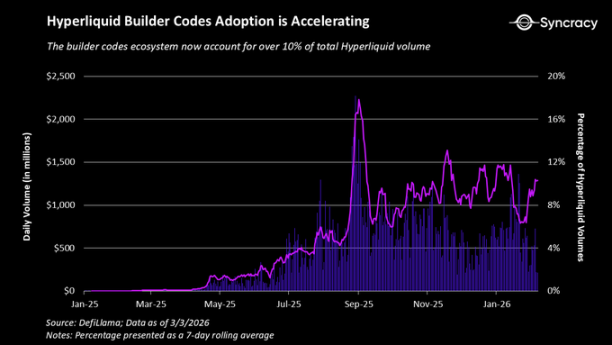
Как упоминалось ранее, HIP-3 позволяет сторонним деплоерам создавать новые рынки бессрочных фьючерсов в стакане Hyperliquid для торговли новыми активами. Этот открытый процесс создания новых рынков позволяет Hyperliquid выводить активы быстрее любых централизованных гигантов. В состоянии равновесия каждый новый аукцион должен порождать следующий класс активов с наибольшим потенциалом спекулятивного спроса, гарантируя, что Hyperliquid всегда будет захватывать объем в точках концентрации внимания и волатильности. Это уже стало огромным драйвером в недавнем метал-хайпе: рынок единого серебрa, запущенной третьей стороной, сгенерировал дневной объем свыше 1 млрд долларов.
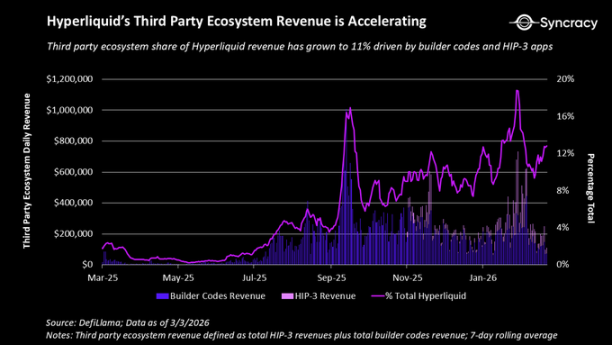
В сочетании с builders code эти механизмы позволяют деплоерам запускать полноценные биржи поверх Hyperliquid. В настоящее время вся экосистема третьих сторон Hyperliquid генерирует $90 млн годовой выручки. Конкуренты теперь вынуждены задавать себе ключевой вопрос: лучше ли конкурировать с Hyperliquid или просто партнериться с ним?
Со стороны пользователей DEX демократизируют рынки капитала. Хотя пользователи из США в конечном итоге могут получить более удобный доступ к иностранным активам, крупнейшими бенефициарами, скорее всего, останутся пользователи за пределами США. В мире более 6 миллиардов человек с доступом в интернет, однако около 4 миллиардов по-прежнему «не имеют доступа к брокерским услугам». Тем временем международное внедрение стейблкоинов — ведущих долларовых активов в блокчейне — растет экспоненциально.
Более того, значительная часть спекулятивной активности происходит вне традиционных брокерских каналов, особенно в Азии, на Ближнем Востоке и в Южной Америке, где доминируют ночные и выходные торги, а доступ к рынкам США ограничен. DEX позволяют этим пользователям участвовать напрямую, агрегируя глобальную ликвидность без барьеров юрисдикций или лимитов доступа.
В совокупности мы полагаем, что архитектура DEX обеспечивает более быстрый экспериментирование, широкое покрытие активов и больший потенциальный рынок.
Экономика автономных систем
В нашем первоначальном отчете о Hyperliquid мы описывали платформу как «одну из самых эффективных машин по генерации денежных потоков в мире». Сегодня она работает с годовой выручкой в 1 млрд долларов, имеет маржу чистой прибыли 99% и всего 12 сотрудников. Эти метрики не имеют аналогов среди всех компаний S&P 500 или NASDAQ, а по показателю выручки на сотрудника в $83 млн платформа входит в число самых эффективных организаций в мире.
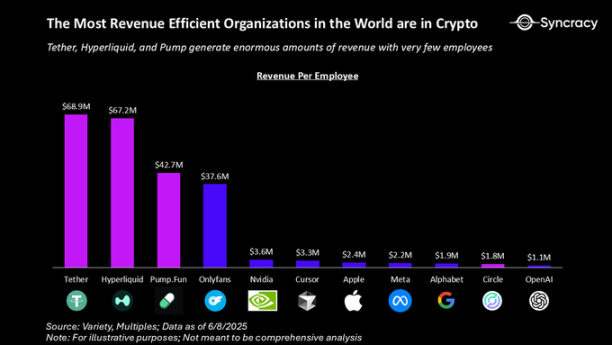
Хотя Hyperliquid является наиболее ярким воплощением этой модели, она не единственная DEX с таким экономическим потенциалом. Чтобы понять это, важно разделить экономику, происходящую внутри биржи, и внешнюю.
Сердцевина аргумента заключается в том, что DEX — это программное обеспечение, а не институт. Ядро команды несет упорные затраты на создание биржи и может получать токены за постоянное развитие, но, в отличие от CEX, не поддерживает фиатные каналы,庞大合规团队、区域分支机构、客户支持或大规模的托管和资金运作。一旦 DEX 上线,唯一的持续固定成本是它以代币通胀形式支付给验证者的少量费用。例如,估计 Hyperliquid 验证者每人每月的总运行成本为 1 万美元,这与 Hyperliquid10 亿美元的年化收入相比,简直是九牛一毛。
Factually, as user acquisition, localization, and asset listing are increasingly outsourced to third-party frontends and ecosystem builders, the protocol itself scales like software at near-zero marginal cost. This means that once a DEX reaches escape velocity, it possesses massive operating leverage. In an extreme case, a sufficiently mature DEX might not even need to pay any internal team directly. Instead, third-party teams would contribute to the core protocol via open-source development, funded by revenue generated from businesses built atop the exchange. Such a DEX, at that stage, would effectively run at a 100% net profit margin.
Most importantly, perpetual DEX exhibit compounding advantages as they scale. As liquidity deepens, liquidation quality improves. Better liquidation outcomes support stricter margin requirements and higher capital efficiency. Higher capital efficiency and stronger solvency guarantees boost user confidence and attract more liquidity. Over time, we believe this dynamic will lead to a winner-take-most outcome in the industry, with capital pooling where risk management is most effective.
Тихая сила доверия
«Не твои ключи — не твои монеты».
«Не верь, проверяй».
Эти постулаты передаются из одного крипто-цикла в другой, предупреждая новичков о рисках доверия централизованным контрагентам. Долгое время из-за вышеуказанных вызовов в построении DEX торговля криптовалютой без центральных посредников была невозможна. В результате история криптоэкономики полна коллапсов бирж — от Mt. Gox до FTX.
Хотя децентрализация часто воспринимается как философская дань блокчейну, на практике приложения на блокчейне предоставляют пользователям существенно сниженный counterparty risk. В отличие от CEX, которые по факту являются закрытыми непрозрачными системами, DEX дают пользователям неотъемлемые права, обеспечиваемые кодом.
Для use-case бессрочных фьючерсов это означает, что пользователи могут в реальном времени проверять логику маржи, ставки финансирования, правила ликвидации и платежеспособность биржи, вместо того чтобы полагаться на гарантии брокера или пост-фактум вмешательства. Мы считаем это крайне важным, потому что даже спустя годы после краха FTX CEX продолжают разъедать доверие пользователей проблемами от непрозрачного контроля выводов до неясных внутренних отказов систем риска. Кроме того, подобные провалы в прозрачности и управлении не являются уникальными для крипто, а широко распространены в закрытых финансовых системах.
В конечном счете, финансовые рынки — это системы доверия. Когда правила ясны, а исполнение механистично, трейдеры готовы участвовать активнее. В этом и заключается структурное преимущество DEX. Предоставляя пользователям максимальную прозрачность, аудируемость и fallback-гарантии (например, Lighter позволяет пользователям выводить свои обеспечения обратно в Ethereum mainnet в любой момент), DEX снижают counterparty risk. При прочих равных, это должно сделать пользователей более склонными использовать DEX, одновременно предоставляя регуляторам четкую точку отличия от офшорных CEX.
Путь к триллионам
«Молодые и новые компании открывают новые рынки, и легко недооценить размер потенциального рынка. Убирает ли Uber такси или переопределяет владение автомобилем?» — Филипп Лафанте
Сегодня совокупная полностью разводненная рыночная капитализация ведущих DEX бессрочных фьючерсов составляет менее 40 млрд долларов. Вне криптопространства крупнейшие публично торгуемые биржи и брокеры вместе представляют капитализацию свыше 1 трлн долларов. Мы полагаем, что отрасль DEX бессрочных фьючерсов способна проникнуть в этот общий рынок и существенно увеличить его объем.
Повторим: наша аргументация основана на трех ключевых предположениях относительно отрасли DEX бессрочных фьючерсов:
- Бессрочные фьючерсы можно создать для любого актива с четким индексом цен.
- Бессрочные фьючерсы способны захватить значительную долю объемов торгов традиционными фьючерсами и опционами, особенно в сегментах, движимых розницей.
- DEX обладают структурными преимуществами перед централизованными гигантами и продолжат возглавлять развитие рынка бессрочных фьючерсов на новых классах активов.
Оценка масштаба возможностей
Сегодня, учитывая масштабы CEX, доля DEX в общем объеме торгов крипто-бессрочными фьючерсами составляет лишь малую часть. По сравнению с глобальным рынком деривативов они практически ничтожны. Рынки опционов, фьючерсов и CFD генерируют свыше 8 трлн долларов номинального объема ежедневно, в то время как у DEX бессрочных фьючерсов — всего 20 млрд.
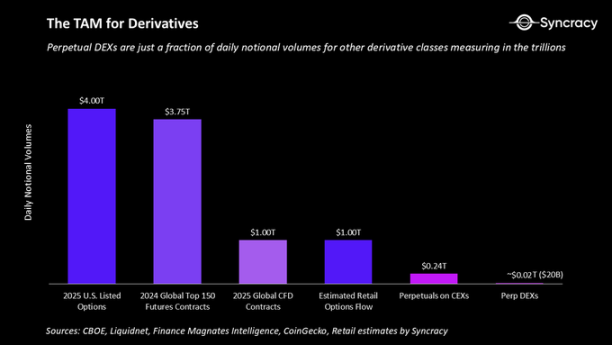
Разумеется, не весь этот денежный поток может быть перехвачен. Однако мы действительно считаем, что короткие опционы и глобальные рынки CFD представляют собой реальную возможность для этих бирж в ближайшие годы. Как отмечалось выше, по мере повышения доступности этих продуктов розничная активность на этих рынках будет только расти, а бессрочные фьючерсы выступают элегантной альтернативой для розницы, жадной до плеча. Масштаб этой возможности сложно переоценить. Например, даже захват только 20% розничного потока опционов (что составляет 5% от общего объема торгов опционами) увеличил бы весь рынок DEX бессрочных фьючерсов в 10 раз.
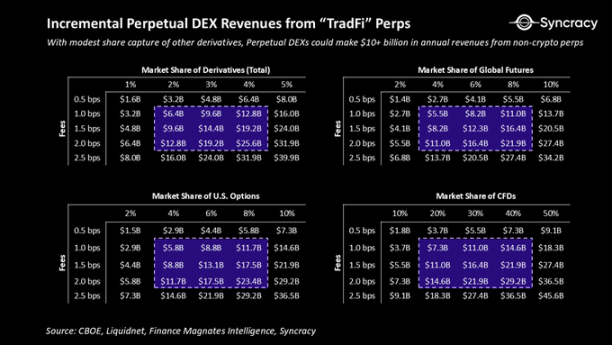
Даже умеренное захвата доли рынка окажет колоссальное влияние на доходы. Таблица выше иллюстрирует годовую комиссионную возможность в глобальном деривативном рынке при различных уровнях ставок и проникаемости. При фактических ставках в 1–2 basis points, захват только 1% объема торгов деривативами соответствует примерно $3–7 млрд годовой выручки. Достижение доли 2–4% быстро выводит эту возможность на уровень сотен миллиардов. Помните, что, как отмечалось выше, DEX бессрочных фьючерсов обладают невероятной рентабельностью, поэтому эту выручку можно считать почти чистыми доходами.
Главный вывод здесь таков: DEX бессрочных фьючерсов не нужно монополировать мировую торговлю, чтобы стать крайне ценной компанией. Даже низкая двузначная penetrating rate в этих конечных рынках достаточно для существенного пересмотра ожидаемых финансовых результатов. Мы полагаем, что канал розничной спекуляции достаточно велик, чтобы вместить такую начальную скорость захвата.
Для справки: 30 января, в день рекордной волатильности на металлорахках, Hyperliquid захватила около 2% мирового объема торгов серебряными деривативами, предложив рознице конкурентные спреды. Стабильно поддерживать такие результаты в разных активах и рыночных условиях непросто, но ранний прогресс очень обнадеживает.
Если посмотреть достаточно далеко вперед, по мере развития бессрочных фьючерсов традиционные срочные фьючерсы с фиксированным сроком экспирации могут вернуться к своей изначальной цели — страхованию долгосрочных рисков, особенно для активов с физической поставкой. Это вполне реалистично, поскольку в большинстве основных контрактов сегодня значительная часть объема фьючерсов двигается спекулянтами на направление, арбитражем или волатильностью, а не производителями или компаниями, хеджирующими операционные риски. Межактивные данные CFTC показывают, что значительно более половины (возможно,接近 80%) фьючерсной активности носит спекулятивный, а не коммерческий характер.
Если бессрочные фьючерсы смогут воспроизвести экономические экспозиции этих контрактов, обеспечивая при этом непрерывную торговлю, более простой дизайн контрактов и унифицированные кросс-активные маржинальные требования, то они получат структурное преимущество в доле спекулятивного объема. В таком мире фиксированные срочные фьючерсы останутся незаменимыми для предприятий, управляющих рисками реального мира, таких как добывающие компании, авиалинии и банки, тогда как бессрочные фьючерсы станут доминирующим инструментом спекуляций. Оглядываясь на это конечное состояние, прослеживается правдоподобный, хотя и трудный путь к двузначной penetration rate всего деривативного рынка.
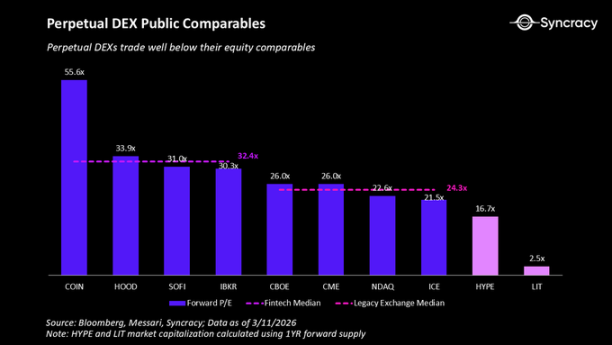
Мы считаем, что рынок еще не осознал этот потенциал или долгосрочную конкурентоспособность DEX бессрочных фьючерсов. Мультипликаторы P/E лидеров рынка Hyperliquid и Lighter составляют всего 17x и 3x соответственно, что намного ниже их финтех и традиционных биржевых коллег. Ниже мы количественно оценим эту возможность, используя указанные мультипликаты и наши оценки отраслевой прибыли на 2030 год (выведенные из предыдущего анализа).
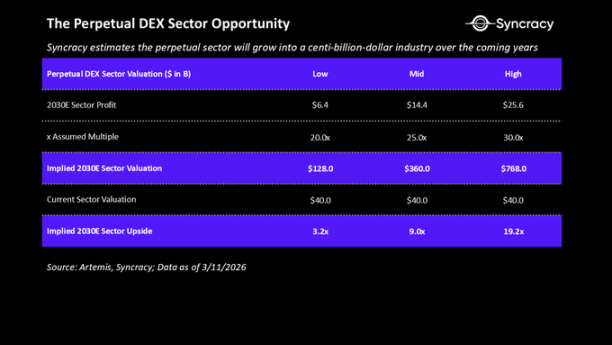
Как отмечалось выше, цифры не требуют колоссальных изменений для роста. Тем не менее, стоит указать, что весь приведенный выше анализ сфокусирован на США и предполагает стагнацию общего объема торгов деривативами в будущем. Учитывая глобальный масштаб деривативного рынка и более широкий охват благодаря круглосуточной торговле, TAM должен значительно расшириться.
Биржа будущего: бессрочные фьючерсы как троянский конь
Наконец, важно подчеркнуть, что итоговой целью DEX бессрочных фьючерсов является не просто более эффективное копирование существующих рынков деривативов, а всестороннее расширение самого диапазона деривативного рынка. Благодаря инициативам вроде HIP-4 Hyperliquid сможет нативно поддерживать соседние продукты, такие как рынки прогнозов и опционы, в той же единой системе. В комбинации с портфельной маржой это открывает двери к архитектуре биржи будущего, которая по эффективности капитала и выразительности превзойдет любые уровни, достижимые сегодня фрагментированными традиционными системами.
Платформенные возможности
На данный момент должно быть ясно, насколько прибыльна возможность работы с бессрочными фьючерсами для блокчейна. Только сами данные говорят об этом, поскольку Hyperliquid является самой денежной блокчейн-сетью в мире. Менее очевидно, но не менее важно, что бессрочные фьючерсы — один из самых сложных use-case'ов для построения на блокчейне, и успешно реализовав его, блокчейн сделает легче «присоединение» абсолютно каждого другого use-case'a.
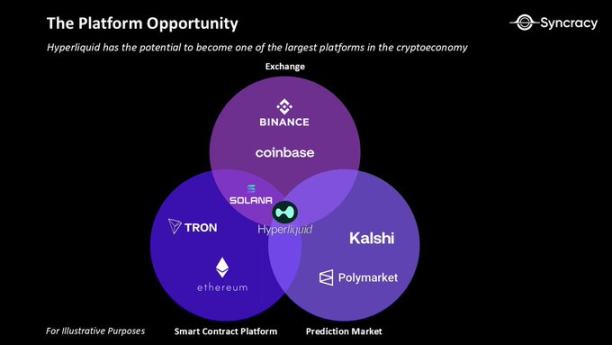
Как упоминалось выше, исторически блокчейны были насыщены слабостями микроструктуры, включая высокие задержки, adverse selection и ограниченный throughput, что делало строительство перпетиуалов невозможным. Многие из этих проблем, хотя и важны для use-case'ов вроде платежей и спотовой торговли, не были mission-critical. Например, проблемы задержки и throughput могут означать, что переводы стейблкоинов не приходят мгновенно, но это не значит, что вы в итоге не получите свои средства. Напротив, DEX бессрочных фьючерсов, неспособный быстро ликвидировать обеспечение, неминуемо пойдет под воду.
Поскольку ведущие DEX бессрочных фьючерсов уже решили эти проблемы, неудивительно, что они начали расширяться в новые сферы. И Hyperliquid, и Lighter запустили спотовые рынки и sidechain EVM в прошлом году, что позволило им предлагать продукты, доступные на универсальных платформах типа Ethereum и Solana. В тот же период Hyperliquid выпустила собственный стейблcoin через community-driven процесс. Недавно она анонсировала HIP-4, заложившую основу для торговли на рынках прогнозов и опционах внутри Hyperliquid. Синергия между этими use-case'ами захватывающая, что лучше всего показать через гипотетический пример.
В будущем, по мере токенизации большего числа активов на Hyperliquid, можно представить мир, где вы можете использовать любой набор активов в качестве обеспечения для создания любых синтетических экспозиций. Например, вы видите девальвацию доллара и инфраструктуру AI, и держите сконцентрированный портфель, включающий Bitcoin, золото и токенизированные акции Nvidia, SK Hynix и TSMC. Вы ставите этот портфель в качестве обеспечения, открывая short position на индекс программного обеспечения, поскольку считаете, что эти компании устаревают в эпоху агентного кодирования. Через нативный рынок опционов вы хеджируете свой уровень ликвидации с помощью rollable term contracts. После разговора с другом в Вашингтоне вы начинаете опасаться геополитических рисков и защищаете портфель, покупая yes-сегменты на рынке прогнозов Hyperliquid (вторжение Китая на Тайвань до 2030 года). Ваши трекинг-данные настолько великолепны, что вы начинаете предоставлять услуги управления портфелем через audit-in-real-time self-custody vault, доступный каждому. Один пользователь deposit стейблкоин в этот vault через privacy pool на подключенном EVM sidechain. Этот пользователь обнаружил эту возможность через новое социальное trading interface, построенное вокруг всех прозрачных финансовых данных on-chain. Все это происходит в единой глобальной permissionless системе.
Вот где концепция биржи будущего становится масштабнее традиционной трактовки биржи. Любое место, способное агрегировать эти базовые модули под одной крышей, может добиться incremental growth, где целое окажется больше суммы частей.
Перед достижением этого будущего предстоит пройти еще много этапов. Но основная идея в том, что возможен Cambrian explosion финансовой активности, когда активы разделяют единый ledger. Поэтому мы полагаем, что если DEX бессрочных фьючерсов успешно воспользуются этой платформенной возможностью, они способны выдать результаты уровня Solana или Ethereum и пробить грань в $1 trillion в долгосрочной перспективе.
Заключение
Для многих это может кажаться случайным финансовым инструментом, порожденным стремлением индустрии к бесконечной спекуляции, но в конечном итоге может оказаться одним из важнейших инноваций, рожденных криптоэкономикой. Возможно, однажды эту инновацию будут считать частью «Mount Rushmore» индустрии наряду с цифровым золотом, стейблкоинами и рынками прогнозов.
Данные говорят сами за себя. Бессрочные фьючерсы не только имеют четкие перспективы роста как доминирующий деривативный инструмент в долгосрочно расширяющейся криптоэкономике, но и обладают очевидными преимуществами перед опционами и фьючерсами, что позволит им поглощать большую долю розничного спроса из традиционных классов активов. В первые месяцы экспансии «реальных активов» бессрочных фьючерсов они уже начали влиять на глобальные финансовые рынки, недавно выступив в роли двигателя ценообразования для нефти в выходные дни во время конфликта в Иране. Мы считаем, что со временем их доминирующее положение будет становиться только очевиднее.
В ходе всего этого процесса мы уверены, что децентрализованные биржи, такие как Hyperliquid, продолжат отбирать долю рынка у централизованных гигантов, таких как Binance и Coinbase. Hyperliquid уже стала безоговорочным лидером в области акций и commodity perpetuals, что является предвестником будущих трендов. DEX обладают структурными преимуществами, так как они самоконтролируемы, доступны для аудита в реальном времени, permissionless для строительства и глобально доступны. Эти свойства позволят им побеждать централизованные биржи в долгосрочной перспективе. Более того, такие действующие игроки, как COMEX и ICE, не смогут конкурировать годами из-за регуляторных и архитектурных incompatibilities.
Наконец, по мере того как DEX возглавляют рост бессрочных фьючерсов, мы полагаем, что они также начнут расширяться в смежные категории. Бессрочные фьючерсы — это самый сложный продукт для качественного реализации на блокчейне, и как только блокчейн успешно справляется с ними, он естественно начинает агрегировать другие крипто-use-case'ы в качестве побочного продукта. Мы уже видим ранние признаки: Hyperliquid расширяется в спотовую торговлю и стейблкоины, скоро последуют рынки прогнозов и опционы. Именно в этом смысле DEX бессрочных фьючерсов также являются троянским конем финансовых платформ будущего.
Конечно, в этом процессе возникнут «детские болезни». DEX по-прежнему не имеют четкого регулирования. Им необходимо тонко настроить свои движки управления рисками — от оптимизации механизма автоматического de-leveraging до探索增量保险基金。他们还需要随着时间的推移,为传统市场降低资金成本和缺口风险。尽管如此,我们相信这些只是细节问题,不会破坏论点,最重要的是在趋势上保持方向性准确,而不是在过程中的障碍上争论不休。
В конечном счете, мы убеждены, что блокчейн — это естественные монополисты, обладающие мощными сетевыми эффектами, построенными вокруг ликвидности, интеграции, безопасности и разработчиков. На макроуровне эти сети превращаются в цифровую надстройку из взаимосвязанных активов, приложений, предприятий и пользователей, которую невозможно легко скопировать или имитировать. Как отмечалось выше, TAM может надежно измеряться триллионами долларов, а награда за победителя в блокчейне, несущем бессрочные фьючерсы, станет одним из крупнейших достижений в глобальной финансовой сфере.
Несмотря на то, что за десять лет с момента изобретения бессрочные фьючерсы, казалось бы, прошли огромный путь, на самом деле этот класс инструментов представляет собой лишь песчинку на глобальном финансовом пляже.
Но именно поэтому все это вызывает такой воодушевление.
Perpetualization only just began.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @defi_monk