Академия развития Huobi | Глубокий аналитический отчет по рынку фьючерсных контрактов на акции: следующее триллионное поле битвы для ончейн-деривативов
Резюме
Бессрочные (перпетиальные) контракты на акции, выступая инновационным инструментом, связывающим традиционные финансовые рынки с экосистемой криптодеривативов, с впечатляющей скоростью трансформируют ландшафт ончейн-трейдинга. Мы детально исследуем фундаментальные характеристики продукта, логику его роста, техническую архитектуру и рыночную среду, проводя системный анализ регуляторных вызовов и будущих перспектив данного направления. Исследование демонстрирует, что перпетиальные контракты на акции — это не просто концептуальная инновация, а структурная возможность, базирующаяся на совокупной капитализации мирового фондового рынка свыше 160 трлн долларов США и объединяющая устоявшиеся торговые модели бессрочных контрактов. В настоящее время ведущие Перп DEX, включая Hyperliquid, Aster и Lighter, уже успешно запустили полноценную продуктовую линейку перпетиалов на акции, достигнув заметного преимущества в глубине ликвидности, пользовательском опыте и охвате торговых активов. Тем не менее, регуляторная неопределенность остается главным ограничивающим фактором отрасли; поиск легитимных путей комплаенса напрямую определит долгосрочные горизонты развития продукта. С точки зрения динамики, перпетиалы на акции способны трансформировать ончейн-рынок деривативов от преимущественно крипто-нативных инструментов к этапу «универсализации бессрочных контрактов для всех классов активов», становясь следующим масштабным драйвером роста с потенциалом в триллион долларов.
I. Природа продукта: структурная интеграция традиционных активов и ончейн-деривативов
Суть бессрочных контрактов на акции заключается в ончейн-синтетических деривативах, привязанных к колебаниям котировок традиционных акций. Пользователи, депонируя обеспечением стейблкоины, получают мульт- и шорт-позиции в отношении ценовых трендов таких американских эмитентов, как Apple, Tesla и NVIDIA, фактически не владея самими акциями и не получая дивидендов или прав голоса. Данное конструирование продукта мастерски сочетает базис традиционного финансового рынка с отлаженным механизмом бессрочных контрактов криптоиндустрии, порождая новый финансовый инструмент, который сохраняет профиль рисков ценообразования акций и одновременно обладает гибкостью ончейн-трейдинга.
С точки зрения позиционирования продукта, необходимо четко проводить границу между перпетиалами на акции и токенизированными акциями (RWA Stock Tokens). Токенизированные акции обычно подразумевают реальное хранение соответствующих бумаг институциональным депозитарием и выпуск в блокчейне токенизированных сертификатов, отражающих реальную долю собственности; их юридический статус и регуляторные рамки в высокой степени совпадают с традиционными ценными бумагами. В то же время бессрочные контракты на акции полностью исключают отношения долевого участия, опираясь исключительно на слежение за котировками через оракулы для построения на блокчейне чистого рынка торговли ценовыми рисками, функционирующего на базе ставок финансирования, маржинального обеспечения и механизмов ликвидации. Подобное различие выстраивает данные инструменты в разных векторах: первый представляет собой решение для хранения и оборота цифровых активов, второй — инновацию в сфере деривативов для спекулятивной торговли рисками.
Востребованность перпетиалов на акции не случайна; она является результатом комплексного воздействия множества факторов. Со стороны спроса наблюдаются давние подавленные потребности глобальной аудитории в торговле американскими акциями: сложные процедуры верификации у традиционных брокеров, ограничения на трансграничные переводы и фиксированные торговые часы резко контрастируют со стилями крипто-трейдеров, привыкших к режиму работы «24/7», расчетам в стейблкоинах и высокому гибкому кредитному плечу. Бессрочные контракты предлагают альтернативный маршрут, позволяющий обходить традиционную финансовую инфраструктуру и напрямую участвовать в ценовой динамике фондового рынка США. На стороне предложения технологическое усовершенствование оракулов, повсеместное развертывание высокопроизводительных блокчейн-инфраструктур и острая конкуренция на рынке Перп DEX, начавшиеся в 2025 году, обеспечивают необходимую техническую базу и рыночный импульс для коммерциализации перпетиалов на акции. Более того, перпетиалы на акции находятся точно на пересечении двух ключевых нарративов — «RWA реальные мировые активы» и «ончейн-деривативы». Объединяя колоссальный капитал традиционных рынков с высоким потенциалом роста крипто-индустрии, они закономерно привлекают основное внимание инвесторов и разработчиков.
II. Базовые механизмы: тройной вызов ценообразования, ликвидации и плеча
Стабильная работа бессрочных контрактов на акции зависит от тщательно выверенной базовой архитектуры, охватывающей механизмы ценообразования, синтез активов, управление рисками и контроль кредитного плеча. Фундаментом всей системы выступает источник котировок (оракулы). Поскольку ончейн-протоколы не имеют прямого доступа к реальным таймсериям NASDAQ или NYSE, необходимо использовать децентрализованные оракулы для надежной трансляции данных традиционных рынков в блокчейн. Текущие отраслевые решения включают Pyth Network, Switchboard, Chainlink, а также проприетарные оракульные системы ряда протоколов. Pyth взаимодействует напрямую с маркетмейкерами и биржами для получения котировок первого уровня, делая ставку на высокую частоту обновлений и устойчивость к манипуляциям; Switchboard предлагает высоконастраиваемую агрегацию ценовых источников, позволяя протоколам переключать стратегии обновления в зависимости от временных окон; Chainlink опирается на сеть децентрализованных узлов, предоставляя стабильные, непрерывные и верифицируемые ценовые фиды. Часть ведущих протоколов, таких как Hyperliquid, использует собственные оракулы, применяя агрегацию мультиисточниковых котировок, внутренний расчет индексных значений и офчейн-валидацию рисков, что обеспечивает значительно большую самостоятельность в формировании цен.
Задачи оракулов выходят далеко за рамки простой передачи данных. Фондовый рынок США характеризуется ограниченными торговыми сессиями (не 24/7), волатильностью в периоды пре-маркета и пост-маркета, а также механизмами приостановки торгов, что требует от оракулов интеллектуальной обработки смены рыночных состояний. Ведущие решения внедряют флаги открытия/закрытия торговых сессий, алгоритмы сглаживания TWAP и фильтрацию аномалий для гарантированного удержания ончейн-цены вблизи реальных анкеров даже при закрытии фондового рынка, одновременно нивелируя риски манипуляций из-за нехватки ликвидности. Например, после закрытия рынка США оракул может автоматически переходить в режим редкого обновления или генерировать внутренний ориентир цены, балансируя предыдущее действительное значение с ончейн-спросом и предложением, тем самым поддерживая непрерывность торгов и контролируя хвостовые риски.
На этапе создания синтетических активов бессрочные контракты на акции не выпускают токены, представляющие реальную собственность, а посредством смарт-контрактов формируют виртуальные позиции, синхронизированные с динамикой котировок базовых акций. Депонируя USDC или другие стейблкоины в качестве обеспечения, пользователи открывают длинные или короткие позиции, чьи PnL определяются исключительно курсами контрактов и правилами расчета. Протоколы регулируют баланс позиций через механизм ставки финансирования: при сильной концентрации в одном направлении ставка подталкивает участников к открытию встречных позиций, поддерживая нейтральное профилирование рисков системы в целом. В отличие от крипто-перпетиалов, ставки по акциям дополнительно учитывают стоимость междневного удержания позиций на реальном рынке и специфику торговых ритмов, приобретая более сложный циклический характер.
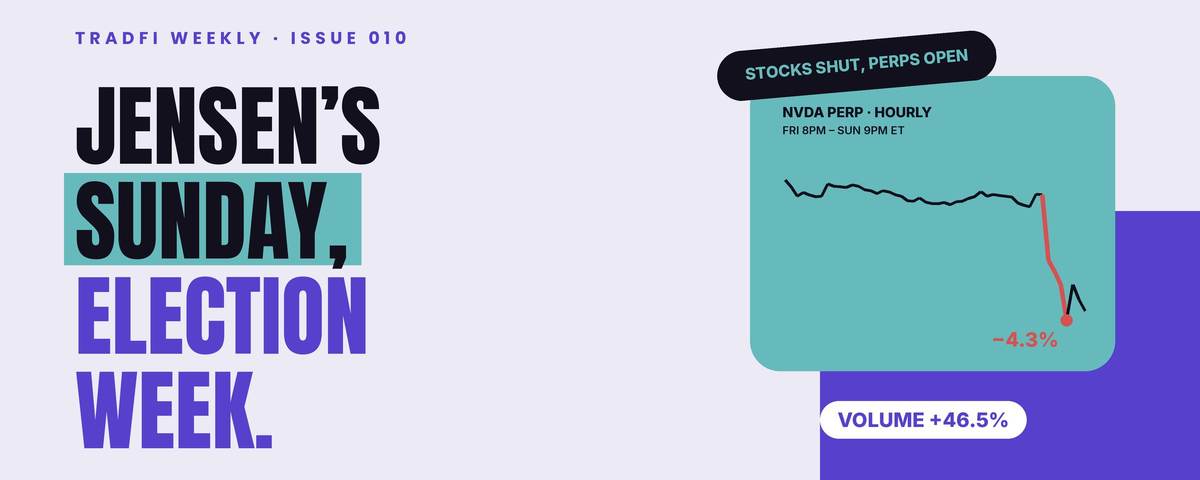
Механизмы ликвидации выступают сердцем системы управления рисками бессрочных контрактов на акции, сталкиваясь с уникальной проблемой рассинхронизации волатильности двух рынков: фондовый торгуется только в определенные окна, тогда как крипто-рынок работает круглосуточно. Если во время закрытия NASDAQ/NYSE крипто-рынок испытывает резкие движения, стоимость залоговых активов пользователя может стремительно падать, подвергая перпетиальные позиции риску принудительной ликвидации. Для решения этой проблемы ведущие протоколы внедрили кросс-активные движки управления рисками и динамической корректировки параметров. В периоды закрытия фондового рынка система автоматически повышает требования к уровню поддержания маржи, снижает максимальное доступное плечо и опускает пороги преждевременной ликвидации для компенсации рисков разрывов цены из-за отсутствия непрерывных данных. При открытии американской торговой сессии параметры риска плавно возвращаются к стандартным значениям. Такой подход сохраняет непрерывность ончейн-трейдинга, сводя к минимуму системные угрозы, возникающие из-за межрыночной диссоциации.
Настройка кредитного плеча также подчеркивает фундаментальные различия между традиционными активами и крипто-продуктами. Если на крипто-рынках некоторые платформы предлагают плечи свыше 100x, то в сегменте перпетиалов на акции лимиты的主流 протоколов обычно строго держатся в диапазоне 5x–25x. Это обусловлено несколькими причинами: во-первых, ценообразование акций сильно зависит от макроэкономики, корпоративных отчетов и отраслевой политики, отличаясь структурно от волатильности крипто-активов; во-вторых, форсированные гэпы при открытии торгов и активность в пост-маркете делают высокое плечо источником каскадных ликвидаций; в-третьих, регуляторы традиционно проявляют осмотрительность к деривативам, связанным с акциями, и ограничение плеч помогает смягчать комплаенс-риски. Даже если интерфейс платформы декларирует предел в 20x, фактическое доступное плечо динамически варьируется в зависимости от рыночного статуса, ликвидности конкретного тикера и концентрации позиций пользователя, формируя архитектуру «внешней гибкости и внутренней строгости».
III. Рыночная картина: дифференцированная конкуренция Перп DEX и эволюция экосистемы
Текущий рынок бессрочных контрактов на акции консолидирован вокруг конкуренции ведущих Перп DEX: Hyperliquid, Aster, Lighter и ApeX, каждая из которых демонстрирует четкую дифференциацию в технической архитектуре, дизайне продуктов и стратегиях привлечения ликвидности.
Hyperliquid, используя собственную высокопроизводительную блокчейн-инфраструктуру и фреймворк стороннего разработки HIP-3, быстро захватила нишу перпетиалов на акции через проекты вроде Trade.xyz. Ключевые конкурентные преимущества лежат в области глубокой книги ордеров и институциональной ликвидности: ежедневный объем торгов XYZ100 (синтетический контракт на индекс NASDAQ-100) достигает уровней в сотни миллионов долларов, а open interest по сырьевым активам, таким как SILVER и GOLD, стабильно удерживается на отметках в десятки миллионов долларов. Hyperliquid применяет механизм усредненного медианного ценообразования, объединяя внешние данные оракулов, внутренние сглаженные EMA и рыночные цены из книги ордеров для формирования консервативного маркировочного курса, используемого при расчетах ликвидации и маржи. Архитектура двойного канала «профессиональный матчмейкинг + синтетическое ценообразование» позволяет ей оптимально балансировать между высокочастотным трейдингом и контролем рисков.
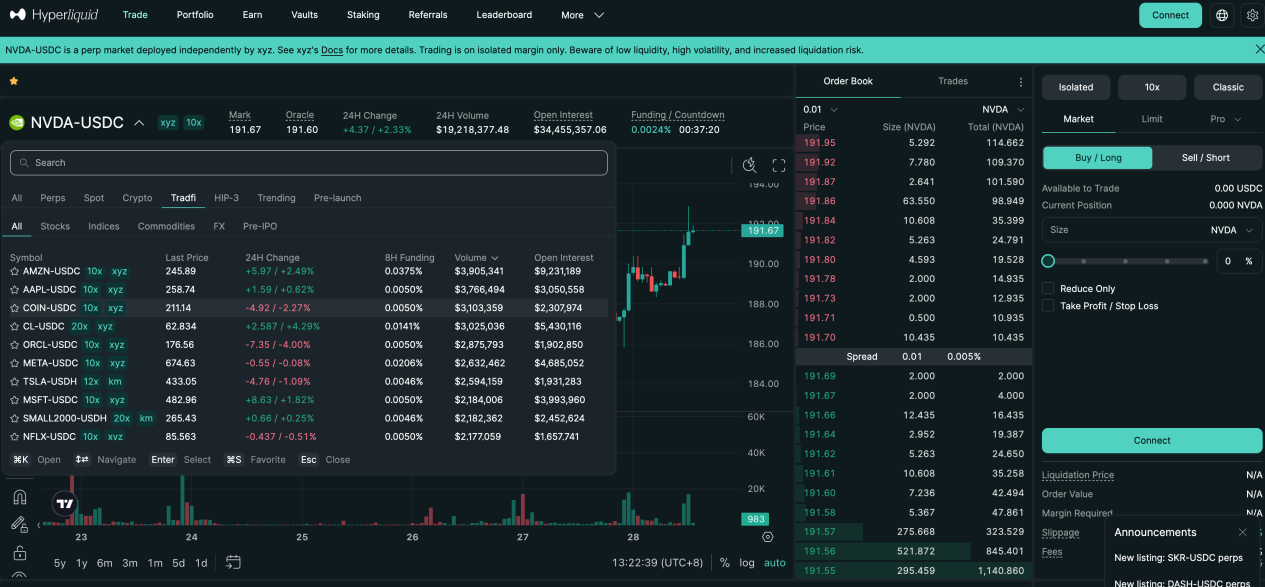
Aster новаторски внедрила параллельную архитектуру с двумя режимами Simple и Pro, обслуживающую пользователей с разной толерантностью к риску. Режим Simple использует пулы ликвидности на базе механики AMM, предлагая одноклавишные открытие/закрытие позиций и нулевое проскальзывание, что идеально для хаутред-стратегий, микро-позиций и сверхкоротких сделок; максимум плеча составляет 25x. Режим Pro опирается на ончейн-книгу ордеров, поддерживает лимитные, скрытые и иные продвинутые типы заявок, предоставляя более глубокую ликвидность и точное исполнение сложных торговых паттернов; максимальное плечо ограничено 10x. Отражая данные, дневной оборот по технологическим контрактам вроде NVNA в режиме Pro стабилен на уровне миллионов долларов при последовательном росте open interest, что подтверждает устойчивый приток профессиональных трейдеров.双层ная структура Aster («точка входа для трафика + глубокий рынок») эффективно разделяет аудиторию и стимулирует расширение экосистемы.
Lighter делает ставку на доказуемую систему матчмейкинга на базе zk-rollup: все операции по исполнению ордеров и ликвидации верифицируются в блокчейне с помощью доказательств с нулевым разглашением, подчеркивая прозрачность и справедливость. Перпетиалы на акции пока поддерживают 10 тикеров, с унифицированным максимальным плечом 10x, что свидетельствует о взвешенном, консервативном подходе к управлению рисками. Структура ликвидности выражено концентрирована: суточный объем торгов COIN (Coinbase) регулярно пересекает миллионнодолговые рубежи, тогда как контракты на NVDA, несмотря на средний оборот, обладают высоким open interest, указывая на присутствие долгосрочного стратегического капитала. Lighter искусно балансирует UX: фронтенд предельно минималистичен для быстрого старта новичков, в то время как бэкенд сохраняет профессиональную книгу ордеров, удовлетворяя потребности институционального исполнения.
Заслуживает внимания экспансия точек входа для перпетиалов на акции за пределы единственного официального сайта в многоканальную экосистему. Based.one агрегирует торговый движок Hyperliquid, предлагая еще более потребительский интерфейс; Base.app интегрирует Lighter как нативный модуль торговли, позволяя открывать позиции без выхода из кошелька; суперприложения вроде UXUY дополнительно упрощают пользовательские сценарии, упаковывая перпетиалы в опыт, сопоставимый с Web2-продуктами. Разделение труда «базовый протокол + входные приложения» постепенно снижает порог входа, трансформируя узкоспециализированные инструменты в массовые торговые продукты.
IV. Регуляторные вызовы: поиск баланса между инновациями и соответствием нормам
Главнейшая неопределенность для бессрочных контрактов на акции исходит со стороны регуляторной среды. Несмотря на отсутствие специализированного законодательства,直指这类产品的监管机构保持高度关注.核心问题在于法律属性的界定:股票永续合约是否构成未注册的证券衍生品?
从监管实践看,美国SEC对基于证券价格的衍生品一贯采取实质重于形式的原则。只要产品经济实质与受监管证券高度关联,无论其技术包装如何,都可能被纳入证券法管辖范围。欧洲ESMA也在MiCA框架下多次强调,锚定传统金融资产的链上衍生品仍需遵守既有金融法规。这意味着,尽管股票永续不涉及真实股权托管,但其与美股价格的紧密关联,可能使其被归类为证券衍生品或差价合约(CFD),从而触发牌照、披露、投资者保护等一系列合规要求。
当前监管焦点仍集中在代币化股票等直接映射实物的产品上,但对于股票永续这类“合成风险敞口”,监管态度尚处观察阶段。未来可能的监管路径包括:强化前端运营主体(如交易界面提供方、流动性引导方)的合规责任;要求价格指数与预言机数据源公开透明;限制高杠杆、强化KYC与地域准入;将产品明确纳入现有衍生品监管框架等。
对于协议而言,降低合规风险的策略包括:明确区分“价格跟踪”与“股权代币”,强调产品的合成性与风险对冲属性;采用多源去中心化预言机,避免价格操纵嫌疑;设置合理的杠杆上限与风险参数,避免过度投机;在用户协议中充分披露产品风险与法律免责声明。长期来看,股票永续的合规发展可能需要探索持牌机构合作、受限司法辖区服务、或基于监管沙盒的创新试点等路径。
除了监管风险,股票永续还面临一系列市场与技术风险。预言机故障或恶意操纵可能导致错误清算;跨市场波动错配可能放大尾部风险;流动性不足可能引发极端滑点与仓位难以平仓;智能合约漏洞可能被利用造成资金损失。这些风险要求协议必须建立多层次的风控体系,包括但不限于:多预言机冗余与异常检测、动态保证金调整、保险基金缓冲、合约安全审计与漏洞赏金计划等。
V. Будущее видение: от нишевой инновации до мейнстримной финансовой инфраструктуры
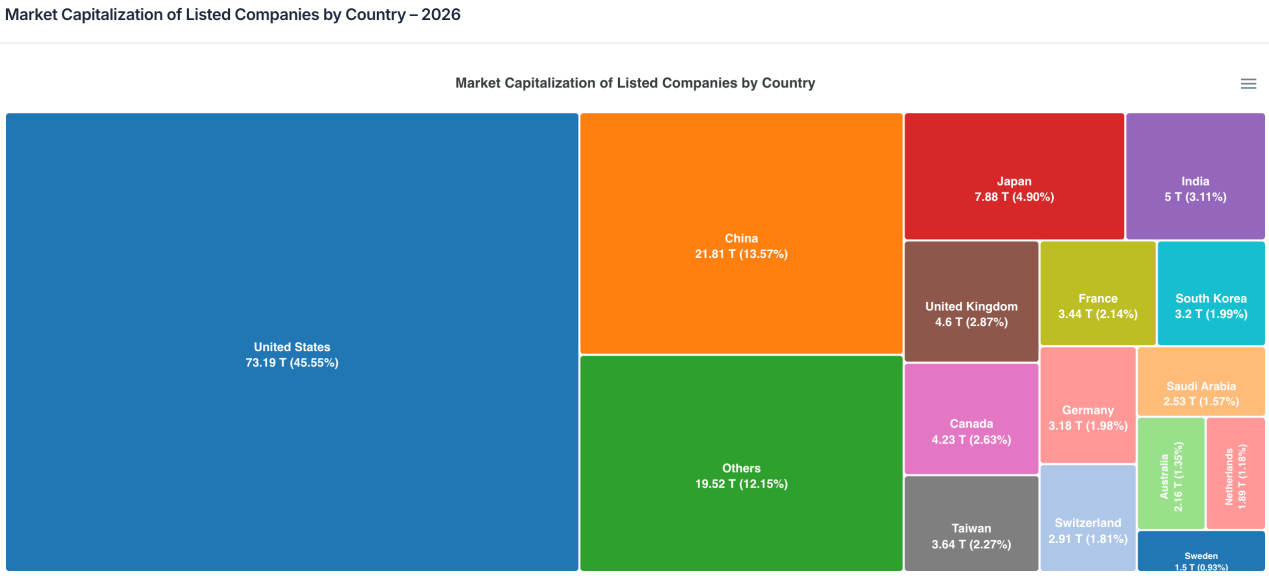
С точки зрения масштаба рынка, потенциальный простор для перпетиалов на акции крайне велик. Совокупная рыночная капитализация публичных компаний мира приближается к 160 трлн долларов, из которых более половины приходится на рынки за пределами США, формируя бассейн в 80 трлн долларов. Даже малая доля капитала, вовлеченная через формат бессрочных контрактов, способна легко достичь сотен миллиардов долларов. Ориентируясь на структурную характеристику крипторынка, где объемы торгов перпетиалами уже превышают спотовые в 3 раза, перпетиалы на акции могут успешно воспроизвести аналогичный тренд деривативизации среди традиционных активов.
В плане эволюции продуктов перпетиалы на акции могут стать лишь стартовой точкой волновой тенденции «универсализации бессрочных контрактов для всех активов». По мере созревания механизмов ценообразования, архитектур ликвидации и инфраструктуры распределения ликвидности, товары (золото, нефть), широкие индексы (S&P 500, Nasdaq), валютные пары (EUR, JPY) и даже процентные ставки будут интегрированы в фреймворк перпетиалов. Перп DEX постепенно превращаются из платформ исключительно для крипто-активов в комплексные рынки деривативов с множеством классов активов, становясь критическим интерфейсом связи между традиционным финансом и ончейн-экосистемами.
Регуляторный ландшафт будет эволюционировать от неясности к структурированной ясности. Ожидается, что в ближайшие 2–3 года основные юрисдикции выпустят классификационные руководства и рамки для ончейн-деривативов, после чего правовые границы перпетиалов на акции четко очерчатся. Это может вызвать краткосрочные болезненные коррекции, однако в долгосрочной перспективе обеспечит необходимую санацию сектора и его стандартизацию. Платформы, заблаговременно инвестирующие в комплаенс-компетенции, строящие robust-системы риск-менеджмента и поддерживающие диалог с регуляторами,将获得 новые конкурентные преимущества.
В конечном итоге, перпетиальные контракты на акции находятся в решающей фазе перехода «от нуля к единице». Они являются как неизбежным выбором для Перп DEX в поиске новых нарративов роста, так и полигоном для синтеза традиционных активов и криптофинансов. Несмотря на сохраняющиеся технологические препятствия и регуляторную неопределенность, огромная фундаментальная потребность рынка и колоссальные объемы активов делают этот сектор игнорированию неподдающимся. В будущем перпетиалы на акции способны не только закрепиться как ключевой продукт ончейн-рынка деривативов, но и кардинально переосмыслить способы участия частных инвесторов в торговле акциями США и глобальными активами,真正实现金融市场的无国界、全天候与平民化. В этом процессе те протоколы, которые найдут оптимальный баланс между инновациями, риском и комплаенсом, с наибольшей вероятностью станут архитекторами финансовой инфраструктуры нового поколения.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @HTXAcademy