a16z: бессрочные контракты — это только начало, в будущем любые риски могут стать торгуемыми активами.
Автор: Robbie Petersen
Перевод: TechFlow
Обзор от TechFlow: В этой объемной статье от a16z crypto предлагается интуитивно контринтуитивное утверждение: настоящая революция в криптопространстве заключается не в повышении эффективности транзакций, а в изменении структуры предложения на рынке. Когда для выпуска токенов, их листинга и обеспечения ликвидности больше не требуется согласование с регуляторами, любые риски могут превратиться в торгуемые активы. Для маркетмейкеров, бирж и инвесторов это означает открытие совершенно нового рыночного пространства.

На протяжении большей части финансовой истории именно предложение новых рынков (а не спрос) выступало в роли узкого места. Блокчейн устранил эту проблему. Я убежден, что это высвободит волну совершенно нового рыночного бума.
Рынки — это механизмы перераспределения рисков. Каждая сделка по своей сути представляет собой согласие двух контрагентов передать определенный объем риска за определенную цену. В абстракции риск раскладывается по двум независимым измерениям:
- Актив (标的): базовая рисковая экспозиция (например, денежный поток компании, баррель нефти, результаты выборов, кредитоспособность заемщика, час работы GPU)
- Инструмент: механизм передачи этой экспозиции (например, спотовый рынок, фьючерсы с фиксированным сроком, бессрочные контракты, опционы, контракты на события)
Практически вся история финансов — это история медленных инноваций, которые постепенно внедрялись лишь по одному измерению за раз. Рынок наличного зерна существует уже тысячи лет, однако только в Чикаго в 1865 году были запущены биржевые фьючерсы на зерно. Валюты стали плавающими в 1971 году, а фьючерсы на валюты появились лишь в 1972 году. Опционы на акции существовали веками в форме индивидуальных дилерских контрактов, пока в 1973 году создание CBOE и формулы Блэка–Шоулза не вывело их на биржевой рынок. ETFs также появились лишь в 1993 году.
Совершенно новые объекты риска встречаются гораздо реже. Процентные ставки стали широко торговаться лишь в 1981 году. Риск дефолта получил торгуемое выражение только в 1994 году с появлением кредитных дефолтных свопов (CDS). Волатильность была дериватизирована лишь в 2004 году через продукты, привязанные к индексу VIX. Результаты событий вплоть до недавнего времени стали настоящим рынком только благодаря прогнодным рынкам.

Спрос на эти рынки никогда не являлся проблемой. Фермеры давно хотели хеджировать урожай еще до появления CBOT. Кредиторы стремились передавать риски дефолта задолго до создания CDS. Тем не менее, всегда рост ограничивало именно предложение на этих рынках. Исторически два фактора постоянно подавляли предложение:
- Комиссии по листингу и правовые рамки
- Географическая фрагментация
Блокчейн устраняет обе эти проблемы одновременно. Он делает выпуск активов не требующим разрешений, а распространение — глобальным. На мой взгляд, это самая чистая форма «убийственного» использования технологии: блокчейн стал первой технологией, которая позволила предложению рынков наконец угнаться за глобальным потенциальным спросом.
Этот тезис подтверждается и эмпирически. Почти каждый продукт, определивший отдельную категорию в криптопространстве, является производным результатом этого ключевого преимущества. От бессрочных контрактов и децентрализованных спотовых бирж до прогнодных рынков, рынков кредитования, мемкоинов, NFT и токенизированных активов реального сектора (RWA) — ценность стекается к тем, кто получает право на выпуск и/или торговлю на совершенно новых ончейн-рынках.

Каждая из этих категорий либо создала совершенно новый объект риска в режиме без предварительного разрешения, либо разработала совершенно новый способ передачи риска.
На стороне активов криптопространство инженерно создало рисковые экспозиции, которые ранее практически не имели финансового выражения. Прогнодные рынки, уходящие корнями к Electronic Market в Айове, нашли продуктово-рыночное соответствие в блокчейне и продемонстрировали взрывной рост, превратив дискретные события (выборы, решение ФРС, судебное постановление) в торгуемые активы. Рынки P2P-кредитования трансформировали личные кредитные отношения в инструменты с непрерывным ценообразованием в реальном времени. Рынки до листинга (pre-IPO) превратили рисковые позиции, ранее монополизированные несколькими вторичными брокерами, в активы, которыми пользователи могут массово торговать и держать. Даже мемкоины и NFT превратили абстрактные объекты риска (например, потоки внимания и культурную значимость) в понятные и торгуемые рынки.
Кроме того, криптопространство создало или усилило совершенно новые механизмы передачи этих рисков. Алгоритмические маркетмейкеры (AMM) позволяют рынку существовать еще до того, как маркетмейкеры согласятся предоставлять котировки. Бессрочные контракты, впервые предложенные в 1993 году, нашли свое применение в блокчейне, сжав ограниченную во времени и фрагментированную экспозицию в один контракт, балансиром которого определяется ставка финансирования. Бинарные контракты превращают исходы событий в торгуемые рынки формата «1 доллар или ноль». Кредитование через пулы ликвидности заменило двусторонние займы общими пулами и кривыми загрузки. Кривые связывания (bonding curves) объединили эмиссию и ценообразование, позволяя активу формировать рынок буквально с первого покупателя.
Выпуск без предварительного разрешения неизбежно порождает значительный шум. Это плата за удаление фильтра листинга. Важна не идея о том, что каждый новый рынок хорош. Важна сама концепция, согласно которой рынок (а не какая-либо комиссия) становится механизмом естественного отбора, определяющим, какие рынки выживут.
Бессрочные контракты — лучшее тому доказательство
Ничто так ярко не выражает этот тезис, как бессрочные фьючерсы, и ничто не служит таким чистым доказательством, как недавний рост объемов торгов офчейн-активами в сети.
Поскольку бессрочные контракты носят синтетический характер, ограничения на листинг сводятся всего к двум вещам: надежному оракулу и двум трейдерам, готовым выступать друг для друга контрагентами. При соблюдении этих условий рынок с кредитным плечом может быть создан практически для чего угодно. В этом смысле перпетуалы являются одним из самых эффективных механизмов координации за всю историю.
По той же логике Hyperliquid — это то, что ближе всего к глобальной финансовой платформе координации. HIP-3 и HIP-4 позволяют пользователям выпускать собственные деривативы, подключаться к глобальному фронтенду платформы и соответственно получать доход. Снижение трения при выпуске на рынок означает создание большего количества рынков, где спрос сам по себе выберет победителей.

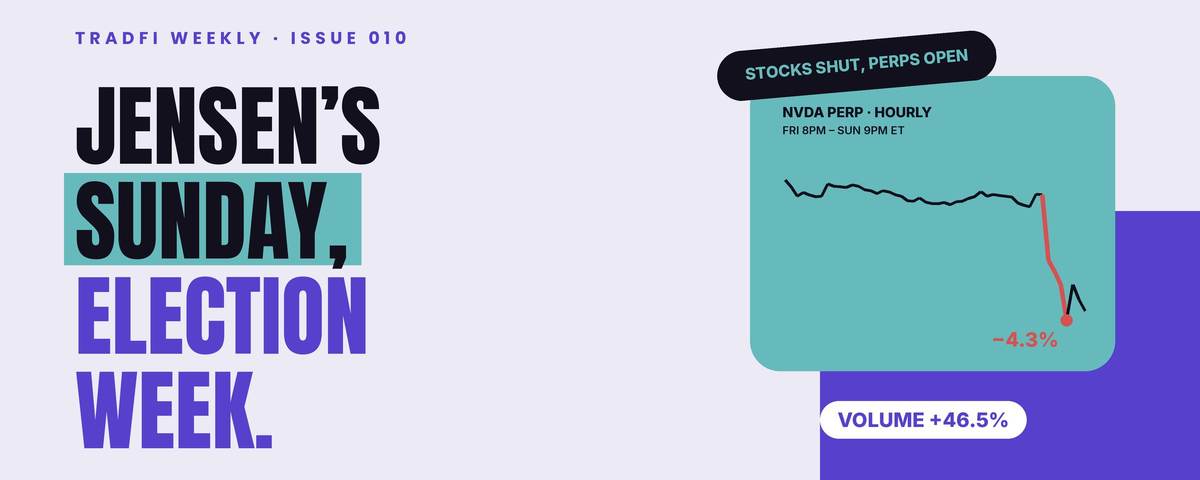
Не случайно, что один из самых быстро растущих рынков в криптосфере (а все чаще — во всей финансовой сфере) — это рынки, которые выпускаются в блокчейне без разрешений и распределяются глобально. В июле объемы торгов ончейн-RWA перпетуалами достигли годовой скорости в 14 триллионов долларов, что составляет половину портфеля Hyperliquid. В абстракции это просто встреча уже существующих объектов риска (акции, нефть, мем-активы) с новым инструментом передачи риска без необходимости получения одобрений. На низовом уровне эта реструктуризация привела к взрывному росту объемов торгов.
Стоит также отметить, что в каждом квартале доминирует какой-либо совершенно новый сегмент. IV квартал 2025 года: акции США и сырье; первое полугодие 2026 года: нефть, газ и металлы; совсем недавно: полупроводники и мемкоины. Это вновь подтверждает основную идею: предложение совершенно новых рынков стремительно догоняет спрос мира на товары, которые хотят торговать в каждом конкретном квартале.

Однако более глубокое следствие заключается в том, что работающие без ограничений и доступные 24/7 сделки уже стали мощным драйвером ончейн-ценообразования. Во время нефтяного шока в текущем году, когда CME закрылась, цена WTI определялась на trade.xyz, который оказался одним из самых ликвидных рынков в мире. Аналогично, мы наблюдаем, что рынки pre-IPO акций Cerebras и SpaceX формируют цены для IPO точнее, чем инвестиционные банки, а разница между ценой завершения бессрочного контракта за последний час до открытия и фактической ценой листинга стремится к минимуму.
Рынки всё чаще доказывают, что структурные ограничения традиционных рынков (отсутствие торговли 24/7, географические ограничения, доступность только после листинга, раздельное хранение маржинальных средств) становятся устойчивым конкурентным преимуществом блокчейн-рынков.
Рынки переносят объекты риска. Практически на протяжении всей финансовой истории они зависели от географии, комиссий по листингу и правовых рамок. Эти ограничения сегодня исчезли. Адресуемым пространством ончейн-рынков является не набор активов, существующих сегодня, а любой риск, которым кто угодно (или любой AI-агент) в любом месте хочет торговать.
Это означает, что мы продолжим наблюдать взрывной рост совершенно новых рынков в блокчейне. Среди них будут появляться новые способы хеджирования старых рисков: перпетуалы на сырье и валюты, индексы, всесекторальные экспозиции по акциям. А также сами новые единицы риска: фьючерсы на вычислительную мощность, бессрочные контракты на макропоказатели вроде инфляции (CPI), музыкальные тренды, социальные явления, спорт и любые данные, которые может собрать оракул и для которых найдутся стороны на покупку и продажу. Именно приложения и протоколы, выпускающие эти рынки, а также площадки, где они торгуются, станут конечными объектами захвата ценности.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 a16z