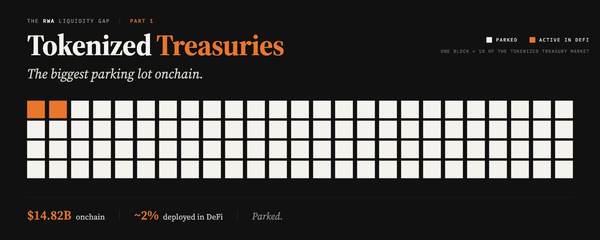
DeFi 1.0 создавался для активов с высокой волатильностью, и после перехода традиционных финансов в блокчейн все эти инструменты становятся совершенно неприменимыми.
Автор: Multicoin Capital
Перевод: TechFlow
Введение TechFlow: В данном подробном материале Multicoin Capital указывает на главное несоответствие текущего крипто рынка: все ключевые примитивы DeFi 1.0 были спроектированы для высоко волатильных спекулятивных активов, и когда низко волатильные активы, такие как казначейские облигации США, акции и корпоративные займы, начнут масштабную интеграцию в блокчейн, AMM, перманентные фьючерсы и кредиты с плавающей ставкой массово окажутся неэффективными. Для инвесторов и разработчиков, активно осваивающих нишу RWA, это руководство о том, «как будет выглядеть следующий стек инфраструктуры».
Это четвертая статья из нашей серии о on-chain рынках. В первой статье мы обсуждали Application Controlled Execution (ACE) и то, как она создает новые способы захвата ценности для токенов. Во второй статье речь шла об adverse selection в DeFi и моделях защиты от него. Третья статья касалась того, как различные сегменты активов реального мира (RWA) будут переходить в блокчейн.
Стоит отметить, что в данной статье под «крипто активами» мы подразумеваем нативные on-chain активы, такие как BTC, ETH, SOL и HYPE. Под «RWA» мы понимаем активы, происходящие за пределами крипто сферы, включая акции, облигации, сырье, валюты и другие традиционные финансовые инструменты.
Самыми ранними активами в блокчейне стали нативные крипто активы, такие как BTC, ETH, SOL и сейчас HYPE. Поэтому ранние DeFi примитивы почти полностью строились под эти активы. К таким продуктам относятся AMM (Uniswap), vAMM (Perpetual Protocol), продукты стейблкоинов на базе CDP (Sky, ранее MakerDAO), синтетические активы (Synthetix), пулы открытого кредитования с плавающей ставкой (Compound/Aave) и перманентные фьючерсы (dYdX). Мы считаем, что эти продукты функционировали относительно хорошо благодаря высокой волатильности базового рынка, большому объему спекулятивной торговли, переизбытку длиннохвостых токенов и permissionless доступу. Если посмотреть на историю, график общего заблокированного капитала (TVL) в DeFi выглядел так:

Источник: https://mikemcdonald.github.io/eth-defi/
Но состав активов и пользовательская база меняются. Казначейские облигации США, акции, корпоративное кредитование, сырье, валюта и другие RWA выходят в ончейн. Эти активы обычно обладают более низкой волатильностью, более узкими спредами, имеют четкие сроки погашения и прогнозируемые денежные потоки, служат лучшим обеспечением, имеют прозрачных заемщиков и торгуются крупными институциональными участниками. Следовательно, начинает набирать важность другой набор примитивов: централизованные книги лимитных ордеров (CLOB), система RFQ, propAMM, кредиты с фиксированной ставкой, казначейства (vaults), процентные деривативы, сделки РЕПО, темные пулы, комбинированный маржин, опционы и дата-фьючерсы. Мы называем их примитивами DeFi 2.0.
Многие из этих примитивов существуют в DeFi уже несколько лет. Во многих случаях DeFi построил эти примитивы еще до того, как подходящие активы перешли в блокчейн.
Контекст этой статьи таков, что большинство дискуссий о RWA сосредоточены вокруг токенизации активов и их переноса в блокчейн, включая наши недавние публикации. Однако мало кто обсуждает эволюцию структуры базовых рынков и примитивов по мере появления этих новых (или старых) активов.
Разработка новых базовых примитивов должна создать множество downstream возможностей для инвесторов, поскольку ценность, скорее всего, будет захватываться на всем стеке: начиная от базовых L1 блоковчейна, через вновь создаваемые фундаментальные примитивы, вплоть до фронтендов и двигателей потока ордеров, которые держат клиентские отношения на уровне end user.
Обзор DeFi 1.0
Со стороны традиционных финансов ранние DeFi примитивы выглядят крайне неэффективными. Капитальная эффективность AMM уступает профессиональным маркетмейкерам, избыточное обеспечение в CDP — дорогостоящий способ открытия длинной позиции с кредитным плечом, а кредиты с плавающей ставкой делают стоимость капитала непредсказуемой, при этом концентрируя риски в нескольких пулах. Но недостаточно освещается тот факт, что эти примитивы были созданы именно для крипто активов.
Для новоиспеченных крипто активов главная задача заключается не в оптимизации цены исполнения, а в привлечении любой ликвидности. Ключевое преимущество AMM состоит в том, что любой участник может быстро запустить рынок и получить определенный ценообразовательный сигнал.
Анонимные заемщики в permissionless системах не имеют балансов или кредитных историй, поэтому протоколы полагаются на избыточное обеспечение вместо системных кредитных проверок, которые могли бы обеспечить им лучшие условия. По факту это некритично, поскольку общеизвестно, что пользователи большинства кредитных протоколов берут займы не для финансирования конкретных проектов, а для увеличения долговой нагрузки с целью покупки высоко волатильных крипто активов или получения ликвидности без продажи своих позиций. Для таких пользователей плавающая ставка вполне приемлема: когда базовый актив колеблется на 100% в месяц, дополнительные несколько базисных пунктов стоимости займа совершенно не имеют значения.
Перманентные фьючерсы следуют той же логике. Крипто активы не имеют срока погашения, не несут юридических прав и не генерируют денежный поток, поэтому трейдеры обычно просто хотят поддерживать постоянный рычаженный экспозицию к изменению цены. Отмена сроков погашения и возможность использования синтетических деривативов делает продукт проще и точнее соответствует природе базового актива. Аналогично, для тех, кто использует 2x плечо на высоко волатильных крипто активах в рамках коротких таймфреймов, плавающая funding rate не является серьезным препятствием.
Характеристики DeFi 2.0
DeFi 1.0 — это не просто ранняя версия традиционных финансов. Он был построен под специфический набор нативных крипто активов и их пользователей. При смене активов меняется и набор примитивов.
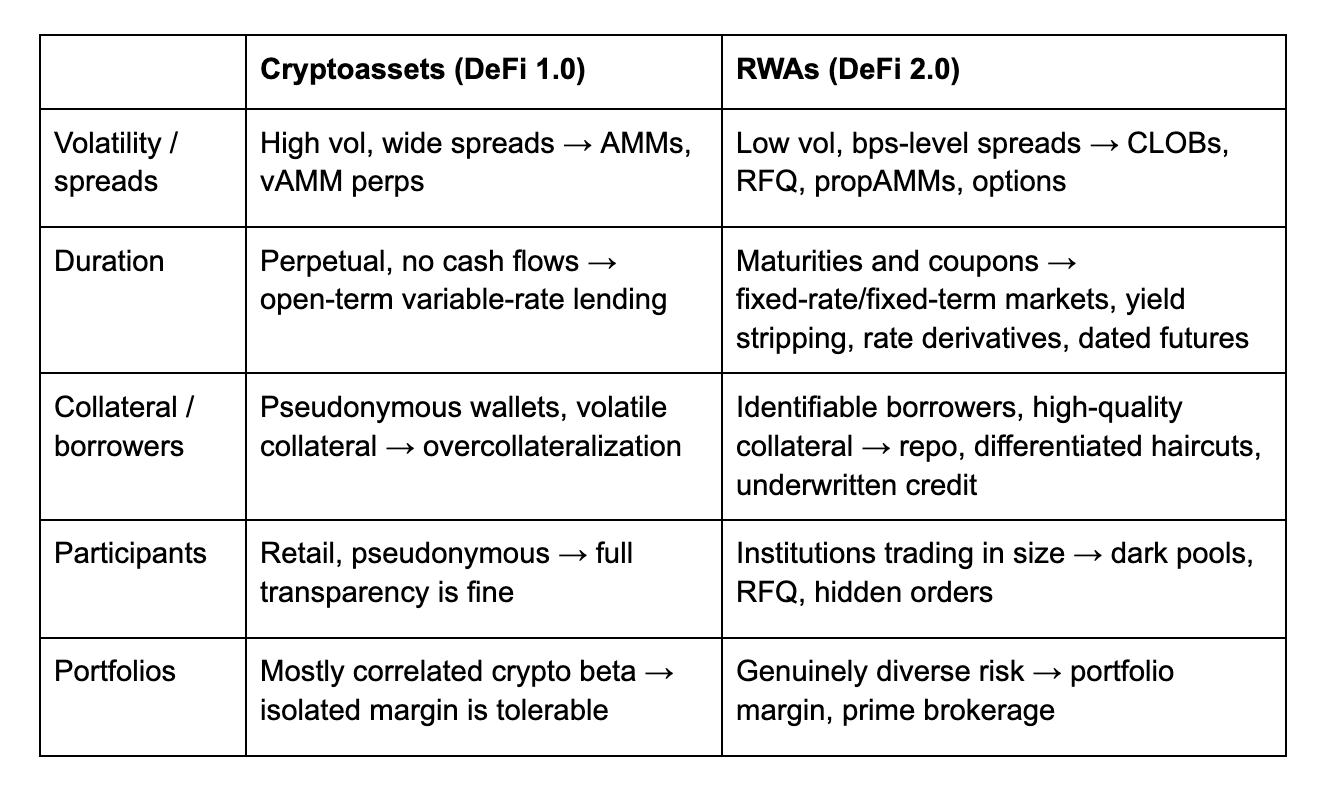
Существует ряд характеристик, которые существенно отличают RWA от крипто активов, на которых выросла наша индустрия. К этим характеристикам DeFi 2.0 (или недостаткам, в зависимости от того, у кого спросить) относятся:
Более низкая волатильность и более узкие спреды
Определенные сроки погашения и предсказуемые денежные потоки
Более качественное обеспечение и идентифицируемые заемщики
Более крупные институциональные участники рынка
Более диверсифицированные портфели и риск экспозиции
Более низкая волатильность и узкие спреды
AMM отлично справляется с привлечением ликвидности для длиннохвостых крипто активов. Если вы выпускаете новый токен на Pump.fun или проводите сбор средств через MetaDAO, первоочередная задача — запустить работу рынка. Однако для казначейских облигаций США, акций Apple или пары EUR/USD это вообще не проблема. На этих рынках уже присутствуют профессиональные маркетмейкеры, глубокая ликвидность, низкая волатильность и экстремально узкие спреды. Для подобных активов решающим становится качество исполнения.
При покупке мемкоина люди в равных условиях совершенно не обращают внимания на несколько базисных пунктов. Трейдер легко готов заплатить 2% проскальзывания: если за час позиция вырастет на 30% или упадет на 30%, затраты на исполнение просто останутся незамеченными. Однако для казначейских облигаций или валютных сделок 10 базисных пунктов могут составлять всю экономическую ценность данной транзакции.
В таких случаях больше подходят CLOB, системы RFQ и propAMM. Профессиональные маркетмейкеры могут оценивать запасы исходя из внешних цен, волатильности, потока ордеров и собственных лимитов риска, а не просто распределять ликвидность вдоль кривой AMM. Эти примитивы существуют в DeFi уже много лет, но их важность особенно ярко проявляется для активов, где малейшие различия в качестве исполнения оказывают колоссальное влияние.
Привлечение маркетмейкеров для этих активов также значительно проще по нескольким причинам. Во-первых, уже существует огромный сектор маркетмейкеров, активно торгующих ими, а также множество традиционных площадок для хеджирования и компенсации рисков. Во-вторых, более привлекательные и ликвидные активы естественным образом генерируют больший розничный спрос, давая маркетмейкерам дополнительный стимул предоставлять ликвидность под эти базовые активы. В-третьих, риск гэпов несравнимо ниже по сравнению с мемкоинами и крипто активами с высокой бета-волатильностью, поэтому в условиях чуть большей задержки публичного блокчейна маркетмейкеры вряд ли попадут впросак.
Низковолатильные активы также делают некоторые деривативы более применимыми. Протоколы Ribbon, Katana и Friktion построили продукты автоматических covered call и продажу пут-опционов еще несколько лет назад. Некоторые из них привлекли внимание, но природа базовых активов часто не соответствовала назначению. Продажа покрытых колл-опционов идеально подходит для акций, которые могут вырасти на 10% за год, обеспечивая держателям дополнительную доходность. Однако применять их к SOL нерационально, поскольку за месяц SOL способен колебаться на 50%, и держатель рискует отказаться от значительного потенциала роста ради недостаточно высокой премии. Мы понимаем, что рынок обязательно заложит это в цену, но исторически рынок крипто опционов обладал ликвидностью на порядок ниже фондового рынка.
Крипто опционы отчасти всегда были не столь критичны из-за самой природы активов. Если вы хотите получить высокий скевинг и выброс дофамина при торговле в крипто сфере, достаточно взять 3x leverage на long позицию перпетуа HYPE — этого дериватива Delta-One уровня более чем достаточно с точки зрения соотношения риск/прибыль и развлечений. Опционы вам не нужны, поскольку они по своей сути требуют точного определения тайминга и несут риск полной потери вложенного капитала. По мере перехода в блокчейн акций, индексов, сырья, валют и других низко волатильных RWA, рынок опционов может действительно пережить качественный рост. Ликвидный рынок опционов открывает двери для таких примитивов, как покрытые коллы, воротники (collar), защита от нисходящего движения, торговля волатильностью и структурированная доходность. Мы считаем, что некоторая DeFi инфраструктура, разработанная несколько лет назад, например казначейства опционов, не была ошибкой — она просто появилась слишком рано по отношению к активам, для которых изначально проектировалась.
Наконец, волатильность оказывает существенное влияние на рынок кредитования. Когда само обеспечение может колебаться на 10% внутри одного дня, кредиторам требуется значительно больший буфер, поэтому на ранних этапах крипто кредитования LTV обычно устанавливался на уровне около 66% с применением крайне строгих пенальти за ликвидацию. Это также объясняет, почему кредитование с плавающей ставкой было вполне достаточным для DeFi, ориентированного на крипто активы. Если Алиса берет USDC в долг под залог SOL для наращивания позиции, ей может быть абсолютно всё равно, что годовая ставка кредитования за ночь подскочила с 7% до 10%, поскольку дневная волатильность её залога вполне способна превысить эту разницу.
Дюрация и предсказуемые денежные потоки
Большинство крипто активов являются перманентными. Концепция срока погашения отсутствует для BTC, ETH, SOL или HYPE, что сформировало рынки кредитования и деривативов в DeFi. Aave и Compound в основном предлагают бессрочные займы с плавающей ставкой, что идеально подходит трейдерам, поскольку они заранее не знают срок удержания позиции, а стоимость займа вторична по сравнению с волатильностью базового актива.
Мы ещё в 2021 году писали о возможностях рынка кредитов с фиксированной ставкой в DeFi. Честно говоря, тогда мы сильно опередили время, и главная причина кроется в свойствах самих активов.
Компания, берущая кредит в 100 млн долларов сроком на три года для финансирования поглощения или инвестиционных программ, должна точно знать, составит ли её ежегодная процентная нагрузка 5 млн или 10 млн долларов. Аналогично, управляющий активами, покупающий облигации с доходностью 6% и финансирующий сделку под 4%, зарабатывает на разнице в 2%; если стоимость финансирования внезапно вырастет до 6%, экономическая целесообразность сделки исчезнет. Поэтому предсказуемость имеет первостепенное значение для этих участников.
Кроме того, бессрочное кредитование характеризуется структурной неэффективностью. Кредиторы должны иметь возможность моментально извлечь средства, тогда как заемщики стремятся максимально удлинить срок действия кредита. В результате рамки управления рисками протоколов требуют дополнительных буферов ликвидности на случай вывода средств кредиторами. Кстати, именно поэтому пулы бессрочного кредитования в DeFi демонстрируют настолько агрессивные кривые коэффициента использования: протокол обязан предотвратить ситуацию полного опустошения пула. Значительная часть средств кредиторов простаивает, формируя разрыв между ставкой, которую платят заемщики, и ставкой, которую получают кредиторы; не говоря уже о комиссиях, взимаемых такими протоколами, как Aave и Kamino.
Рынок кредитов с фиксированной ставкой и конкретным сроком погашения — один из путей решения этой проблемы. Заемщик и кредитор фиксируют определенную дату погашения, отказываясь от права мгновенного изъятия средств кредитором. Это означает, что большая часть средств кредитора фактически остается в рабочем состоянии, а заемщик точно знает свою стоимость финансирования. Плата за это — фрагментация ликвидности по срокам. Трехмесячный и годововой займы представляют собой разные рынки, но именно так начинается настоящее межвременное ценообразование, ведущее к формированию кривой доходности.
Morpho Midnight служит ярким примером. Он создает рынки с жесткими сроками, где процентные ставки определяются через bids и offers для конкретных дат погашения, а кредиторы могут торговать своими позициями до наступления срока. Если в конечном итоге сформируются ликвидные рынки для трех, шести, двенадцати месяцев и долгосрочных периодов, вы сможете ответить на вопрос: какова стоит денег на разных временных горизонтах. Опираясь на это, станет значительно проще ценообразование для займов, облигаций, форвардов, свопов и практически любых продуктов, чувствительных к дюрации.
Pendle и Exponent — еще два примера, чья общая адресуемая рыночная база (TAM) масштабируется по мере расширения базы активов. Данные продукты разделяют доходные активы на номинальную часть и купонную, позволяя пользователям торговать фиксированной и плавающей доходностью. Исторически спектр востребованных on-chain доходов был относительно узким: ставка стейкинга, процентные ставки по кредитам, funding rate перпетуа, а в конечном итоге — очки программ распределения токенов протоколов. Фактически, одно из самых заметных применений yield-токенов трансформировалось в получение рычаженного экспозиции к системам вознаграждений DeFi протоколов.
С появлением RWA диапазон доходностей расширился до ставок по госдолгу, кредитных спредов, дивидендов, займов с плавающей ставкой и иных контрактных денежных потоков. Сплиттинг доходности превратился из инструмента множителя для протокольных вознаграждений в универсальный механизм разделения и торговли номенклатурой тела и купона, вот почему мы испытываем такой интерес к данному примитиву.
Та же логика применима к процентным деривативам. Продукт Boros от Pendle позволяет пользователям торговать фиксированной и плавающей funding rate перпетуа на конкретные даты погашения. На сегодняшний день базовая ставка для этого инструента по-прежнему является нативно криптогенной. Однако, если объектом хеджирования станут ставки по государственному долгу, стоимость корпоративных заимствований или иные внешние benchmarks, эта структура обретает куда большую практическую ценность.
То же самое относится к дата-фьючерсам и форвардам. Компании, хеджирующей валютные платежи через шесть месяцев, не нужны перманентные инструменты. Производители, блокирующие цену поставки сырья, или инвесторы в облигации, управляющие дюрацией портфеля, действуют аналогично. Все эти позиции ограничены временными рамками, и инструменты хеджирования должны этому соответствовать.
Наконец, мы считаем, что по мере расширения спектра активов и стратегий в DeFi, казначейства (vaults) станут еще полезнее. Ранние DeFi казначейства автоматизировали преимущественно нативно криптогенные стратегии, такие как фарминг, циклическое кредитование, предоставление ликвидности и продажа опционов волатильным токенам. При наличии RWA казначейства смогут упаковывать страты вроде laddering казначейских облигаций, покрытых колл-опционов на акции, диверсифицированных кредитных портфелей, basis trading, либо различных комбинаций фиксированных и плавающих процентных позиций. Сам примитив не нов, но спектр интегрируемых в него стратегий станет неизмеримо шире.
Более качественное обеспечение и идентифицируемые заемщики
Изначальным допущением на старте крипто кредитования было то, что протоколы ничего не знают о своих заемщиках. Кошельки Ethereum или Solana не имеют отчетов о прибылях и убытках, скоринговых баллов или обязательных по закону процедур возврата средств, которые можно было бы легко принудительно выполнить через смарт-контракты. Избыточное обеспечение решает эту проблему, делая личность заемщика практически нерелевантной: если пользователь хочет занять 100 долларов USDC под залог ETH, протокол Maker потребует обеспечения в 150 долларов ETH, и как только позиция станет небезопасной, ликвидатор автоматически ее закроет.
Для анонимных заемщиков с волатильным обеспечением этого механизма может хватать, однако для множества RWA он работает значительно менее эффективно. Казначейские облигации — это не ETH. Они обладают меньшей волатильностью, глубокой внебиржевой ликвидностью, и кредиторы могут увереннее маркировать их стоимость. Требовать обеспечения в 150 долларов США казначейскими бумагами ради займа в 100 долларов исключительно из-за эволюционного пути крипто lending, значит растрачивать большую часть преимуществ качественного залога. Для казначейских облигаций и прочих высококачественных активов LTV на уровне 66% явно избыточен.
RWA, а в перспективе более проработанная модель цифровой идентичности и правовая база, позволяют страховать самих заемщиков. Имея дело с реальными компаниями или фондами, можно проанализировать баланс, денежные потоки, управленческую команду, контракты и обязательства. Если заемщик идентифицирован, а залог юридически исполним, кредиторам не обязательно полностью полагаться на стоимость обеспечения. Мы уже начинаем наблюдать, как отдельные протоколы связывают историю выплат с офчейн кредитными профилями и наказывают должников на ончейне. Maple сегодня реализует схожую логику, оценивая институциональных заемщиков, а не рассматривая их как анонимные кошельки.
Кредитные сети раннего DeFi с минимальным обеспечением изначально были обречены на неудачу, поскольку единственными заемщиками выступали лица, не сумевшие получить финансирование на стороне традиционных финансов. Например, Goldfinch предоставляет финансирование МСП в развивающихся странах, компании которых имеют недостаточную кредитоспособность или неблагоприятную геолокацию для получения выгодных условий в классической банковской системе. Это закономерно приводит к сильному adverse selection. Как только регулирующие frameworks в США действительно расслабятся, позволив реальным бизнесам получать permissionless кредиты (с соблюдением KYC/AML), мы верим, что этот рынок кардинально откроется и предложит розничным инвесторам со всего мира возможности получения оптимального risk-adjusted дохода по кредитам.
Более крупные институциональные участники рынка
RWA также трансформирует профили трейдеров и масштабы операций. Прозрачность блокчейна обычно выступает преимуществом, но усложняется, когда участники совершают крупных размеров сделки. Покупка биткоина на $20 000 не требует скрытности. Однако, когда управление капиталом покупает $100 миллионов акций или облигаций, полная публичность каждого ордера может обернуться огромными издержками.
Традиционные финансовые рынки потратили десятилетия на создание механизмов, позволяющих институционалам проводить крупные сделки, не демаскируя свои намерения. Именно поэтому существуют блок-трейды, RFQ, скрытые заявки, кросс-сети и тёмные пулы. DeFi также начинает внедрять аналогичные инструменты. Renegade использует MPC и ZKP для приватного сопоставления ордеров с последующим settlement in on-chain, а Silhouette строит тёмные пулы поверх Hyperliquid. Наша портфельная компания Zama выбирает более модульный подход, разрабатывая примитивы FHE, чтобы приложения на универсальных сетях могли напрямую добавлять уровень конфиденциальности.
Ключевое различие заключается в сокрытии результата расчета и сокрытии торговых намерений. Часть институционалов может не возражать против публичности сделки постфактум, но в процессе исполнения практически все они неизбежно будут стремиться к конфиденциальности, чтобы защитить свои позиции от front-running со стороны других участников рынка.
Более диверсифицированные портфели и риск-экспозиции
Несколько лет назад на отраслевых конференциях мы обсуждали проблему недостаточной капитальной эффективности DeFi деривативов. Суть заключается в том, что протоколы применяют изолированные маржинальные требования, оставляя пространство для нативных DeFi Prime Broker'ов, которые смогут предоставлять кредитование под позиции и одновременно netting общий риск-экспозиции трейдеров across протоколов, тем самым снижая требуемый маржин.
По мере того как классы активов и размеры позиций становятся больше и разнообразнее, этот фактор приобретает еще большую значимость. Если позиция по казначейским облигациям хеджирует процентный фьючерс, система должна распознать этот хеджерский спред. Или, если Алиса в равных объемах лонжит SPY и шейтит BTC, возможно, ей следует предоставить более льготные маржинальные требования. Мы наблюдаем первые шаги отдельных протоколов в сторону cross-margin, но полноценный DeFi Prime Broker пока не появился.
Наша портфельная компания Project 0 начала реализовывать этот функционал на Solana, позволяя объединять залоговые активы с различных DeFi площадок в единую систему маржинального контроля и кредитования. На данном этапе это прежде всего повышает капитальную эффективность внутри крипто рынка. Однако его ценность многократно возрастет, когда пользователи смогут хеджировать процентные фьючерсы экспозицией по гособлигациям, хеджировать опционы акциями, использовать сырьевые форварды для защиты от commodity risks и хеджировать форвардные контракты валютной экспозицией.
Мы рассматриваем это как еще один пример того, как RWA масштабно расширяют TAM существующих DeFi примитивов. Cross-margin полезна, когда трейдер удерживает множество крипто позиций, однако большинство крипто активов все еще несут на себе значительные общие части базового бета-риска. Ценность кросс-маржинализации возрастает многократно, когда портфель включает принципиально разные источники риска: акции, кредитные инструменты, процентные ставки, сырье, валюту и крипто активы.
По мере миграции большего количества активов в блокчейн мы envision ситуацию, когда пользователь будет вести единый баланс по всем классам активов. Им не нужно будет предварительно монетизировать капитал на каждой отдельной площадке: сторонний Prime Broker сможет агрегировать и осуществлять netting их экспозиций across всех классов активов.
Кто захватывает ценность?
Прежде всего, RWA способны радикально увеличить экономическую площадь поверхности (economic surface area) DeFi.
Самым очевидным направлением масштабирования TAM является размер базового актива. Крипто активы занимают относительно небольшую долю среди глобальных финансовых активов. Рынки акций, суверенных и корпоративных облигаций, сырья, валют и иных RWA на несколько порядков превосходят их масштаб. Даже если лишь малая часть этих активов и сопутствующей торговой активности перейдет в on-chain формат, адресное пространство возможностей DeFi протоколов существенно расширится.
Однако масштабирование TAM несет и другую, по нашему мнению, столь же важную составляющую: вокруг каждого доллара RWA требуется развернуть значительно больше финансовой инфраструктуры.
Один мемкоин может нуждаться лишь в спотовом рынке, рынке перпетуа и, возможно, одном кредитном пуле (если у токена вообще есть залоговая стоимость или интерес со стороны шертов). Казначейская облигация, напротив, торгуется на споте, финансируется через РЕПО, выступает залогом, включается в fixed income портфели, хеджируется фьючерсами или процентными деривативами и упаковывается в структурированные продукты. Одна базовая акция способна поддерживать спотовую торговлю, ценные бумаги lend-and-borrow, опционы, форварды, покрытые коллы, cross-margin и индексные инструменты.
Таким образом, возможности кроются не только в увеличении числа токенизированных активов в блокчейне. Вокруг каждого доллар активов должно наблюдаться существенное увеличение объемов финансовой деятельности. Мы полагаем, что ценность будет захвачена на всем технологическом стеке.
На нижнем этаже лежат сами универсальные L1 и L2 сети. Более сложные финансовые рынки требуют больших объемов транзакционной активности: маркетмейкеры обновляют котировки, трейнеры размещают и снимают ордера, кредитные позиции финансируются и rererefинансируются, опционы подлежат клирингу, залоговые активы перемещаются между платформами, портфели ребалансируются. В итоге блокчейны будут постоянно обрабатывать колоссальные объемы финансовых состояний. И если (и мы убеждены, что именно когда) блокчейны станут расчетно-исполнительным слоем для этих процессов, L1 и L2 получат выгоду от гораздо большего и более стабильного спроса на место в блоках, чем от чистой крипто спекуляции.
На уровень выше находятся фундаментальные финансовые примитивы. DEX извлекают прибыль из объемов торгов, кредитные протоколы захватывают часть кредитных spread, процентные рынки зарабатывают на дюрационных и доходных сделках, опционные и структурированные протоколы взимают комиссии за передачу риска. Во многих случаях данные протоколы уже существуют, их базовый TAM лишь увеличивается. Pendle не обязан оставаться рынком преимущественно для staking yields и airdrop очков, Boros не должен ограничиваться market maker funding rates, а опционные протоколы не обязаны торговать исключительно волатильностью BTC и ETH. Преодолев эти ограничения, они смогут захватывать существенно большую часть ценности.
Значительный потенциал скрыт в слое агрегации. По мере роста числа ончейн площадок и классов активов пользователям не захочется отдельно управлять финансированием, залогом и исполнением через dozen разрозненных протоколов. Это создает вакуум для нативных DeFi Prime Broker'ов, которые смогут видеть весь пользовательский портфель, определять оптимальное размещение капитала, разумный уровень левериджа и маршруты исполнения сделок. Эта роль традиционно чрезвычайно важна в Wall Street, и в условиях on-chain среды, где рынки становятся более фрагментированными и композитными, ее значимость лишь вырастет.
И последний уровень — приложения и слой потока ордеров. Приложения, владеющие клиентской базой, в конечном счете решают, куда будут направляться огромные объемы activity. Они определяют, куда маршрутизировать сделки, куда помещать collateral, в каком кредитном рынке брать займы и какие продукты показывать пользователю изначально. Мы подробно расписывали этот тезис в нашей статье про issuer exchanges. Контролируя поток ордеров, можно направлять их на площадки и поставщики ликвидности, предлагающие наилучшее economic return.
Именно поэтому мы считаем, что возможности RWA заключаются не только в простом выносе активов в блокчейн. Чем больше активов перейдет в ончейн, тем острее станет спрос на новую окружающую финансовую инфраструктуру, включающую примитивы для торговли, кредитования, деривативов и управления рисками.
DeFi 2.0: Активы догоняют примитивы
DeFi уже предпринимал попытки внедрения большей части примитивов, необходимых для RWA: книги ордеров, RFQ, опционы, структурированные продукты, кредиты с фиксированным сроком, сплиттинг доходности, процентные деривативы, темные пулы и cross-margin. Проблема, по нашему мнению, заключалась в том, что они проектировались под неверный тип активов (крипто активы).
Friktion создал казначейства для covered call, но базовыми активами выступали исключительно высоковолотильные крипто токены. Pendle разделил тело и купон, но главной торгуемой доходностью оказались очки протоколов. Boros выпустил процентные деривативы, но базовой ставкой оставалась funding rate перпетуа. Project 0 объединил margin-систему, однако большинство позиций остались просто вариациями крипто экспозиции.
Фундаментальные примитивы, определившие раннюю стадию DeFi (AMM, перманентные фьючерсы, открытое кредитование с плавающей ставкой, vAMM и избыточно обеспеченные стейблкоины), возникли именно потому, что идеально ложились на характеристики существующих крипто активов. Важно понимать: эти продукты не исчезнут. AMM продолжит обслуживать длинные хвосты активов, перпеты останутся главным инструментом крипто спекуляции, а пулы избыточного кредитования с плавающей ставкой сохранятся как лучший вариант для анонимных заемщиков, желающих только увеличить рычаг под уже имеющиеся крипто активы. Однако индустрии нужны новые примитивы для поддержки вектора развития, которым с высокой долей вероятности становятся RWA.
Первый этап RWA заключался преимущественно в переносе активов в блокчейн и их токенизации. Следующий шаг — сделать так, чтобы эти on-chain активы начали реально приносить пользу.
В рамках наших инвестиций в ликвидность и венчурный капитал мы делаем самую крупную ставку в своей карьере: в пространстве примитивов DeFi 2.0 появится множество привлекательных инвестиционных возможностей. Мы уверены, что эти финансовые building blocks станут драйверами для next-gen токенизированных активов, которых так сильно желает держать аудитория по всему миру.
В данной статье мы обсудили эволюцию DeFi примитивов, необходимую для поддержки RWA. В нашем следующем материале о структуре рынков мы рассмотрим, почему для RWA в первую очередь необходим сам DeFi.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Multicoin Capital