В условиях новых правил SEC сможет ли криптоиндустрия заново научиться создавать активы?
Автор: Мэн Янь
Адаптация: TechFlow
Обзор от TechFlow: Недавнее предложение SEC по регулированию криптоактивов предоставляет конкретный путь для легального привлечения капитала с нуля до единицы и окончательного выхода из-под действия закона о ценных бумагах. Если криптоиндустрия продолжит утрату способности создавать собственные активы, существующие токены, а также биткоин и эфир постепенно потеряют свою динамику. Данное предложение может определить, откуда начнется следующий раунд криптоинноваций и выгод от соблюдения нормативных требований.

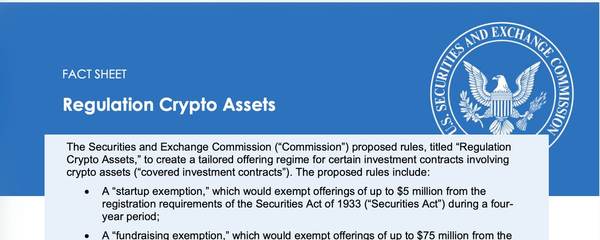
Комиссия по ценным бумагам и биржам США (SEC) только что представила ключевое предложение — Regulation Crypto Assets. Это не декларация принципов, а свод конкретных правил, пытающийся ответить на вопрос: как именно проект в сфере криптовалют должен с нуля начать работу, легально привлечь финансирование, вырасти и в конечном итоге выйти из-под юрисдикции регулирования ценных бумаг.
Я быстро ознакомился с технической документацией (datasheet) на официальном сайте SEC, резюмировал его основные положения и комментирую их ниже:
1. Основные положения предложения
Основой предложения являются два исключения и одна безопасная гавань. Во-первых, startup exemption (освобождение для стартапов): привлечение средств в размере до 5 миллионов долларов США за четыре года. Во-вторых, fundraising exemption (освобождение для сбора средств): делится на два уровня, Tier 1 — до 20 миллионов долларов за двенадцать месяцев, Tier 2 — до 75 миллионов долларов за двенадцать месяцев. В-третьих, investment contract safe harbor (безопасная гавань для инвестиционных контрактов): после выполнения проектом определенных условий SEC признает, что его токен больше не является инвестиционным контрактом и полностью выводится из-под действия закона о ценных бумагах.
Логика дизайна startup exemption очевидна: предоставить команде проекта регуляторный буферный период, чтобы завершить разработку, обещанную в whitepaper. Условия включают четырехлетний срок, возможность однократного использования, лимит в 5 миллионов долларов, публичное изложение общих принципов на официальном сайте и подачу формы NOR в SEC для регистрации. Этот путь не требует финансовой отчетности, допускает публичный сбор средств, продажу розничным инвесторам, а к токенам не применяются ограничения на перепродажу. Эмитентом может выступать физическое лицо, команда или даже необъединенная группа, что весьма благоприятно для команд разработки с ограниченными ресурсами на ранних этапах.
Fundraising exemption опирается на структуру Regulation A, но с целенаправленными корректировками. Эмитент обязан подать форму 1-CRYPTO в систему EDGAR, раскрыв финансовое состояние и отчетность, причем для Tier 2 требуется аудит. Взамен предоставляются большие лимиты привлечения капитала и обязательства по регулярной отчетности. Оба исключения не исключают друг друга: проект может начать со startup exemption, а затем использовать fundraising exemption для масштабирования.
Safe harbor выступает конечной точкой всей системы. Как только проект завершит или навсегда откажется от основных управленческих усилий, заявленных в whitepaper, и больше не будет давать новых обязательств, он сможет подать форму TR с пояснительной аналитикой. На этом основании SEC признает прекращение существования инвестиционного контракта, а сам токен перестает быть ценной бумагой. Актив совершает полноценный переход от объекта привлечения инвестиций к свободно обращающемуся товару.
2. Значимость предложения
Этому предложению стоит уделять пристальное внимание, если рассматривать его в более долгосрочной перспективе. После краха FTX в 2022 году криптоиндустрия фактически утратила способность инкубировать новые качественные активы. Практически все активы, входящие сегодня в топ по капитализации, появились до 2022 года. Регуляторная неопределенность фактически закрыла пути легального финансирования в США, в результате чего новые проекты либо были вынуждены переехать за рубеж, либо вовсе отказались от compliance.
Если на рынке активов длительно отсутствуют новые активы, старые тоже постепенно теряют динамику. Ликвидность иссякает, нарративы изнашиваются, приток нового капитала не находит новых точек приложения. После 2023 года часть криптоиндустрии пыталась избежать вызова создания новых активов, добавляя новые механики к старым, однако медвежий рынок, продолжающийся с конца 2025 года, уже поставил на этом крест. Если сама криптоиндустрия не сможет создавать новые активы, более привлекательные и динамичные по сравнению с акциями, то такие классические нативные криптоактивы, как биткоин и эфир, также будут постепенно приходить в упадок.
Законопроект Clarity разделяет ответственность на структурном уровне рынка, а предложение SEC предоставляет конкретный путь на уровне финансирования; вместе они направлены на одну цель: вновь открыть канал для инкубации новых активов с нуля до единицы.
3. Отраслевой контекст
Добавим еще один, более суровый контекст. Вся криптоиндустрия проходит через беспрецедентный большой фильтр, и отраслевые эксперты ожидают, что в конечном итоге обнулятся свыше 95% проектов. Тем временем RWA (активы реального сектора) неуклонно становятся основным драйвером роста объемов ончейн-торговли. За этими данными скрывается неудобный факт: индустрия признает истощение собственной способности создавать нативные качественные активы и начинает опираться на традиционные активы как на базис для формирования производного рынка с кредитным плечом.
Это не должно быть фатальной судьбой криптоиндустрии. Таковая позиция не использует технологические и экономические преимущества, которые должны быть присущи блокчейну и токеномике; токенизация не должна ограничиваться просто добавлением ончейн-оболочки к реальным активам. Отрасль заново должна обрести способность создавать нативные активы, и именно в этом заключается главная ценность данного предложения — оно хотя бы на институциональном уровне вновь открывает эту дверь.
Если этот путь окажется успешным и криптоиндустрия в будущем восстановит способность создавать новые активы, можно предположить, что многие новые проекты, включая направления ИИ и робототехники, смогут начинаться по крипто-модели, закладывать прочный фундамент под контролем регулятора, осуществлять создание актива, а после подтверждения базового качества актива масштабировать его на таких платформах, как Coinbase, Binance и OKX. Степень регламентации всей отрасли повысится, что сократит количество мошеннических схем, хотя вряд ли снизит уровень спекулятивной активности.
4. Модель путей для стартапа
Рассмотрим гипотетическую компанию XYZ, чтобы понять, какие маршруты ей станут доступны после внедрения данного предложения.
Нулевой этап: команда размещает на официальном сайте общее раскрытие информации в формате whitepaper. Этот шаг должен быть выполнен до любой раздачи токенов.
Маршрут первый: использование startup exemption. Подача формы NOR с обязательством завершить заявленные работы по разработке в течение четырех лет, совокупный объем привлечения средств не превышает 5 миллионов долларов США, включая airdrop, стейкинговые награды и компенсацию тестовых расходов. Финансовая отчетность не требуется, разрешен публичный сбор средств и продажа розничным инвесторам, к токенам не применяются ограничения на перепродажу. Данный маршрут доступен только один раз, по истечении четырехлетнего срока необходимо подать форму TR для закрытия проекта.
Маршрут второй: использование fundraising exemption. Если компании XYZ требуются средства более крупных масштабов либо она хочет пропустить сид-фазу и сразу перейти к масштабированию, она может подать форму 1-CRYPTO, воспользовавшись лимитом Tier 1 в 20 миллионов долларов или Tier 2 в 75 миллионов долларов (для Tier 2 требуется аудиторская отчетность). До начала привлечения средств также можно провести процедуру test the waters для предварительной оценки спроса. Оба маршрута могут применяться последовательно: сначала старт через startup exemption, а после отладки продукта — масштабирование через fundraising exemption.
Конечная точка — safe harbor. Как только XYZ фактически выполнит обещанные работы по разработке или добровольно и безвозвратно откажется от дальнейших обязательств по разработке, компания подает форму TR с сопроводительным аналитическим обоснованием. SEC признает прекращение инвестиционного контракта, токен переходит в статус обычного криптоактива без признаков ценной бумаги, освобождается от регистрации и постоянных отчетов, а торговля на вторичном рынке также получает освобождение от требований о регистрации по законам штатов о ценных бумагах в связи с определением квалифицированных покупателей.
5. Влияние законопроекта Clarity
Напоследок отметим влияние законопроекта Clarity. В начале августа документ прошел процедурное голосование по включению в повестку дня, однако окончательное голосование перенесено на середину сентября, поэтому вопросы относительно его принятия остаются открытыми.
Если Clarity все же примут, он создаст на уровне Комиссии по торговле сырьевыми фьючерсами (CFTC) рамки регулирования спотового рынка зрелых цифровых товаров, вступая в функциональное разделение труда с данным предложением SEC. Правила SEC регламентируют процесс перехода токена от состояния «с нуля до единицы», этапа привлечения капитала и дальнейшего выхода из-под статуса ценной бумаги, тогда как Clarity решает вопрос обращения зрелых токенов на регулируемых торговых площадках. Эти механизмы дополняют друг друга на этапе эстафеты, а не дублируются. В случае дальнейшей заморозки законопроекта Clarity проекты по-прежнему смогут привлечь финансирование по правилам SEC и перейти в безопасную гавань, однако юрисдикция над вторичным рынком и торговыми площадками останется в серой зоне.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Yan Meng