От поддержки иены до выкупа долгосрочных облигаций: Бессент дважды действовал за месяц, оба раза указывая на риски длинного конца казначейских облигаций США
Автор: Фу Пэн
Министр финансов США Бессент в течение всего одного месяца последовательно предпринял решительные действия на двух ключевых рынках: валютном и облигационном:
Шаг первый: Совместное валютное вмешательство США и Японии (начало месяца)
Являясь крупнейшим зарубежным официальным держателем казначейских облигаций США, если не помочь Японии вмешаться в валютный рынок, то полагаясь только на односторонние интервенции Японии, в конечном итоге японским официальным органам придется массово сбрасывать казначейские облигации США для поддержания курса, а объявление о совместной поддержке иены США и Японией, по сути, является предварительным обезвреживанием потенциальной зарубежной «бомбы сброса» казначейских облигаций США, предотвращая давление на долгосрочные казначейские облигации США.
Шаг второй: Увеличение объема выкупа долгосрочных государственных облигаций в два раза (среда)
Нацелившись на период летней слабой ликвидности в августе, была точно поражена сила односторонних коротких позиций на длинном конце, принудительно снижены доходность долгосрочных облигаций и премия за срок.
Текущая доходность краткосрочных облигаций обусловлена высоким спросом на инвестиционные проекты с высокой производительностью в реальном секторе экономики и компенсацией номинальной инфляции, что действительно может поддержать эту стоимость капитала, пока производительность и инфляция остаются устойчивыми, краткосрочные процентные ставки вряд ли снизятся;
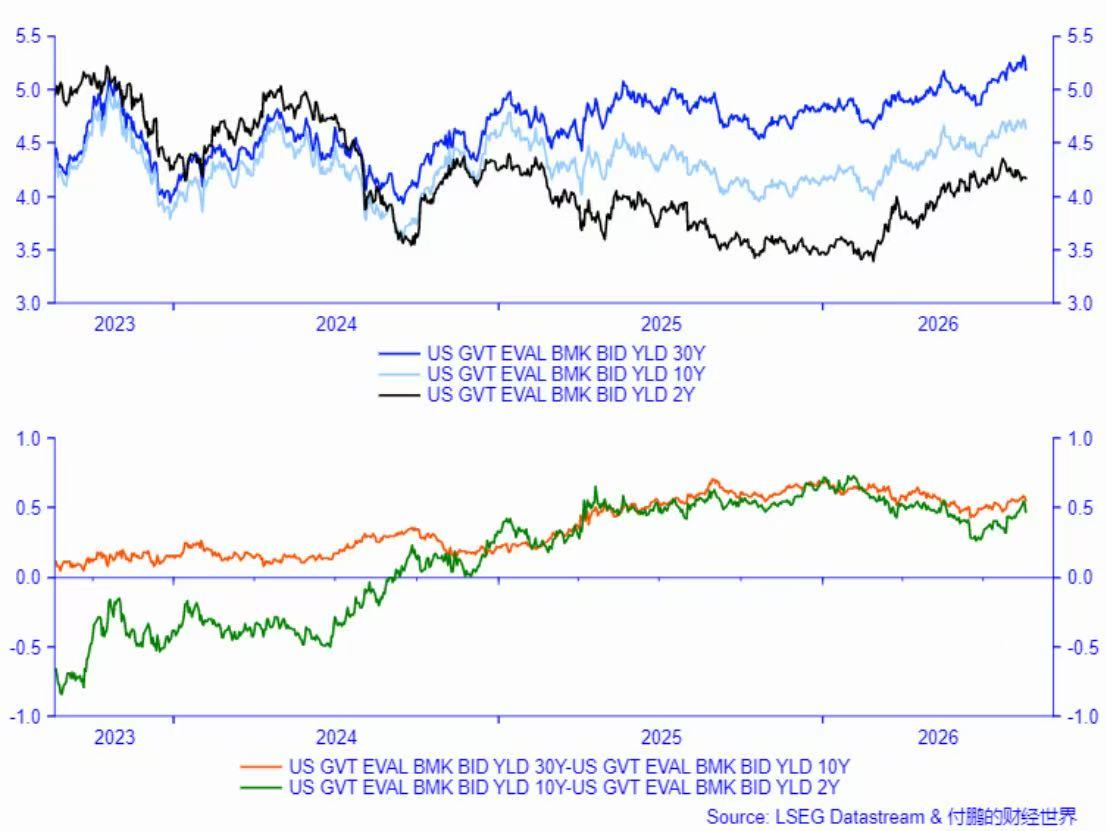
Основной движущей силой роста доходности долгосрочных облигаций является структурная переоценка премии за срок (Term Premium), проще говоря, это требование компенсации за будущую фискальную и институциональную неопределенность в США,
В связи с сокращением баланса (QT) ФРС в последние несколько лет, зарубежные центральные банки (диверсификация валютных резервов и защита национальной валюты), местные коммерческие банки (ограничения регулированием, таким как SLR) привели к сокращению спроса на покупку долгосрочных казначейских облигаций США на всех уровнях; в то же время огромные запасы старых облигаций с низкими процентами массово погашаются в 2026 году, плюс ежегодный чистый новый дефицит почти в 2 триллиона долларов, огромные долгосрочные предложения Министерства финансов напрямую затопили ограниченный спрос на вторичном рынке, это приводит к тому, что для привлечения покупателей требуется более высокая премия за срок, что напрямую повышает доходность долгосрочных облигаций (значительное расширение спреда между доходностью 30-летних и 10-летних казначейских облигаций США, начиная с 2025 года на графике — красная линия);
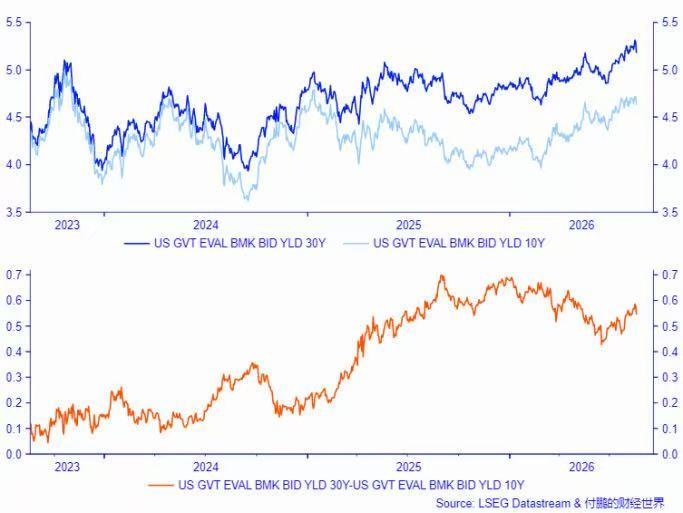
Основная цель этих двух вмешательств заключается в том, что долгосрочные казначейские облигации США уже запустили микроструктурный сигнал тревоги ликвидности «спирали процентных расходов по долгу», чрезмерно высокая доходность долгосрочных облигаций вызывает беспокойство у глобальных инвесторов, если не снизить доходность 30-летних облигаций с помощью фискальных административных средств (таких как принудительная замена коротких обязательств на длинные, тактическое занятие длинных позиций), неконтролируемый взлет долгосрочных безрисковых процентных ставок напрямую нанесет серьезный ущерб ипотечным ставкам по всей стране и стоимости рефинансирования предприятий, в конечном итоге перегруженность маркет-мейкеров на микроуровне и делевериджинг базиса быстро превратят проблему фискального дефицита в кризис ликвидности залогового обеспечения на всем рынке;
Министерство финансов само вышло на рынок, выступив в роли покупателя последней инстанции «поглощая старые облигации», централизованно выкупая старые облигации сроком от 10 до 30 лет, что эквивалентно вливанию постоянного определенного спроса на длинном конце. Это эффективно поглотило накопленные объемы на балансах маркет-мейкеров, напрямую сократило премию за срок (Term Premium) и дисконт за ликвидность (Liquidity Discount) долгосрочных облигаций, что привело к снижению доходности долгосрочных облигаций.
Доходность краткосрочных государственных облигаций сроком от 3 месяцев до 2 лет, по сути, представляет собой безрисковый дисконт будущей траектории федеральной фондовой ставки (FFR) ФРС. На фоне сохраняющейся вязкости инфляции, бездействия ФРС или поддержания ограничительно высоких процентных ставок, это сформировало поддержку для доходности краткосрочных облигаций;
Когда краткосрочный конец «прибит» центральным банком и инфляционной жесткостью, а долгосрочный конец подвергается принудительному вмешательству Министерства финансов, доходность долгосрочных облигаций приближается к высоким доходностям краткосрочных облигаций, что приводит к значительному сжатию спредов 10Y-2Y, 30Y-10Y, формируя типичное уплощение кривой процентных ставок;
Исторически уплощение или даже инверсия кривой чаще всего были результатом спонтанной рыночной торговли рецессии; однако текущее уплощение несет на себе сильные «следы фискального административного вмешательства» — краткосрочный конец отражает игру инфляции и центрального банка, долгосрочный конец отражает защиту управления долгом Министерства финансов, долгосрочные процентные ставки частично утратили функцию экономического барометра;
10-летние/30-летние безрисковые базовые процентные ставки были искусственно занижены (например, 10-летние снижены до уровня около 4.6%, 30-летние снизились), что напрямую смягчило фатальное негативное влияние на оценку дисконтирования будущих денежных потоков (знаменатель в модели DCF), сформировав поддержку оценки для крупных технологических компаний и лидеров в области AI с сильным денежным потоком, перенеся волатильность больше на их собственные фундаментальные показатели;
Совместное вмешательство США и Японии в сочетании с притоком горячих денег, сглаживание доходности долгосрочных казначейских облигаций США снизило привлекательность трансграничного керри-трейда зарубежного капитала (например, длинные позиции по долгосрочным казначейским облигациям США, короткие позиции по иене/евро), побудив зарубежные официальные органы и институты снизить готовность к маржинальному размещению долгосрочных казначейских облигаций США.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News