Облагаются ли налогом сделки с виртуальной валютой в Китае?
Автор: Люй Чжэнъяо
Введение
В последнее время в сети обсуждается случай гражданина Чэня из провинции Чжэцзян, которому Управление государственной налоговой службы провинции Чжэцзян (далее — «НУ ГНС провинции Чжэцзян») доначислило подоходный налог с физических лиц и пени за несвоевременную уплату налогов с прибыли от сделок с криптовалютой на общую сумму 127,2 тыс. юаней. 26 марта 2025 года на официальном сайте управления действительно появилось уведомление, примечательное следующей формулировкой: «После проведения со стороны налоговых органов консультаций по вопросам политики, указанный налогоплательщик добровольно и оперативно предоставил необходимые разъяснения......»
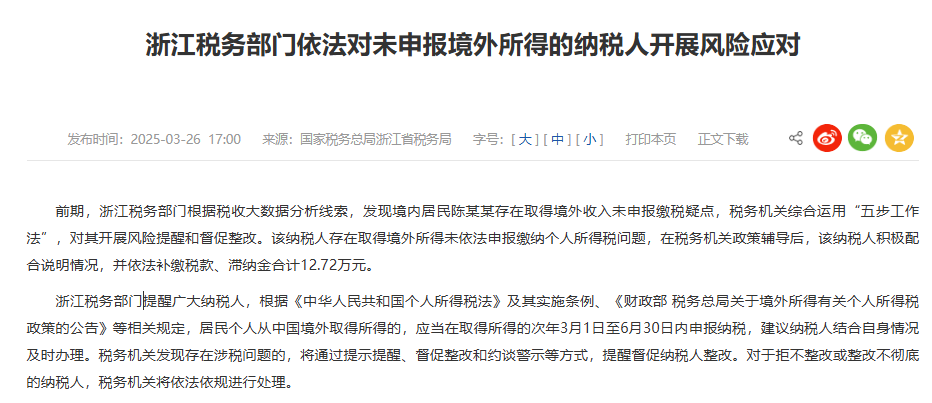
(Источник скриншота: официальный сайт Налоговой службы провинции Чжэцзян)
Как адвокат, давно работающий в континентальном Китае в сфере Web3, адвокат Люй сам не знает, существуют ли в настоящее время в нашей стране какие-либо четкие и фактически применяемые нормативные акты по налогообложению виртуальных валют.
Разумеется, прежде чем официально обсуждать возможность взимания налогов с торговых операций с криптовалютами на материковом Китае, нам необходимо сначала установить, проводил ли упомянутый в уведомлении НУ провинции Чжэцзян гражданин Чэнь вообще сделки с виртуальными валютами, поскольку на официальном сайте не уточняется, торговал ли он именно USDT или другими криптоактивами.
1. Был ли гражданин Чэнь облагаться налогом с прибыли от торговли виртуальными валютами?
Согласно публикации в социальной сети от автора под ником У Шуэй, источником информации о том, что гражданин Чэнь был принужден к доплате налогов с прибыли от торговли виртуальными валютами, на самом деле стала компания под названием «San Chi Fa Technology», генеральным директором которой выступает автор текста Чжан Цинцин. В записи говорится: «В Сингапуре я уже заплатил налог на прирост капитала с торговли виртуальными валютами, почему китайские налоговые органы все равно требуют от меня доплатить налоги?»
Далее приводится пример гражданина Чэня с оригинальной формулировкой:
«Не верьте мифу о том, что „уплата налогов в Сингапуре гарантирует безопасность“! Китай не признает легальность виртуальных валют, уплата налогов за рубежом не подлежит зачету. Гражданин Чэнь из Чжэцзяна заработал 636 тысяч юаней на спекуляциях с USDT, уплатил в Сингапуре 100 тысяч, но все равно был принужден доплатить в Китае 127,2 тысячи юаней. Правильный подход: проводить сделки через лицензированную биржу в Гонконге, сохранять историю транзакций, самостоятельно декларировать доход по ставке 20 %, чтобы избежать признания действий „уклонением от уплаты налогов“ и наложения штрафов».
По мнению адвоката Люя, данная формулировка несколько расходится с реальной практикой, законодательством и налоговыми процедурами, связанными с криптовалютами, в настоящий момент.
Во-первых, в Китае строго запрещены спекуляции с криптовалютами и любая предпринимательская деятельность, связанная с ними (что официально квалифицируется как незаконная финансовая деятельность), однако политика регулирования виртуальных валют никогда не содержала заявлений о том, что «Китай не признает их законность», ограничиваясь лишь отказом признавать их статус законного платежного средства. В «Уведомлении о профилактике рисков, связанных с биткоином» от 3 декабря 2013 года и в «Объявлении о профилактике рисков, связанных с торговлей и спекуляциями виртуальными валютами» от 18 мая 2021 года биткоин и виртуальные валюты были прямо квалифицированы как «виртуальные товары»; в современной судебной практике, особенно в рамках уголовного судопроизводства, наши правоохранительные органы полностью признают имущественный характер виртуальных валют (особенно популярных монет) и защищают их положениями Уголовного кодекса КНР.
Во-вторых, участники крипторынка крайне редко занимаются спекуляциями именно на USDT, поскольку USDT является стейблкоином. Безусловно, между различными биржами или платформами может наблюдаться незначительная разница курсов на USDT, USDC и другие стейблкоины, предоставляющая некоторым субъектам возможности для арбитража, однако обычным инвесторам практически невозможно получить выгоду из таких ситуаций, подробнее мы это раскрывать не будем.
В-третьих, предложенный автором «правильный путь» крайне сложен для обычного человека. Проще говоря, гражданам материкового Китая сложно даже открыть счет на лицензированной бирже в Гонконге, так что речь об осуществлении там торгов идет вовсе не в ближайшей перспективе.
Вернемся к основной теме: является ли причина доначисления налогов гражданину Чэню со стороны НУ провинции Чжэцзян прибылью от сделок с виртуальными валютами, пока не подтверждено официальными и авторитетными источниками, поэтому мы не можем с полной уверенностью говорить о достоверности данной новости.
2. Предусмотрено ли законодательством Китая налогообложение сделок с виртуальными валютами?
Даже если предположить, что гражданин Чэнь действительно доплатил налоги из-за торгов криптовалютой, согласно уведомлению Налоговой службы провинции Чжэцзян, они были рассчитаны на основе положений Закона КНР «О подоходном налоге с физических лиц», Положения о его применении, а также «Объявления о подходах к взиманию подоходного налога с доходов за рубежом» (Министерство финансов, Государственная налоговая служба). В данных актах отсутствует прямое установление факта налогообложения сделок с виртуальными валютами.
Еще 28 сентября 2008 года Государственная налоговая служба КНР выпустила ответное письмо Пекинскому налоговому управлению: «Ответ о вопросах взимания подоходного налога с физических лиц с доходов, полученных физическими лицами от продажи и покупки виртуальных валют через сеть Интернет». В нем говорилось: «Доходы, полученные физическим лицом от приобретения у игроков виртуальных валют в сети Интернет и их последующей реализации другим лицам по завышенной цене, относятся к доходам, подлежащим налогообложению подоходным налогом с физических лиц, и подлежат исчислению и уплате этого налога по статье „Доходы от передачи имущества“».
Однако все участники криптосообщества наверняка знают, что биткоин — безоговорочный лидер среди современных виртуальных валют — получил свой первый блок-родоначальник лишь в январе 2009 года. На момент издания данного письма Госналога биткоин еще не существовал. Данная норма явно разрабатывалась для регулирования централизованных цифровых активов, подобных QQ Coin. Вопрос о применимости этого документа к современному рынку виртуальных валют напрямую затрагивает проблему легальности торговли криптоактивами на материковом Китае.
3. Легальна ли торговля виртуальными валютами на материковом Китае?
Многие интересуются возможностью налогообложения сделок с криптовалютой по одной простой причине: если государство официально начнет взимать с них налоги, не станет ли это свидетельствовать об официальной легализации и признании властями самой торговли криптоактивами?
Как всем известно, согласно «Уведомлению от 24.09», текущая политика КНР в сфере виртуальных валют характеризуется жестким регулированием: запрет на спекуляции, запрет на обменные операции с фиатными деньгами, запрет на операции обмена «крипта в крипту», запрет на торговлю виртуальными валютами в качестве центрального контрагента и т. д., а также полный запрет любой деятельности криптобирж на территории материкового Китая. Все подобные действия и бизнес-процессы объединены под общим термином «незаконная финансовая деятельность».
4. Могут ли налоговые органы сегодня взимать налоги с инвестиций и сделок с виртуальными валютами?
Аналогично, согласно тому же «Уведомлению от 24.09», инвестиции субъектов материкового Китая (юридических лиц, физических лиц, организаций без статуса юридического лица) в виртуальные валюты и деривативы на них относятся к зоне самостоятельного риска, и законодательство КНР не предоставляет им правовой защиты. Исходя из этого, налоговым органам материкового Китая будет крайне сложно обосновать в логическом, правовом и регуляторном плане необходимость уплаты налогов со спекулятивных сделок с криптовалютой.
Однако на практике нельзя исключать случаев, когда некоторые налоговые инспекции, не будучи ознакомлены с действующим регулированием в сфере криптовалют, видят лишь то, что местные специалисты сферы Web3 получили прибыль от торгов (а именно после вывода средств на внутренний банковский счет КНР, поскольку доходы от простого удержания криптоактивов остаются вне поля зрения контроля), и инициируют доначисление налогов. При этом они игнорируют серьезные риски, с которыми сталкиваются эти лица: частые блокировки банковских карт местными органами правосудия, заморозка счетов биржами с запретом на вывод средств, неприменение компенсаций после банкротства площадок (как в случае с FTX) и прочие неблагоприятные последствия.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News