Выход компаний на международные рынки: выбор корпоративной структуры и стратегии налоговой оптимизации
Автор: Crypto Miao
“Выбор подходящей корпоративной архитектуры имеет решающее значение для выхода на международные рынки компаний Web3: она не только оптимизирует налоговую нагрузку, но и снижает риски, а также повышает глобальную операционную гибкость。
Будь то использование одноструктурной модели для извлечения выгоды из низких ставок или построение многокомпанийной системы в соответствии с бизнес-потребностями, грамотное проектирование существенно укрепляет международную конкурентоспособность предприятия, помогая ему успешно развиваться в экосистеме Web3.”
Из-за децентрализованной природы компании Web3 сталкиваются с уникальными юридическими, налоговыми и операционными вызовами при международной экспансии。
Правильно выбранная корпоративная структура помогает компаниям обеспечивать соблюдение нормативных требований, оптимизировать налоговую нагрузку, снижать риски и повышать рыночную гибкость для адаптации к правовым рамкам, технологической инфраструктуре и потребительскому спросу в разных регионах。
(一)Что представляет собой архитектура выхода на внешние рынки
Архитектура выхода на внешние рынки подразумевает организационную структуру и управленческие модели, создаваемые компанией в процессе глобализации с целью координации мировых ресурсов, адаптации к особенностям различных рынков и обеспечения эффективной трансграничной деятельности。
Проектирование такой архитектуры напрямую влияет на глобальную конкурентоспособность и операционную эффективность компании. При этом необходимо учитывать не только структуру капитала, но и будущие изменения архитектуры, налоговые издержки, управление интеллектуальной собственностью, процессы финансирования, а также общие расходы на поддержку структуры。
(二)Выбор типа архитектуры для международной экспансии
Оптимизация налогов является важным критерием при выборе архитектуры компаний Web3: глобальные налоговые рамки оказывают всё более существенное влияние на цифровые активы. При создании холдинговых компаний для выхода на внешние рынки популярными юрисдикциями становятся Гонконг, Сингапур и BVI。
(一) Одноструктурная архитектура
1.Гонконг
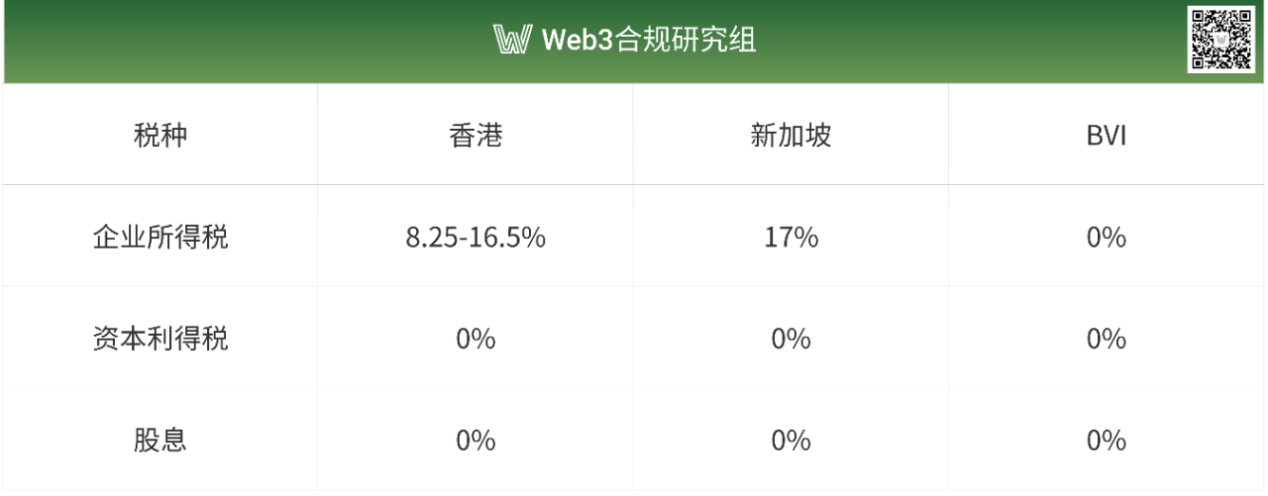
В Гонконге действует низкая налоговая система, включающая налог на прибыль, подоходный налог и налог на недвижимость, при этом НДС и коммерческий налог не взимаются. Ставка корпоративного налога составляет 8,25 % от годовой прибыли до 2 млн гонконгских долларов и 16,5 % от суммы превышения. Дивиденды, полученные от иностранных компаний (с долей участия более 5 %), освобождаются от налогообложения。
Гонконг заключил соглашения об избежании двойного налогообложения (DTA) примерно с 45 странами и регионами мира, включая материковый Китай, АСЕАН и Европу. Эта широкая сеть соглашений предоставляет компаниям значительные возможности для налогового планирования, играя важную роль в снижении удерживаемых налогов при трансграничных выплатах дивидендов и процентов。
2.Сингапур
Ставка корпоративного налога в Сингапуре составляет 17 %, что немного выше, чем в Гонконге. Однако налоговая система страны относительно благоприятна для научно-исследовательских и технологических компаний, позволяя пользоваться рядом льгот по освобождению от налогов и вычетам. Кроме того, Сингапур не облагает налогом иностранные дивиденды и капиталовложения (при соблюдении соответствующих условий)。
Кроме того, Сингапур предлагает ряд налоговых преференций, таких как программы Regional Headquarters (RHQ) и Global Trader Programme (GTP), которые расширяют возможности для налогового планирования。
Сингапур заключил соглашения DTA более чем с 90 странами, охватывающими ключевые мировые экономики, включая Китай, Индию и ЕС. Это обеспечивает компаниям широкие возможности для налогового планирования, значительно помогая в снижении удерживаемых налогов при трансграничных выплатах дивидендов и процентов。
3.BVI (Британские Виргинские острова)
Благодаря нулевой налоговой системе, высокой конфиденциальности и гибкой структуре BVI стали ведущей офшорной юрисдикцией в мире для трансграничных инвестиций, защиты активов и налоговой оптимизации, особенно подходящей для холдинговых компаний и бизнеса в криптоиндустрии。
BVI не взимает корпоративный подоходный налог, налог на прирост капитала, налог на дивиденды или налог на наследство, что делает налоговую нагрузку минимальной。
Информация о акционерах и директорах компаний BVI не раскрывается публично, а с помощью услуг номинальных держателей (Nominee) можно дополнительно скрыть бенефициарных владельцев, гарантируя коммерческую тайну и безопасность активов。
Признаваясь международным сообществом как полноценный офшорный субъект, компании BVI пользуются широким признанием в основных мировых финансовых центрах (Гонконг, Сингапур, Лондон и др.), что упрощает открытие счетов в транснациональных банках и способствует эффективному проведению международных платежей, торгового клиринга и операций с капиталом。
Сравнение основных ставок налогов:
(二)Многокомпанийная архитектура
Использование многокомпанийной архитектуры позволяет осуществлять налоговое планирование более эффективно. Компания внутри страны может инвестировать в целевую страну через одну или несколько промежуточных холдинговых структур, созданных в юрисдикциях с низкими налогами (как правило, в Гонконге, Сингапуре, BVI или на Каймановых островах). Используя преимущества офшоров — низкие ставки налогов и конфиденциальность, — предприятие снижает общую налоговую нагрузку, защищает корпоративную информацию, диверсифицирует риски материнской компании и одновременно облегчает будущее рефинансирование, продажу акций или выход на IPO。
Пример 1. Контроль через промежуточный уровень:Китай→Сингапур→дочерняя компания в Юго-Восточной Азии (например, Вьетнам)
Китайская материнская компания инвестирует во Вьетнам через сингапурский холдинг. Между Сингапуром и Китаем, а также Сингапуром и Вьетнамом заключены двусторонние соглашения об избежании двойного налогообложения (DTA), благодаря чему ставка удерживаемого налога на дивиденды может быть снижена до 5 %. По сравнению с прямым контролем китайской компанией вьетнамского филиала это уменьшает ставку на 50 % (ставка по соглашению Китай–Вьетнам составляет 10 %)。
Перепродажа акций сингапурской компании (выступающей промежуточным звеном), как правило, не облагается налогом на прирост капитала; в то время как прямая продажа доли в вьетнамской дочерней компании может повлечь уплату вьетнамского налога на прирост капитала (20 %). Архитектура с использованием Сингапура больше соответствует стандартам инвесторов из Европы и Америки, повышая ликвидность при продаже активов。
Кроме того, сингапурская компания может функционировать как региональный штаб-квартира, подчиняя себе дочерние подразделения в разных странах, что упрощает привлечение международных инвесторов или проведение IPO для отдельных направлений. Развитый финансовый рынок Сингапура позволяет холдингу выпускать облигации или привлекать кредиты в международных банках, снижая затраты на финансирование。
Пример 2. Контроль через VIE-соглашения:BVI→Гонконг→операционная компания
В некоторых регионах регулирование отрасли Web3 носит жесткий характер, что сопряжено с высокими операционными рисками. Для этого применяется контрольная структура на базе VIE-соглашений (Variable Interest Entities, «переменные интересы»), когда компания BVI контролирует компанию в Гонконге, которая затем инвестирует в операционную фирму (по аналогии с Alibaba, Tencent Music, New Oriental и др.). Иностранный холдинг осуществляет контроль над операционной компанией через многоступенчатую структуру посредством VIE-соглашений。
BVI-компания выступает верхним уровнем холдинга, что освобождает от налога на прирост капитала будущую передачу акций и защищает конфиденциальность основателей。
Пример 3. Параллельная архитектура внутренних и внешних компаний:
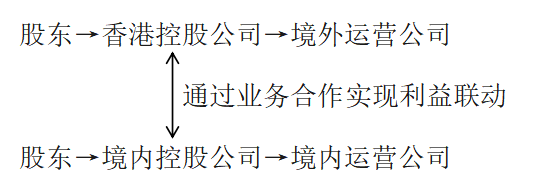
Параллельная архитектура внутренних и международных компаний применима в ситуациях, когда из-за неопределённости рынка и регуляторной среды, а также вопросов привлечения финансирования, геополитики, лицензирования и информационной безопасности, разные внутренние и внешние фирмы вынуждены разграничивать задачи и координировать деятельность. Например: Mankun Research | Стартапы в Web3. Достаточно ли модели «магазин спереди, завод сзади» для Гонконга и Шэньчжэня, чтобы соблюдать регуляторные нормы? (Ссылка https://mp.weixin.qq.com/s/PEdL5ArnCXOnqHov3HT4vA)
Общая налоговая ставка ниже. Международные компании могут регистрироваться в юрисдикциях с льготным налоговым режимом (таких как Гонконг, Сингапур, Каймановы острова и др.), где обычно действуют пониженные ставки корпоративного налога или полное освобождение от налога на прирост капитала. За счёт разумного распределения прибыли между партнёрами по бизнес-процессам компания получает возможность использовать налоговые вычеты каждой юрисдикции, тем самым снижая совокупную налоговую нагрузку。
Независимое управление внутренними и международными активами. В рамках параллельной структуры внутренние и зарубежные компании функционируют как самостоятельные юридические лица, подчиняясь налоговому законодательству своих юрисдикций. Это означает, что каждая фирма самостоятельно уплачивает налоги согласно местным правилам, что позволяет избежать проблем с консолидацией налогообложения глобального дохода из-за перекрёстного владения акциями。
(三)Заключение
Выбор подходящей корпоративной архитектуры имеет решающее значение для выхода на международные рынки компаний Web3: она не только оптимизирует налоговую нагрузку, но и снижает риски, повышая глобальную операционную гибкость。 Будь то применение одноструктурной модели для извлечения выгоды из низких ставок или построение многокомпанийной системы под конкретные бизнес-задачи, грамотное проектирование существенно укрепляет международную конкурентоспособность предприятия, помогая ему успешно развиваться в экосистеме Web3。
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News