2-кратный длинный ETF на Hynix (07709) сменил название: есть ли у инвесторов ещё надежда выйти в ноль?
Автор:Гэлун
Изменение названия фонда звучит как нечто обыденное.
Но когда «2x Лонг Hynix» превращается в «Максимум 2x Лонг Hynix» — добавление всего двух слов «максимум» может означать, что надежды десятков тысяч держателей на возврат средств будут безвозвратно погашены.
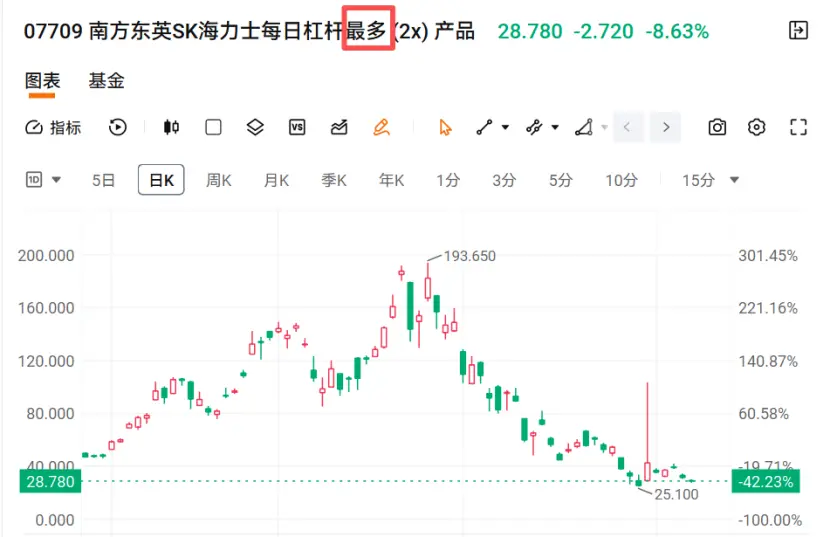
07709 — это ETF с двойным плечом от CSOP Asset Management, отслеживающий южнокорейского полупроводникового гиганта SK Hynix.
При выходе на рынок в октябре 2025 года цена выпуска составляла всего 7,8 гонконгских долларов. Как раз когда волна ИИ захлестнула мир, а SK Hynix как ключевой поставщик чипов HBM видел рост акций, этот продукт также сошел с ума: к июню 2026 года цена взлетела до 193,65 гонконгских долларов, рост более чем в 10 раз, объем превысил 130 миллиардов гонконгских долларов, став самым популярным продуктом на рынке.
Однако плечо всегда было мечом с двумя лезвиями.
В конце июня основные акции SK Hynix откатились от максимумов, и 07709 с двойным плечом рухнул обвалом. Максимальное падение составило почти 87%, с 193,65 гонконгских долларов до около 25 гонконгских долларов, капитализация в 100 миллиардов испарилась. На момент публикации последняя цена 07709 составляет 28,6 гонконгских долларов.
Как раз когда держатели в тревожном ожидании надеялись, что отскок основных акций поможет им вернуть средства, фондовая компания CSOP Asset Management вмешалась.
В объявлении от 27 июля было заявлено, что с 3 августа продукт переключается на «гибкую структуру плеча» — коэффициент плеча больше не фиксирован на уровне 2x, а может динамически корректироваться в диапазоне от 1,1x до 2x.
Проще говоря: когда рынок хорош, вам дают максимум 2x, когда рынок плох, тихо снижают до 1,1x.
Объективно говоря, при сильном падении рынка снижение коэффициента плеча может уменьшить падение ETF и защитить инвесторов, но проблема в том, что если рынок отскочит от дна, то снижение плеча замедлит возврат средств для убыточных инвесторов, потребляя больше временных и финансовых затрат и т.д. Особенно когда индекс корейских акций, цены акций SK Hynix и Samsung Electronics уже так сильно откатились, и Morgan Stanley выпустил отчет, считая, что очистка плеча на корейском рынке подходит к концу и оценка снова становится привлекательной.
Конечно, у этого изменения есть конкретный контекст: 24 июля Комиссия по ценным бумагам и фьючерсам Гонконга (SFC) выпустила новые правила для продуктов с плечом, позволяющие продуктам корректировать целевой коэффициент плеча в экстремальных рыночных условиях. С процедурной точки зрения, фондовая компания, возможно, не нарушила правила.
Но означает ли соответствие правилам обязательно справедливость?
Когда рынок растет, «2x» — это вывеска для привлечения средств; когда рынок падает, «2x» превращается в «максимум 2x», что может уменьшиться в любой момент.
Один и тот же продукт, одни и те же держатели, но отношение при росте и падении кардинально отличается.
Хотя эта операция не является незаконной, она фактически переписывает правила игры, затрагивая самую суть и наиболее чувствительную точку фондовой индустрии, финансового рынка и коммерческого общества — дух договора.
Изменение фондовой компанией в Гонконге инвестиционных целей, бенчмарков эффективности, ограничений диверсификации и т.д., что ухудшает первоначальные ожидания инвесторов, относится к существенным изменениям фонда и не может быть изменено управляющим в одностороннем порядке.
Официальный процесс изменения правил следующий:
1)Фондовая компания вместе с доверительным управляющим заранее подает заявку в Комиссию по ценным бумагам и фьючерсам Гонконга (SFC) и получает предварительное мнение регулятора;
2)Рассылка циркуляра всем держателям и созыв собрания держателей;
3)Требуется принятие особой резолюции: для вступления в силу необходимо согласие более 75% голосующих акций, присутствующих на собрании;
4)Срок уведомления не менее 30 дней заранее, чтобы дать держателям время для выхода через погашение;
5)Только после окончательного утверждения SFC пересмотр договора официально вступает в силу.
Прошла ли эта компания через эти процедуры при внесении таких существенных изменений в продукт, было ли получено согласие собрания держателей фонда? Если есть проблемы с процедурой, должны ли держатели фонда объединиться для подачи иска о возмещении убытков?
Еще более примечательно то, что этот фонд ежегодно взимает плату за управление в размере 1,60%, с момента выхода на рынок накопилось около 356 миллионов гонконгских долларов.
Когда стоимость активов резко растет, плата за управление растет вместе с ней; когда стоимость активов резко падает, плата за управление взимается без изменений.
Теперь, когда правила изменены, фондовая компания успешно избежала риска ликвидации и продолжает стабильно зарабатывать, тогда как у держателей, вошедших на высоких уровнях, возможно, не осталось даже последней надежды ждать отскока основных акций и переворота с помощью плеча.
Проще говоря, это изменение названия по сути жертвует потенциалом держателей на возврат средств ради спасения и продления жизни самой фондовой компании.
Именно это структурное смещение, при котором управляющий стабильно зарабатывает, а держатели несут убытки, является самым ужасающим.
Теоретически, если фондовая компания предвидит отскок цены акций от дна, она может вернуть плечо к 2x, но это требует очень высокого уровня управления, необходимо точное предвидение; если у фондовой компании действительно есть такая способность, почему она не смогла успешно предвидеть значительный откат за последний месяц?
Холод в этом заключается не в графике K-линий, а в жестокой истории о правилах, договоре, интересах и доверии.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News