HIP-3 Практика арбитража бессрочных фьючерсов: торговые возможности на премии ADR SK Hynix
Автор: Eren, Four Pillars
Подготовка материала: AididiaoJP, Foresight News
После листинга АДР на NASDAQ разница в ценах между АДР (SKHY) и базовыми акциями (SKHX) резко расширилась. В этот период на Hyperliquid построитель HIP-3 TradeXYZ открыл рынки бессрочных фьючерсов для обоих активов. Ставки финансирования в этих двух рынках четко показывают, что именно предоставляют бессрочные фьючерсы на акции, чего не хватает рынку, как они взаимодействуют с базовым спотовым рынком и где формируется самый сильный спрос.
Примечание: АДР (American Depositary Receipt, американская депозитарная расписка) — это финансовый инструмент, выпускаемый американским банком-депозитарием, представляющий собой долю в иностранной компании и позволяющий американским инвесторам торговать ею в долларах США на таких площадках, как NASDAQ. АДР (SKHY) — код ADR компании SK hynix (SK Hynix), листинг которой состоялся на NASDAQ; одна акция SKHY равна 1/10 базовой акции (SKHX); базовая акция (SKHX) торгуется непосредственно в Южной Корее. Вследствие сильного спроса со стороны американских инвесторов, разницы в ликвидности и трудностей с арбитражем после листинга разрыв в ценах между SKHY и базовой акцией существенно расширился.
1. Премия к ADR SK Hynix и заблокированный арбитраж
9 июля SK Hynix продала 177,9 миллиона американских депозитарных расписок (ADR) по цене 149 долларов за каждую, собрав 26,5 миллиарда долларов. Это самое крупное размещение ADR иностранными компаниями в истории, превзойдя рекорд Alibaba 2014 года в 21,8 миллиарда долларов. Книга заявок была перевыполнена более чем в 7 раз, а стартовая цена на NASDAQ 10 июля составила 170 долларов.
После этого разница в ценах между АДР (SKHY) и базовыми акциями (SKHX) резко расширилась. Таймлайн премии выглядит следующим образом:
- 13 июля: премия к ADR относительно цены размещения выросла с примерно 3% до 25,6%, тогда как базовые акции рухнули на 15,4%. Индекс KOSPI также упал более чем на 8% внутри дня, спровоцировав ввод ограничений на колебания цен (circuit breaker), однако ADR снизились всего на 9,3%.
- 14 июля: ADR подскочили на 27%, закрывшись на отметке 193,92 доллара, при этом премия к базовым акциям взлетела до 51%.
- 15 июля: ADR, ранее показавшие рост, снизились на 9%, закрывшись на 176,46 доллара, в то время как базовые акции восстановились на 8,8%. Премия ADR к базовым акциям сузилась с 51% до 30,7%.
Причиной формирования премии стало закрытие арбитражного канала. На эффективном рынке учреждения покупают более дешевые базовые акции, конвертируют их в ADR, а затем продают ADR, увеличивая предложение и устраняя ценовой разрыв.
Однако данный канал пока не открыт. Данные ADR были созданы не путем внесения существующих акций, а через выпуск 17,79 млн новых акций для банка-эмитента (Citibank). Эти базовые акции планировалось дополнительно листинговать на корейской бирже 29 июля. Корейский институт ценных бумаг указал, что заявки на взаимную конверсию между базовыми акциями и ADR будут приниматься только после этой даты.
Кроме того, выпущенные ADR составляют менее 3% от общего числа акций SK Hynix. Спрос американских учреждений столкнулся с невозможностью расширить предложение, что и привело к расширению спрэда.
2. Ставки финансирования HIP-3 раскрывают текущую стадию бессрочных фьючерсов на акции
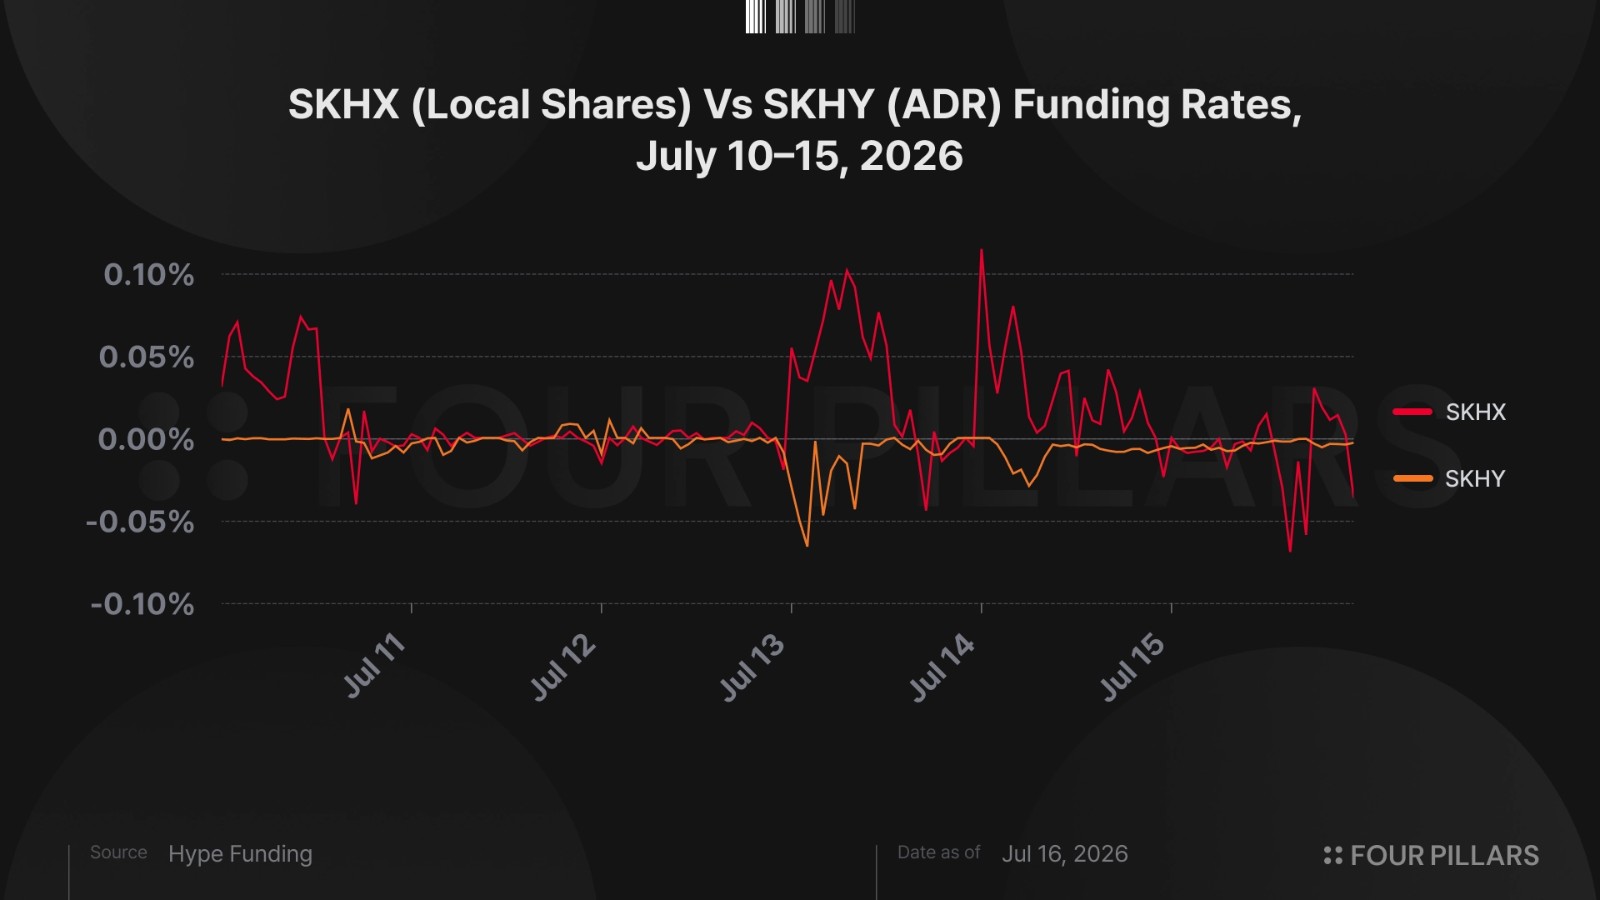
В тот же период построитель HIP-3 на Hyperliquid под названием TradeXYZ открыл рынки бессрочных фьючерсов для обоих контрактов. Фьючерс на SKHX, отслеживающий базовые акции, работает уже некоторое время, тогда как SKHY, отслеживающий ADR, был запущен за день до листинга в виде контракта до IPO и при начале торгов на NASDAQ перешел в режим стандартного контракта.
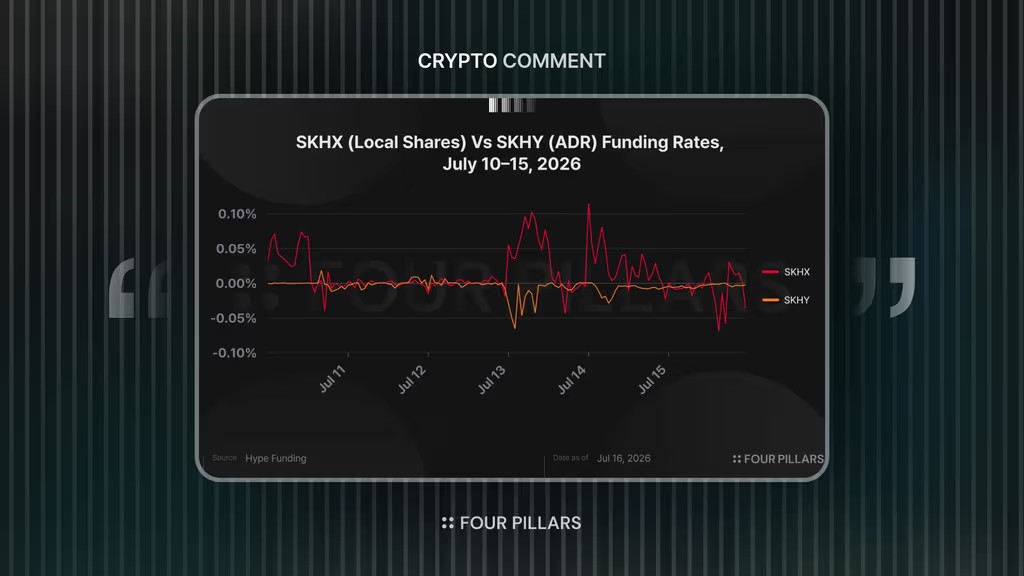
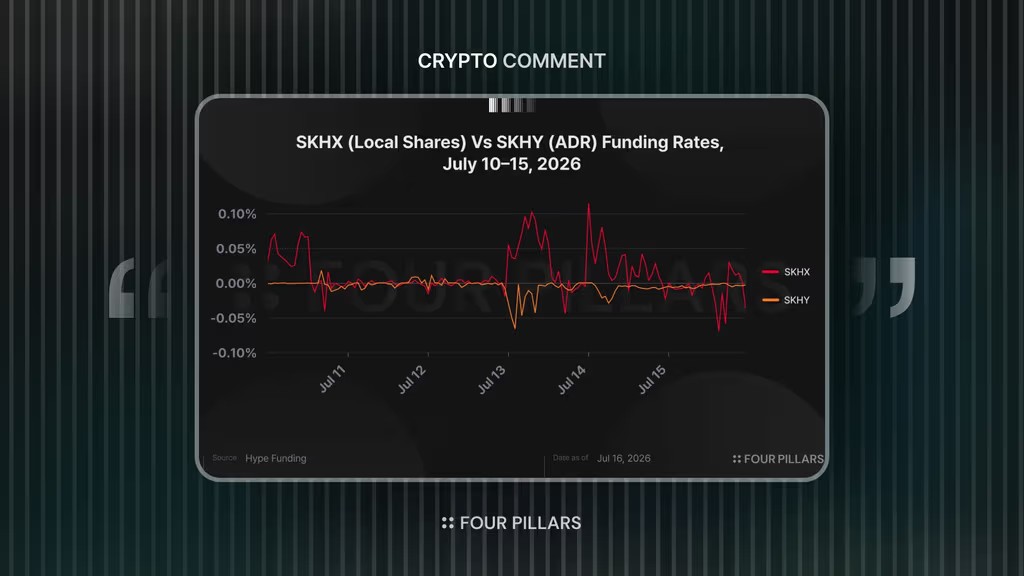
По мере расширения разрыва между базовыми акциями и ADR ставки финансирования на двух рынках начали расходиться в противоположных направлениях. 13-го числа, одновременно с обвалом базовых акций, ставка финансирования SKHX резко подскочила до +0,10% в час, в то время как для SKHY она упала до -0,065%.
Положительная ставка финансирования означает, что лонгисты платят шортистам, отрицательная — наоборот. Это указывает на одновременный приток бычьих позиций в базовые акции и медвежьих позиций в ADR. Такая комбинация указывает на единую позицию — хеджированную ставку на сужение премии, выполненную на платформе Hyperliquid.
Это событие через один конкретный пример подтверждает несколько гипотез относительно бессрочных фьючерсов на акции. Оно наглядно демонстрирует, что именно предлагают бессрочные фьючерсы на акции, чего сейчас не хватает рынку, какова их связь с базовым рынком и на какие активы приходит самый сильный спрос:
- Выражение позиции в обход трения спотового рынка: ставка на сужение премии требует покупки базовых акций и шорта ADR. На споте это потребует корейских вона, счетов иностранных инвесторов, инфраструктуры клиринга, займов ADR и иных условий. В бессрочных фьючерсах достаточно использовать USDC в качестве залога и торговать двумя контрактами на одной платформе.
- Отсутствие инструментов для разделения ставок финансирования: текущая структура двусторонней позиции не идеальна. Даже если премия сохранится, ставка финансирования будет накапливаться каждый час, уменьшая объем залога. При спотовом арбитраже, как только базовые акции конвертируются в ADR, спред мгновенно фиксируется как реализованная прибыль, но бессрочные фьючерсы лишены такого механизма принудительной конвергенции. SKHX стремится к индексу базовых акций, SKHY — к индексу ADR, ни один из них не способен уменьшить разрыв между этими двумя индексами. Бессрочные фьючерсы отражают спред базового рынка, но не устраняют его. Даже при верном направлении слишком поздняя конвергенция приведет к тому, что накопленные расходы на содержание позиции съедят прибыль. По сути, это структура, которая одновременно содержит мнение о том, «премия сузится», и бремя расходов на удержание позиции.
- Необходимость отдельного рынка для торговли самой ставкой финансирования для изоляции рисков. Например, на Pendle протокол Boros токенизирует ставку финансирования в YU (Yield Unit), разделяя ее на фиксированную и плавающую части. Позиции лонга, такие как SKHX, выплачивающие ставку финансирования, могут покупать на Boros YU с приемлемой плавающей ставкой, чтобы нейтрализовать расходы. Это позволяет хеджировать переход от переменных затрат к фиксированным. Затраты сами по себе не исчезнут, но будущие платежи можно зафиксировать в момент входа, обеспечив управление размером позиции. Однако на данный момент Boros поддерживает только основные активы вроде BTC и ETH, и бессрочные фьючерсы на акции по HIP-3 в него еще не включены. Следовательно, текущая торговля данным спредом означает принятие на себя волатильности стоимости капитала.
- Функция бессрочных фьючерсов как опережающего индикатора: рынок преддопировочных контрактов TradeXYZ на SKHY за три часа до открытия NASDAQ давал цену 164 доллара, за час — 169,80 доллара, за минуту — 169,92 доллара, тогда как фактическая стартовая цена составила 170 долларов. Рынок SKHX также торгуется ночью и в выходные, когда KRX закрыта, и корейские трейдеры используют эту цену как опережающий индикатор следующего открытого сеанса. Бессрочные фьючерсы перестали быть просто деривативами, отслеживающими базовый актив, они начинают формировать цены в периоды закрытия первичных рынков.
- Стоимость рынка, обратно пропорциональная доступности базового актива: это два фьючерсных контракта, привязанные к одной компании, но ставка финансирования SKHY вне таких периодов, как резкое расширение спреда 13-го числа, остается близкой к нулю. Причина в наличии физических ADR на NASDAQ и листинге американских опционов с 14-го числа, благодаря чему арбитражеры зарабатывают на споте. У SKHX нет инструментов хеджирования, поэтому ставка финансирования стала единственным механизмом клиринга на ликвидационном рынке, сделав его крупнейшим единым контрактом, который занял 33% от общего объема HIP-3 и 50% объема торгов бессрочными фьючерсами на акции. Запуск бессрочных фьючерсов для высоколиквидных американских голубых фишек — это строительство нового поверх уже существующего. Чем сильнее барьеры для доступа, тем выше ценность контракта бессрочного фьючерса.
Следующим ключевым узлом станет 29 июля. Когда базовые акции дополнительно листингуются на корейской бирже и открываются заявки на взаимную конверсию между базовыми акциями и ADR, заблокированный арбитражный канал частично откроется.
Однако даже при открытии канала останется асимметрия. Конвертация ADR обратно в базовые акции не ограничена, тогда как конвертация базовых акций в ADR допускается только в пределах лимита эмиссии, а именно последний механизм необходим для сжатия премии.
Именно поэтому до сих пор неизвестно, сузится ли премия столь резко или нет, но, несмотря на это, Hyperliquid остается единственной площадкой, где можно торговать данной спредовой разницей.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Four Pillars