Реальные и поддельные крипто-маркетмейкеры: что делает маркетмейкинг законным?
Авторы: Ekko An, Ryan Yoon
Перевод: Chopper, Foresight News
Любой, кто торговал на рынке криптовалют, заметил знакомый паттерн: после листинга токена цена резко взлетает, затем быстро падает, а объемы торгов практически исчезают за ночь. Криптоинвесторы часто винят в этих резких колебаниях маркет-мейкеров.
Этот негативный образ сформирован группами организаций, которые под видом маркет-мейкеров занимаются манипуляцией ценой. Под влиянием таких структур в криптоиндустрии термин «маркет-мейкер» постепенно приравнивается к командам по раскрутке и управлению рынком (памп-дамп), из-за чего по всему миру инвесторы несут убытки. Федеральное бюро расследований (FBI) США уже выдвигало обвинения нескольким компаниям, предоставлявшим услуги по манипуляции; в Южной Корее группа лиц была осуждена за фиктивное увеличение объемов торгов под видом предоставления ликвидности. Однако все эти субъекты являются нелегальными операторами: они взимают комиссии, сбрасывают токены на рынок и не выполняют реальную функцию поставщиков ликвидности, которая присуща настоящим маркет-мейкерам.
Из-за отсутствия четких требований к квалификации любой может назвать себя маркет-мейкером, что вредит репутации всей отрасли. Подобные манипуляции разрушают доверие к рынку и полностью противоречат первоочередной задаче маркет-мейкеров — обеспечению ликвидности.
Зачем рынку нужны маркет-мейкеры
Маркет-мейкеры являются ключевыми участниками рынка: они одновременно размещают заявки на покупку и продажу, непрерывно поставляя ликвидность и обеспечивая нормальное функционирование торгов. Чтобы понять их ценность, нужно четко представлять суть их работы. В Корее понятия «поставщик ликвидности (LP)» и «маркет-мейкер» часто используются как синонимы.
В широком смысле предоставление ликвидности не ограничивается организациями с особой лицензией. Любая заявка, которая не исполняется мгновенно, а висит в стакане в ожидании встречного ордера, называется пассивной лимитной заявкой и фактически выступает контрагентом для других трейдеров. Таким образом, размещение пассивных ордеров в широком смысле означает предоставление ликвидности. Высокочастотные торговые компании, такие как Jump Trading, пополняют стакан собственным капиталом и попадают именно в эту категорию.
Как обменный пункт в аэропорту гарантирует пассажирам возможность обменять валюту в любое время, так наличие маркет-мейкеров позволяет покупателям и продавцам на рынке заключать сделки без взаимного ожидания. Это выгодно как инвесторам, так и эмитентам токенов.
Что получают инвесторы: снижение торговых издержек

Влияние маркет-мейкеров на стакан заявок
Комиссионные сборы — не единственный фактор, определяющий фактическую прибыль или убыток инвестора; большее влияние оказывают скрытые издержки: способность ордера исполниться по ожидаемой цене немедленно, риск движения цены при крупных сделках и значительная разница курсов между разными централизованными биржами. Задача маркет-мейкеров — решить эти три проблемы: активно размещать заявки по обеим сторонам стакана, выступать контрагентом при отсутствии встречных предложений и устранять ценовые разрывы между биржами. Благодаря этому инвесторы могут торговать по мере необходимости, нести меньшие издержки и получать близкие цены на различных платформах.
- Снижение торговых издержек: сужение спреда, уменьшение дополнительных потерь от проскальзывания при крупных ордерах
- Возможность торговать в любое время: всегда есть встречный контрагент
- Сокращение межбиржевых спредов: одновременное ценообразование на нескольких биржах и арбитражное выравнивание курсов
Во-первых, снижаются торговые издержки. Спред между ценой покупки и продажи сам по себе является стоимостью. Например, если текущая цена покупки составляет 1010 корейских вона, а продажа — 990 вона, то моментальная покупка и немедленная продажа приводят к прямому убытку в 2%. Чем больше размер ордера, тем выше убыток. По исчерпании ликвидности на оптимальном уровне заявка переходит на следующий уровень цен, постоянно повышая стоимость входа. После активного размещения заявок маркет-мейкерами спред сужается, объем заявок на каждом уровне возрастает, что снижает потери от проскальзывания для каждой сделки инвестора.
Во-вторых, инвесторы могут покупать и продавать в любое время. Ключевой вопрос в торговле — возможность открывать и закрывать позиции в нужные моменты. Для токенов с низкой ликвидностью продавцам приходится ждать появления покупателей, а за это время цена может продолжительное время двигаться в неблагоприятном направлении. В нормальных условиях маркет-мейкеры постоянно поддерживают заявки и выступают встречными контрагентами. Даже в периоды низкой активности рынка продавцы могут моментально исполнить сделки, а покупателям не нужно долго искать встречный ордер.
Что получают эмитенты токенов

Организация маркет-мейкинга через кредитование токенов
Листинг токена — это не финиш, а старт. После выхода на биржу токен требует постоянной торговли, чтобы пользователи и инвесторы могли свободно входить в позицию и выходить из нее, а сама актив получил справедливую оценку. Маркет-мейкеры поддерживают торговую активность от имени эмитента, что приносит последнему две очевидные выгоды:
- Более стабильная торговля: мелкие ордера редко вызывают резких колебаний курса
- Избежание подозрений в манипуляции: ценообразование осуществляет независимый сторонний маркет-мейкер, эмитент лишь предоставляет токены в пользование
Во-первых, у эмитента формируется рынок с устойчивой торгуемостью. После листинга каждый день происходит новое ценообразование: пользователи приобретают токены для использования продукта, а инвесторы покупают и продают их исходя из перспектив проекта. Только при свободном входе и выходе участников цена токена будет справедливой. Для токенов с недостаточной ликвидностью даже мелкая сделка способна вызвать значительные скачки курса. Такая высокая волатильность усиливает неопределенность, и вне зависимости от фундаментального состояния проекта наносит ущерб его репутации.
Во-вторых, исключаются подозрения в контроле над ценой. Если эмитент напрямую торгует своими токенами, возникает закономерное подозрение в управлении рынком («памп» и «дамп»). Поэтому соответствующие операции передаются независимым маркет-мейкерам, а эмитент лишь ссудит токены. В легальном агентском договоре обычно прописывается запрет на манипуляцию ценой.
Если говорить просто, инвесторы получают возможность торговать по потребности с меньшими издержками, а эмитенты токенов создают условия для их плавного обращения. Заработок маркет-мейкеров на спреде buy/sell по своей сути представляет собой сервисную плату, которую трейдеры выплачивают за мгновенное исполнение. По мере того как отраслевая конкуренция сжимает эту прибыль, дивиденды от ликвидности в конечном итоге распределятся среди всех участников рынка.
Отличия крипто-маркет-мейкеров от участников традиционного финансового рынка
Бизнес-суть крипто-маркет-мейкеров не отличается от классических организаторов торгов, различия кроются в рыночной среде и применимых правилах регулирования. Участники фондового рынка подписывают официальные договоры с биржами и работают в рамках зрелой регуляторной базы. Напротив, в крипторынке до сих пор отсутствует система правил, регламентирующая агентские соглашения между маркет-мейкерами, централизованными биржами и эмитентами токенов.
Субъекты допуска: лицензированные организации и структуры без требования договоров
В традиционных финансах мейкинг четко определен законодательством. Финансовые учреждения проходят проверку, заключают официальные контракты с биржами и осуществляют непрерывное ценообразование по согласованным условиям, получая за это скидку на комиссионные. Биржи публикуют информацию о том, какая организация отвечает за мейкинг конкретного актива. Многолетняя практика формирования права и судебных прецедентов четко определяет границы законной деятельности маркет-мейкеров.
Крипторынок кардинально отличается. Маркет-мейкеры выполняют аналогичные функции, но практически отсутствуют институциональные нормы, регулирующие процесс заключения официальных контрактов с централизованными биржами, распределение обязанностей сторон и форму вознаграждения. Здесь выделяют два фундаментальных отличия: первое — отсутствие правил договора. Нет стандартизированных определений законного мейкинга, перечня организаций, имеющих право принимать поручения от бирж, а также установленных обязательств и доходов. второе — специфические для крипторынка структурные риски. Практика самостоятельного мейкинга со стороны самих централизованных бирж и заключение закрытых агентских соглашений между маркет-мейкерами и эмитентами повсеместна. Регуляторы на данном этапе фокусируются на устранении открытых угроз, а не на построении целостной системы, такой как запрет на внутреннюю деятельность бирж или обязательное раскрытие неподцензурных контрактов.
Рынок Южной Кореи сталкивается с той же проблемой: хотя законодательно строго запрещено централизованным биржам заниматься собственным мейкингом, единых стандартов и официальных процедур для оценки законности сделок пока не существует.
Здесь важно развеять заблуждение: регуляторный пробел касается исключительно официальных агентских контрактов с биржами или брокерами, для осуществления которых требуется лицензия. Самостоятельная торговля собственными средствами путем размещения заявок является законной деятельностью независимо от наличия лицензии. Аналогичный подход закреплен в регламенте MiCA ЕС: проведение мейкинга на бирже за собственный счет не требует лицензии, она необходима только при предоставлении услуг клиентам.
Контрагенты при заключении договоров: биржи, централизованные биржи и эмитенты токенов
Наиболее очевидное отличие крипто-мейкинга от классического заключается в повсеместном распространении агентских контрактов с эмитентами токенов. Среди них выделяет режим «торговли за собственный счет без формального договора»: маркет-мейкер не заключает соглашений ни с кем, не получает комиссионных и торгует исключительно своим капиталом по внутренней стратегии, генерируя ликвидность как побочный эффект. Это соответствует упомянутому ранее широкому пониманию поставки ликвидности — законная деятельность без лицензионных требований. Модель аренды токенов функционирует аналогично: если маркет-мейкер самостоятельно принимает решения по сделкам и несет ценовые риски, а эмитент не вмешивается напрямую в процесс, такая схема по сути идентична самостоятельной торговле.
Основные риски сосредоточены в специфике агентских контрактов с эмитентами, где ключевым KPI становится объем торгов. По словам участников индустрии, такие соглашения принципиально отличаются от биржевых портфолей по источникам финансирования и бремя несения рисков. Их условия крайне разнообразны: от установки спреда до торговых стратегий в периоды листинга и разблокировки токенов. Однако контракты, где главной метрикой является искусственное наращивание объемов, провоцируют wash-trading и фиктивные сделки; сокрытие условий от публичного доступа остается одной из главных проблем отрасли.
Торговые площадки: консолидированный и фрагментированный рынки
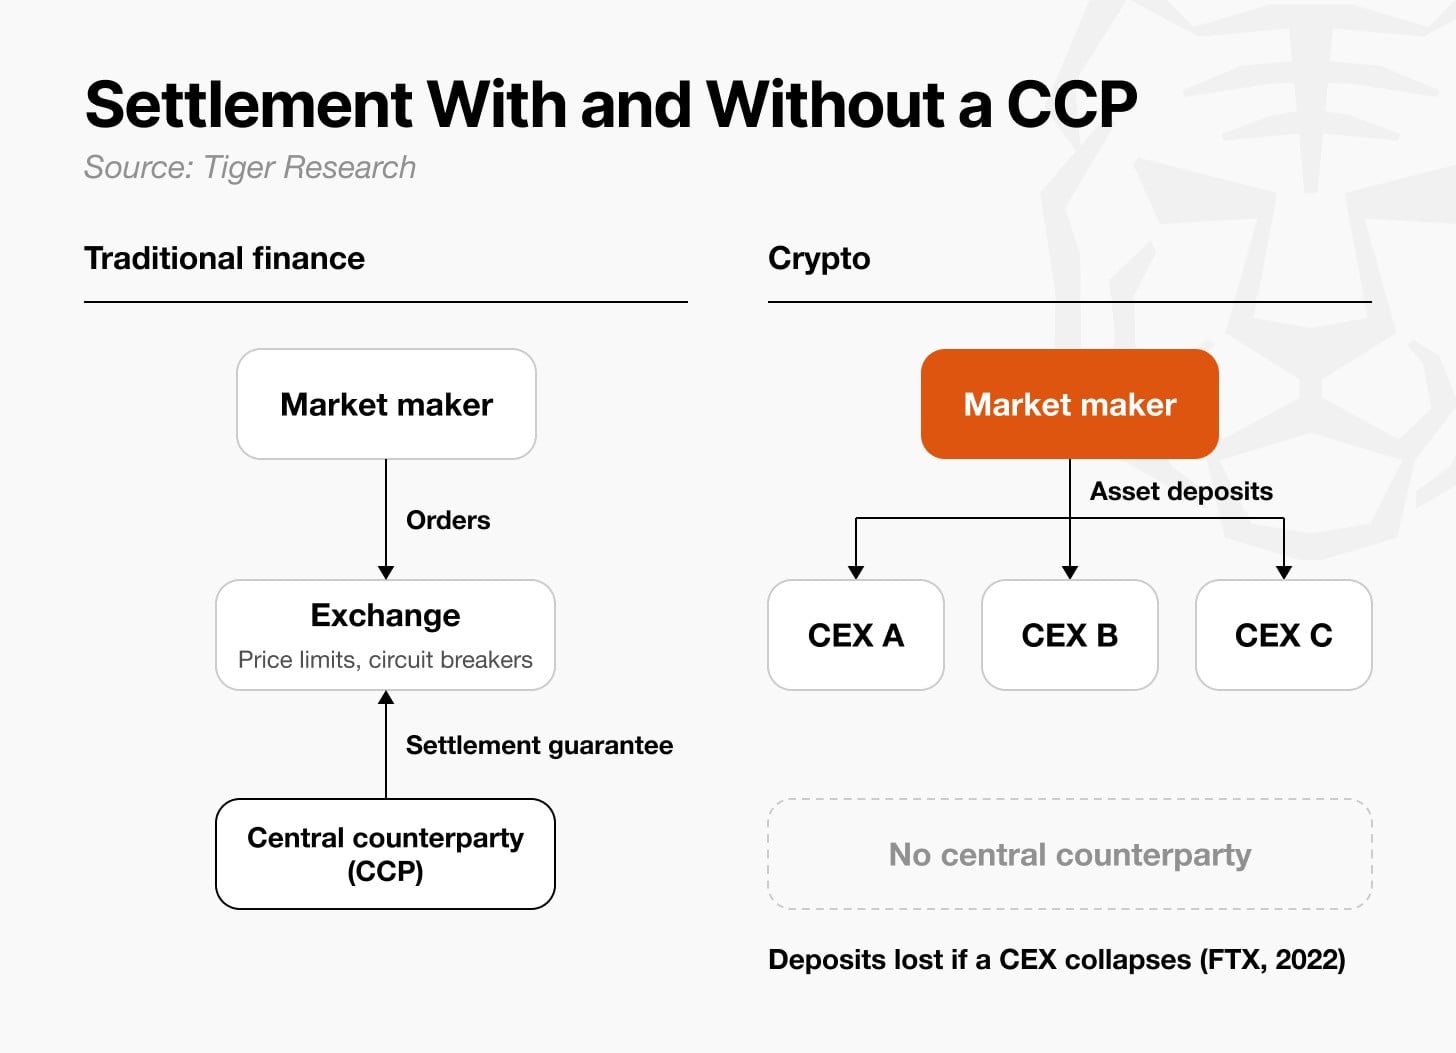
Сравнение расчетных механизмов с центральным контрагентом и без него
Акции торгуются на единой бирже в установленные часы, а сами биржи и клиринговые центры контролируют аномалии и минимизируют расчетные риски. Крипторынок раздроблен на множество глобальных централизованных платформ, работающих круглосуточно без выходных. Отсутствие аналогичной защитной инфраструктуры создает для маркет-мейкеров серьезные угрозы.
Во-первых, работа крипто рынка 7×24 часа на множествах платформах приводит к возникновению межбиржевых разрывов. Маркет-мейкеры распределяют активы между площадками для арбитражного выравнивания; однако любые сбои с приостановкой депозитов и выводов мгновенно парализуют эту систему. Во-вторых, ограниченность инструментов хеджирования. Из-за отсутствия механизмов вроде ограничений суточных колебаний и популярности высокоплечих фьючерсных контрактов участники вынуждены использовать futures позиции для защиты spot позиций. Типичный пример — каскадные ликвидации на сумму около 19 млрд долларов за один день в октябре 2025 года: при срабатывании биржевого механизма принудительного снижения позиций (Auto-deleveraging) даже легальные hedging позиции маркет-мейкеров ликвидируются. Потеряв защиту, участники срывают котировки, что усугубляет рыночную нестабильность.
Фундаментальной проблемой остается отсутствие системы расчета через центрального контрагента (CCP). В традиционной финансовой системе сделки и расчеты имеют государственное или банковское гарантирование; крипто-маркет-мейкеры должны хранить средства непосредственно на биржах. При банкротстве платформы, как это произошло с FTX в 2022 году, активы участников теряются полностью, и вернуть их крайне сложно.
Пять критических недостатков индустрии маркет-мейкинга на сегодняшний день
Механизмы мейкинга обеспечивают бесперебойность торгов. Однако без контроля массовое распространение псевдо-мейкинга серьезно дестабилизирует рынок. Необходимо точно выявлять структурные проблемы крипторынка и искать рабочие решения. Ниже приведены пять слабых мест; они указывают не на изъяны самой деятельности маркет-мейкеров, а на отсутствие четких стандартов и систем мониторинга, позволяющих отличить законную поставку ликвидности от незаконной манипуляции курсом. Индустрия остро нуждается в унифицированных правилах.
Обычные действия по контролю рисков нередко принимают за манипуляцию рынком
Со стороны стандартные операции маркет-мейкеров по управлению рисками воспринимаются как нарушение порядка на рынке и искусственное изменение цен. Участники индустрии выделили четыре категории действий, чаще всего становящихся мишенью ложных обвинений. Даже в юрисдикциях с развитым регулированием подобные недоразумения неизбежны, если заранее не определены границы допустимого поведения.
Яркий пример — южнокорейский фондовый рынок. В 2021 году Управление финансового надзора Кореи признало частые корректировки и снятие заявок девятью брокерами нарушением рыночного порядка, наложив штраф в размере 48,7 млрд корейских вона (примерно 35 млн долларов США), что привело к временному остановлению деятельности маркет-мейкеров на рынке. Год спустя, в июле 2022 года, Комиссия по ценным бумагам и фьючерсам Кореи пересмотрела решение: частые изменения и снятие заявок являются необходимыми процедурами исполнения обязательств и управления рисками. Процент таких операций данных организаций (95,68%–99,55%) сопоставим с показателями Нью-Йоркской фондовой биржи (~94,6%). Поскольку до этого не существовало четких критериев оценки, данные действия не нарушали закон. Тем не менее, в ходе расследования рынок на целый год лишился организаторов торгов.
В крипторынке нет однозначных рамок: одни и те же торговые действия обвинители трактуют как манипуляцию, а защита — как обеспечение ликвидности. Даже добросовестные маркет-мейкеры не могут предвидеть, будут ли их транзакции признаны незаконными, из-за чего некоторые игроки вовсе покинули рынок.
Решение заключается в заблаговременном установлении правовых границ. Ключевым критерием должна быть намеренность действий, а не частота снятия заявок, что соответствует американскому регуляторному подходу: запрещаются исключительно экстремальные котировки. Отраслевые участники обычно применяют следующие критерии оценки:
- Действия осуществляются в рамках заранее согласованного договора и внутренних правил контроля рисков
- Операции действительно снижают ценовые риски самого маркет-мейкера
- Размещаются двусторонние заявки без цели одностороннего направления цены
Например, при сильной волатильности продажа активов с немедленной покупкой равного количества фьючерсов со стороны выглядит как агрессивное давление на цену, однако по факту это хеджирование совокупной позиции — стандартная практика управления рисками. И наоборот, распространение негативных новостей в сочетании с крупным спотовым продаванием без хеджирования не имеет отношения к контролю рисков.
Предварительная публикация этих стандартов регуляторами и биржами позволит добросовестным поставщикам ликвидности спокойно работать, а незаконные схемы легко выявлять. Проблемы отсутствия нормативной базы выходят за рамки простых недопониманий: подозрения падают на честные компании, давая возможность злоумышленникам маскироваться под организаторов торгов.
Компании по накрутке объемов маскируются под маркет-мейкеров
В предыдущем разделе речь шла о ложных обвинениях в адрес легальных участников; обратная ситуация также распространена: многие компании, далекие от настоящего мейкинга, позиционируют себя как маркет-мейкеры. Большинство скандалов на рынке с участием «организаторов торгов» спровоцированы именно такими третьими сторонами.
Яркий пример — компания Gotbit. Согласно данным американской прокуратуры, в период с 2018 по 2024 год Gotbit продавала услуги по накрутке объемов, используя множество аккаунтов для взаимных покупок и созданием искусственной торговой активности. Целью было повышение капитализации токенов проектов и их размещение на топ-биржах. Основатель компании признал вину и был приговорен к 8 месяцам тюрьмы, а фирма оштрафована конфискацией криптоактивов на сумму около 23 млн долларов США.
Некоторые маркет-мейкеры отмечают, что бизнес-модель таких структур основана исключительно на генерации фиктивных объемов без какого-либо ценового риска. В системах оценки, опирающихся исключительно на цифры объемов, их показатели выглядят превосходно.
Следовательно, критерии оценки должны сместиться с «объема торгов» на реальную доступную глубину стакана, поскольку объемы легко фальсифицировать через взаимные сделки. Настоящие маркет-мейкеры рассматривают объем как побочный эффект, концентрируясь на следующих показателях:
- Глубина стакана в диапазоне ±1%–2% от текущей цены
- Насколько сильно меняется цена при исполнении ордера фиксированного размера
- Доля времени, когда двусторонние котировки одновременно присутствуют в работе
Ни какие бы внушительные цифры ни демонстрировал объем, при тонком стакане, когда малейшая сделка сдвигает курс, настоящей ликвидности нет. Главный тест прост: смогут ли внешние трейдеры совершить желаемый объем по справедливой цене. Применяя эти метрики для отбора подрядчиков, биржи и проекты постепенно вытеснят организации, чья единственная цель — манипуляция рынком.
Для организаций, принимающих поручения от бирж или эмитентов и оказывающих услуги мейкинга, можно ввести регистрацию или лицензирование. Установка барьеров на этапе заключения договоров позволит отсеять на стадии входа компании типа Gotbit, зарабатывающие на комиссиях за создание видимости активности. Участников, торгующих исключительно за собственные средства, не нужно включать в перечень регулируемых субъектов. Как отмечалось ранее, логика MiCA ЕС совпадает с этим подходом: проведение мейкинга на бирже за свой капитал лицензий не требует, они нужны только при обслуживании клиентов.
Сокрытие контрагентов по договору и конфликт интересов
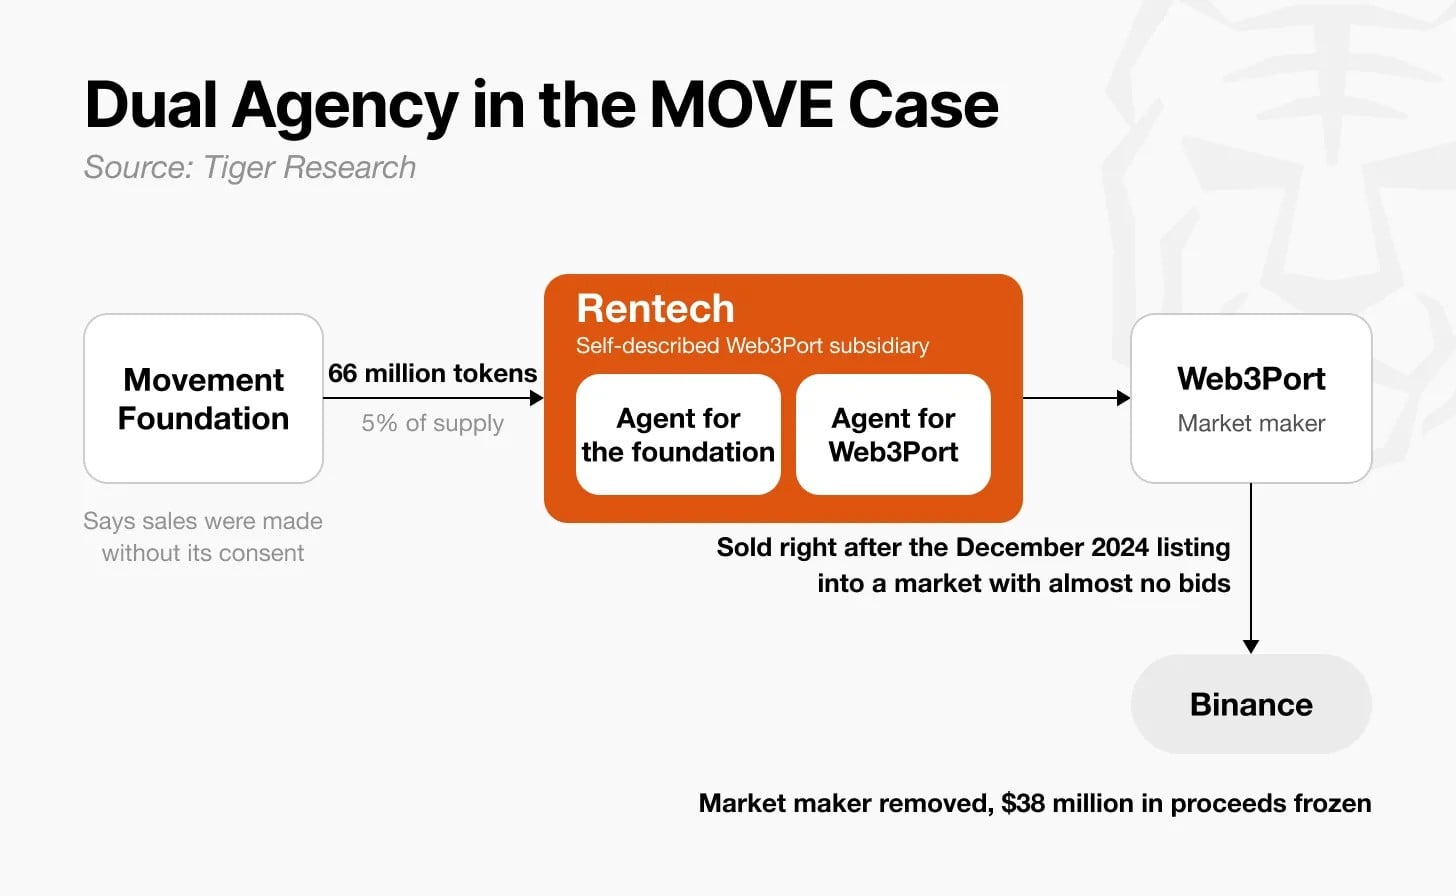
Двойственное представительство в деле MOVE
Даже выбор надежной компании не исключает серьезных рисков при непрозрачности юридических связей в договоре. В крипторынке участники агентских соглашений между эмитентами и маркет-мейкерами часто скрываются от общественности. Когда контрагенты действуют в тени, возникает искаженная структура, при которой одна и та же фирма выполняет роли представителя обеих сторон сделки.
Дело MOVE ярко иллюстрирует проблему. Movement Foundation передала посреднику Rentech (который позиционирует себя как дочерняя компания Web3Port) 66 млн токенов (5% от общего эмиссии) для обеспечения ликвидности. Позже вскрылись детали: в одном документе Rentech фигурировала одновременно и как представитель фонда, и как представитель Web3Port, фактически представляя интересы противоположных сторон в рамках одной сделки.
Когда токены были размещены на биржах в декабре 2024 года при почти полном отсутствии спроса, они были сразу проданы на открытом рынке. Binance удалила данного маркет-мейкера и заблокировала связанные доходы на сумму $38 млн, Coinbase вслед за ним приостановила торговлю MOVE. Фонд заявил, что данная продажа не санкционировалась им. Данное соглашение официально именовалось протоколом обеспечения ликвидности, но фактически не предусматривало двусторонних котировок, представляя собой одностороннее выброс токенов эмитента на рынок.
Таким образом, основу легального мейкинга составляют справедливые условия договора и прозрачность взаимоотношений сторон. По своей сути, нормативные соглашения диктуют два ключевых принципа: маркет-мейкер самостоятельно несет реальные ценовые риски, а эмитент токенов не вмешивается в динамику курса.
При модели аренды токенов маркет-мейкер комбинирует полученные активы с собственным капиталом для размещения двусторонних заявок. По завершении срока договора возвращается ровно такое же количество токенов; никаких директив по целенаправленному влиянию на цену в процессе не поступает. Правильно составленный контракт обязан содержать следующие положения:
- Запрет на взаимные сделки (wash trading)
- Запрет на одностороннее направление цены
- Максимально допустимый спред
- Минимальный объем заявок
То же самое относится к моделям с опционами: пока маркет-мейкер самостоятельно управляет ежедневными котировками, а эмитент регламентирует лишь базовые условия опционов, не трогая отдельные сделки, принцип соблюдается.
Второе требование — открытость документов. Как минимум биржи и регуляторы должны иметь возможность проверять, какая организация осуществляет мейкинг, объемы токенов, условия контракта, а также участие посредников в интересах обеих сторон. С марта 2026 года Binance обязала проекты предоставлять подобную информацию. Более того, подобно тому, как фондовые биржи раскрывают имена организаторов торгов акциями, инвесторы вправе знать, какой конкретный маркет-мейкер работает с их токеном.
Единая корпоративная структура у биржи и маркет-мейкера
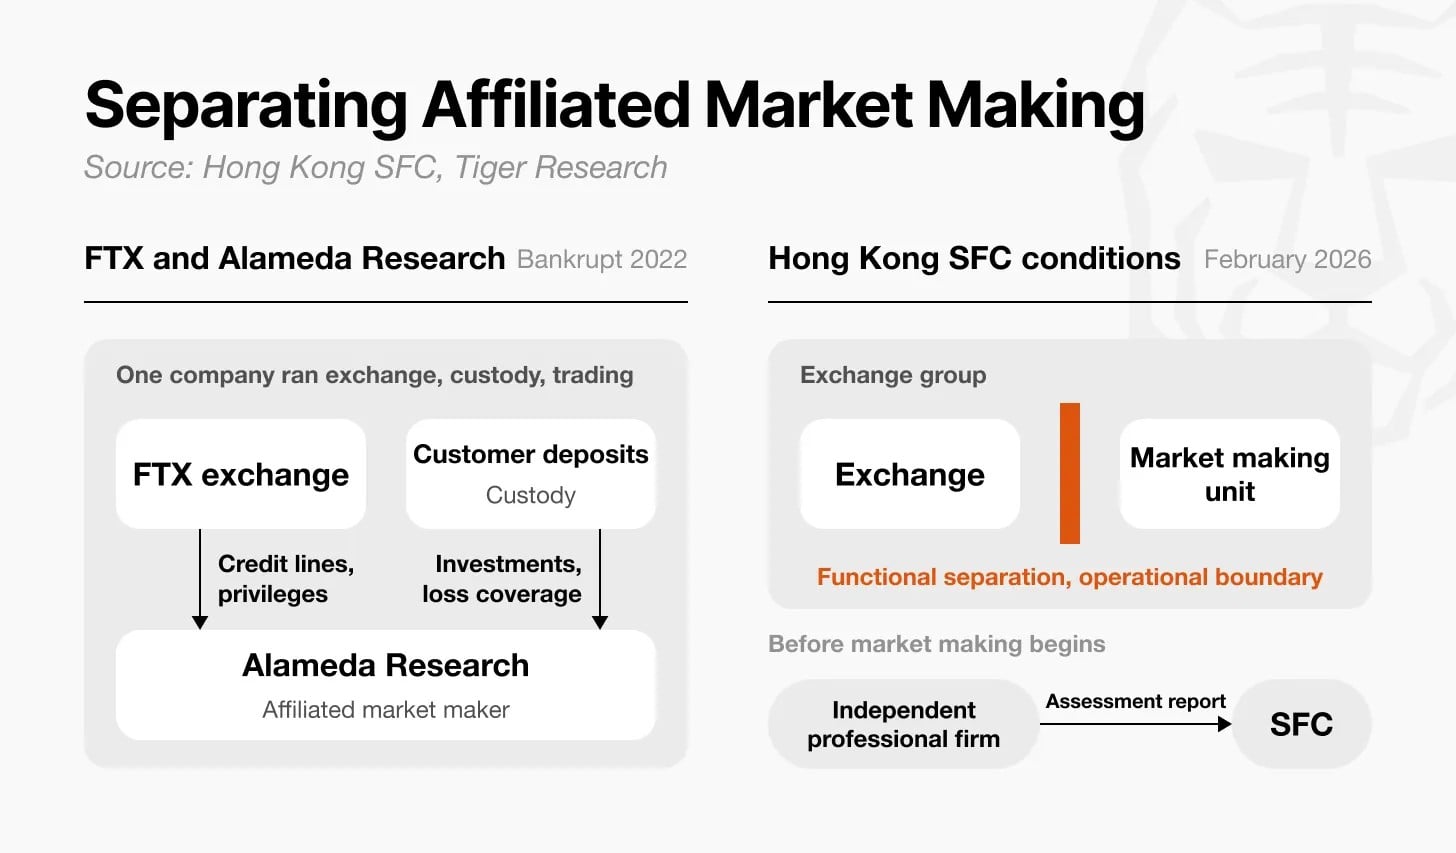
Изоляция связанных операций мейкинга
Если маркет-мейкер является аффилированной структурой централизованной биржи, риски конфликта интересов резко возрастают. Компания, объединяющая операционную деятельность площадки, услуги custody и собственные торговые операции, позволяет связанным подразделениям получать преимущества, недоступные обычным пользователям.
Классический случай — коллапс FTX и Alameda Research. Alameda выступала главным организатором торгов на платформе, имея доступ к кредитным линиям и привилегиям, закрытым для остальных клиентов. Расследование регуляторов США установило, что средства пользователей FTX перенаправлялись в Alameda для инвестиций и покрытия убытков. Обе организации обанкротились в 2022 году.
Проблема кроется не в самом статусе маркет-мейкера, а в отсутствии надзора за предоставленными кредитными лимитами и оперативным пространством, что привело к хищению средств клиентов. Решением выступает не тотальный запрет на связанные операции, а строгая сегрегация бизнеса и непрерывный мониторинг. В отчете Международной организации комиссий по ценным бумагам (IOSCO) за 2023 год такие конфликты интересов выделены в приоритетные риски; Гонконг оперативно внедрил соответствующие нормы регулирования. В феврале 2026 года Комиссия по ценным бумагам Гонконга (SFC) разрешила аффилированным структурам бирж заниматься мейкингом, установив три жестких условия:
- Функциональная изоляция подразделения мейкинга от основных функций биржи
- Четкое разграничение операционных границ между ними
- Представление регулятору перед началом деятельности аудиторского заключения независимой профильной организации
Данная модель устанавливает рамки и гарантирует постоянный контроль, предотвращая предоставление льготного доступа и разглашение инсайдерской информации. Будущим централизованным биржам Южной Кореи, планирующим запуск мейкинга через дочерние компании, следует с первых дней применять этот же принцип.
Отсутствие обязательных требований в кризис ведет к массовому снятию заявок

Обязательства по ценообразованию и система стимулирования
Первые четыре пункта отражают недостатки в обычное время, последний — проблема, проявляющаяся исключительно при стремительном падении курса. Подавляющее большинство крипто-мейкеров не обязаны поддерживать активность в условиях медвежьего тренда. Увеличивающиеся убытки заставляют их рационально снимать заявки; стакан заявок опустевает, и рынок ускоряет обвал. Коллапс 10 октября 2025 года, когда многие цифровые активы обрушились на 40%–70% за один день, служит ярким доказательством: участники индустрии сходятся во мнении, что скоординированное снятие заявок организаторами торгов стало ключевым катализатором потери контроля над ситуацией.
Для предотвращения массового ухода из рынка в моменты паники необходимо параллельно устанавливать четкие обязательства по исполнению ролей и стимулирующие механизмы. Организации, связанные юридически обязывающими контрактами, ведут себя иначе в кризис. Согласно интервью с экспертами, однажды цифровой актив резко упал из-за макроэкономических факторов; его маркет-мейкер лишь расширил спред, но не ушел с рынка, сохранив бесперебойность торгов. Разница крылась именно в контрактных обязательствах и руководствах по управлению рисками.
Традиционный фондовый рынок уже интегрировал эту практику в регуляторную базу. Корейская фондовая биржа (KRX) требует, чтобы маркет-мейкеры поддерживали котировки не менее 80% торгового дня и 90% квартала по каждому активу; премиальные выплаты начисляются лишь при достижении этих норм, нарушение ведет к вычетам баллов. При падении ниже установленного порога контракт расторгается автоматически, а участие в мейкинге блокируется на год.
Параллельно требуется система метрик для оценки соблюдения обязательств. Эксперты оценивают восстановление рынка после шока не по возвращению цен к исходным уровням, а по восстановлению торговой функциональности:
- Сузился ли расширенный спред обратно
- Восстановлены ли объемы снятых ранее заявок
- Уменьшилась ли разница курсов между различными биржами
- Какое время потребовалось для возврата к нормальному состоянию
Использование данных показателей в качестве критериев исполнения договора с привязкой к финансовым стимулированиям даст маркет-мейкерам дополнительный мотив сохранять ставки в период кризисов вместо немедленного сворачивания деятельности.
Переход от постфактум наказаний к регулярному регулированию
Недоверие рынка к организаторам торгов оправдано. Однако анализ предыдущих разделов показывает: корень зла не в самой функции мейкинга, а в том, что любой может назваться маркет-мейкером, поскольку индустрия не определила границы «штатной деятельности».
Текущее законодательство Кореи сохраняет эту неоднозначность. Нам необходимо четко определить место регуляторного пробела: размещение заявок на торги собственными средствами, включая использование ссудных токенов, само по себе абсолютно законно. Как и любая другая операция, если действия квалифицируются как манипуляция ценой, они подлежат наказанию; чистая самостоятельная торговля нарушением не является. Серая зона фокусируется исключительно на услугах по агентским договорам.
Актуальные дефициты юрисдикционного контроля в Корее:
- Отсутствует легальный путь для заключения официальных агентских контрактов с биржами. Действующий «Закон о защите пользователей виртуальных активов» лишь запрещает манипуляцию курсом, не предусмотрев исключения для добросовестного мейкинга. Соглашения между площадками и маркет-мейкерами, содержащие обязательства по ценообразованию, несут риск признания сделок манипулятивными.
- Для агентских маркет-мейкеров отсутствует система регистрации и лицензирования.
- Юридическим лицам крайне затруднено открытие счетов и участие в торгах на биржах с котировками в вонах.
Иными словами, корейская нормативная база не запрещает предоставление ликвидности, а лишена каналов для легального оформления поручений и включения агентского мейкинга в правовое поле. Отсутствие прозрачных регуляторных путей для контрактных организаторов торгов вынуждает контролирующие органы действовать реактивно, применяя санкции постфактум.
Ведущие мировые юрисдикции движутся по единому пути: гармонизация практик недобросовестных сделок с традиционными финансовыми рынками и официальное признание на законодательном уровне добросовестных поставщиков ликвидности.
Евросоюз: MiCA полностью вступила в силу 30 декабря 2024 года, запрещая манипуляции с ценами криптоактивов; проведение мейкинга за собственные средства на биржах лицензий не требует, они обязательны исключительно при работе с клиентами. Крупнейшие игроки вроде Keyrock и Flowdesk получили соответствующие разрешения в июне 2026 года для обслуживания клиентского пула.
Гонконг: регуляторы оценили недостаток ликвидности на площадках; в феврале 2026 года SFC допустила аффилированные структуры к мейкингу при условии строгой сегрегации бизнеса.
Япония: в июле 2026 года одобрено внесение поправок, включающих криптоактивы в «Закон о финансовых инструментах и биржах», с добавлением запрета на использование инсайдерской информации.
Несмотря на различные стартовые векторы развития, общий курс одинаков: жесткое пресечение манипуляций и предоставление легального статуса для добросовестных маркет-мейкеров в рамках правового поля. Корейскому рынку также необходимо достичь этого баланса; категорическое отрицание роли маркет-мейкеров или их безоговорочное восхваление недопустимы. Реформы регулирования, направленные на устранение выявленных структурных дефектов, сводятся к следующему:
- Легисляционное разграничение легитимной деятельности и нарушений. Внедрение общепринятых отраслевых критериев: несет ли маркет-мейкер собственные ценовые риски, избегает ли одностороннего управления курсом, обеспечивает ли нормальное исполнение внешних ордеров. Заранее утвержденные нормы предотвратят ошибочные квалификации обычных мер контроля рисков как манипуляций.
- Определение квалификационных требований для агентских мейкеров. Лицензии и регистрация обязательны исключительно для компаний, принимающих поручения от бирж или эмитентов с возложением обязательств по исполнению. Собственные алгоритмические поставщики ликвидности остаются вне зон обязательного лицензирования. Барьеры на этапе подписания контрактов автоматически отсеют фирмы по накрутке объемов.
- Прозрачность договоров. Как минимум биржи и надзорные органы должны обладать правом проверки юридических лиц, осуществляющих мейкинг, объемов токенов, условий соглашений; инвесторы также получат доступ к информации о контрагентах конкретных активов.
- Контроль конфликтов интересов. Проведение мейкинга внутри холдингов бирж требует структурной изоляции и прохождения внешнего аудита, следуя гонконгской модели.
- Привязка обязательств к финансовым стимулам. Опираясь на опыт KRX: закрепление обязанности поддержания ставок и сопутствующих премиальных программ, чтобы организаторы торгов имели экономическую заинтересованность оставаться в игре при рыночных потрясениях.
Текущий момент оптимально подходит для построения этой нормативной базы. Проект «Основного закона о цифровых активах», внесенный на рассмотрение в июне 2025 года, уже содержит прямое положение: услуги маркет-мейкинга по поручению бирж не подпадают под определение манипуляции ценой. В сентябре 2026 года руководство Корейской комиссии по финансовым услугам (FSC) официально заявило о необходимости оценить целесообразность создания специального регуляторного режима для организаторов торгов. На заседании парламентской ревизионной комиссии в октябре председатель комиссии подтвердил, что черновик законопроекта готов и находится на финальной стадии консультаций, а правительственная цель — завершить законотворческий процесс до конца текущего года.
Дальнейший основной дискуссионный пункт сместился с вопроса «разрешать ли мейкинг вообще» на вопрос «по каким критериям разрешать». Однако в текущей публичной редакции законопроекта фокус сделан исключительно на биржевых поручениях, копируя модель фондовых рынков. Большинство описанных в статье проблем проистекает именно из агентских контрактов с эмитентами токенов. Если законодательство не урегулирует эту сторону, крупнейшее слепое пятно нормативного контроля сохранится.
Открытие доступа для корпоративных игроков неразрывно связано с данным закономотворчеством. В феврале 2025 года КФУ анонсировала пилотный проект по допуску примерно 3500 публичных компаний и профессиональных инвесторов к обращению криптоактивов. Положения еще не утверждены, планируется их синхронизированное представление совместно с основным законом о цифровых активах.
Если на этапе формирования правил привлечения институционального капитала игнорировать интеграцию маркет-мейкеров в систему контроля, то после начала корпоративного входа сегмент обеспечения ликвидности останется вне правового поля. Чтобы успешно аккумулировать институциональный потенциал, крипторынок Кореи должен прежде всего пересмотреть сложившиеся стереотипы относительно организаторов торгов. Одного лишь постфактум пресечения нарушений недостаточно: оно не способно сохранить добросовестных участников рынка и одновременно отсеять подставные структуры. «Основной закон о цифровых активах» предоставляет уникальную историческую возможность трансформировать статус маркет-мейкеров из объектов для устранения в полноценные субъекты постоянного регуляторного надзора.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @tiger_research