Выкуп и сжигание — лишь пустые обещания? Непреодолимый разрыв в правах между токенами и акциями
Автор: Prathik Desai
Перевод: Saoirse, Foresight News
При владении акциями компании вы получаете право на остаточные требования: после того как компания рассчитается со всеми остальными кредиторами, все оставшиеся активы переходят к акционерам. Очередность выплат распределяется следующим образом: зарплата сотрудников, держатели облигаций и кредиторы, обычные кредиторы, налоговые платежи, привилегированные акции, и лишь в последнюю очередь — обыкновенные акции.
Это право на остатки сопровождается особыми правами: вы имеете право голосовать за менеджмент компании, получать долю от выплачиваемых дивидендов, а в случае продажи или ликвидации компании — участвовать в распределении оставшихся активов.
Долгое время крупные криптопротоколы рисовали перед держателями токенов схожую картину – по крайней мере, в своих маркетинговых материалах. Владение токеном позволяло участвовать в управлении сетью и делить будущие доходы и дивиденды от роста проекта. Однако изначально это был односторонний договор. Криптоиндустрия долгое время сознательно игнорировала этот факт из-за отсутствия острого конфликта интересов. Сегодня ситуация меняется.
Ранее правовой пробел позволял криптопротоколам поддерживать эту риторику для успокоения держателей токенов, однако продвигаемый законопроект CLARITY Act закроет эту серую зону. В то время как некоторые протоколы одновременно выпускают акции и продают токены широкой публике, сосуществование двух категорий держателей еще больше подчеркивает огромный разрыв в правах между акционерами и держателями токенов.
Что на самом деле означает право собственности
Стойкость акций как финансового инструмента обусловлена не только доходностью инвестиций. Зачастую облигации приносят более высокую прибыль при меньшей волатильности. Уникальная привлекательность акций кроется в структуре прав: они представляют собой долю корпоративной собственности, защищенную контрактом. После получения прибыли совет директоров может выплатить дивиденды, и акционеры законно получают свою часть; если совет откажется от выплаты, акционеры могут проголосовать за его смену; если большинство акционеров захочет продать компанию, у них есть легальные механизмы для этого. Все эти права опираются не только на добрую волю руководства.
За прошедшее столетие компании постоянно меняли степень влияния акционеров на операционную деятельность, но их законное право на требование дохода компании оставалось неизменным.
Во время IPO Google в 2004 году была внедрена двухуровневая структура капитала: голоса основателей Ларри Пейджа, Сергея Брина и тогдашнего CEO Эрика Шмидта имели десятикратный вес по сравнению с обычными публичными акционерами, однако экономические права обычных акционеров полностью равнялись правам основателей и инсайдеров. Snap Inc. выпустила акции без права голоса в 2017 году, а Berkshire Hathaway перешла на двухуровневую систему с 1996 года.
Несмотря на то, что приведенные примеры изменили традиционную модель владения акциями, во всех них сохранилась фундаментальная основа: законное право на остаточную стоимость компании, обеспечивающее принудительное исполнение через суд.
Держатели токенов криптопротоколов полностью лишены этого права. Они не имеют права на получение дивидендов и не могут претендовать на часть средств при продаже компании. Вот в чем заключается принципиальная разница между реальным владением активами и условным признанием вашего владения. Во всех правовых системах, регулирующих права собственности, подразумевается наличие у владельца прав, подлежащих судебному исполнению, тогда как держатели токенов остаются ни с чем.
Типичный способ поддержки цены токенов проектом — направление части выручки на обратный выкуп и последующее сжигание на вторичном рынке. Худший аспект заключается в том, что такие условия не закреплены юридически обязательным контрактом. Протокол может изменять, приостанавливать или полностью отменять политику выкупа и сжигания без одобрения совета директоров. Держатели токенов, чьи интересы пострадали, не имеют правовых оснований для обращения в суд.
Почему об этом заговорили именно сейчас, хотя разрыв в правах существует давно? На ранних этапах развития криптоиндустрии этот вопрос не стоял остро: отсутствовали владельцы акций в качестве ориентира, и единственным активом на рынке были токены. Пользователи сообщества, команда основателей и сами проекты владели токенами, поэтому интересы всех сторон изначально совпадали.
Однако сегодня этот баланс нарушается.
Зрелые криптопротоколы постепенно переходят к коммерческой эксплуатации, где выручка, продукт и масштаб аудитории становятся ключевыми метриками. Им рано или поздно потребуется массовая финансовая поддержка для расширения, и самый проверенный способ привлечения крупного капитала остается прежним — выход на традиционные фондовые рынки, подобно IPO Google и Snap или привлечению частного капитала перед выходами Tesla и SpaceX.
1 июля Venice AI завершила раунд финансирования серии A на 65 миллионов долларов при участии Dragonfly и Coinbase Ventures, оценивая компанию в 1 миллиард долларов. Инвесторы получили 8,98% доли в капитале плюс бонусные токены. Такая архитектура финансирования кардинально изменила структуру владения и обнажила структурный дефект, который криптоиндустрия намеренно игнорировала последние десять лет.
До финансирования у Venice существовала лишь одна категория держателей прав; после него она разделилась на две группы: первая — инвесторы с долей в капитале, имеющие официальные юридические контракты, места в совете директоров, право на информацию и антиразбавительную защиту, законно претендующие на доход, соответствующий 8,98% активов компании; вторая — держатели нативного токена VVV, полностью зависящие от добровольной программы сжигания компании, которую проект может отменить в любой момент.
Данный раунд установил рыночную оценку для акций Venice. В будущем рост стоимости компании позволит инвесторам с долей напрямую пользоваться преимуществами благодаря юридическим контрактам; держатели токенов не смогут автоматически делиться плодами роста, и их доход будет полностью зависеть от того, продолжит ли руководство Venice реализовывать обратный выкуп и сжигание. Иными словами, контроль над распределением будущей выручки принадлежит руководству — оно может справедливо относиться к обеим группам владельцев или просто отказаться от покупки токенов.
Venice — далеко не исключение. Aave направляет 100% дохода протокола на обратный выкуп токенов AAVE; Hyperliquid создал одну из крупнейших программ выкупа в криптоиндустрии, направив на выкуп токенов HYPE более 1,2 млрд долларов доходов протокола, ежегодно распределяя 97% комиссий, что соответствует годовой норме обратного выкупа от рыночной капитализации примерно на уровне 5–6%. Хотя эти проекты еще не проводили акционерное финансирование по модели Venice, они сталкиваются с одной фундаментальной проблемой: политика выкупа полностью зависит от усмотрения команды, и ничто не помешает команде Hyperliquid использовать средства поддержки в иных целях.
Один реальный случай достаточно ясно демонстрирует исход: в мае 2026 года Sol Strategies приобрела Houdini Swap за 18 миллионов долларов. Все средства от сделки пошли основателям и держателям акций; держатели нативного токена LOCK платформы Houdini Swap не получили ничего, а цена токена обрушилась до нуля.
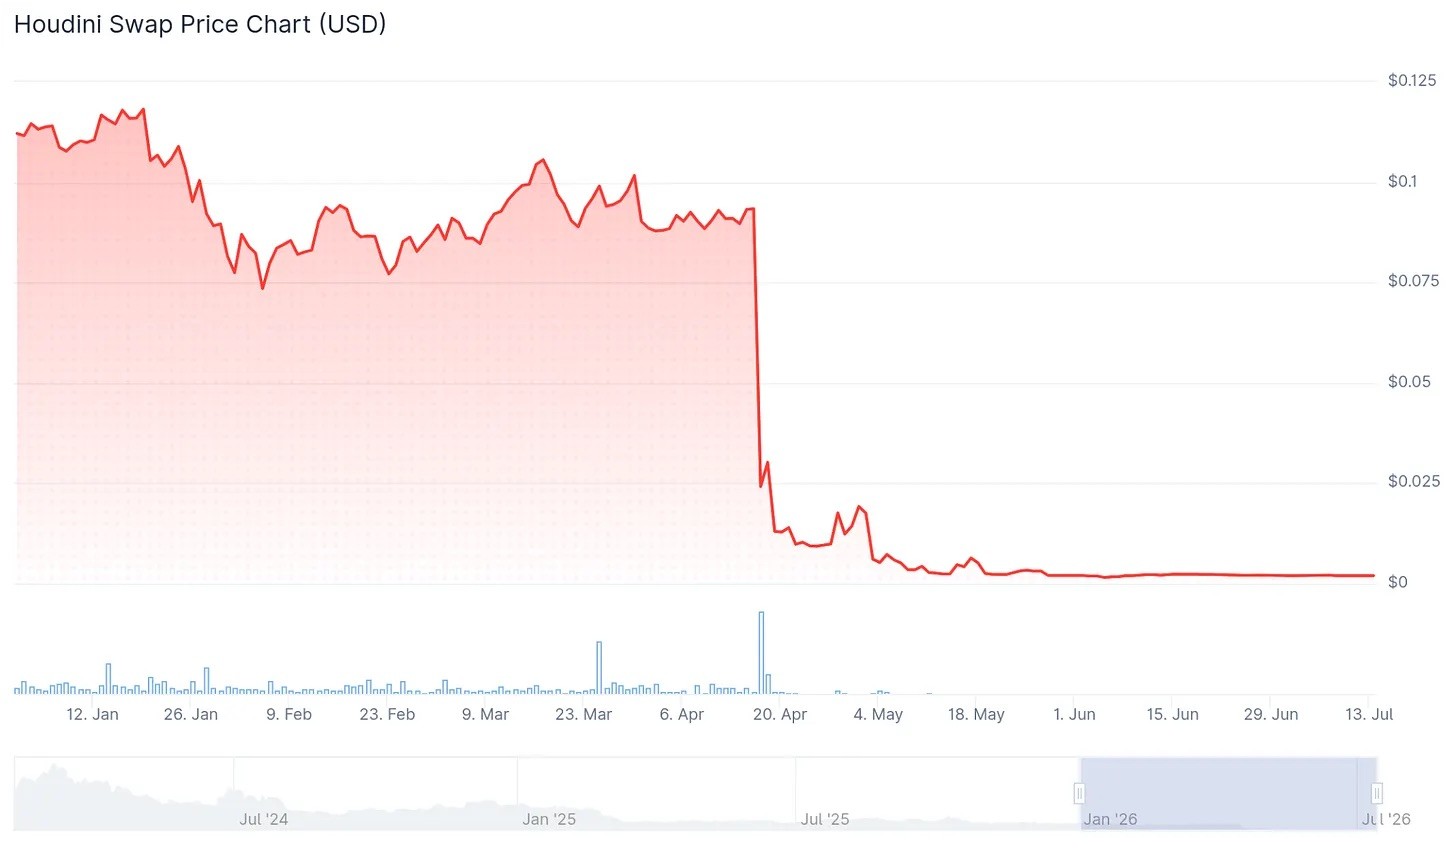
Источник: @coingecko
Приведенный случай подтверждает: механизмы, призванные защитить интересы держателей токенов, в конечном итоге контролируются самим протоколом. Все ожидания инвесторов относительно доходов от владения токенами полностью зависят от того, передумает ли руководство проекта. Причина кроется в следующем: покупатель не несет никаких юридических обязательств по компенсации держателей токенов.
Правовая ловушка
Законопроект CLARITY Act прошел голосование в Палате представителей США в июле 2025 года и, по состоянию на июль 2026 года, все еще находится на рассмотрении в Сенате. Его принятие только обострит вышеописанные противоречия. Закон предусматривает разделение всех криптоактивов на две регуляторные категории:
- Цифровые товары: поднадзорны CFTC (как сырьевые товары, такие как нефть, пшеница, золото);
- Инвестиционные контрактные активы (ценные бумаги): поднадзорны SEC (как акции и облигации).
Подавляющее большинство протоколов хотят, чтобы их токены классифицировались как цифровые товары, что обеспечит свободную торговлю на публичных биржах; попадание в категорию ценных бумаг резко сократит ликвидность токенов, а расходы на соответствие нормам подавят большую часть проектов.
Именно ограничения, связанные с этими двумя регуляторными треками, являются сутью ключевого противоречия.
Закон прямо запрещает: цифровым товарным токенам можно предоставлять права управления и стейкинг-вознаграждения, а их ценность может расти вместе с использованием протокола. Однако эмитентам строго запрещено давать держателям токенов законные права на требование доли в выручке, прибыли, активах или долгах компании. Проще говоря: токены могут фиксировать ценность, создаваемую использованием сети, но не должны участвовать в росте корпоративной стоимости компании, управляющей этой сетью.
Протоколы по-прежнему могут создавать токены, привязанные к объему торгов, но не могут опираться на операционную прибыль компании в качестве основы для роста стоимости токена. Обратный выкуп и сжигание оказываются в точно такой серой зоне регулирования. До сих пор SEC не сделала окончательного вывода, однако регуляторы не обязаны трактовать правила в пользу держателей токенов.
В период правового вакуума проекты действовали в условиях неопределенности, заявляя, что их токены похожи на неформальные акции, и используя размытость правил для привлечения инвесторов. Даже сейчас, когда CLARITY Act еще не вступил в силу и нет прямых запретов на такую рекламу, после принятия закона проекты больше не смогут одновременно относить свои токены к товарам и обещать держателям права собственности на бизнес.
Многие протоколы уже пытаются найти баланс на грани соблюдения требований. 27 июня Aave запустила Aavenomics 3.0, заменив ручное управление выкупом комитетом на автоматизированный, не подверженный вмешательства человека ончейн-механизм, в рамках которого весь доход протокола и стабильной монеты с избыточным залогом GHO пойдет на покупку токенов AAVE на вторичном рынке.
Основатель Aave Стани Кулечов заявил, что эта система автоматизирована и не подлежит изменению. Это, пожалуй, предельная попытка DeFi-проекта дать сообществу юридически обязывающие гарантии.
Но Aavenomics 3.0 в конечном итоге остается просто кодом, а заменяющий его юридический контракт с обязательной силой по-прежнему отсутствует. Совет по управлению Aave все еще может инициировать голосование за отключение механизма выкупа. Пострадавшие держатели токенов не имеют возможности подать иск о нарушении условий. Максимально такую ситуацию можно расценивать лишь как политику, соблюдению которой большинство держателей готовы доверять правление. Любые протоколы, пытающиеся обойти регистрацию ценных бумаг и создать собственные механизмы фиксации ценности, в будущем столкнутся с ограничениями, введенными CLARITY Act.
Тем временем Aave скоро столкнется с той же проблемой, что и Venice. В конце июня появились сообщения, что материнская компания Kraken Payward ведет переговоры о покупке 15% доли в группе Aave на общую сумму оценки в 385 миллионов долларов. Стани Кулечов подверг сомнению оценку суммы сделки, но не опроверг факт переговоров. Если сделка состоится, Aave станет вторым крупным протоколом, добавившим формальные акции поверх обращающихся токенов.
Смогут ли криптопроекты обосновать архитектуру двойного владения «акции + токены»?
Распространенным оправданием в отрасли является утверждение о наличии у токенов реальной функциональной полезности. Например, токен DIEM от Venice предоставляет возможность обменивать его на ежедневный объем AI-вычислений на сумму 1 доллар, относясь к прикладным токенам; аналогичная логика применяется к комиссиям биржевых токенов. Однако функциональные токены обладают врожденным недостатком: их ценность жестко привязана к сценарию использования, что затрудняет долгосрочное сложное наращивание стоимости. Это похоже на фишки казино, которые используются только для внутренних ставок и обмениваются на наличные по завершении; даже если кто-то хранит фишки годами, вне казино они теряют свойства актива для накопления. То же самое относится и к DIEM, обмениваемому на эквивалентные вычисления. Краткосрочный дисбаланс спроса и предложения может временно поднять цену, но не способен обеспечить устойчивый долгосрочный рост.
Если основной рекламный посыл проекта при выпуске токенов звучит как «протокол будет использовать прибыль для роста стоимости токена», по своей сути этот токен становится фиктивной акцией, и ему крайне сложно избежать квалификационных критериев ценных бумаг по законодательству CLARITY Act.
Протоколам перед собой видны лишь два четких пути. Первый: признать статус токенов цифровыми товарами и прекратить утверждения о возможности деления операционной прибыли компании. Второй: если требуется предоставить держа токенов реальную экономическую выгоду, необходимо зарегистрировать их как ценные бумаги и покрыть соответствующие расходы на комплаенс.
В течение последнего десятилетия нарратив «токен равен активу» держался потому, что никто не хотел вдаваться в детали положений. Пока все участники рынка молча принимали эти правила, игра могла продолжаться. Но стоило внешним акционерным инвесторам войти в игру с официальными соглашениями о капитальных вложениях, как старый нарратив начнет рушиться. Автоматический механизм выкупа Aave, возможно, стал лучшим способом успокоить держателей токенов, однако срок действия этой гарантии истекает ровно в день, когда совет управления проголосует за изменение правил. А этот день отделяет от крупных топовых проектов лишь один термин-шит.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News