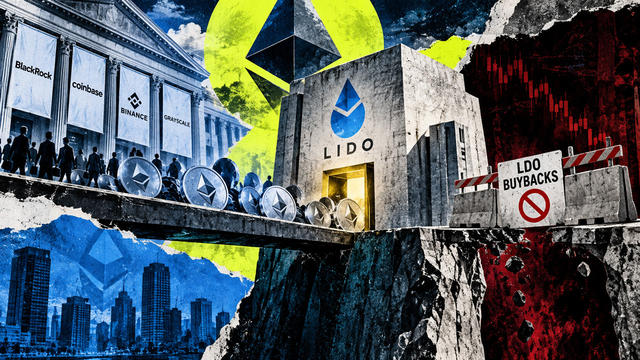
Запущенный на фоне падения на 96% обратный выкуп LDO на $22 млн проходит без внимания рынка
Автор: basedpotato
Перевод: TechFlow
Обзор TechFlow: КРИПТО-KOL basedpotato в своей статье отмечает, что LDO упал на 96% от максимума, но стейкинг-доход Lido при этом не снизился. Годовой доход протокола составляет около 40 млн долларов США, при этом рыночная капитализация всего 275 млн долларов, что вернуло мультипликатор стоимости в разумные пределы. Что еще важнее, DAO только что приняла предложение о выкупе LDO за 10 000 stETH (примерно 22 млн долларов США), что составляет 8% от циркулирующего предложения, и рынок практически не отреагировал.
Lido сам выкупает себя из «смерти», но никто этого не замечает.
Я понимаю: ETH демонстрирует слабый тренд, последние два квартала шли один за другим инциденты с безопасностью, а экосистема EVM DeFi почти не предлагает новых инноваций. За исключением нескольких проектов, стабильно выдающих годовую доходность выше 8% (например, @Neutrl, интегрировавший движок доходности STRC), DeFi практически не придумывает ничего нового для привлечения капитала.
Однако это не означает, что здесь нечего искать. На самом деле, многие самые успешные игроки прошлого цикла, играющие с использованием сложных процентов, заработали наибольшую сумму по строке PnL именно там, куда другие не хотели смотреть.
В этом цикле нет таких раздутых казначейств, чтобы париться на арбитраже, DAO, похоже, тоже устарели. Но есть несколько проектов, которые не просто говорят о токене управления, а осознают свою фидуциарную ответственность перед держателями. Один из них — LDO.
Логика этой сделки проста, и вот две причины:
Дисбаланс оценки
На протяжении большей части истории LDO я бы без колебаний сказал, что он переоценен. Постоянное давление разблокировок и продаж со стороны инсайдеров в сочетании с излишне агрессивными мультипликаторами оценки (на пике достигавшими 30–35x) подразумевали, что протокол будет расти вечно. Однако реальность такова: доля LDO в сегменте ликвидного стейкинга (LSD) и общая доля LSD в общем объеме стейкинга достигли потолка, следовательно, доходы также вышли на плато.
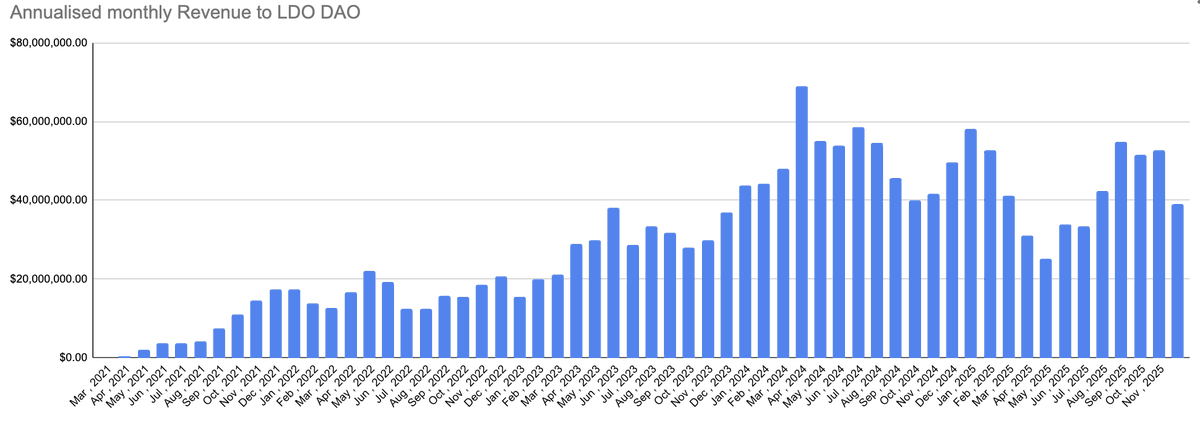
Хорошая новость в том, что LDO упал на 96% от максимума. Оценка наконец вернулась в разумные рамки.
Качество доходов очень высокое, так как пользователи, стейкающие активы, редко покидают платформу. Поэтому на фоне обвала оценки доходы практически не изменились. Кроме того, эти 40 млн долларов годового дохода рассчитываются в ETH: чем выше цена ETH, тем выше доход.
Рыночная капитализация в 275 млн долларов соответствует примерно 7x дохода или, при условии нулевых операционных расходов, доходу к капитализации в 14%. По сравнению с оценками 2024 года, протокол, генерирующий комиссионные постоянно, сейчас стоит крайне дешево.
Кстати, есть и защита от падения. Казначейство в настоящее время содержит 157 млн долларов в ETH и стейблкоинах. Да, сейчас расходы по LDO немного велики, и казначейство сокращается, но мы поговорили с некоторыми участниками сообщества и ожидаем более жесткого контроля затрат в будущем.
Выкуп
Вот то, что действительно делает эту сделку рабочей. Мы знаем, что LDO генерирует неплохой доход, и понимаем, что больше средств будет направляться в казначейство из-за необходимости сокращения затрат, но как именно выигрывает сам токен?
Уже сегодня команда LDO провела предложение в Snapshot, выделив 10 000 stETH для выкупа LDO, и об этом практически не сообщили.
📎 Для чтения: Ссылка на предложение Snapshot
По текущим ценам это 22 млн долларов, что равно 8% от циркулирующего предложения. Это открытый план «количественного смягчения», однако цена токена практически не изменилась.
Для сравнения: @monad публично объявил о выкупе своих токенов на 30 млн долларов в конце января, в результате чего за последние три месяца он стал одним из лучших альткоинов по доходности.
Средний дневной объем торгов LDO на Binance составляет около 3 млн долларов. Если предположить период выкупа в 6 месяцев, это даст 122 000 долларов в день, что примерно равно 4% от ежедневного объема. Учитывая потенциальный рост цены ETH (ведь база доходов состоит целиком из ETH), цифра вполне приятная.
Мой вывод
У Lido есть доходы, неподвластные позиции на рынке, глубокий ров вокруг проекта, и доходы никуда не исчезнут (по сути, никогда). Участники также исследуют новые направления для роста, но все это сейчас отражено в цене приблизительно как ноль.
DAO наконец начинает вкладывать реальные деньги в свой собственный токен. А в CT об этом практически никто не говорит.
Если мы находимся в условиях возрождения склонности к риску, LDO определенно стоит покупать больше, чем ETH, так как у него больше эластичность. Если же мы в режиме risk-off и хотим найти безопасное место для активов, защитный потенциал LDO тоже неплох.
При текущей оценке LDO крайне дешев, и инсайдеры, похоже, делятся этим мнением.
Примечание: я держу длинную позицию по LDO.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @bas3dp0tat6