Выкуп токенов возвращается с новой силой
Авторы: Ekko An и Ryan Yoon
Механизмы обратного выкупа токенов, замороженные в 2022 году под давлением Комиссии по ценным бумагам и биржам США (SEC), вновь стали предметом пристального внимания. Данный отчет подготовлен Tiger Research и анализирует, как когда-то считавшийся невозможным механизм вернулся на рынок.
Ключевые тезисы
-
Обратный выкуп в размере 99% со стороны Hyperliquid и возобновление дискуссии о выкупе со стороны Uniswap вновь сделали этот инструмент предметом обсуждения.
-
Механизмы обратного выкупа, ранее считавшиеся неработоспособными, сегодня стали возможны благодаря инициативе SEC «Проект Crypto» и принятию «Закона о ясности» (Clarity Act).
-
Тем не менее, не все модели выкупа жизнеспособны, что подтверждает сохранение первостепенной важности требования к децентрализации.
1. Возвращение выкупа через три года
Механизмы обратного выкупа, исчезнувшие с крипторынка после 2022 года, вернулись в 2025 году.
В 2022 году SEC рассматривала выкуп как деятельность, подлежащую регулированию в качестве ценных бумаг. Когда протокол использовал свои доходы для обратного выкупа собственных токенов, SEC расценивала это как предоставление экономической выгоды держателям токенов, что по своей сути приравнивалось к выплатам дивидендов. Поскольку распределение дивидендов является ключевой характеристикой ценных бумаг, любой токен, подвергающийся выкупу, мог быть классифицирован как ценная бумага.
В результате такие крупные проекты, как Uniswap, либо отложили свои планы по выкупу, либо полностью прекратили обсуждение этого вопроса. Не было смысла идти на прямые регуляторные риски.
Однако к 2025 году ситуация изменилась.
Uniswap снова открыл дискуссию о выкупе, а несколько протоколов, включая Hyperliquid и Pump.fun, уже реализовали планы по обратному выкупу. То, что еще несколько лет назад казалось невозможным, сегодня стало трендом. Так что же изменилось?
В данном отчете рассматриваются причины приостановки выкупа, эволюция нормативно-правовой базы и структурных моделей, а также различия в подходах к механизмам обратного выкупа у современных протоколов.
2. Почему выкуп исчез: интерпретация SEC в отношении ценных бумаг
Исчезновение механизмов выкупа напрямую связано с позицией SEC относительно определения ценных бумаг. В период с 2021 по 2024 год уровень регуляторной неопределенности во всем криптопространстве был аномально высоким.
Тест Хауи представляет собой фреймворк, используемый SEC для оценки того, образует ли конкретная активность ценную бумагу. Он состоит из четырех элементов; актив, удовлетворяющий всем элементам, признается инвестиционным контрактом.
Основываясь на этом тесте, SEC неоднократно заявляла, что многие криптоактивы подпадают под категорию инвестиционных контрактов. Логика применения этой проверки распространялась и на обратный выкуп. По мере усиления регуляторного давления на рынке большинству протоколов ничего не оставалось делать, кроме как отказаться от планов реализации выкупа.
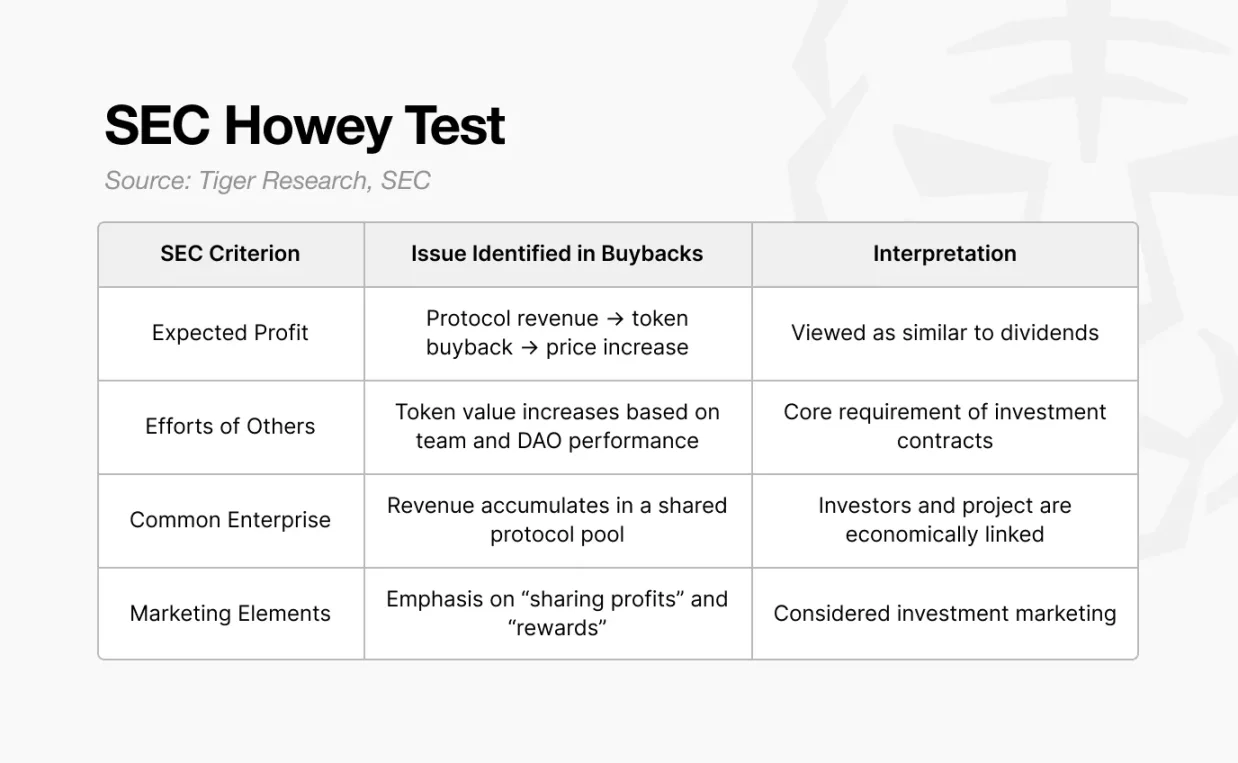
SEC не рассматривает выкуп как простой механизм токономики. В большинстве моделей протокол использует свои доходы для обратного выкупа токенов, а затем распределяет эту стоимость среди держателей токенов или участников экосистемы. С точки зрения SEC, это аналогично выплате дивидендов или распределению средств акционерам после корпоративного обратного выкупа.
Поскольку четыре элемента теста Хауи соответствуют данной структуре, интерпретация «выкуп = инвестиционный контракт» становилась все более устоявшейся. Это давление оказалось наиболее острым для крупных протоколов, базирующихся в США.
Обслуживаемые американскими командами Uniswap и Compound подверглись прямому регуляторному контролю. Следовательно, при разработке токеномики и любых схем распределения доходов они обязаны проявлять крайнюю осторожность. Например, переключатель комиссий (fee switch) Uniswap оставался неактивным после 2021 года.
Из-за регуляторных рисков основные протоколы избегали любых механизмов прямого распределения доходов держателям токенов или потенциально оказывающих существенное влияние на цену токена. Такие термины, как «рост стоимости актива» или «распределение прибыли», были исключены из публичных коммуникаций и маркетинговых материалов.
3. Сдвиг парадигмы SEC: «Проект Crypto»
Если говорить строго, SEC в 2025 году не «одобрила» механизм выкупа. Изменилось лишь её толкование критериев образования ценной бумаги.
-
Дженслер: основано на результатах и действиях (как продавался токен? непосредственно распределяет ли фонд стоимость?)
-
Аткинс: основано на структуре и контроле (является ли система децентрализованной? кто фактически осуществляет контроль?)
При руководстве Дженслера в 2022 году SEC делала акцент на результатах и конкретных действиях. Если доходы распределялись между участниками, токен склонны были классифицировать как ценную бумагу. Аналогично, если фонд осуществлял вмешательство с целью влияния на цену, токен также признавался ценной бумагой.
К 2025 году под руководством Аткинса фреймворк сместился в сторону структуры и контроля. Фокус переместился на то, кто управляет системой, и зависит ли операционная деятельность от человеческих решений или автоматизированного кода. Короче говоря, SEC начала оценивать фактический уровень децентрализации.
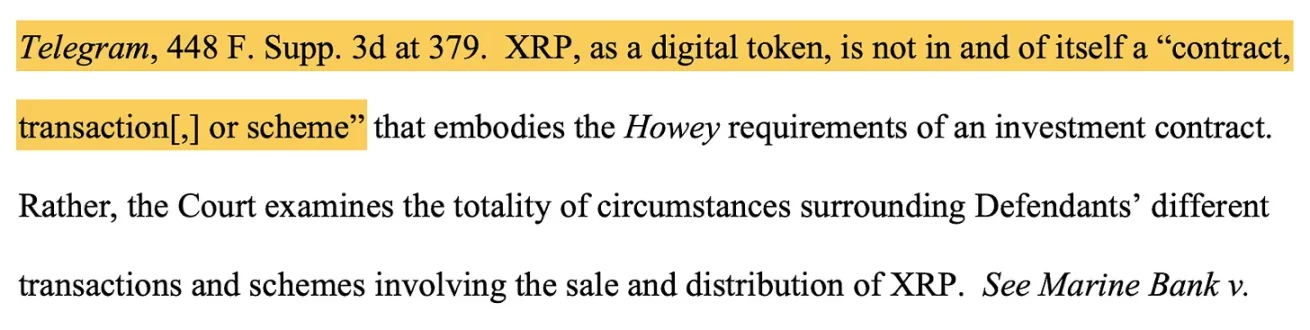
Источник: Южный окружной суд штата Нью-Йорк
Дело Ripple (XRP) стало ключевым прецедентом.
В 2023 году суд постановил, что XRP, проданный институциональным инвесторам, соответствует критериям ценной бумаги, тогда как XRP, торгуемый розничными инвесторами на биржах, не является ценной бумагой. Один и тот же токен может относиться к разным категориям в зависимости от способа его продажи. Это утвердило позицию о том, что статус ценной бумаги определяется не самим токеном, а методами его реализации и структурой эксплуатации, что напрямую повлияло на подход к оценке моделей обратного выкупа.
Эти изменения впоследствии были систематизированы в рамках инициативы под названием «Проект Crypto». После запуска «Проекта Crypto» центральные вопросы, интересующие SEC, трансформировались:
Кто фактически контролирует сеть? Принятие решений осуществляется фондом или управляется через DAO? Распределение доходов и сжигание токенов происходят вручную по расписанию или автоматически исполняются смарт-контрактами?
Иными словами, SEC начала оценивать实质ную децентрализацию, а не формальную структуру. Два сдвига в подходах стали особенно значимыми.
-
Жизненный цикл
-
Функциональная децентрализация
3.1. Жизненный цикл
Первый сдвиг заключается во внедрении угла зрения на жизненный цикл токена.
SEC больше не рассматривает токен как постоянную ценную бумагу или постоянный актив, не являющийся таковой. Вместо этого она признает, что правовые характеристики токена могут изменяться со временем.
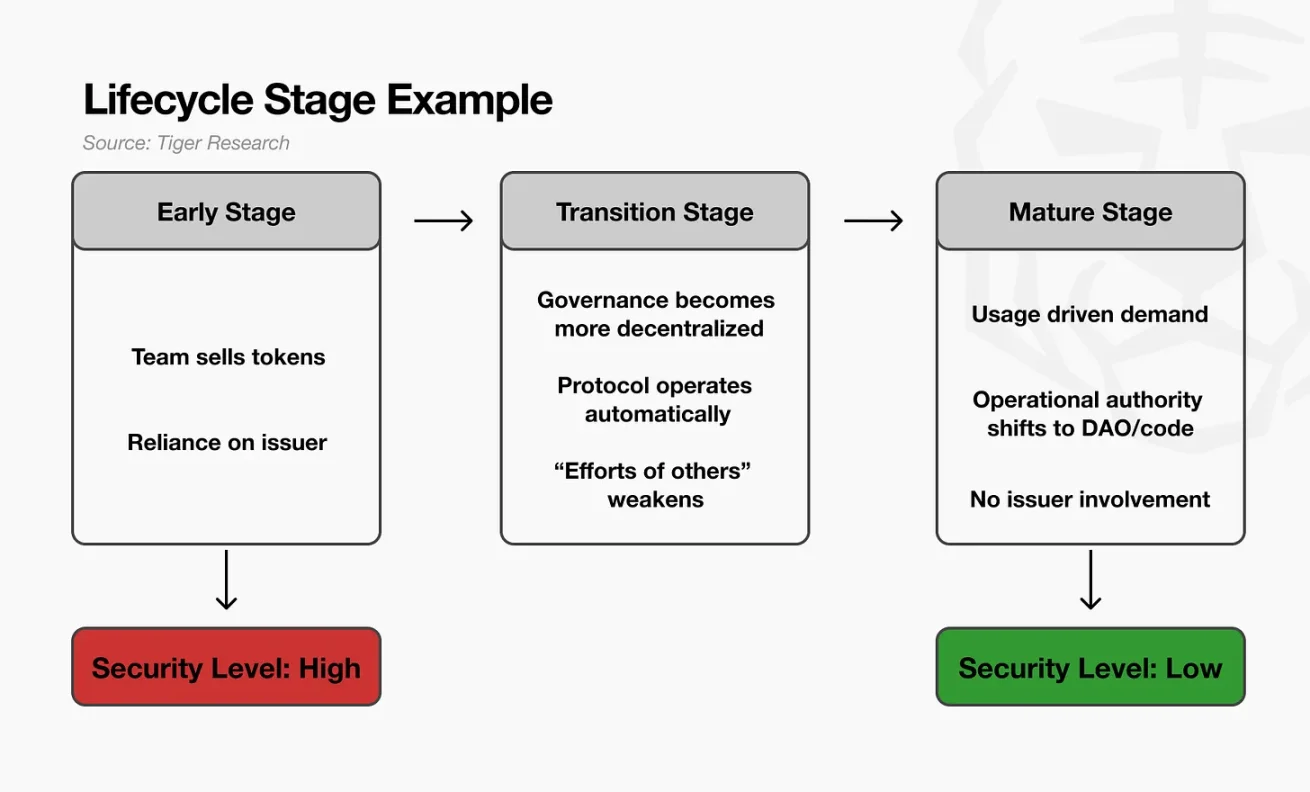
Например, на ранних этапах проекта команда продает токены для сбора финансирования, а инвесторы приобретают их, рассчитывая на сильную исполнительную способность команды, которая увеличит ценность токена. На данном этапе структура сильно зависит от усилий команды, что делает продажу по своим функциям похожей на традиционный инвестиционный контракт.
По мере того как сеть начинает демонстрировать реальное использование, управление становится более децентрализованным, а протокол надежно функционирует без прямого вмешательства команды, интерпретация также меняется. Формирование цены и эксплуатация системы больше не зависят от компетенции или непрерывной работы команды. Ключевой элемент оценки SEC — «зависимость от усилий других лиц» — ослабевает. SEC охарактеризовала этот период как переходный.
В конечном итоге, когда сеть достигает стадии зрелости, характеристики токена значительно отличаются от тех, что были на раннем этапе. Спрос стимулируется преимущественно реальным использованием, а не спекуляциями, а функциональность токена напоминает сетевой товар. На этом этапе применение традиционной логики регулирования ценных бумаг становится затруднительным.
Короче говоря, жизненный подход SEC признает, что на ранних стадиях токен может напоминать инвестиционный контракт, однако по мере развития сети в сторону децентрализации и самодостаточности классифицировать его как ценную бумагу становится все труднее.
3.2. Функциональная децентрализация
Второй сдвиг касается функциональной децентрализации. Данный взгляд фокусируется не на количестве узлов в сети, а на том, кто фактически владеет контрольными правами.
Например, протокол может иметь десять тысяч узлов по всему миру, а его DAO-токены распределены среди десятков тысяч владельцев. Со стороны это может выглядеть как полностью децентрализованная система.
Однако, если права на обновление смарт-контрактов хранятся в мультивалютном кошельке трех человек из фонда, если казначейство контролируется кошелек фонда, и если параметры комиссий могут меняться фондом напрямую, SEC не считает такую систему децентрализованной. Фактически контроль над всей инфраструктурой принадлежит фонду.
Напротив, даже если сеть обслуживается всего сотней узлов, но все ключевые решения принимаются через голосование DAO, результаты исполнения гарантируются автоматически через код, а возможности фонда произвольно вмешиваться отсутствуют, SEC может признать её более децентрализованной.
4. «Закон о ясности» (Clarity Act)
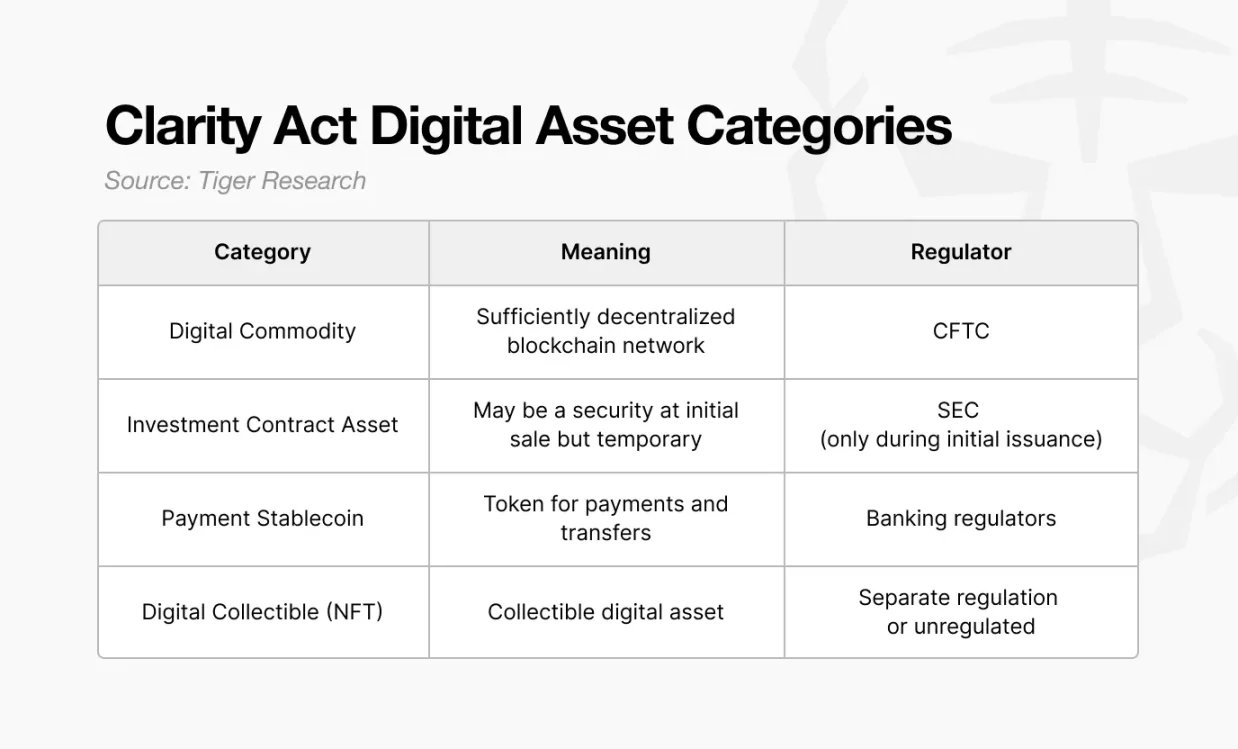
Еще одним фактором, позволившим возобновить дискуссии о выкупе в 2025 году, стал «Закон о ясности» (Clarity Act) — законодательная инициатива, предложенная Конгрессом США. Документ призван заново определить, каким образом токены должны классифицироваться в соответствии с законом.
В то время как «Проект Crypto» SEC был сосредоточен на определении того, какие токены подпадают под категорию ценных бумаг, «Закон о ясности» ставит более фундаментальный вопрос: чем юридически является токен как актив?
Базовый принцип прост: токен не становится ценной бумагой навсегда исключительно из-за того, что он был продан в рамках инвестиционного контракта. Эта концепция схожа с подходом SEC к жизненному циклу, но применяется иным образом.
Согласно прежним трактовкам SEC, если токен продавался как часть инвестиционного контракта при проведении ICO, сам токен мог бесконечно долго считаться ценной бумагой.
«Закон о ясности» разделяет эти аспекты. Если токен выпускается и продается в рамках инвестиционного контракта, на момент эмиссии он квалифицируется как «актив инвестиционного контракта». Однако после выхода на вторичный рынок и начала торговли со стороны розничных инвесторов он переквалифицируется в «цифровой товар».
Проще говоря, токен может выступать ценной бумагой на этапе эмиссии, но после достаточной дистрибуции и активного оборота на вторичном рынке он превращается в обычный цифровой актив.
Такая классификация имеет решающее значение, так как меняет компетентный регулятор. Первичная продажа подпадает под юрисдикцию SEC, тогда как деятельность на вторичном рынке регулируется CFTC. По мере смены регуляторной ответственности ограничения, связанные с регулированием ценных бумаг, которые встречают протоколы при проектировании своих экономических моделей, снижаются.
Этот сдвиг напрямую влияет на толкование механизмов обратного выкупа. Если токен на вторичном рынке классифицируется как цифровой товар, выкуп больше не рассматривается как «дивиденды, схожие с ценными бумагами». Напротив, он трактуется как управление предложением, аналогичное монетарной политике в системе обеспечения товарами. Этот механизм становится инструментом управления токономикой, а не способом распределения прибыли среди инвесторов.
В конечном итоге «Закон о ясности» формализует идею о том, что правовые характеристики токена могут меняться в зависимости от контекста, что снижает структурную регуляторную нагрузку, связанную с разработкой механизмов выкупа.
5. Сдвиг в сторону выкупа и сжигания
В 2025 году произошел ренессанс комбинации обратного выкупа и автоматического сжигания. В такой модели доходы не распределяются напрямую среди держателей токенов, фонд не контролирует цену или объем предложения, а процесс сжигания выполняется алгоритмически. Таким образом, эта конструкция дальше уходит от признаков, ранее отмечаемых регуляторами.
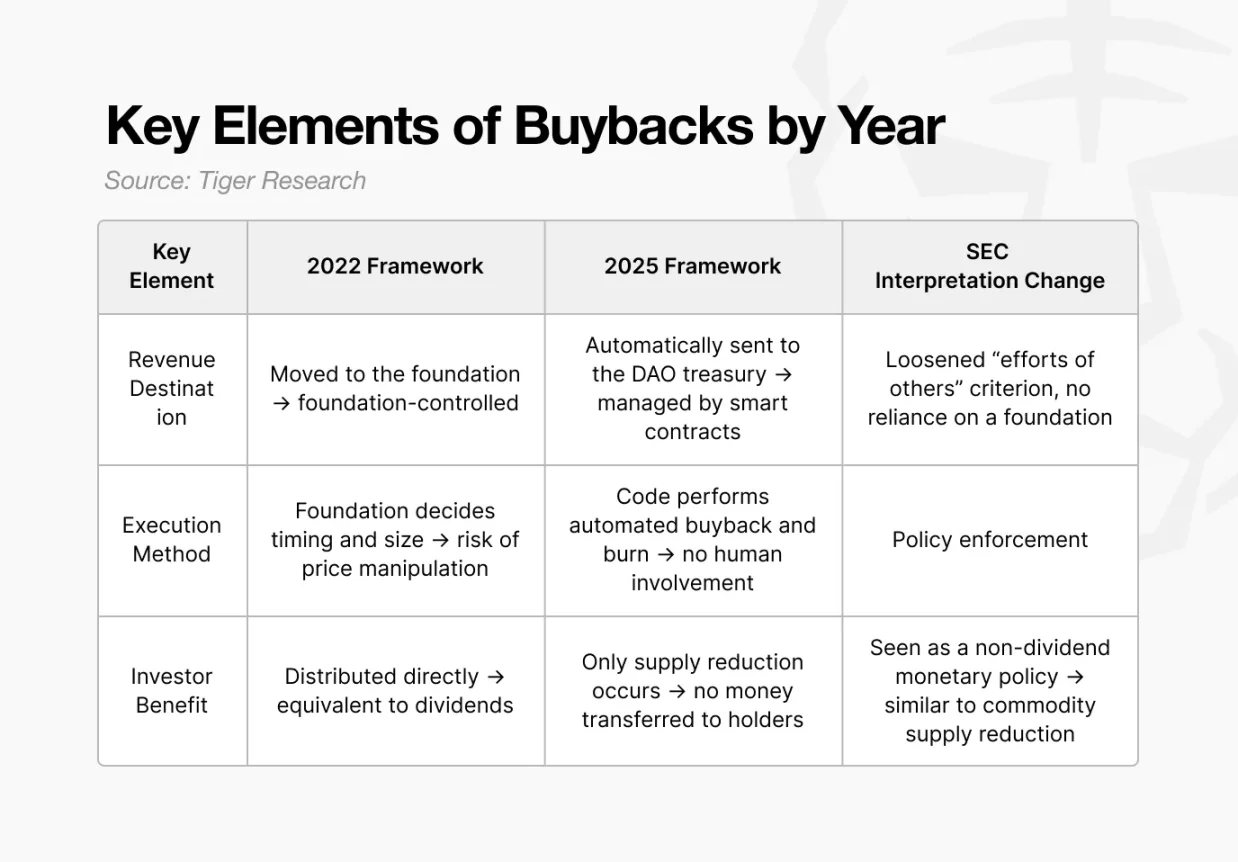
«Единое предложение» (Unified Proposal), объявленное Uniswap в ноябре 2025 года, наглядно демонстрирует этот переход.
В рамках данной модели часть комиссий за транзакции автоматически поступает в казначейство DAO, но никакие доходы не направляются напрямую держателям UNI. Вместо этого смарт-контракт совершает покупки UNI на открытом рынке и сжигает их, сокращая предложение и косвенно поддерживая стоимость. Все решения по управлению этим процессом принимаются путем голосования в DAO без какого-либо вмешательства со стороны Foundation Uniswap.
Главное изменение кроется в способе трактовки данного механизма.
Ранее выкуп рассматривался как форма «распределения прибыли» среди инвесторов. Модель 2025 года переопределяет этот механизм как корректировку предложения, работающую в рамках сетевой политики, а не как целенаправленное воздействие на цену.
Такая структура не противоречит позиции SEC образца 2022 года и соответствует классификации «цифрового товара», определенной в «Законе о ясности». Как только токен считается товаром, а не ценной бумагой, коррекция предложения уподобляется инструменту монетарной политики, а не выплате дивидендов.
Foundation Uniswap в своем предложении отметила, что «среда изменилась» и «регуляторная ясность в США формируется». Ключевой вывод заключается в том, что регуляторы не давали прямого разрешения на выкуп. Напротив, более четкие регуляторные границы позволили протоколам разрабатывать модели, отвечающие ожиданиям по соблюдению требований.
Раньше любой формат выкупа считался регуляторным риском. К 2025 году вопрос сместился с формулировки «разрешен ли выкуп» на «может ли его архитектура избежать вызова опасений по поводу статуса ценной бумаги».
Этот сдвиг открывает пространство для внедрения механизмов выкупа протоколами в рамках соответствия нормативным требованиям.
6. Протоколы, реализующие обратный выкуп
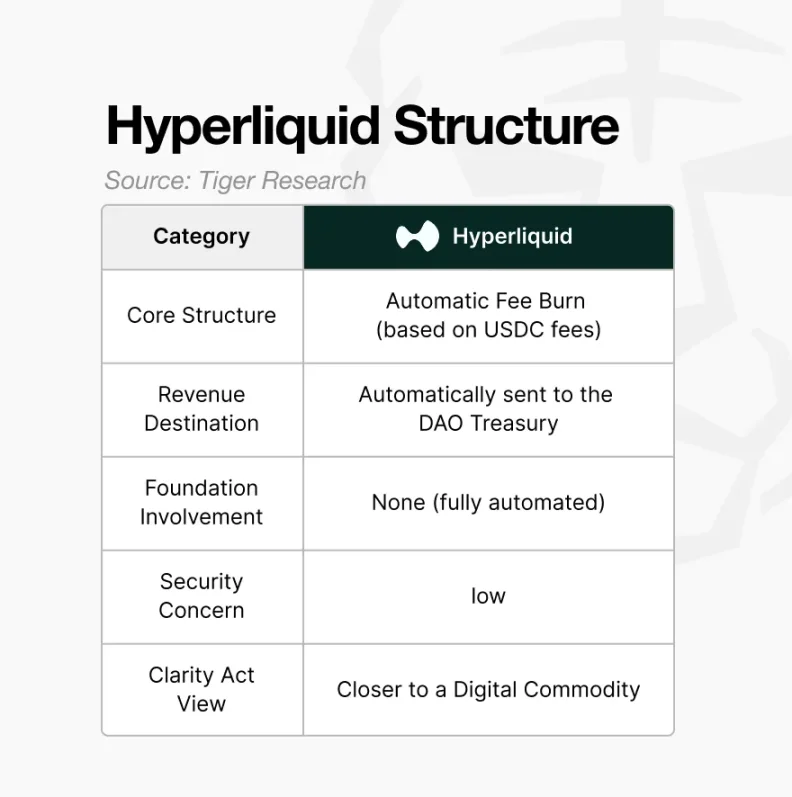
Типичным примером протокола, внедрившего механизмы выкупа и сжигания в 2025 году, является Hyperliquid. Его структура иллюстрирует несколько определяющих особенностей:
-
Автоматизированные механизмы: выкуп и сжигание функционируют на основе правил протокола, а не по усмотрению фонда.
-
Нефондовые потоки доходов: доходы не поступают на кошельки, контролируемые фондом, либо даже при их поступлении фонд не может использовать их для влияния на цену.
-
Отсутствие прямого распределения комиссий: доходы не выплачиваются держателям токенов. Они направляются исключительно на корректировку предложения или покрытие операционных расходов сети.
Главное заключается в том, что данная модель больше не гарантирует прямую экономическую выгоду для держателей токенов. Она выполняет функцию политики управления предложением сети. Архитектура механизма переработана для интеграции в границы, приемлемые для регуляторов.
Однако это не означает, что все схемы выкупа безопасны.
Несмотря на возрождение интереса к выкупу, не каждая его реализация несет одинаковые регуляторные риски. Регуляторные изменения 2025 года открыли двери для структурно соответствующих нормам механизмов обратного выкупа, но не для ad-hoc, разовых или инициированных фондом планов.
Логика SEC остается последовательной:
-
Если фонд самостоятельно определяет моменты покупок на рынке, это усиливает трактовку «целенаправленной поддержки цены».
-
Даже при наличии голосований DAO, если права на обновления или исполнение окончательного решения остаются у фонда, это не соответствует требованию децентрализации.
-
Если стоимость аккумулируется у конкретных держателей, а не сжигается, механизм схож с дивидендами.
-
Если доходы проходят через фонд на рыночные закупки, что приводит к росту цены актива, это укрепляет ожидания инвесторов и пересекается с элементами теста Хауи.
Короче говоря, механизмы выкупа, реализуемые по усмотрению, спонтанно или под контролем фонда, по-прежнему не избегают проверки на статус ценной бумаги.
Также важно отметить, что обратный выкуп не гарантирует роста стоимости актива. Сжигание сокращает предложение, но выступает лишь долгосрочным механизмом управления токономикой. Сжигание не сделает слабый проект сильным; наоборот, сильные проекты способны укрепить свои фундаментальные показатели с помощью грамотно спроектированной системы сжигания.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @tiger_research