Волна выкупов в DeFi: Uniswap и Lido оказались в центре споров о «централизации»
Автор: Олуапелуми Аджумо
Перевод: Сэуирса, Foresight News
10 ноября, когда управляющие Uniswap подали предложение «UNIfication», этот документ больше напоминал корпоративную реструктуризацию, чем обновление протокола.
Предложение предполагает активацию ранее не включенных комиссий протокола, перевод средств через новый ончейн-механизм казначейства и использование полученных доходов для обратного выкупа и сжигания токенов UNI. Этот подход полностью аналогичен программам обратного выкупа акций в традиционных финансах.
На следующий день подобный механизм запустила Lido. Ее децентрализованная автономная организация (DAO) предложила создать систему автоматического обратного выкупа: при цене Ethereum выше 3000 долларов США и годовой выручке свыше 40 миллионов долларов США избыточная прибыль от стейкинга будет направляться на обратный выкуп своего управленческого токена LDO.
Этот механизм сознательно использует «антициклическую» стратегию — она работает агрессивнее во время рынка быков и становится более консервативной при ужесточении рыночных условий.
Совокупность этих мер знаменует собой масштабную трансформацию в сфере DeFi.
В последние годы рынок DeFi формировался преимущественно вокруг «мем-токенов» и активностей по привлечению ликвидности на основе стимулов; сейчас ведущие протоколы DeFi переоценивают свои позиции, ориентируясь на такие фундаментальные рыночные факторы, как «доходность, захват комиссий и эффективность капитала».
Однако этот переход заставляет индустрию лицом к лицу столкнуться со рядом сложных вопросов: кому принадлежит контроль, как обеспечить устойчивость и не уходит ли «децентрализация» постепенно на второй план перед корпоративной логикой.
Новая финансовая логика DeFi
Большую часть 2024 года рост DeFi в основном опирался на культурный ажиотаж, программы стимулирования и фарминг ликвидности. Недавние шаги по «повторному включению комиссий» и «внедрению рамок обратного выкупа» показывают, что отрасль стремится напрямую связать стоимость токенов с результатами операционной деятельности.
Возьмем в пример Uniswap: его заявление о планируемом сжигании до 100 миллионов токенов UNI превращает UNI из чисто «управленческого актива» в инструмент, гораздо ближе стоящий к «свидетельству экономических прав на протокол» — даже если ему не хватает правовой защиты или права на распределение денежных потоков, присущих акциям.
Масштаб таких программ обратного выкупа нельзя недооценивать. Исследователь лаборатории MegaETH BREAD оценивает, что при текущем уровне комиссионных сборов потенциальная способность Uniswap к обратному выкупу составляет около 38 миллионов долларов США в месяц.
Эта сумма превысит темпы обратного выкупа у Pump.fun, но останется ниже месячного объема выкупа Hyperliquid в размере примерно 95 миллионов долларов США.
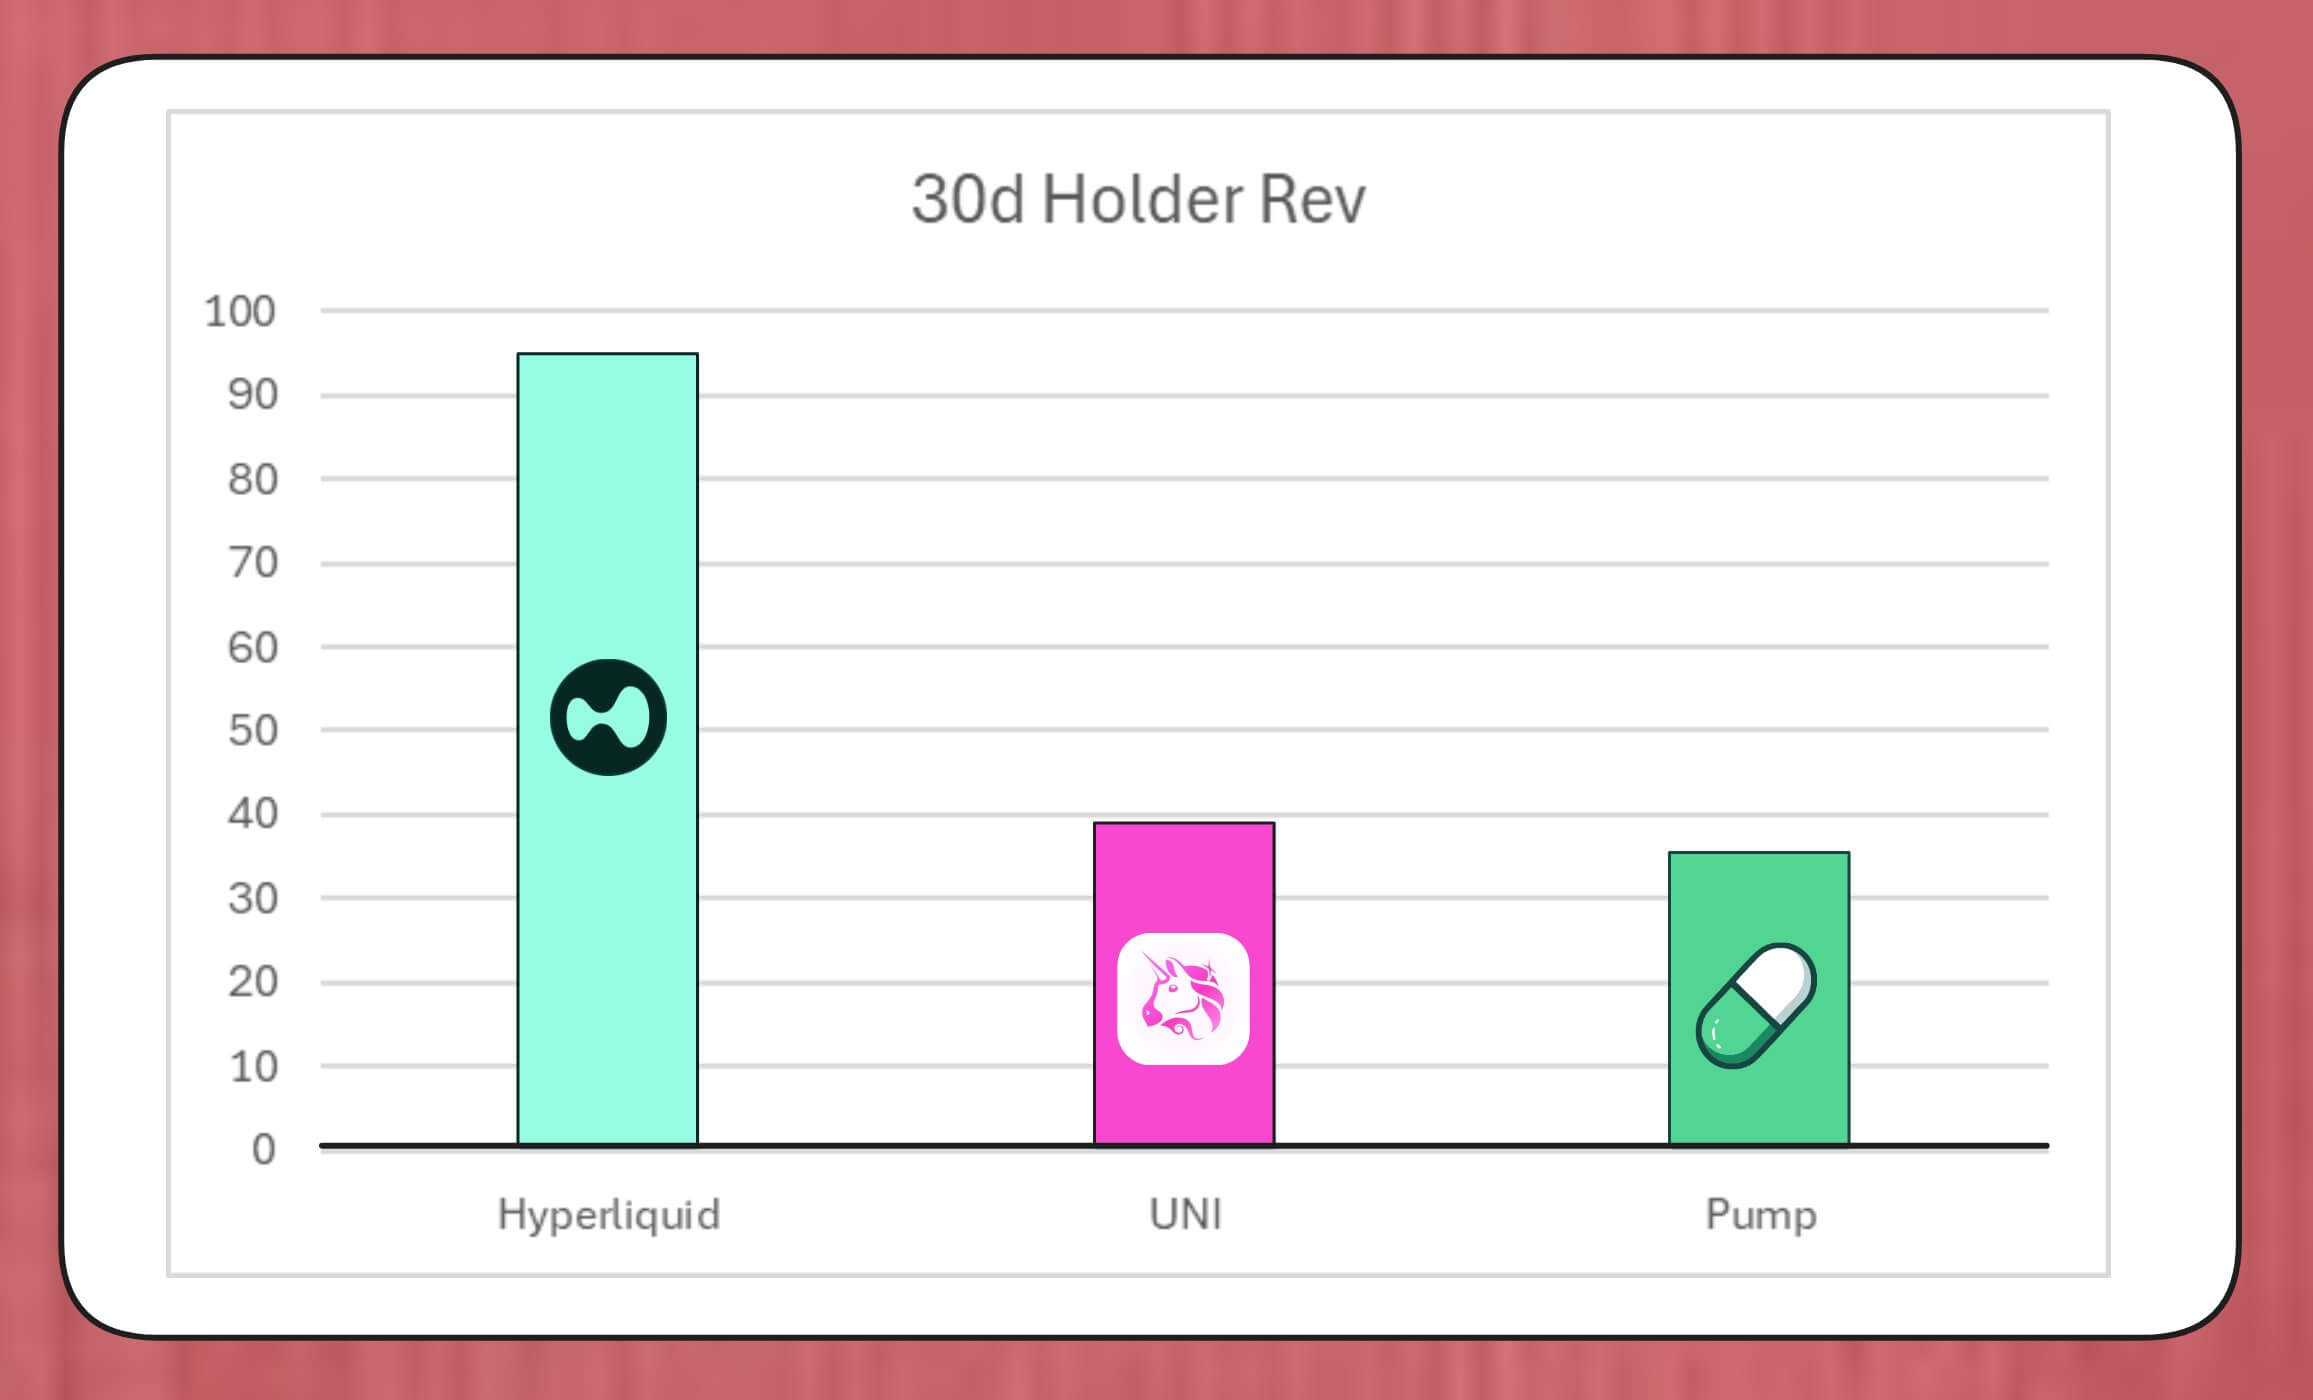
Сравнение программ обратного выкупа токенов Hyperliquid, Uniswap и Pump.fun (источник: Bread)
Структура смоделированного механизма Lido показывает, что ежегодно он сможет поддерживать обратный выкуп на сумму около 10 миллионов долларов США; выкупленные токены LDO будут объединены в пару с wstETH и помещены в пулы ликвидности для увеличения торговой глубины.
Другие протоколы также ускоряют внедрение подобных мер: Jupiter направляет 50% операционной выручки на обратный выкуп токенов JUP; dYdX распределяет четверть сетевых комиссий на выкуп и вознаграждение валидаторам; Aave также разрабатывает конкретный план с ежегодным объемом финансирования выкупа за счет средств казначейства до 50 миллионов долларов США.
Данные Keyrock показывают, что с начала 2024 года дивиденды держателям токенов, привязанные к доходам, выросли более чем в пять раз. Только за один июль 2025 года расходы или распределения протоколов на выкуп и стимулирование составили около 800 миллионов долларов США.
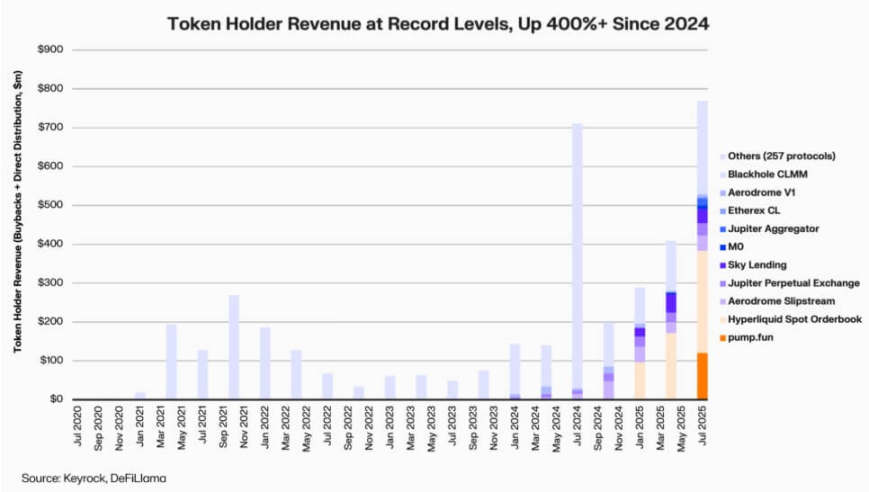
Доходы держателей протоколов DeFi (источник: Keyrock)
Таким образом, сегодня около 64% доходов ведущих протоколов возвращается держателям токенов, что резко контрастирует с прежним циклом «сначала реинвестирование, потом распределение».
За этой тенденцией стоит формирующийся в отрасли новый консенсус: «дефицитность» и «регулярные доходы» становятся ядром нарратива стоимости в DeFi.
Институционализация экономики токенов
Волна обратного выкупа отражает постоянное углубление интеграции DeFi и институциональных финансов.
Протоколы DeFi начинают использовать такие традиционные финансовые показатели, как «P/E коэффициент», «порог доходности» и «коэффициент чистой дистрибуции», чтобы транслировать свою стоимость инвесторам, которые, в свою очередь, рассматривают проекты DeFi так же, как растущие компании.
Такая интеграция предоставляет фондовым менеджерам универсальный язык анализа, но одновременно создает новые вызовы: первоначальная архитектура DeFi не предполагала таких институциональных требований, как «дисциплина» и «раскрытие информации», однако сегодня индустрии приходится соответствовать этим ожиданиям.
Примечательно, что анализ Keyrock уже указывает: многие программы обратного выкупа сильно зависят от текущих запасов казначейства, а не от устойчивого регулярного денежного потока.
Подобная модель способна краткосрочно поддержать цену токенов, но ее долгосрочная устойчивость вызывает сомнения — особенно в рыночных условиях, где «доходы от комиссий носят циклический характер и часто коррелируют с ростом цены токенов».
Кроме того, аналитик Blockworks Марк Аджон считает, что «решения об обратном выкупе, принимаемые по собственной инициативе», обычно оказывают ограниченное влияние на рынок, а при падении цены токенов могут заставить протокол столкнуться с нереализованными убытками.
В связи с этим Аджон выступает за создание «системы автоматической корректировки на основе данных»: направление капитала при низкой оценке и переключение на реинвестирование при слабости показателей роста, чтобы гарантировать, что обратный выкуп отражает реальные операционные результаты, а не спекулятивное давление.
Он отмечает:
«В их нынешнем виде обратный выкуп не является панацеей… Из-за присутствия “нарратива о выкупе” индустрия вслепую ставит его в приоритет над другими путями, которые могут принести более высокую доходность».
Главный инвестиционный директор Arca Джефф Дорман придерживается более комплексной точки зрения.
По его мнению, хотя корпоративный обратный выкуп сокращает количество обращающихся акций, токены существуют в специфических сетях, и их предложение невозможно нейтрализовать через традиционную реструктуризацию или сделки по слиянию и поглощению.
Следовательно, сжигание токенов может продвинуть протокол в сторону создания «полностью распределенной системы»; однако хранение токенов сохраняет гибкость на будущее — при необходимости спроса или стратегии роста можно легко провести дополнительную эмиссию. Эта двойственность делает решения о распределении капитала в DeFi еще более значимыми, чем в фондовом рынке.
Появление новых рисков
Хотя финансовая логика обратного выкупа проста и прямолинейна, его влияние на управление оказывается сложным и глубоким.
Возьмем в пример Uniswap: его предложение «UNIfication» предполагает передачу контроля над операционной деятельностью от фонда сообщества частному юридическому лицу Uniswap Labs. Такой центростремительный тренд уже вызвал осторожность аналитиков, которые полагают, что это может привести к воспроизведению «иерархической структуры, которой должна избегать децентрализованная практика управления».
По этому поводу исследователь DeFi Игнас отмечает:
«Изначальное видение “децентрализации” криптовалют сталкивается с серьезными трудностями».
Игнас подчеркивает, что за последние годы эта «тенденция к централизации» постепенно проявлялась — наиболее показательным примером служит то, что при решении проблем безопасности протоколы DeFi часто полагаются на «аварийное отключение» или «ускоренное принятие решений основной командой».
По его мнению, суть проблемы заключается в следующем: даже если «концентрация власти» экономически оправдана, она подрывает прозрачность и вовлеченность пользователей.
Однако сторонники возражают, утверждая, что такая концентрация власти может быть «функциональной необходимостью», а не «идеологическим выбором».
Технический директор венчурной компании a16z Эдди Лаззарин описывает модель «UNIfication» Uniswap как «замкнутую модель», в рамках которой доходы, генерируемые децентрализованной инфраструктурой, напрямую поступают держателям токенов.
Он добавляет, что DAO сохранит за собой право на «дополнительную эмиссию токенов для будущего развития», обеспечивая таким образом баланс между гибкостью и финансовой дисциплиной.
Напряжение между «распределенным управлением» и «принятием решений на операционном уровне» не является новой проблемой, но сегодня его финансовое влияние значительно возросло.
В настоящее время масштабы казначейств, управляемых ведущими протоколами, достигают сотен миллионов долларов, и их стратегические решения способны повлиять на всю экосистему ликвидности. Поэтому по мере постепенного взросления экономики DeFi фокус дискуссий о управлении смещается от «идеи децентрализации» к «реальному влиянию на баланс».
Тест на зрелость DeFi
Волна обратного выкупа токенов свидетельствует о том, что децентрализованные финансы эволюционируют от этапа «свободного эксперимента» к «структурированной, управляемой показателями отрасли». Определявшая ранее эту сферу «свободная поисковая деятельность» постепенно вытесняется «прозрачностью денежных потоков», «подотчетностью результатов» и «согласованием интересов инвесторов».
Однако за зрелостью кроются и новые риски:
-
Управление может склониться в сторону «центрального контроля»;
-
Регуляторы могут рассматривать обратный выкуп как «реальные дивиденды», что спровоцирует споры о соответствии нормативным требованиям;
-
Команды могут перенести фокус с «технологических инноваций» на «финансовую инженерию», игнорируя развитие основных направлений бизнеса.
Долговечность этой трансформации зависит от решений на этапе реализации:
-
«Программируемая модель обратного выкупа» способна внедрить прозрачность через ончейн-автоматизацию, сохранив черты децентрализации;
-
«Самостоятельные рамки обратного выкупа», хотя и внедряются быстрее, могут ослабить доверие и юридическую определенность;
-
«Гибридная система» (привязка обратного выкупа к измеряемым и проверяемым сетевым метрикам) может стать компромиссным решением, но на практике пока мало примеров, подтверждающих ее «устойчивость» на реальном рынке.
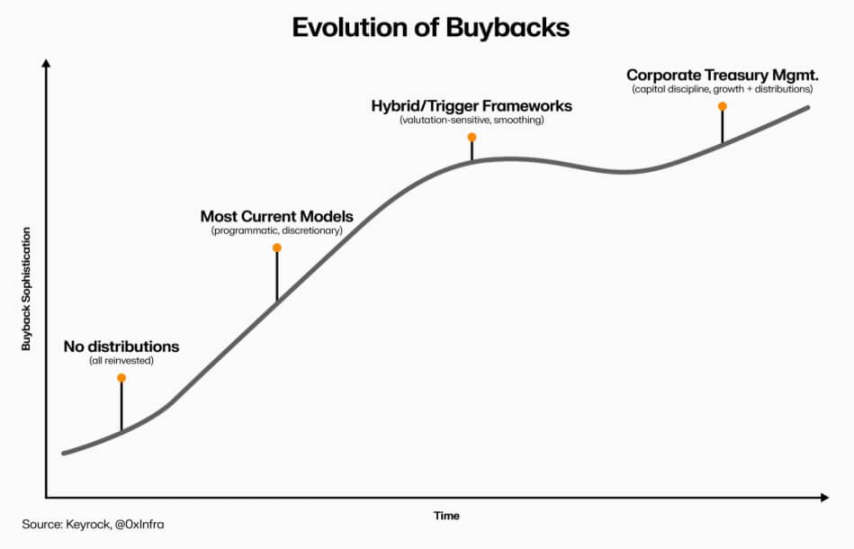
Эволюция обратного выкупа токенов в DeFi (источник: Keyrock)
Но один момент абсолютно ясен: взаимодействие DeFi с традиционными финансами вышло далеко за рамки «простого копирования». Сегодня эта сфера, сохраняя «открытую основу», интегрирует принципы корпоративного управления, такие как «управление казначейством», «распределение капитала» и «балансовая осмотрительность».
Обратный выкуп токенов является ярким воплощением этой интеграции — он соединяет рыночное поведение с экономической логикой, толкая протоколы DeFi к превращению в «самофинансирующиеся организации, ориентированные на доходность», которые несут ответственность перед сообществом и опираются на «результаты исполнения», а не на «идеологию».
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @CryptoSlate