За кулисами запуска токенов и блокчейн-операций Robinhood: «токенизированные акции» с красивой упаковкой по-прежнему не дают прав собственности
Автор: insights4vc
Перевод: TechFlow
TechFlow: Robinhood запускает собственный Layer 2 и «токенизированные акции»: на первый взгляд это перенос акций в блокчейн, но по факту пользователи получают лишь завернутые в юридическую оболочку долговые расписки — без права голоса и настоящей акционерной собственности. Насколько долго продлится эта игра с упаковкой, зависит от того, примут ли пользователи, разработчики и регуляторы противоречие между «простым интерфейсом и сложной внутренней структурой».
Действия Robinhood легко истолковать неправильно, если смотреть только на поверхность. На первый взгляд история привлекательна: крупный розничный брокер выпускает публичную, совместимую с Ethereum, построенную на базе Arbitrum сеть уровня Layer 2; она поддерживает кошельки, оплату комиссий в ETH (gas), кросс-чейн мосты, токенизированную рыночную экспозицию и интеграцию с DeFi; ее цель — сделать финансовые продукты дешевле, портативнее и доступнее по всему миру. В целом это соответствует действительности.
Настоящая стратегическая проблема кроется глубже. Robinhood создает финансовую сеть уровня Permissionless (без разрешения), однако активы, делающие эту сеть стратегически интересной, не являются по-настоящему разрешительными финансовыми инструментами. Это токенизированные права требований, которые все еще строго подчиняются законодательству. Саму сеть можно разворачивать свободно. Токены могут перемещаться между поддерживаемыми кошельками. Но экономически значимые инструменты по-прежнему опираются на эмитентов, проспекты эмиссии, кастодианов, сети авторизованных участников (AP), санкционные ограничения и процедуры KYC, исключения по юрисдикциям, архитектуру оракулов, а также правовые механизмы взыскания, которые кардинально отличаются от прямого владения ценными бумагами.
Именно так звучит парадокс брокерских сетей. Шанс Robinhood состоит в том, чтобы скрыть эту сложность настолько удачно, чтобы продукт воспринимался как простой, глобальный и полезный. Риск Robinhood заключается в том, что пользователи, разработчики и регуляторы откажутся игнорировать базовую сложность. Если пользователи начнут воспринимать «токенизированную акцию» как обычную «акцию», разрыв между маркетинговой терминологией и правовой реальностью обернется вопросами продуктовой ответственности. Если регуляторы сочтут упаковку прозрачной и надлежащим образом раскрытой, бизнес-структура может масштабироваться. Если же они решат, что такая упаковка провоцирует заблуждения, расширение может остановиться именно там, где проект становится наиболее перспективным.
С этой точки зрения, Robinhood Chain — это не чистый криптографический эксперимент и не простое продолжение работы брокерского приложения. Это попытка создать новый промежуточный уровень: потребительский финансовый стек, интерфейс которого кажется интуитивно понятным, но внутренняя архитектура глубоко структурирована, жестко контролируется и адаптирована под конкретные юрисдикции. С коммерческой точки зрения это оправданно. Однако система изначально уязвима. Ни один элемент стратегии не сработает, если Robinhood не удастся поддерживать иллюзию простоты, не преувеличивая реальный объем активов пользователей.
Текущие позиции Robinhood и амбиции суперприложения
Запуск Robinhood Chain не является оборонительным шагом. Компания действует из необычно сильных операционных позиций — особенно для брокера, который всего несколько лет назад многими инвесторами рассматривался исключительно как циклическая розничная торговая платформа.
Компания Robinhood (тикер на Nasdaq: HOOD) планирует опубликовать финансовые результаты за второй квартал 2026 года после закрытия торгов в среду, 29 июля 2026 года.
Структура доходов имеет решающее значение, поскольку она демонстрирует, где бизнес фактически генерирует выручку на сегодняшний день. В первом квартале 2026 года торговая выручка от опционов составила 260 млн долларов США, от торговли акциями — 82 млн долларов, событийными контрактами — 104 млн долларов, другими торговыми операциями — 43 млн долларов, криптовалютами — 134 млн долларов. Яркой линией роста стали событийные контракты, показатель которых увеличился с 3 млн долларов годом ранее до 104 млн долларов, тогда как доход от криптовалют сократился с 252 млн до 134 млн долларов. Таким образом, запуск Robinhood Chain приходится на момент, когда прибыль компании по-прежнему в основном обеспечивается активной розничной торговлей, продуктами с высокой маржинальностью и монетизацией баланса, а не любыми существующими on-chain направлениями бизнеса.
Это различие имеет важное значение как для стратегии, так и для оценки компании. Robinhood Chain не предназначена для спасения основного бизнеса. Она пытается создать новый пользовательский интерфейс поверх уже работающего бизнеса. Это делает инициативу более убедительной, поскольку у компании существуют возможности для тестирования гипотез. Одновременно это дает почву для чрезмерных ожиданий, поскольку существующий механизм генерации доходов по-прежнему базируется на устоявшейся модели традиционной брокерской экономики.
Остальные показатели бухгалтерского баланса и вовлеченности пользователей указывают в том же направлении. Компания Robinhood раскрыла данные о маржинальном кредитном портфеле объемом 17 млрд долларов США, остатках наличных и депозитов в размере 16,7 млрд долларов, управлении пенсионными активами на сумму 27,4 млрд долларов, а также о 66 млрд долларов номинального объема торговых операций с криптовалютами за первый квартал 2026 года, из которых 42 млрд долларов пришлось на биржу Bitstamp, а 24 млрд долларов — на приложение Robinhood. Последняя цифра особенно показательно отражает ситуацию. Благодаря Bitstamp криптографические операции внутри экосистемы Robinhood начинают напоминать больше инфраструктурный слой, чем изолированную функцию розничной торговли.
От брокерского приложения к финансовому суперприложению
Стратегическая логика Robinhood сейчас выглядит значительно более целостной, чем в те времена, когда компания только начала добавлять разрозненные продукты вокруг своего основного брокерского функционала. Отчетность за первый квартал 2026 года и последующие официальные документы показывают, что компания больше не ограничивается простым описанием расширения линейки продуктов. Она чертит контуры гораздо более полной операционной модели: брокерские услуги, опционы, фьючерсы, событийные контракты, банковские операции, подписка Gold, пенсионные продукты, криптовалюта, кошелек, доступ к первичному рынку, AI-инструменты, глобальные лицензии, токенизированные активы и доходы, интегрированные с DeFi. Заявления руководства о построении «глобальной финансовой экосистемы» — это не просто корпоративное лесть. Это попытка продемонстрировать, как различные уровни бизнес-модели взаимодействуют друг с другом.
Расширенный технологический стек теперь включает ряд компонентов, которые при рассмотрении по отдельности могут казаться не связанными между собой. Robinhood Banking и повышенное участие пользователей с наличными средствами имеют важное значение, поскольку они углубляют отношения через депозиты и остатки на счетах. Robinhood Gold важен тем, что повышает долю продаж дополнительных подписок и поддерживает модели премиум-упаковки. Пенсионный сектор играет ключевую роль, так как увеличивает жизненный цикл активов и снижает чистую цикличность торговых доходов. Фьючерсы и событийные контракты важны, поскольку они повышают вовлеченность аудитории и интенсивность монетизации. Криптонаправление критически важно благодаря круглосуточным рынкам (7×24), рельсам самокастодиальных транзакций и гибкости международных денежных потоков. Bitstamp значим тем, что расширяет институциональное и международное покрытие. Кошелек важен, поскольку предоставляет Robinhood заслуживающий доверия некэстодиальный интерфейс. Наконец, Robinhood Chain существенна, потому что предлагает программируемый расчетный слой, где практически все перечисленные финансовые операции могут начать концентрироваться в единой среде.
Международная стратегия компании дополнительно подтверждает эту мысль. Robinhood расширяется в Канаду через платформу WonderFi, сообщает о прогрессе в сингапурском регулировании и выстраивает стратегию вывода криптосообществ в Великобритании. Значимость этих шагов заключается не просто в освоении новых территорий, а в том, что они создают специальный полигон для тестирования продуктов, которые не полностью соответствуют правилам американской розничной брокерской среды. Токенизированные структуры и нативные кошелечные продукты значительно проще внедрять на периферии международной группы, чем пытаться мгновенно интегрировать их в регулируемое ядро основного приложения в США.
Ключевой тезис стратегии предельно прост: сеть Robinhood Chain важна, поскольку она может позволить компании распространить свое преимущество в дистрибуции среди розничных потребителей на сегмент программируемых финансов, не требуя мгновенного трансформирования основного брокерского подразделения в США в полностью крипто-ориентированную площадку. Именно поэтому данную сеть следует рассматривать в контексте инфраструктурной стратегии, а не как обычную пресс-релизную кампанию.
Что на самом деле представляет собой Robinhood Chain
Техническая документация определяет Robinhood Chain как сеть уровня Arbitrum Layer 2, разработанную на базе Ethereum, с использованием данных Ethereum Blobs для обеспечения доступности информации (Data Availability), а также с функционированием ETH в качестве родного газа для оплаты комиссий. Кошелек Robinhood Wallet поддерживает её из коробки, тогда как другие EVM-совместимые кошельки требуют ручной настройки. Активы могут быть перенесены в сеть через стандартный мост Arbitrum или через партнёрские маршрутизаторы. В официальных материалах особо отмечается, что сеть является открытой, работает по принципу Permissionless, полностью совместима со стандартом EVM и специально спроектирована для токенизации активов реального мира (RWA).
В релизах за июль 2026 года компания указала, что сеть реализована на платформе Arbitrum в соответствии с «институциональными стандартами», назвав Uniswap базовым автоматизированным маркетмейкером (AMM) с первого дня запуска, а платформу Pleiades выделив как специализированный AMM и площадку для собственной торговой деятельности (proprietary trading). Дополнительные технические документы уточняют, что токены акций (Stock Tokens) реализованы по стандарту ERC-20, каждый токен обслуживается источником ценовых данных от Chainlink, а корпоративные события отражаются через изменение смарт-контрактных коэффициентов (множителей), а не путем прямого корректирования балансов пользователей.
Однако открытая документация содержит информацию об инфраструктурных аспектах не в равной степени. Мы выявили детальные разъяснения по вопросам сетевой connectivety, комиссий gas, кросс-чейн мостов, форматов токенов и архитектуры оракулов, однако менее четко освещены такие вопросы, как децентрализация порядка обработки транзакций (ordering), пути развития протокола (governance), статус механизма доказательств отказов (fault proofs) либо точная роль каждого упомянутого инфраструктурного партнера в текущей production-среде. Это не свидетельствует о слабости системы; это указывает на то, что ряд вопросов институционального due diligence потребует более глубокого раскрытия информации, чем предусмотрено текущими публичными документами.
Ключевые выводы вполне очевидны. Robinhood Chain существует, но проект всё ещё находится на ранней стадии разработки. У сети уже есть готовая инфраструктура, партнерская база и запущенные реальные продукты. Чего ей пока не хватает, так это подтверждения стабильной ликвидности, широкого принятия разработчиками, бесшовной регуляторной переносимости или значимого прямого финансового вклада. Данное различие крайне важно. Наличие публичной mainnet и нескольких работающих приложений достаточно для серьёзного рассмотрения данной стратегии инвесторами. Однако этих факторов недостаточно для её полноценного практического подтверждения.
Юридическая природа токенов акций и on-chain ценностей
Самое важное и в то же время простое утверждение данной статьи гласит: токены акций (Stock Tokens) от Robinhood не следует описывать как цифровые аналоги акций в блокчейне. По своей сути они представляют собой токенизированную экономическую экспозицию к базовым ценным бумагам, оформленную посредством сложных юридических конструкций.
В официальных материалах и проспектах эмиссии цифровые токены акций (Stock Tokens) определяются как токенизированные долговые ценные бумаги, выпущенные компанией Robinhood Assets Jersey Limited. Они обеспечивают пользователям экономическую экспозицию к референтным акциям или ETF, однако конечный инвестор не получает прямого юридического владения базовыми ценными бумагами, выгодного владения (beneficial ownership) или таких прав обычного акционера, как право голоса. Продуктовая документация предельно откровенна в этом пункте, а структура проспекта эмиссии раскрывает условия куда яснее, чем маркетинговая терминология в духе «токенов акций», используемая в рекламе.
Ранее выпущенные Robinhood Europe «Классические токены акций» (Classic Stock Tokens) имели иную юридическую природу. Данные продукты позиционировались как производные финансовые инструменты (деривативы), заключаемые непосредственно между клиентом и компанией Robinhood Europe UAB. Они не подлежат передаче во внешние непрозрачные кошельки и могут быть открыты или закрыты исключительно внутри платформы Robinhood Europe. Правовые рамки здесь еще более строгие: клиенты фактически работают с деривативной экспозицией, а не с токенизированными правами держателя базовых активов.
Более свежие ончейн-продукты используют более агрессивную стратегию дистрибуции, но при этом обладают более консервативной юридической архитектурой. Парадоксально, но именно такой подход обеспечивает потенциальную работоспособность продукта. На фронтенд-уровне токены имитируют поведение классических криптовалют: они легко конвертируются in-chain, хранятся в любых совместимых кошельках, используются в смарт-контрактах DeFi и получают котировки от внешних оракулов. Однако базовые юридические права остаются строго регламентированными: это обеспеченные долговые ценные бумаги с ограниченной степенью взыскания, выпущенные юрисдикцией острова Джерси, регулирование которых описано в проспекте эмиссии и привязанные курсом к базовым акциям. Robinhood не отменяет регулирующий режим ценных бумаг — она просто аккуратно упаковывает этот режим в удобную оболочку.
Эта структура также опирается на конкретных сервис-провайдеров и юридические контрольные узлы. Исследовательские документы фиксируют назначение Robinhood Assets Jersey Limited в роли эмитента и оператора токенизации, Bitstamp Global Ltd. — как уполномоченного эмитента согласно согласованным условиям, а Alpaca Securities LLC — в качестве кастодиана и брокера по базовым сериям активов. Подобное распределение ролей критически важно: несмотря на стремление создать по-настоящему глобально портативную экспозицию, на практике такие токенизированные продукты продолжают жестко завязываться на высокотрадиционные финансовые институты и каналы.
Даже базовая концепция обеспечения активами оказывается сложнее той формулировки, которая используется в маркетинге. В материалах Robinhood указано, что каждый токен полностью обеспечен базовой акцией в соотношении 1:1. Однако структура проспекта эмиссии предусматривает открытие отдельных изолированных счетов по каждой серии, при этом сам процесс допускает использование заложенных активов для краткосрочного займа ценными бумагами. В течение жизненного цикла сделки по займу ценными бумагами экономическая экспозиция эмитента обеспечивается через механизмы залога и договорные права, а не путем простого хранения неизменных незадействованных акций в кастодиальных хранилищах. При возникновении стрессовых рыночных условий данное структурное отличие приобретает критическое значение. Оно генерирует риски контрагента, обеспечение, операционные сбои и сложности с возвратом стоимости, которые абсолютно нерелевантны для простых розничных представлений, возникающих у клиентов из названия самого продукта.
Корпоративные события и выплата дивидендов организованы по аналогичной опосредованной схеме. Согласно документации Robinhood, дивидендные выплаты обрабатываются путем изменения математического коэффициента внутри экономического алгоритма токена, минуя механизмы прямой передачи дивидендов конечным пользователям как акционерам. Проспект эмиссии также заранее регламентирует нюансы удержания налогов на эквиваленты дивидендов и соблюдение положений раздела 871(m) Налогового кодекса США. Повторюсь, данный факт не делает продукт бракованным. Он делает его строго структурированным. Инвесторам необходимо сохранять максимальную осведомленность при приобретении подобных структурных инструментов.
Функция переносимости реализуется реально, но носит исключительно относительный характер. Robinhood заявляет, что токены акций в ончейне действительно можно хранить и перемещать между поддерживаемыми блокчейнами и совместимыми кошельками. Тем не менее, официальная документация содержит оговорки о приостановке, блокировке и ограничении операций при определенных условиях. Приобретение или обратный выкуп токенов по-прежнему жестко подчиняется процедурам верификации личности (KYC), противодействию отмыванию денег (AML), требованиям санкционного комплайенса и правилам географических ограничений. Данный инструмент ближе к программируемому, упакованному и условно-разрешительному продукту, нежели к полностью свободному инструменту держателя.
Бизнес-резюме совершенно однозначно. Продукт обладает крайне агрессивной коммерческой дистрибуцией, но при этом придерживается максимально консервативной юридической архитектуры. Подобная комбинация не является недостатком системы. Вероятно, это единственный жизнеспособный путь успешного вывода данного инструмента на массовый рынок. Однако подобное позиционирование обязывает оценивать токены акций как правовой и структурный эксперимент по обеспечению мобильности чистой экономической экспозиции, а не как полноценную цифровую замену фактическому владению базовыми акциями.
Цифровые активы как фундаментальная инфраструктура, а не просто статья дохода
Стратегия управления цифровыми активами у компании Robinhood вышла за рамки старой классификации «доходов от торговли криптовалютой». Хотя криптовалютное направление по-прежнему остается заметной статьей финансовых поступлений, его роль как базовой инфраструктуры становится всё более значимой. Именно этот фундаментальный сдвиг парадигмы лежит в основе глубокого стратегического смысла проекта Robinhood Chain.
Выручка от торговых операций с криптоактивами сохраняет своё весовое значение, однако уже не способна полностью описать текущую картину бизнеса. В первом квартале 2026 года компания зафиксировала 134 миллиона долларов торгового дохода от криптовалют, продемонстрировав существенное падение по сравнению с аналогичным периодом прошлого года, несмотря на тот факт, что номинальный объем сделок с цифровыми активами достиг 66 миллиардов долларов. Из общих 66 миллиардов долларов номинальной объёмности, 42 миллиарда пришлось на инфраструктуру Bitstamp, а 24 миллиарда — непосредственно на торговые операции внутри собственного приложения Robinhood. Иными словами, цифровой ландшафт бизнеса Robinhood давно вышел за пределы привычного маркера розничной крипто-трейдинговой активности.
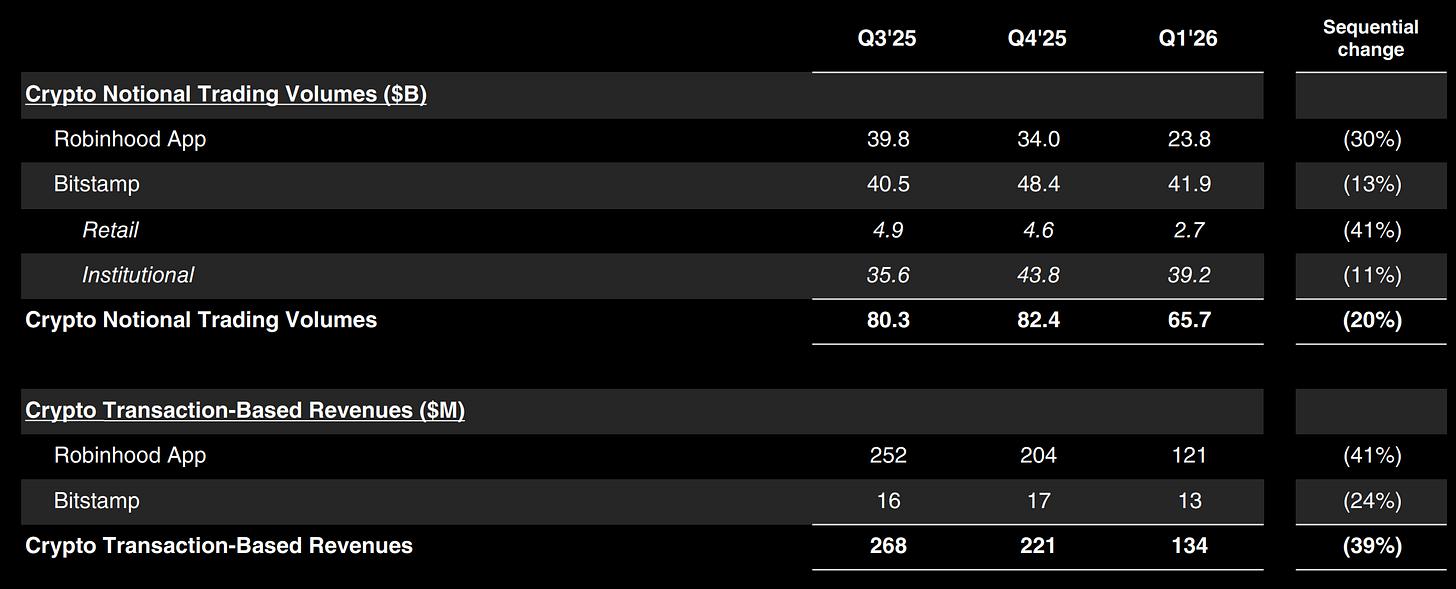
Именно биржа Bitstamp занимает в этой системе центральное положение. В июне 2025 года Robinhood завершила сделку по приобретению Bitstamp за приблизительно 200 миллионов долларов США наличными, четко обозначив стратегическую цель транзакции: получение глобальных биржевых мощностей, доступ к институциональным клиентам, лицензированную white-label инфраструктуру, возможности стейкинга, институционального кредитования и расширение покрытия регулирующих лицензий. В последующих корпоративных отчетах компания уже описывает Bitstamp как фундамент для масштабирования институционального сегмента бизнеса, включая услуги маржинального кредитования, расчеты внебиржевых сделок, посттрейдинговый клиринг и институциональные perpetual-контракты. Если бы организация по-прежнему воспринимала криптовалюты лишь как побочный инструмент розничной торговли, подобные заявления были бы невозможны.
Продукт Robinhood Earn с потребительской стороны наглядно подтверждает эту же концепцию. Открытые материалы описывают предельно простой пользовательский путь: клиент приобретает токены USDG внутри экосистемы Robinhood Crypto, затем переводит их на автономный self-custody кошелек и дальше размещает средства под процент через протокол Morpho. Сама компания Robinhood аккуратным образом предупреждает о неконтролируемом типе хранения актива, отмечая, что скорость вывода средств напрямую зависит от ликвидности пула в заданной сети. Со стороны протокола Morpho, запуск программы Robinhood Earn определяется как поэтапное предоставление доступа для квалифицированных пользователей из США. Проект выполняет задачу далеко не простого добавления процента доходности к остаткам на счете: компания целенаправленно обучает свою базу пользователей тому, что сложные инструменты DeFi могут работать полностью абстрагировано на заднем фоне интерфейса, без необходимости от пользователя наличия криптографических навыков и культуры Web3.
Фокус на стабильных монетах (stablecoins) обретает особую ценность, поскольку данная ниша способна просуществовать значительно дольше любого единичного спекулятивного торгового цикла. Способность платформы конвертировать резервы в стабильных токенах в невидимые платежные рельсы открывает доступ к портативному и программируемому финансированию для внутренних wallet-операций, трансграничных денежных потоков и будущих collateral-сценариев. В предлагаемой модели stablecoin выступает не самостоятельным инвестиционным продуктом, а базовым расчетным средством на нижестоящем уровне стека. Подобная архитектура наделяет инструмент значительно более важным стратегическим весом.
Кошелек Robinhood Wallet (RW) служит основным пользовательским шлюзом к описанному технологическому стеку. Техническая документация подтверждает, что RW уже интегрирован с большинством ключевых блокчейн-сетей, причем на данном этапе поддержка была официально расширена самой сетью Robinhood Chain. Данный факт приобретает стратегическое значение, поскольку управление кошельками выступает точкой пересечения традиционной брокерской дистрибуции и современной крипто-инфраструктуры. Брокеры могут осуществлять custody-хранение, а децентрализованные кошельки — управлять портфелем. Компания стремится в максимальной степени интегрировать обе функции в рамках одной непрерывной пользовательской сессии.
Почему Lighter имеет решающее значение
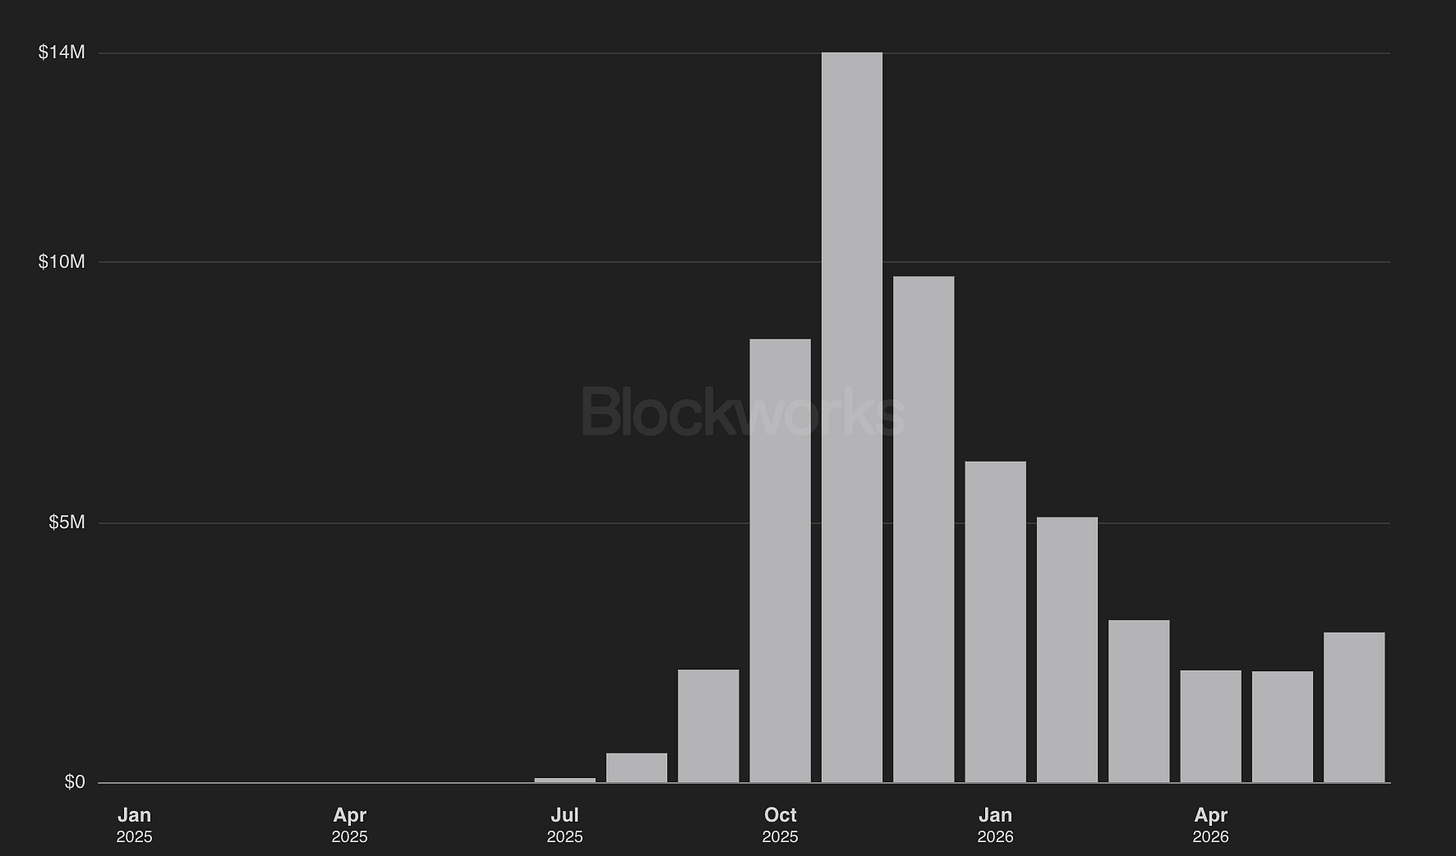
Платформа Lighter выступает одним из наиболее ярких примеров стратегического позиционирования инфраструктуры компании. Благодаря внедрению данного решения, команда получила доступ к современным моделям биржевой ончейн-торговли, избавив себя от необходимости самостоятельно проектировать с нуля полноценную крипто-биржу для perpetual-контрактов. Согласно официальным материалам, Lighter представляет собой кастомное решение типа Zero-Knowledge Rollup, оснащенное системами матчмейкинга ордеров, алгоритмами доказательств ликвидации (clearing proof), приоритетной обработкой заявок по ценам и времени исполнения, а также защитными механизмами аварийного выхода в случаях непредоставления обслуживания. Документация кошелька Robinhood Wallet дополняет картину описанием встроенных perpetual-контрактов: здесь подробно расписаны механизмы маржинального обеспечения, динамические ставки финансирования (funding rates) и полная интеграция с децентрализованными протоколами, взявшими на себя техническую обработку процессов ликвидации позиций.
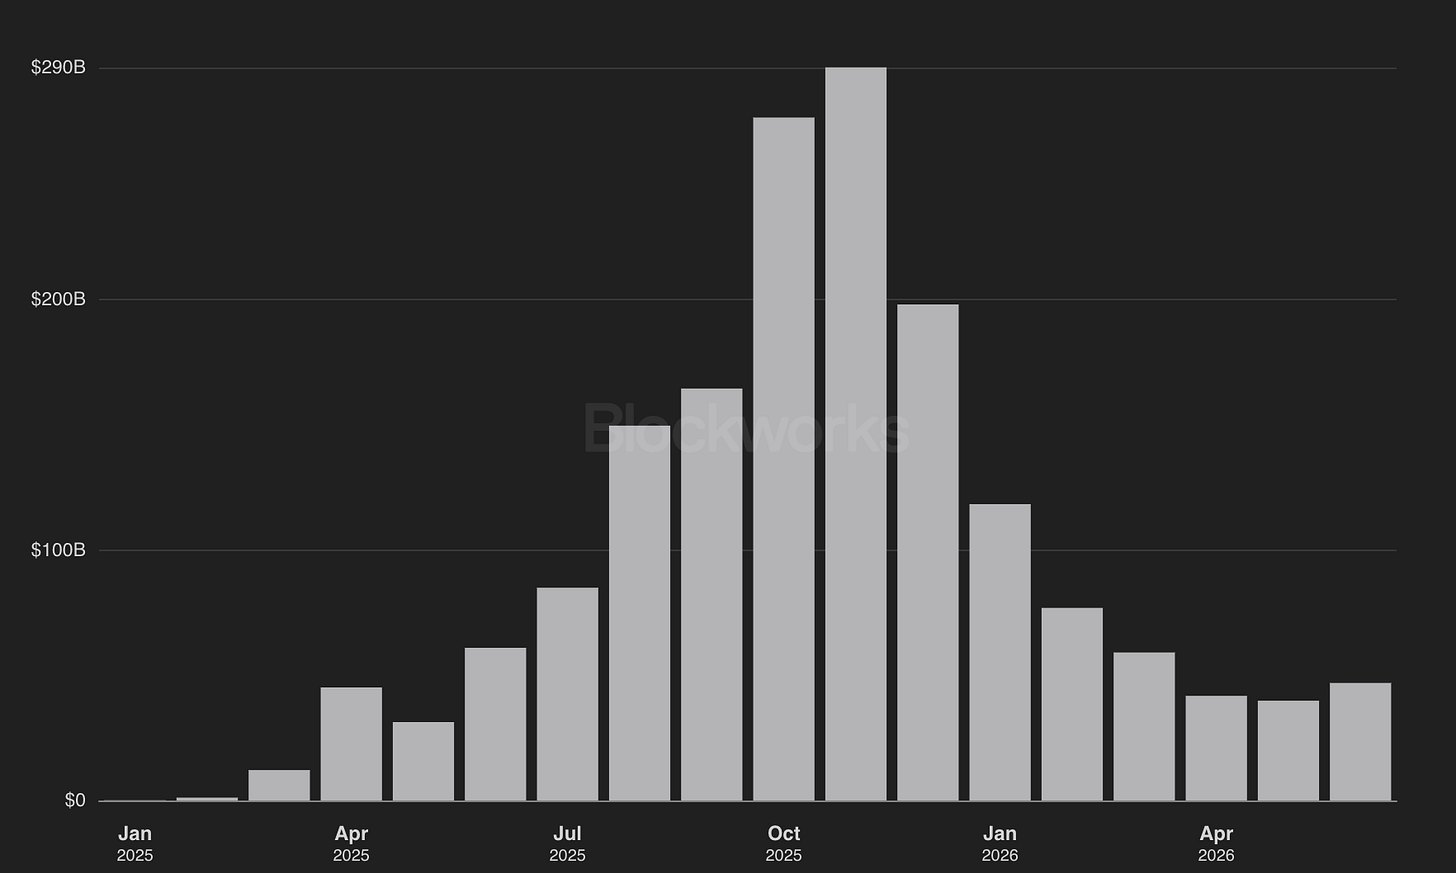
Номинированный объем perpetual-контрактов (Источник: Blockworks)
Доходность (Источник: Blockworks)
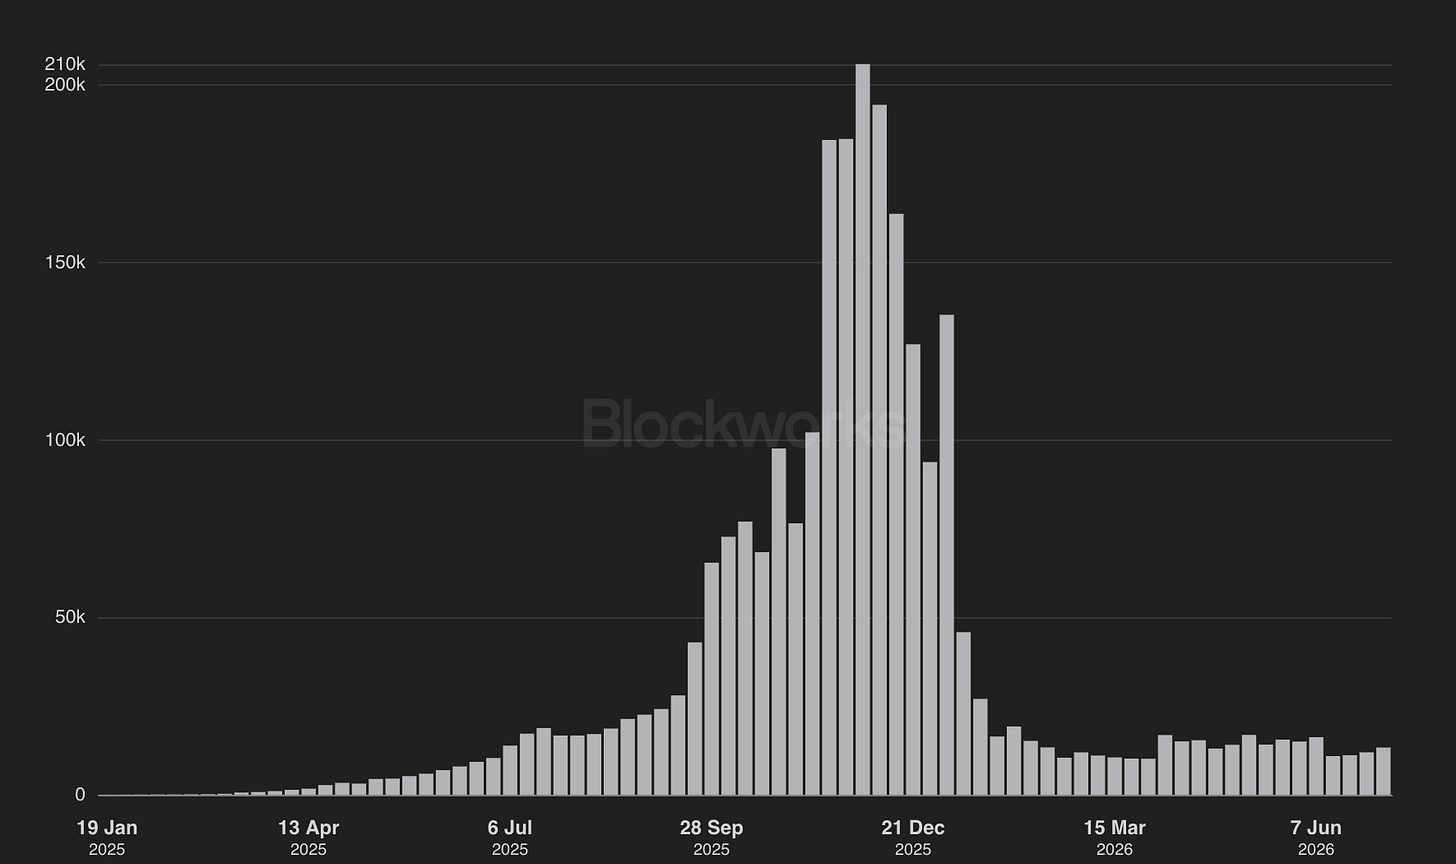
База трейдеров (Источник: Blockworks)
Данное решение несет в себе ряд важных стратегических преимуществ. Во-первых, оно существенно расширяет зону вовлеченности пользователей внутри экосистемы приложения. Во-вторых, оно позволяет компании оперативно тестировать потребности скоростного трейдинга и высокомаржинального участия непосредственно в защищенной автономной среде. В-третьих, интеграция технологии радикально сокращает цикл вывода продукта на рынок (time-to-market). И наконец, это соединение даёт возможность пользоваться глобальными моделями круглосуточных торгов и соответствующими паттернами пользовательского поведения, избегая при этом переноса всей регуляторной нагрузки на лицензированную структуру брокера в США.
В то же время, наличие данного инструмента многократно обостряет брендовые вызовы. Торговля вечными контрактами неизбежно приближает к основной экосистеме высокие рычаги кредитного плеча, процессы форсированной ликвидации, чувствительную к стимулам ликвидность и острые риски убытков розничных инвесторов. Собственная документация проекта прямо указывает, что на рынке активов реального мира (RWA) предусмотрена круглосуточная торговля с применением маржинального механизма. Подобные функции могут обладать колоссальным коммерческим магнитом, однако именно данный уровень риска часто становится источником серьезных политических трений, регуляторного давления и репутационного шума для брокеров, ориентированных на массового потребителя.
Следовательно, объективный вывод должен быть куда более прагматичным и узконаправленным, чем того хотелось бы рынку. Внедрение Lighter не означает, что компания автоматически создала полноценную экономику вечных контрактов конкурентного уровня. Оно доказывает способность архитекторов подключать передовую крипто-инфраструктуру прямо в воронку мобильного приложения массовой аудитории. Этот шаг стратегически оправдан, однако он не приравнивается к созданию и управлению независимой классической торговой площадкой.
Предупреждение о рисках:
Компания insights4.vc и ее информационная рассылка предоставляются исключительно в образовательных целях в формате исследований и общей информации. Материалы никоим образом не должны трактоваться как профессиональная финансовая, юридическая или инвестиционная консультация. Редакция не пропагандирует никаких действий на финансовых рынках, включая приобретение, продажу или долгосрочное хранение цифровых активов.
Все опубликованные материалы отражают исключительно субъективные взгляды авторов и не являются прямыми рекомендациями к ведению финансовой деятельности. Перед началом работы с цифровыми активами или изучением смежных технологий настоятельно рекомендуется провести собственный независимый анализ. Помните об экстремально высоких рисках данного сегмента, где стоимость проектов может подвергаться сильным резким колебаниям.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @insights4vc