Разбор исследования Bernstein: завышены краткосрочные ожидания по Meta, Muse открывает путь к рентабельности ИИ
Автор: Рита
Рынок воспринимает Muse как очередное приложение для чатов, а в отчете Bernstein от 20 октября 2026 года он представлен как ИИ-операционная система для Meta. Muse был запущен 8 сентября и за 10 дней вышел на первое место в рейтинге загрузок App Store в США, где насчитывается около 2,5 млн дневных активных пользователей (DAU). Bernstein установил целевую цену для Meta на уровне 800 долларов по сравнению с текущими 705,44 долларами, что составляет потенциал роста в 13%.
Отчет демонстрирует долгосрочный бычий настрой при осторожном взгляде на ближайшее время. Muse становится первым потребительским продуктом Meta в сфере ИИ, доказывающим отдачу от инвестиций в ИИ, когда стратегическая доходность инвестированного капитала (ROIC) превышает ноль. Оценочные показатели и ожидания уже повышены, однако прибыль до уплаты процентов и налогов (EBIT) в 3Q26 будет снижена из-за выплат на урегулирование судебных исков на сумму 10 млрд долларов.
Muse размещен в центре экосистемы Meta, где аппаратное обеспечение выступает носителем, а сам Muse — продуктом. Долгосрочный инвестиционный тезис подтверждается, но краткосрочные финансовые результаты будут характеризоваться более жёсткими параметрами.
Выход Muse на вершину меняет нарратив
После запуска 8 сентября Muse за 10 дней занял первое место вApp Store США, а 17 сентября обогнал ChatGPT и сохранил лидерство. По данным Sensor Tower, приводимым Bernstein, траектория загрузок Muse после выпуска оказалась выше показателей ChatGPT на момент его релиза в мае 2023 года, а также приложений Meta AI.
Оценка DAU в США составляет около 2,5 млн человек, среднее время использования в день — 16 минут против примерно 19 минут у ChatGPT. Кривая удержания пользователей у Muse лучше, чем у ChatGPT. Bernstein предупреждает, что хотя ранние загрузки и уровень удержания высоки, не следует напрямую экстраполировать первоначальный ажиотаж на общий доступный рынок (TAM), что подтверждается предыдущим опытом проектов Facebook Shops и Metaverse.
Muse расширился от простого чат-бота до функций поддержки голосового общения в реальном времени, настройки индивидуальной личности, создания аватаров, работы с электронной почтой и управления ПК, а также интеграции с платформами Shopify, Walmart, Best Buy, Sephora, Ulta, Wayfair, Gap, Expedia, Instacart, Notion, GitHub и Box. Стратегия аппаратного обеспечения строится вокруг концепции «использования Muse любым способом», где очки, устройства виртуальной реальности (VR) и кулоны выступают конечными точками доступа.
Оценочные коэффициенты сравнялись с Google и Amazon
После выхода Muse акции Meta подверглись переоценке, и их 12-месячный форвардный P/E коэффициент приблизился к показателям Google и Amazon. Согласно диаграммам Bernstein, все три компании торгуются примерно по 20-кратным значениям. Muse спровоцировал пересуд в рынке «момента iPhone» для потребительского ИИ, а также вновь разожгло дискуссии о давлении со стороны агентной коммерции и поисковых систем.
По мнению Bernstein, Muse способен трансформироваться из платформы discovery в уровень принятия решений, оказавшись ближе к этапу формирования покупательского намерения в воронке продаж. Несмотря на то что Amazon исключен из числа партнеров Muse, он самостоятельно развивает направление агентной коммерции. Google же сталкивается с рисками ускоренного вытеснения традиционного поиска искусственным интеллектом.
Рост оценки повлек за собой повышение ожиданий рынка. Bernstein сохраняет рекомендацию Outperform с целевой ценой 800 долларов. Методология оценки включает по 50% для множителя EV/Sales на 2027 год (6,7x) и модели дисконтирования денежных потоков (DCF), при средневзвешенной стоимости капитала (WACC) 10% и терминальном темпе роста 3,5%. Текущая котировка составляет 705,44 доллара, что подразумевает потенциал роста на 13%.
Ожидания ближнего срока превышают фундаментальные показатели
Прогноз Bernstein по выручке за 3Q26 составляет 64,058 млрд долларов против консенсус-прогноза в 63,312 млрд долларов. EBIT ожидается на уровне 11,338 млрд долларов (консенсус — 19,016 млрд долларов) с учетом расходов на юридическое урегулирование споров об использовании соцсетей подростками в размере 10 млрд долларов. Прогноз EPS — 3,95 доллара (консенсус — 3,56 доллара). Выручка превзойдет ожидания, тогда как EBIT будет снижен из-за единовременных затрат.
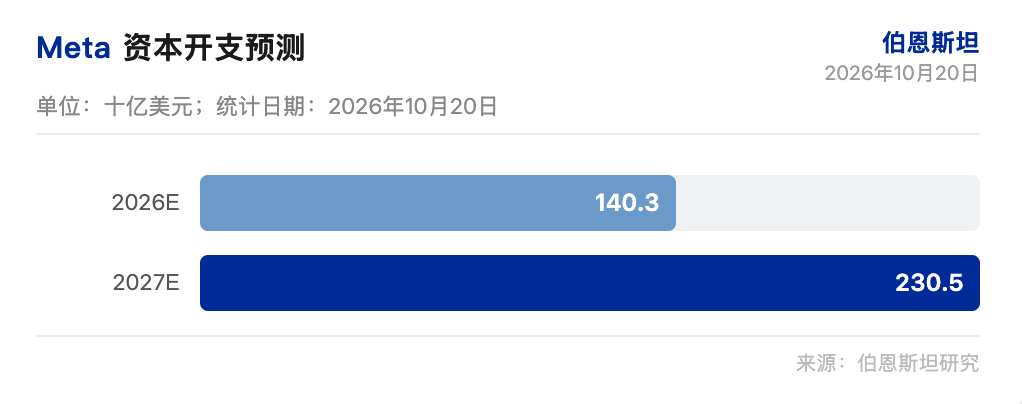
Капитальные расходы на 2026 год прогнозируются в объеме 140,3 млрд долларов, на 2027 год — 230,5 млрд долларов, что выше консенсус-прогноза в 201,6 млрд долларов. Прогноз EBIT на 2027 год по Bernstein составляет 97,89 млрд долларов (консенсус — 103,94 млрд долларов); EPS — 33,21 доллара (консенсус — 33,87 доллара). Bernstein скорректировал вниз прогнозы по EBIT и EPS на 2027 год, учитывая инвестиции в Muse, транзакции с облачными провайдерами третьего лица и маркетинговые расходы.
Давление на свободный денежный поток (FCF) проявляется еще более явно. Bernstein прогнозирует FCF на 2027 год на уровне -59,684 млрд долларов против консенсуса в -33,418 млрд долларов (разница составляет -26,266 млрд долларов). Прогноз FCF за 3Q26 — -13,756 млрд долларов (консенсус — -8,953 млрд долларов). Капитальные расходы на 2027 год окажутся на 14,3% выше консенсусных, маркетинговые бюджеты вырастут из-за продвижения Muse, а сделки с третьими лицами по использованию облачных мощностей увеличат операционные затраты. Данные факторы окажут давление на прибыль и денежные потоки в краткосрочной перспективе, однако динамика выручки останется сильной.
Прочие доходы впервые во 2Q26 превысили отметку в 1 млрд долларов за квартал, увеличившись на 73% год к году. Bernstein повысил прогноз по прочим доходам, отразив монетизацию через бизнес-сообщения, агентные сервисы, подписки и интеграцию Muse. Хотя начальная монетизация Muse еще не формирует базу ожидаемых результатов, в 2027 году она способна внести ощутимый вклад в рост прочих доходов. Масштабирование монетизации Muse зависит от четырех ключевых метрик: количества подписчиков, объема товарных продаж (GMV), числа загрузок и уровня вовлеченности. Рост любого из этих показателей изменит разрыв между краткосрочными ожиданиями рынка и фундаментальными показателями компании.
Благодаря Muse инвестиционные проекты Meta в сфере ИИ перешли от уровня нарративов к масштабируемому продукту для потребителей, однако краткосрочные рыночные ожидания уже убежали вперед фактического воплощения этих планов.
Отказ от ответственности
Настоящий материал представляет собой обзор и анализ независимого исследовательского отчета стороннего брокерского дома (Bernstein от 20 октября 2026 года), подготовленный совместно с данными открытых рыночных источников. Приведенные в статье рекомендации, целевые цены, прогнозы по прибыли и соответствующие выводы отражают исключительно мнения аналитиков данного брокерского дома, соответствуют позиции только их работодателя, не передают точку зрения редакции TechFlow и не являются инвестиционной рекомендацией.
Финансовые рынки сопряжены с риском, решение должно приниматься самостоятельно. Настоящий текст не должен служить основанием для совершения сделок с любыми ценными бумагами.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow