


Токенизированные акции Coinbase вызывают сомнения: рекламируемая «реальная доля в капитале» — всего лишь уловка?
Автор: Алекс Торн, руководитель исследований Galaxy Digital
Перевод: Сауэрс, Foresight News
На этой неделе Coinbase опубликовала планы по токенизированным акциям, не раскрыв при этом деталей их правовой структуры. Эта структура имеет решающее значение для регуляторного соответствия, пользовательского опыта и конкурентной среды отрасли.
На пресс-конференции «System Update», прошедшей 16 июня, Coinbase сразу представила 21 новый продукт и функцию, охватывающие четыре ключевые сферы: торговля, кредитование, платежи и блокчейн-инфраструктура. Больше всего нас привлекло направление токенизированных акций. По словам Coinbase, в следующем месяце сервис будет запущен для пользователей за пределами США, при этом активы будут обеспечены резервами в соотношении 1:1. Платформа заявляет, что данные токены позволят держателям пользоваться полными правами акционеров, получать дивиденды, а также предоставлять токены в заем для получения дохода или использовать их в качестве залога; резиденты США не смогут участвовать в этом сервисе.
Несмотря на заявления Coinbase о том, что такие токены представляют собой «реальную право собственности на акции», компания не раскрыла правовую структуру, лежащую в основе этого утверждения. Вместе с продуктом был внедрен токенстандарт B20, развернутый в публичной сети Base. Это многоуровневый набор инструментов комплаенса, основанный на политическом регулировании, обладающий возможностями контроля, сопоставимыми с хуками Uniswap v4, однако Coinbase не объяснила, как именно планирует интегрировать стандарт B20 в свою систему токенизированных акций.
Еще одной важной особенностью выпуска стал Coinbase Advisor — встроенный в приложение инструмент для инвестиций на базе ИИ. Инструмент прошел регистрацию в качестве зарегистрированного инвестиционного консультанта (RIA) в SEC и получил статус консультанта по торговле товарными фьючерсами от Национальной ассоциации биржевых трейдеров (NFA); изначально он будет доступен только членам подписки Coinbase One в США. В рамках обновления также представлены торговля опционами на криптовалюты и акции, перпетуальные контракты на реальные активы (RWA) и компании до IPO (первая цель — SpaceX), платформа конфиденциальности Base для корпоративных транзакций в блокчейне с соблюдением комплаенса, а также биткоин-ипотека совместно с Better.
Наша позиция
В настоящее время происходит реальное глубокое слияние традиционных финансов и криптоиндустрии.
Как и другие криптобиржи, Coinbase четко стремится расширить присутствие в сегменте традиционных финансовых продуктов, в то время как традиционные финансовые институты также продолжают осваивать криптопространство. Оба рынка одновременно сливаются и конкурируют за клиентскую базу друг друга. Coinbase не просто интегрирует функцию торговли акциями в приложение: компания планирует выпустить продукты по опционам и перпетуальным контрактам для всех категорий активов. Логично предположить, что в будущем сами токенизированные акции обретут соответствующие опционы и перпетуальные контракты.
Если говорить конкретно о сегменте токенизированных акций, мы ранее опубликовали множество соответствующих аналитических материалов и комментариев. Суммируя все данные, можно сделать вывод, что Coinbase, скорее всего, использует модель «обертки» (wrapper) стороннего эмитента и на данный момент работает исключительно на офшорных рынках, открывая доступ только для пользователей за пределами США. Логика этой архитектуры высоко схожа с моделью xStocks: базовые акции помещаются в третий инвестиционный траст, доли которого затем токенизируются; созданные токены могут обращаться на офшорных торговых площадках, а также выводиться в некастодиальные кошельки для использования в различных DeFi-сценариях. Такая архитектура полностью отличается от модели прямого подключения к эмитенту, которую продвигают Galaxy и Superstate. Приведенная ниже диаграмма представляет собой отраслевую карту эмитентов токенизированных акций, составленную нами на основе открытых данных по состоянию на февраль (примечание: отрасль продолжает активно расти, например, токены GLXY теперь принимаются в качестве залога на платформе Kamino, а Backpack запустил службу токенизированных акций в начале этого месяца, тем не менее данная карта сохраняет высокую справочную ценность).
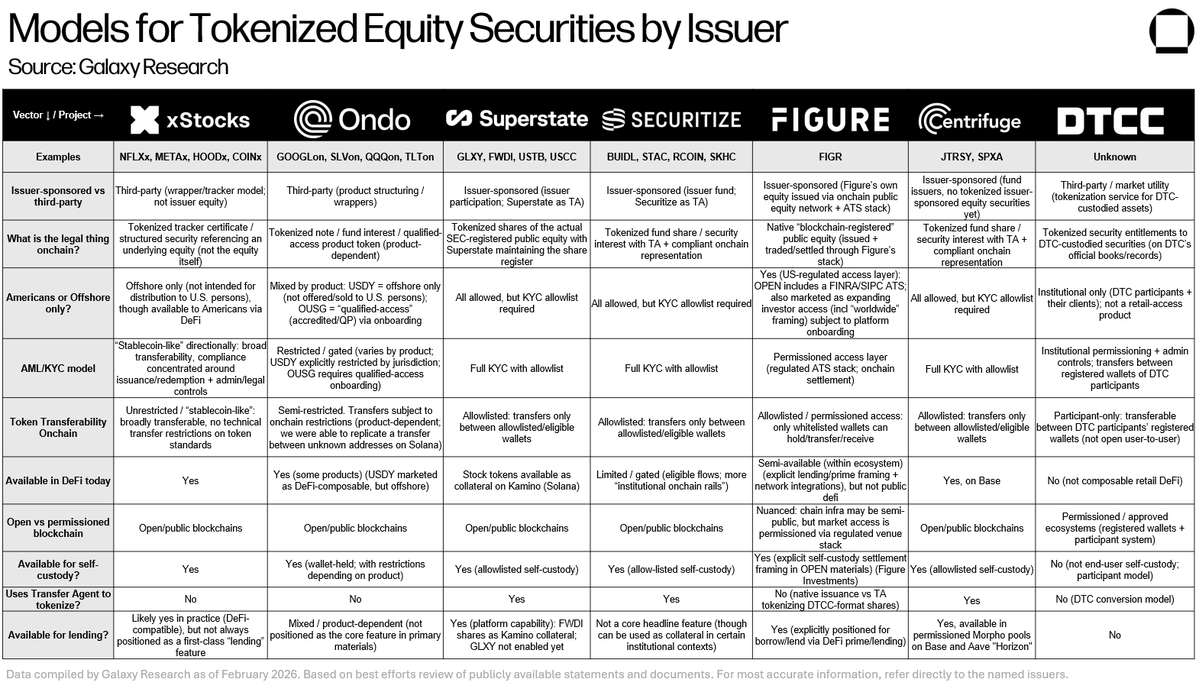
Примечание: Диаграмма была составлена в феврале; последующие факты и данные могли измениться. Все данные получены из открытых источников и приведены по возможности точно. Для получения точной информации обращайтесь непосредственно к каждому эмитенту.
Именно эта модель обертки создает противоречия в заявлении Coinbase о «реальной право собственности на акции». Если присутствует третье лицо-обертка, то обязательства по дивидендам, праву голоса акционеров и другим правам исходят не от публичной компании, эмитирующей базовые акции; соответствующие ограничения по правам существуют только в服务协议 между держателем токена и компанией-оберткой. По своей сути, между держателем токена и компанией, выпустившей акции, отсутствует прямая юридическая связь. В отрасли пока нет зрелой компромиссной модели, которая объединила бы прямой доступ к эмитенту и модель третьей обертки, возможно, баланс может быть достигнут через какой-то механизм прав на акции? Однако ключевые детали архитектуры до сих пор не разглашаются Coinbase.
Модель обертки со стороны третьих лиц недавно неоднократно демонстрировала операционные риски, и случай с распределением первичных акций SpaceX на прошлой неделе служит ярким предупреждением. Несколько платформ, включая Binance Wallet, Bybit и Bitget, предлагали зарезервированные акции SpaceX перед IPO, полученные через xStocks, но в итоге отменили все ордера и вернули средства пользователям из-за невозможности поставки базовых акций. Bybit сообщил пользователям, что xStocks не смог предоставить базовый актив, а платформа не получила никаких акций SpaceX; пользователи Kraken и напрямую с xStocks также получили лишь небольшое количество поданных заявок. Технически процесс создания токенов крайне прост, настоящая сложность заключается в консолидации, хранении и блокчейн-верификации прав на базовые активы. Это врожденный структурный риск всех продуктов обертки от третьих лиц: без официального участия публичной компании невозможно гарантировать, что посредники в полной мере владеют реальными акциями.
Все вышеописанные направления бизнеса строятся на фоне двух нерешенных регуляторных вопросов:
Запланированная SEC «политика инновационных освобождений» для токенизированных акций была отложена. По данным источников, основное разногласие касается того, охватывает ли зона освобождения токены от третьих обверток или открыта только для токенов с прямым подключением эмитента. Спорным пунктом является положение, разрешающее торговлю токенами третьих лиц — цифровые свидетельства на акции, соответствующие таким токенам, выпускались без уведомления и разрешения базовой публичной компании. Член SEC Хестер Пирс публично заявила, что политика освобождений должна охватывать только цифровые свидетельства оригинальных акций вторичного рынка, а не различные синтетические активы.
Закон «CLARITY» по-прежнему находится на рассмотрении в Сенате США, за последние две недели не было никаких подвижек, оставшееся законодательное окно Конгресса сужается. Ценность продукта Coinbase полностью зависит от способности сторонней обертки обладать нормативной силой, эквивалентной прямому владению акциями эмитентом, однако регуляторы пока не приняли однозначного решения по этому вопросу.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @galaxyhq














