Основатель Aave: глубокий разбор V4 — 12-триллионный рынок финансирования ценных бумаг слой за слоем переходит в блокчейн
Автор: Stani Kulechov
Редакция: TechFlow
TechFlow: Краткое содержание: Финансирование ценных бумаг является одним из крупнейших и наименее известных рынков на Уолл-стрит, при этом только ежедневный объем открытых позиций на рынке репо в США составляет 12,6 трлн долларов. Архитектура типа «центр-спицы» Aave V4 идеально соответствует потребностям миграции этого рынка триллионного масштаба в блокчейн. От кредитования под залог ценных бумаг до репо и выдачи ценных бумаг в долг каждый этап с помощью протокола минимизирует доход традиционных посредников.
Финансирование ценных бумаг представляет собой один из крупнейших рынков, почти незаметных за пределами Уолл-стрит, и он уже переходит в блокчейн. Кредитование под залог ценных бумаг — это бизнес на триллионы долларов. Только ежедневный объем рынка репо в США составляет около 12,6 трлн долларов, маржинальное кредитование достигло рекордных 1,3 трлн долларов, а кредиты под залог ценных бумаг в сегменте управления богатством добавляют еще более 400 млрд долларов. На отдельно взятом рынке выдачи ценных бумаг в долг занято примерно 4,6 трлн долларов активов, что принесло рекордные 15 млрд долларов доходов в 2025 году. Сегодня эти операции практически не касаются блокчейна, и именно здесь кроется возможность.
Лучший способ вывести его в блокчейн — правильно выстроить структуру рынка. Между заемщиками и кредиторами расположился целый слой депозитариев, брокеров-агентов по кредитованию, независимых администраторов обеспечения, главных брокеров и клиринговых палат. Каждый уровень взимает комиссии, увеличивает задержки расчетов и размывает информацию. Обеспечение заблокировано в двусторонних отношениях, цепочки повторного залога уходят в тень, и если что-то идет не так, несколько дней никто не может понять причину. Каждый уровень создает лишнюю работу, трения и издержки.
Улучшение этой рыночной структуры — то, чем занимается Aave V4, а ончейн-инфраструктура уже достигла необходимого масштаба. Рынок стейблкоинов превысил отметку в 322 млрд долларов, Aave блокирует около 230 млрд долларов ликвидности, нативный доллар Aave GHO уже запущен, общий объем вкладов Aave Horizon превысил 500 млн долларов, обеспечивая топливом кредиты под поддержку реальными активами (RWA). Каналы денежной ликвидности, самой ликвидности и обеспечения теперь полностью сформированы.
Почему именно V4
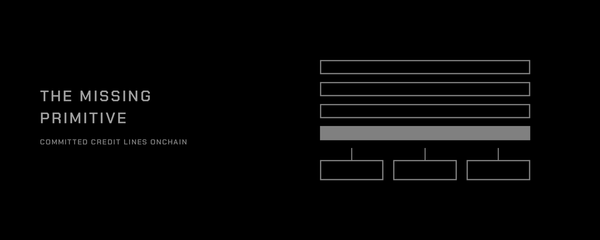
V4 разделяет систему на центр ликвидности и спицы. Центр представляет собой пулы ликвидности с высокой глубиной, а спицы — это модульные площадки (то есть рынки), подключаемые к ним, каждая со своими параметрами риска, набором активов и правилами. Это единственное архитектурное решение практически идеально отражает организацию, которую предпочитает рынок финансирования ценных бумаг: общая ликвидность на базовом уровне и разделение комплаенс-площадок на верхнем.
Сквозь всю систему проходят три процесса, которые вместе образуют рынок.
Кредитование под залог ценных бумаг
Токенизированные ценные бумаги вносятся в качестве обеспечения в одну из спиц под консервативную, индивидуально определенную ставку дисконта, позволяя владельцам занимать GHO или стейблкоины без необходимости их продажи. Позиции остаются прозрачными, ставки дисконта четко определены, а процедуры ликвидации запускаются автоматически, а не через бэкофисы. Владельцы сохраняют потенциал роста стоимости, высвобождая ликвидность, а балансы банков разгружаются. Только в сегменте управления инвестициями в США этот леджер уже составляет 400 млрд долларов, причем он до сих пор недостаточно обслужен. По мере того как к 2030-м годам масштаб токенизации реальных активов приблизится к 16 трлн долларов, каждый актив станет обеспечением, которое можно занять мгновенно. Институциональные депозиты Horizon под RWA уже превысили 500 млн долларов, спрос абсолютно ясен. Для конечных пользователей доступ к ликвидности занимает считанные минуты: залогом выступают токенизированные активы, а не двусторонние кредитные линии, переговоры о которых занимают дни; процентные ставки прозрачны и устанавливаются глубокими общими пулами.
Репо
Это гигантский сегмент. Репо представляет собой краткосрочное кредитование под залог наличных, где основным обеспечением выступают гособлигации, а только ежедневный объем открытой позиции на рынке США составляет около 12,6 трлн долларов. В блокчейне репо подразумевает залог токенизированных ценных бумаг для получения стабильных монет в центре с низким риском — именно этим и занимается V4. Атомарная доставка против оплаты (DVP) устраняет сбои при расчетах, условия становятся программируемыми и работают круглосуточно, независимо от банковского календаря, а около 5 трлн долларов непрозрачных двухсторонних репо вне централизованного клиринга становятся прозрачными и функционируют в режиме непрерывного поддержания маржи. Рынок, который больше всего нуждается в чистых расчетах и видимости обеспечения в реальном времени, — это именно тот рынок, который V4 обслуживает лучше всего.
Выдача ценных бумаг в долг
Сама токенизированная ценная бумага становится заёмным активом внутри центра. Процентная ставка, выплачиваемая короткими продавцами и участниками закрытия сделок заимствования, напрямую направляется обратно поставщикам, владеющим активами. Функции брокера-агента по кредитованию — сопоставление спроса и предложения, ценообразование и управление обеспечением — интегрируются непосредственно в протокол. Здесь формируется источник комиссий: в 2025 году доходы составили 15 млрд долларов при объеме доступных для выдачи активов на десятки триллионов. Сегодня посредники забирают себе примерно 20–30 % доходов, ежегодно миллиарды долларов выводятся до того, как владельцы получат хотя бы цент. Маршрутизация тех же самых процессов через протокол снижает эту комиссию практически до нуля, а разница уходит владельцам.
Предложение по структуре рынка
Существует два варианта компоновки, оба используют одни и те же спицы. Различие заключается лишь в организации базовой ликвидности.
Вариант А: Единый центр общей ликвидности
Единый центр ликвидности выступает ядром расчетов и обеспечения. Он аккумулирует денежную ликвидность, ведет единый учет по каждой позиции, оценивает обеспечение через оракулы, концентрируя максимальную глубину в одном месте для совместного использования всеми верхними уровнями.
Вокруг него расположены специализированные спицы, каждая из которых представляет собой площадку со своим регламентом, но с единой базовой ликвидностью. Спица SBL принимает токенизированные ценные бумаги в качестве залога, позволяя владельцам извлекать стейблкоины или GHO на основе консервативных ставок дисконта по классам активов. Спица SBL может быть разделена на несколько уровней в зависимости от рисков. Спица репо обрабатывает краткосрочное кредитование наличными под высококачественные ценные бумаги, обеспечивая атомарные расчеты и непрерывное поддержание маржи. Спица выдачи ценных бумаг в долг публикует токенизированные ценные бумаги в качестве заимствуемых активов, направляя плату за заем владельцам, предоставляющим их.

Преимущество такой компоновки — глубина ликвидности, поскольку единый пул обеспечивает максимально возможную глубину и простоту учета. Ограничение заключается в концентрации риска в одном месте, поэтому изоляция должна проектироваться на уровне спиц, а не быть структурной.
Вариант Б: Несколько центров, разделенных по классам активов и уровню риска
Альтернативный подход предполагает использование нескольких центров ликвидности, каждый из которых ограничен определенным классом активов и уровнем риска, позволяя спицам одновременно подключаться к нескольким центрам. Низкорисковый центр для гособлигаций применяет узкие ставки дисконта, куда естественным образом стекается большинство операций репо. Центр для кредитов среднего риска и денежного рынка обслуживает другие потребности. Более рискованный центр для акций оперирует более широкими ставками дисконта и жесткими порогами ликвидации. Каждый центр самостоятельно оценивает свои риски и обеспечивает их изоляцию.

Спицы автоматически маршрутизируют потоки между этими центрами. Спица репо отправляет обеспечение в виде гособлигаций в центр гособлигаций, спица SBL направляет корзины акций в центр акций, пользователь видит единую площадку, а протокол помещает каждую позицию в пул с соответствующими параметрами.
Это дает три вещи. Изоляция рисков приобретает структурный характер, а не просто конфигурационный, поэтому удары на фондовом рынке можно локализовать, не затрагивая пул гособлигаций, поддерживающий репо. Ценообразование становится точнее, поскольку каждый центр устанавливает процентные ставки и ставки дисконта для конкретного класса риска, а не смешивает несколько. Регуляторное разделение упрощается, так как один центр может быть строго привязан к отдельной нормативной базе, тогда как спицы по-прежнему объединяют опыт взаимодействия с различными юрисдикциями. Стоимость заключается в меньшей глубине каждого отдельного центра, однако благодаря тому, что спицы собирают ликвидность из нескольких центров, общая ликвидность и композибельность сохраняются. Кредитные лимиты между центром и конкретной спицей могут увеличить поток ликвидности, сохраняя при этом ограниченный уровень риска.
Практический путь представляет собой спектр возможностей, а не бинарный выбор. Начав с унифицированного подхода ради глубины и простоты, затем по мере расширения типов обеспечения и необходимости усиления изоляции переходят к центрам, разделенным по классам активов и уровню риска. В любом случае те же самые спицы остаются неизменными.
Роли в обеих моделях
Компании, ранее распределенные по разным уровням, трансформируются в параметры и участников. Брокеры-агенты по кредитованию становятся управляющими рисками, настраивающими параметры центров и спиц; независимые администраторы обеспечения превращаются в учётные и клиринговые движки центров (сам протокол); главные брокеры и клиринговые палаты становятся операторами площадок с разрешительным доступом. Леджер депозитария заменяется самим блокчейном.

Структурные изменения
Функции, ранее сосредоточенные в разных компаниях, перешли в роли протокола, поэтому операционная нагрузка сохраняется, а прибыль посредников исчезает. Обеспечение, ранее запертое в двусторонних соглашениях, теперь активно работает, поскольку один и тот же актив поддерживает позиции во всех подходящих ему центрах. Исчезает необходимость в замороженных запасах у каждого контрагента и теряются доходы от кассовых разрывов (float). Спицы с разрешениями или центры, ограниченные определенной юрисдикцией, принудительно применяют правила KYC, юрисдикционной принадлежности и квалификации активов на периферии, продолжая при этом использовать общую ликвидность. Таким образом, регулируемые участники получают площадки, соответствующие их правилам, без разрушения книжки заявок, от которой зависит остальная часть рынка.
Расчеты происходят с совершенно иной скоростью. На традиционном фондовом рынке в США все еще действует расчет T+1, в большинстве стран Европы — T+2, а недавняя попытка отрасли перейти на однодневные расчеты сама по себе обошла участников примерно в 30 млрд долларов затрат на внедрение. V4 обеспечивает атомарные расчеты круглосуточно, без сбоев и с предельными затратами, близкими к нулю. Многодневный процесс сверки данных в традиционных финансах превращается в однократное чтение состояния цепи.
Что это разблокирует
Для владельцев активов, заемщиков и кредиторов наличными выгоды конкретны. Доступный размер рынка исчисляется триллионами: ежедневный объем рынка репо в США составляет около 12,6 трлн долларов, маржинального кредитования — 1,3 трлн долларов, выдачи ценных бумаг в долг — 4,6 трлн долларов, и все это базируется на обеспечении, объем которого к 2030 году достигнет 16 трлн долларов благодаря токенизации.
Доходы сохраняются у участников, а не выводятся: сегодня 20–30 % доходов от лендинга ценных бумаг, которые забирают агенты, возвращаются владельцам активов. Расчеты больше не терпят неудач: атомарная доставка против оплаты (DVP) в режиме 7×24 заменяет циклы T+1 и T+2, а также внутридневные сбои, традиционно мучающие двухстороннее репо. Капитал работает эффективнее: централизованная ликвидность пула ликвидирует простаивающие предварительно пополненные запасы, позволяя одному и тому же обеспечению перемещаться между площадками. Риски становятся видимыми и контролируемыми: позиции, ставки дисконта и цепочки репо прозрачны в реальном времени, а классифицированные центры локализуют удары на старте. Подключение занимает считанные минуты: владельцы могут брать займы под залог своих токенизированных активов по требованию, прозрачные рыночные ставки вместо многонедельных переговоров о двусторонних кредитных линиях.
Заключение
Финансирование ценных бумаг все время ждало слой расчетов и обеспечения, способный функционировать без наслоения посредников. Кредитование под залог ценных бумаг, репо и выдача ценных бумаг в долг представляют собой три грани одного баланса: вы закладываете активы для получения наличных, получаете краткосрочное финансирование или сдаете их в аренду для заработка на проценте. Совокупно они перемещают десятки триллионов долларов по каналу, который забирает миллиарды и требует для расчетов несколько дней.
V4 объединяет все три направления в одной архитектуре: будь то единый центр глубокой ликвидности или сетка центров, разделенных по классам активов и риску, маршрут которой проходит через спицы, ликвидность, стейблкоинные денежные каналы и институциональные трубы уже запущены. Канал наконец получает обновление, ценность переходит к владельцам активов, а зависящий от него рынок исчисляется триллионами. Вот тот рынок, который может захватить Aave.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @aave