Миф о шорт-сквизе для токенизированных акций и мем-коинов: почему он обречён на крах?
Автор: Дэвид Кристофер
Перевод: Сауша, Foresight News
К сожалению, вынужден сообщить, что грандиозные ожидания рынка относительно мемкоинов, привязанных к акциям, так и не могут быть реализованы.
Некоторые читатели могут еще не знать контекста, о котором я говорю. Речь идет о популярном нарративе на рынке: шортсквиза ончейнного предложения акций, который может передать эффект на реальный фондовый рынок. Но, к сожалению, изначальная архитектура механизма принципиально не позволяет этого добиться.
Если бы вы не следили за рынком в выходные, вы, скорее всего, пропустили безумный перекос цен. Пулы ликвидности по своей сути представляют собой механизмы обмена, функционирующие по принципу фиксированного баланса. Когда пользователи приобретают такие мемкоины, как BONER, связанные с токенизированными акциями (TEQ), значительная часть капитала блокируется в пулах, что монополизирует свободное предложение токенов привязанных акций. Экстремальное сжатие предложения напрямую толкает цену токена вверх.
Токен акций AMC достигал отметки 166,86 доллара, тогда как цена реальной акции в пятницу закрылась на уровне всего 2,59 доллара. Хотя ситуация с HIMS не была столь экстремальной, она тоже выглядела абсурдно: ончейнная цена токена поднималась до 132,64 доллара, а реальная акция в пятницу закрылась на уровне 28,84 доллара; разумные цены вернулись лишь после открытия традиционного рынка в понедельник. Ончейнные цены составили примерно в 64 раза и 4,6 раза выше реальных цен акций соответственно.
В последние дни явление «монополизации предложения токенов» разожгло воображение рынка, и особое внимание уделялось тому, как это повлияет на компании с высокими короткими позициями. Смогла ли группа фанатичных владельцев мемкоинов разогнать цену токена до нереальных значений, используя заблокированные токенизированные активы, чтобы не только провести шортсквиз внутри блокчейна, но и передать эффект давления на шортистов на реальный фондовый рынок?
К сожалению, ответ отрицательный.

BONER скупает токены HIMS на сети Robinhood, в выходные ончейнная цена токена взлетела до 4,5 раз выше реальной стоимости акции в попытке спровоцировать шортсквиз. На изображении показана резкая дивергенция в динамике их ценовых графиков.
Почему стратегия шортсквиза не работает
Первая ключевая проблема — дисбаланс объемов. Объем обращения подавляющего большинства токенов TEQ ничтожно мал по сравнению с соответствующими базовыми реальными акциями. Возьмем BONER: его совокупное количество составляет 53% от общего предложения токенов HIMS, что выглядит впечатляюще, но в абсолютном выражении это лишь около 0,014% от полного количества выпущенных акций HIMS.
Даже если масштабы токенизации значительно увеличатся, остается более критичная проблема: обладание токенами акций не означает контроля над самими акциями.
Токены акций, выпускаемые Robinhood, обеспечиваются реальными акциями на уровне 1:1, хранящимися на счетах эскроу. Пользователи получают лишь ценовое Exposure к активам, но не владеют самими бумагами. Поэтому, когда BONER направляет огромное количество токенов HIMS в пулы ликвидности, это создает лишь искусственный дефицит ончейнных токенов, но никак не влияет на доступность реальных акций HIMS.
Как только искусственный дефицит токенов загонит ончейнную цену HIMS далеко за пределы реальной стоимости акции, авторизованные участники сети Robinhood смогут создавать новые токены акций и извлекать прибыль на разнице курсов. Выпуск новых токенов действительно требует покупки дополнительных реальных акций для обеспечения, что создаст минимальный спрос на базовый актив. Однако скупка существующих токенов сама по себе не обязывает покупать эквивалентное количество базовых акций HIMS. Основным результатом такого поведения становится принудительное увеличение эмиссии токенов платформой, расширение предложения и последующее возвращение ончейнной цены на уровень, близкий к реальной рыночной цене.
Динамика рынка прошлых выходных уже подтвердила этот тезис: ончейнный токен HIMS пробил отметку в 100 долларов, тогда как реальная акция продолжала торговаться в районе 29 долларов. После открытия традиционных бирж на рынок поступило около 4000 новых токенов HIMS, что мгновенно устранило огромный разрыв между ончейнными и офчейнными ценами.
Разумеется, легендарный шортсквиз не является невозможным навсегда. Единственное условие — нам необходима инфраструктура TEQ с гораздо более тесной интеграцией с реальными корпоративными правами.
Какой должна быть совершенная модель TEQ (токенизированных акций)
Ирония заключается в том, что наиболее близкое к этой цели решение сейчас реализуется именно в блокчейне Solana.
На прошлый год Galaxy совместно с Superstate осуществила миграцию токена GLXY в блокчейн. Разница здесь предельно проста: Robinhood предоставляет пользователям просто токены, отслеживающие стоимость акций, в то время как в модели Galaxy сам токен и есть акция.
Существующие акционеры Galaxy могут конвертировать свои физические GLXY в цифровую версию токена в блокчейне. Эти ончейнные токены являются полноценными обыкновенными акциями класса A компании Galaxy, обладающими теми же юридическими правами, экономическими выгодами и голосами, что и традиционные бумаги. Каждая транзакция по переводу токенов автоматически синхронизируется с официальным реестром акционеров Galaxy.
Такой подход делает связь между ончейнным и офчейнным рынками максимально прямой: передача токена GLXY приравнивается к передаче самого права собственности, а не созданию простого зеркального сертификата.
Однако решение Galaxy пока не полностью зрелое. На текущем этапе перевод его ончейнных акций разрешен исключительно между предварительно одобренными криптокошельками, поскольку Galaxy еще не развернула разрешение на торговлю через неконтролируемые автоматические маркет-мейкеры (AMM).
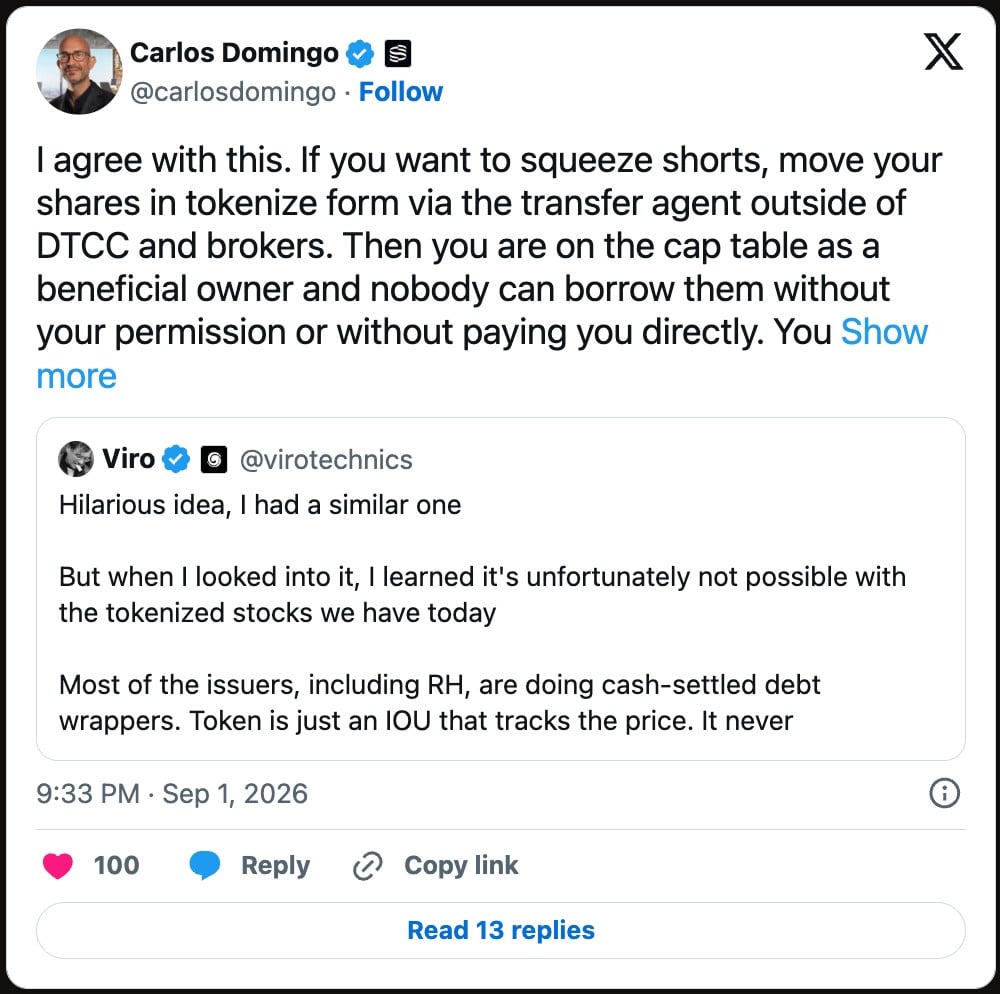
Анализ условий реализации ончейнного шортсквиза: отмечается, что токенизированные акции типа тех, что предлагает сейчас Robinhood, — это лишь долговые обязательства (IOU) на изменение цены, а не реальные акции, что делает настоящий шортсквиз невозможным.
В чем состоит истинная ценность мемкоинов, привязанных к акциям
Значит ли это, что весь этот шум — всего лишь свежий пиар-ход спекулятивного капитала?
Я с этим категорически не согласен.
Эффект шортсквиза — это всего лишь самый первый и волнительный нарратив, подхваченный массами. Даже при полной невозможности проведения настоящего шортсквиза сама привязка акций к токенам порождает абсолютно новую рыночную логику.
Эрик Коннер выдвигает популярную точку зрения: подобные мемкоины могут стать инструментом децентрализованного маркетинга для публичных компаний. Владельцы токенов самостоятельно начнут отслеживать финансовые отчеты, обновления продуктов, уровни коротких позиций, отраслевые новости и все данные, связанные с базовым активом, параллельно генерируя огромные массивы мемов и контента.
Однако у этой схемы есть очевидные ограничения. Название токена BONER может казаться удачным для бренда Hims, но медицинской публичной компании, ориентированной на завоевание доверия на массовом рынке, будет крайне сложно официально принять токен с подобным именем.

Утверждается, что в перспективе вокруг каждой акции возникнет собственное комьюнити мемкоинов, способное дать публичным компаниям бонусы вирусного охвата. Репост эпизода подкаста о стремительном росте ончейнного токена HIMS.
Тем не менее, в реальности существует промежуточная зона. Современные передовые компании отлично разбираются в тактиках партизанского маркетинга. Токенизированные комьюнити будут спонтанно формировать каналы коммуникации, и предприятиям незачем признавать их официально, не говоря уже о попытках жёстко контролировать эти сообщества.
Второе направление, представляющее наибольший интерес: превратить TEQ в новый базовый компонент финансовых и геймерских продуктов.
NetNet Capital предложила концепцию «RW-Play», суть которой сводится к использованию токенизированных акций в качестве программируемых модулей внутри игровых и DeFi-продуктов. В COINflip токенизированные акции Coinbase выступают вознаграждением для победителей; SpaceX Invaders раздает токенизированные акции SpaceX в качестве призов; а в MSFT Flight Simulator награждают пользователей токенизированными акциями Microsoft.
Токенизированные акции выходят за рамки простого стратегии Buy-and-Hold. Они способны функционировать как торговые пары, залог, призовые активы, источники ликвидности и бесшовно встраиваться в самые разные инновационные приложения.
Текущий рынок зачастую использует новые активы лишь для репликации проверенных временем механик эпохи DeFi 2020 года. Однако куда более примечательно задуматься о том, как трансформируется ландшафт, когда TEQ начнет опираться на собственные уникальные базовые компоненты.
Не затрагивая исключительно волатильных графиков роста токенов Robinhood в блокчейне, сам факт объединения акций и криптоактивов заслуженно считается одним из самых оригинальных инновационных решений на ончейн-рынке в последнее время. На текущем этапе токены акций Robinhood делают эту сеть главной площадкой данного сектора, однако эта гегемония вряд ли останется непререкаемой вечно.
Проект Galaxy уже доказал, что Solana способна обслуживать TEQ с глубокой привязкой к реальным корпоративным акциям, а кроссчейн Base с высокой долей вероятности скоро представит собственные аналоги. Ключевой параметр конкуренции в этой нише заключается не в количестве акций, загруженных в блокчейн, а в способности построить наиболее ценный мост между ончейнными активами и реальной собственностью, и, в конечном итоге, найти наиболее интересные сценарии применения токенизированных акций.
Быть свидетелем зарождения совершенно нового нарратива — весьма увлекательный процесс. Здесь, безусловно, кроются возможности для спекулятивной прибыли, но важнейшим аспектом становится неизбежное появление множества беспрецедентных моделей финансовых механизмов в будущем.

Сопредседатель Robinhood отмечает, что профиль Robinhood Chain определен как высококачественная сеть для RWA (реальных активов), которая при этом полностью адаптирована под спекулятивные паттерны торговли мемкоинами.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Bankless